
日本銀行自1995年以來最大幅度的升息,幾乎未能撼動日圓
即使在日本自1995年以來最大幅度的升息,以及創紀錄的干預之後,日圓仍處於40年來的低點附近。這正是真正推動主要貨幣走勢的因素。
Deriv 編輯團隊 · 2026年7月6日 · 3 分鐘閱讀
單一的重大政策行動鮮少能夠扭轉一種貨幣的走勢。即使在日本銀行自1995年以來最大幅度的升息,以及創紀錄的干預之後,日圓仍處於40年來的低點附近,因為真正推動主要貨幣走勢的,是持有該貨幣所獲得的利息與替代選項所獲得利息之間持續存在的差距。
日本已經動用了其兩大槌。利率來到1995年以來的最高水準。官員們在春季動用創紀錄的金額來捍衛該貨幣。然而,USD/JPY仍在接近1986年以來最弱水準的位置交易。
為何單憑一次升息無法扭轉貨幣走勢
貨幣是一種相對性的押注。您永遠是以一種貨幣對另一種貨幣進行持有。因此,真正重要的數字並非日本利率本身,而是美元資產所支付的利息與日圓資產所支付的利息之間的差距。
這個差距仍然很大,約有三個百分點有利於美元。日本銀行將其基準利率提高至1%。而美國的利率水準仍遠高於此。在這個距離縮小之前,持有美元資產所獲得的收益仍高於持有日圓資產。
此次升息確實發生了,但幾乎沒有削弱賣出日圓的動機。一則重大頭條新聞使匯率水準出現短暫波動。但結構性的拉力依然存在。
套利交易:維持日圓疲軟的需求來源
廉價的日圓還承擔著第二項功能。多年來,交易者以低成本借入日圓,並將所得資金投入其他地方收益較高的資產。這就是所謂的套利交易,它需要穩定的賣方供應。
只要利率差距持續存在,賣出日圓的需求便會自我延續。這是一股潛藏在價格之下的暗流,而非一次性事件。政策方面的頭條新聞與之對抗,但鮮少能夠扭轉這股暗流。
創紀錄的干預實際上換來了什麼
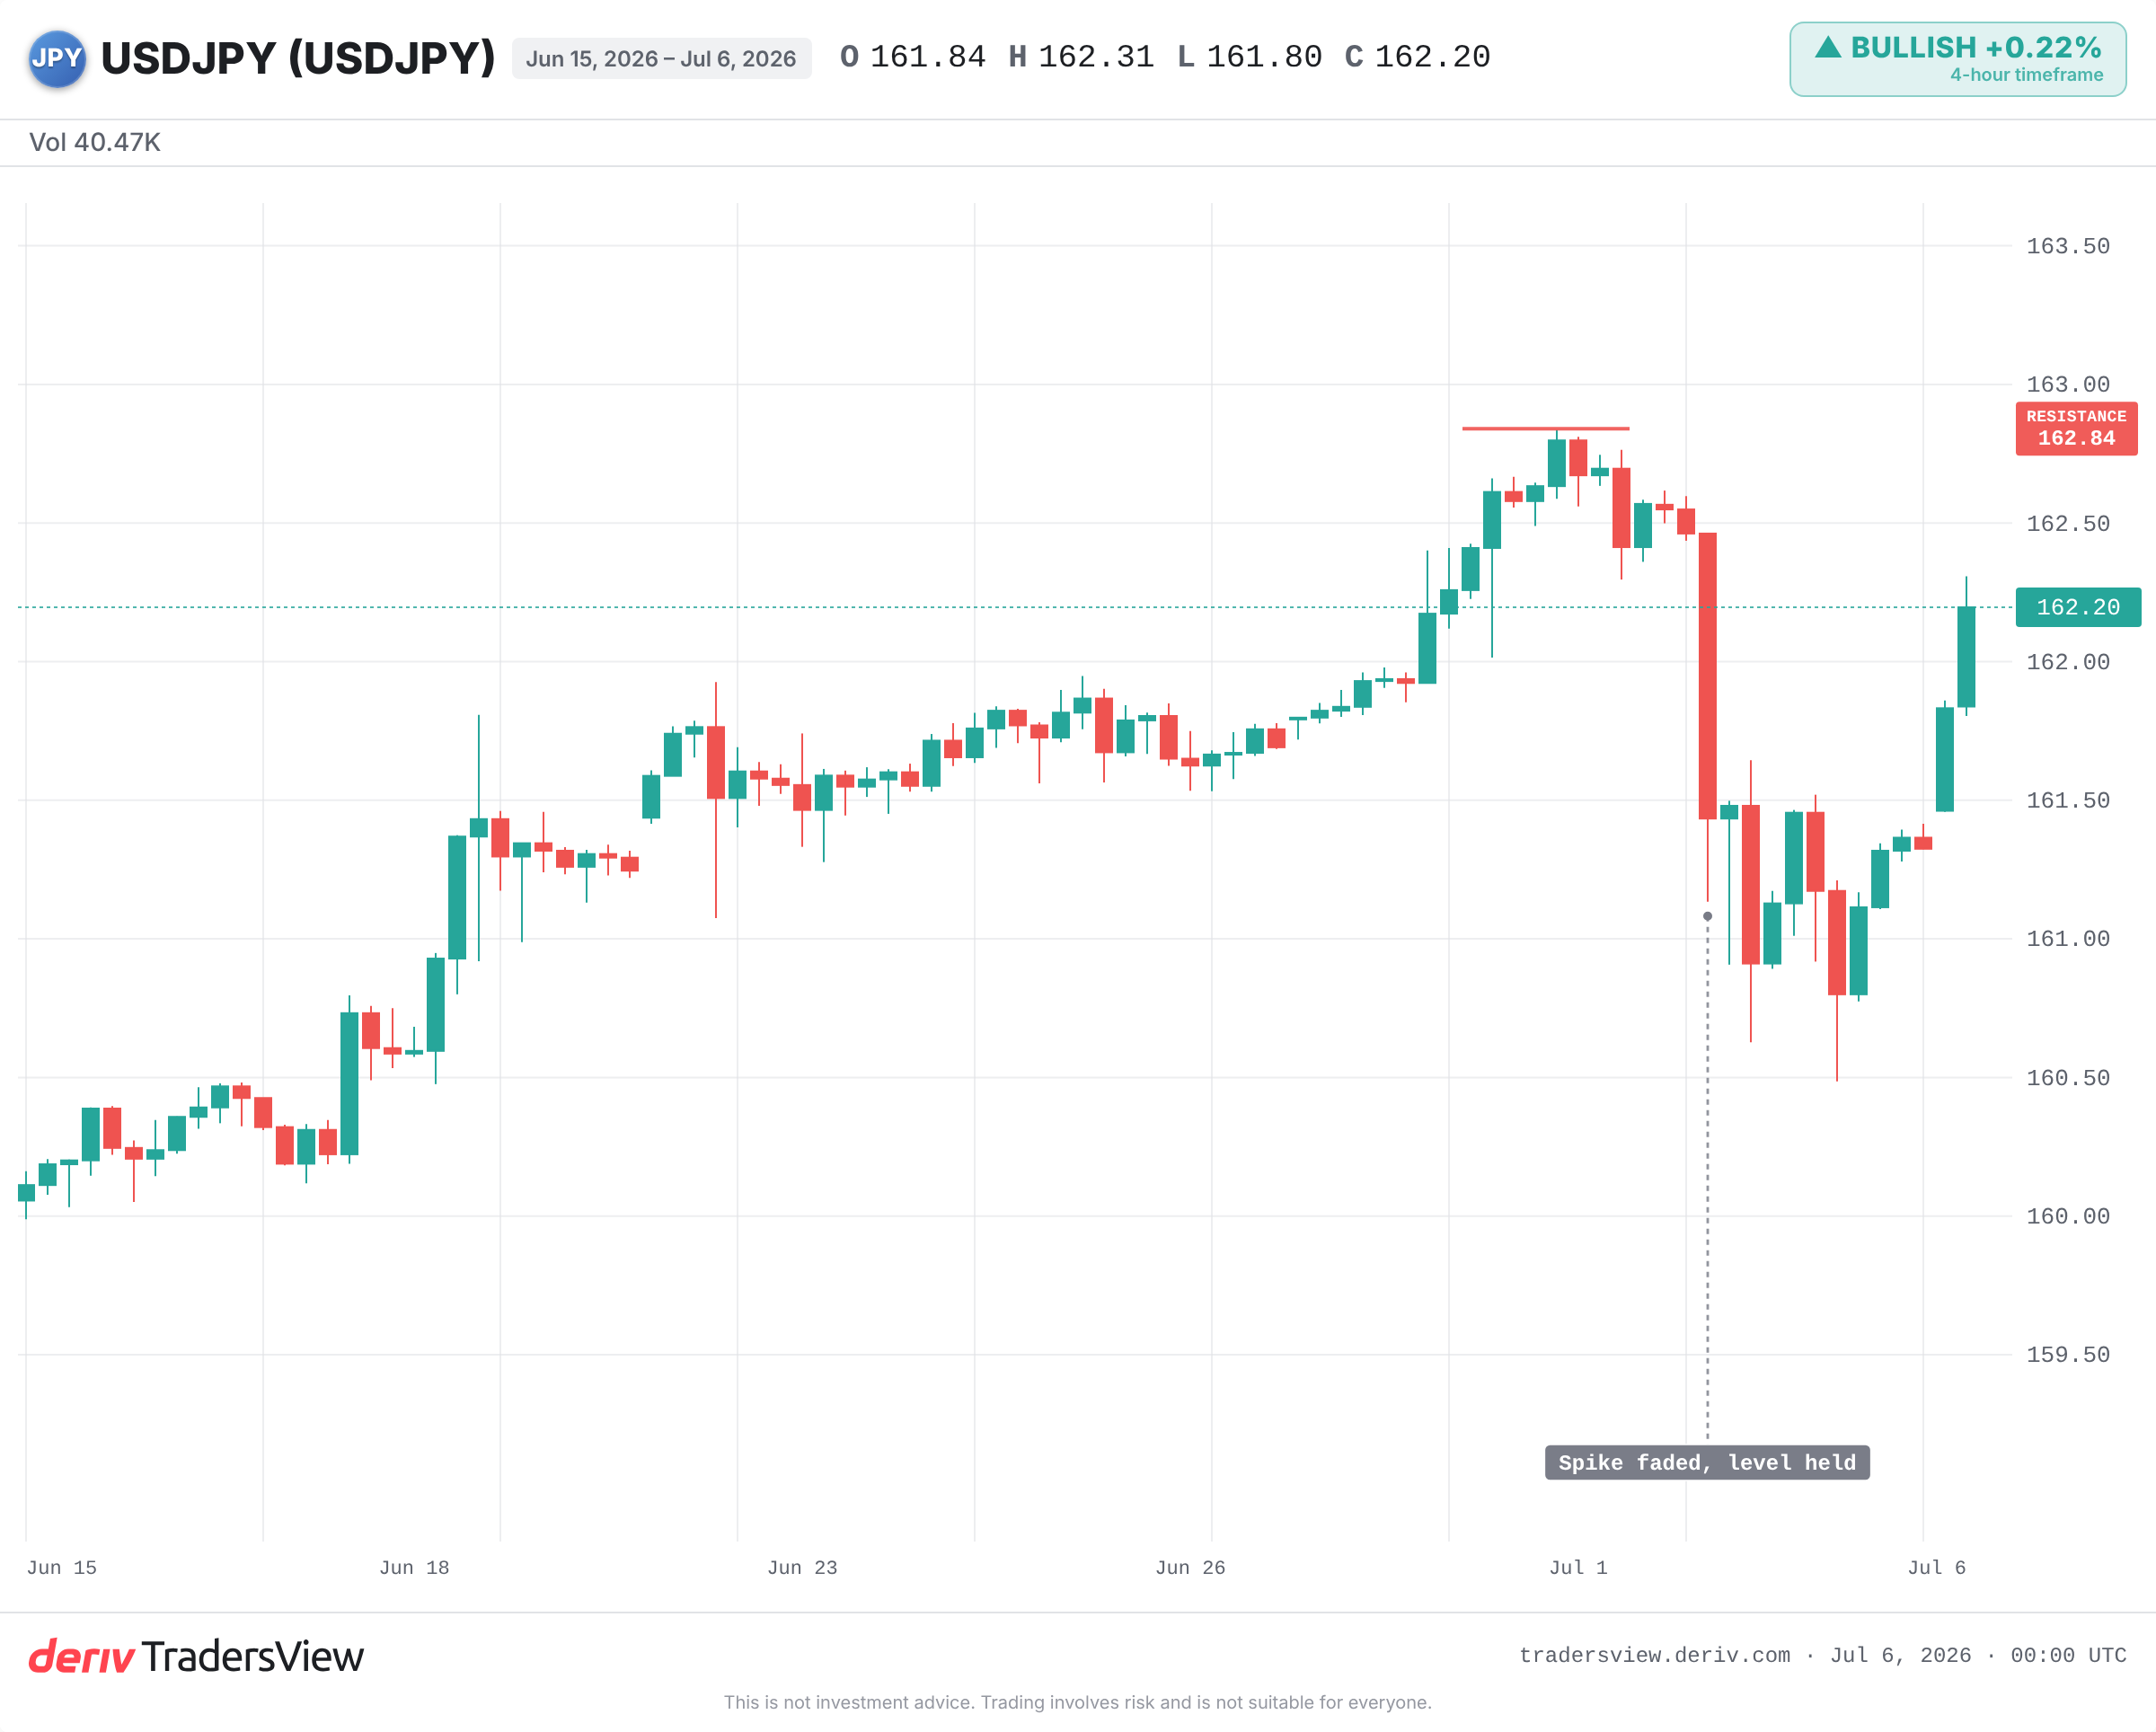
日本在4月和5月期間花費約725億美元捍衛日圓,創下紀錄。本月初一次疑似的干預在數分鐘內使該貨幣對下跌約100點。但數小時內,匯率便回到接近起點的水準。
干預能夠換來的是時間,而非趨勢。2022年的事件已顯示出此種模式:急劇飆升,隨後逐漸回落,而持久的轉折僅在稍後出現,當時美國降息預期縮小了利差。約1.1兆美元的外匯儲備是一筆龐大的資金,但它們只能頂住潮流,而無法扭轉潮流。
擁擠的交易與急速反轉的風險
顯而易見的解讀是,這股趨勢是單向的。但更有力的觀點是:所有人已經朝同一方向傾斜。期貨數據顯示針對日圓存在大量淨空頭倉位。
這正是劇烈反轉的設置條件。在2024年8月,日本銀行的一次升息迫使套利交易迅速平倉。日圓隨之急漲,而S&P 500指數連續三個交易日下跌,因為槓桿倉位爭相補倉。
本月較疲弱的美國就業數據已經使該貨幣對從高點回落。如果美國數據持續降溫,且Fed朝降息方向邁進,利差將會縮小,而擁擠的空頭倉位將必須迅速買回日圓。
接下來需要關注的事項
- 美日利差:任何Fed降息或日本銀行進一步的政策行動,才是真正改變趨勢的因素。
- 確認有實際行動配合的干預,而不僅僅是口頭警告。
- 該貨幣對是否突破並站穩於其近期40年高點之上,或是持續在該水準遭到拒絕。
- 極端空頭倉位的平倉,這可能將小幅波動轉變為自我強化的漲勢。
這個教訓將延續到本週之後。請關注差距,而非頭條新聞。當維持貨幣現有走勢的各種力量發生變化時,貨幣走勢才會真正轉向,而通常單一的公告並不足以單獨促成這一轉變。
常見問題
這是指以低利率借入日圓,並將所得資金投資於其他地方收益較高的資產。該策略依賴於日本與外國利率之間的巨大差距,並創造出持續賣出日圓的需求。
歷史顯示,單憑干預本身並不足夠。干預往往會產生急劇但短暫的波動。持久的轉折通常需要相關利差縮小才能實現,正如日本2022年干預後所發生的情況。
美日利差出現決定性的縮小,最可能的情況是美國數據轉弱促使Fed朝降息方向邁進,並伴隨持續性的干預。此時,極端的空頭倉位可能會放大任何走勢,因為交易者爭相補倉。
因為套利交易將兩者連結在一起。當日圓突然急漲時,以日圓融資的槓桿倉位可能被迫平倉,進而影響其他資產。在2024年8月,一次此類平倉事件便與S&P 500指數連續多日的下跌同時發生。