
為何一款取消的iPhone重新定價了Apple的整個未來
Apple取消了一款iPhone,隨即被下調評級至賣出。市場重新定價的是其多年來假定的定價能力,而不只是一項產品。這就是成長股真正的交易方式。
Deriv 編輯團隊 · 2026年8月11日 · 4 分鐘閱讀

成長股的價格,是在押注一個故事能持續下去。一旦某個事件讓這個故事出現裂痕,重新定價的幅度將遠遠超過該事件本身。
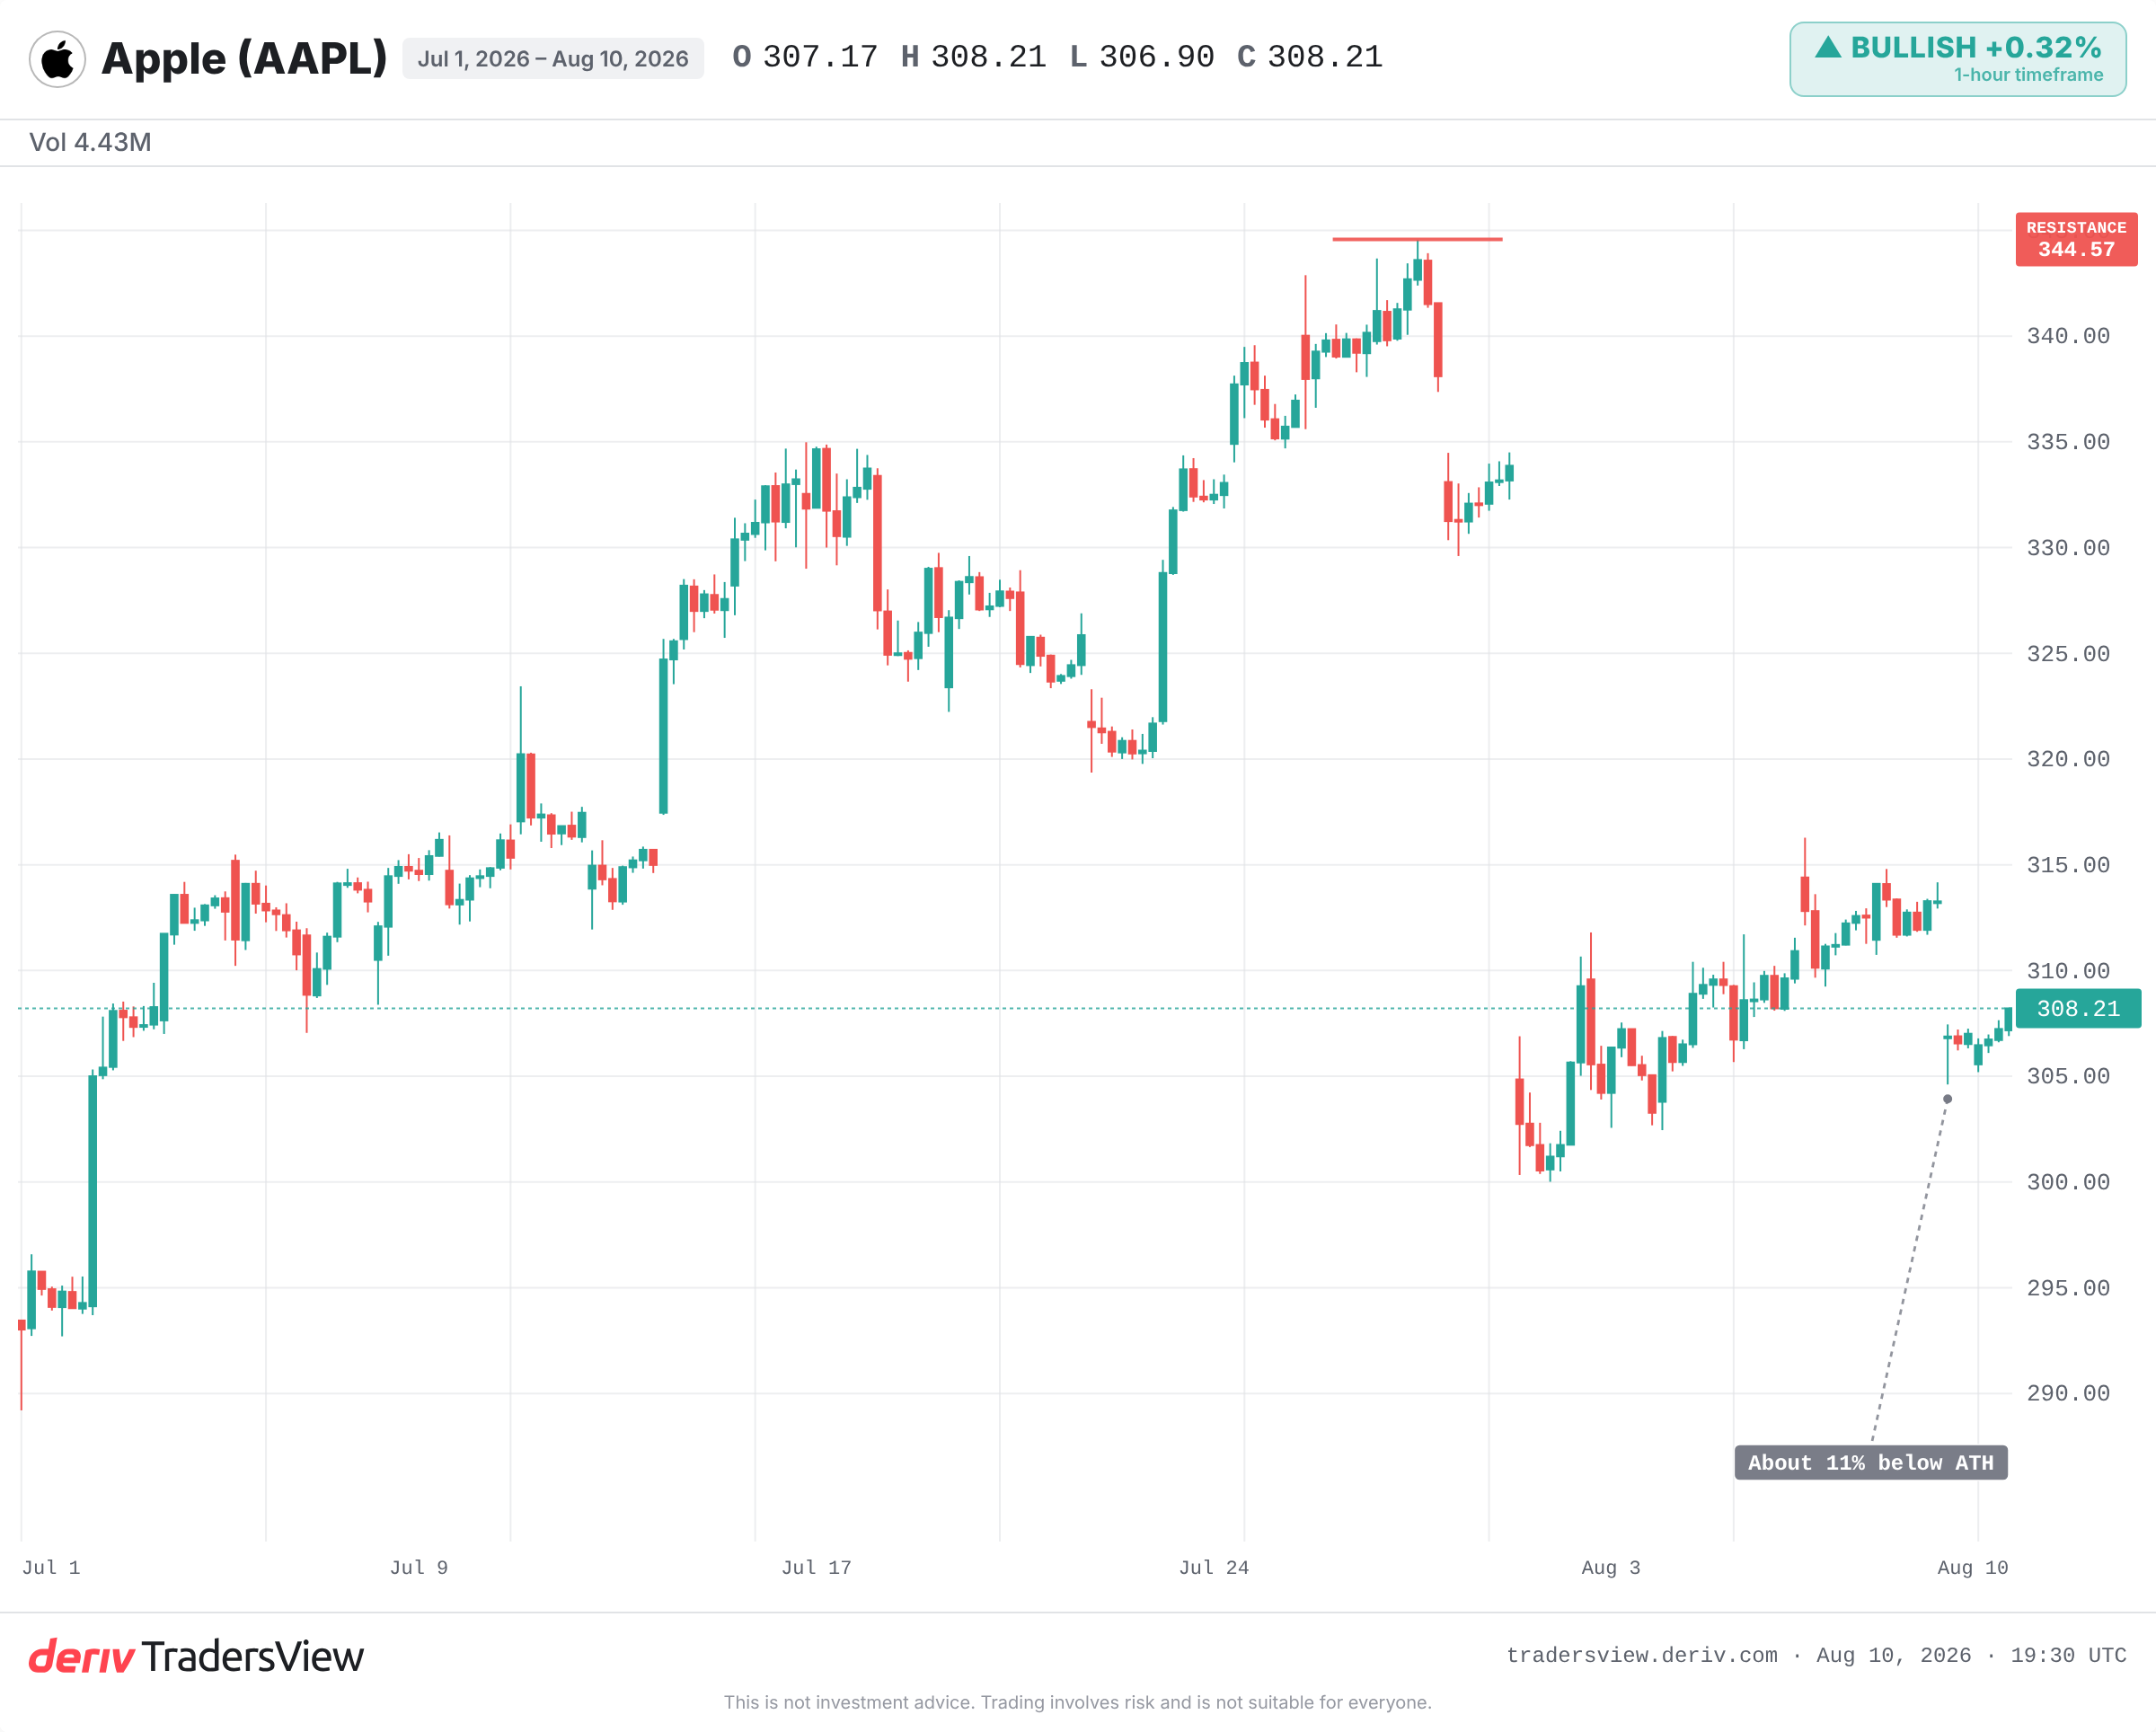
Apple因生產良率不佳而取消了一款原訂推出的全玻璃iPhone。單就此事而言,這只是一項小眾的工程挫折。但Jefferies將其解讀為一個更重大問題的證明:Apple已無法再輕易透過增添高階外形設計來提高售價。該公司因此調降了對Apple未來五年iPhone價格成長的預測,並將該股評級下調至賣出。
市場賣出的並非一支手機,而是對Apple未來定價能力可信度的折價。而這正是高端估值真正依賴的基礎,也是為何一款遭取消的原型機,能夠讓這個故事瞬間蒸發數年的價值。
為何一款遭取消的原型機,衝擊力比單季失利更大
一款遭取消的原型機之所以衝擊力更大,是因為它是關於未來的證據,而單季失利只不過是過去的一個季度。失利的一季可能只是暫時波動;而一款高端產品遭取消,則可能是成長引擎正在失速的徵兆。
股價並非對今天獲利的評判,而是公司未來多年預期所能賺取的每一塊錢的現值。對於成長型股票而言,其大部分價值都存在於未來之中。
因此,真正牽動股價的問題並非「這一季表現如何?」,而是「這個故事是否仍在軌道上?」。
Apple的高端故事建立在定價能力之上:即其能持續小幅調高iPhone售價,而買家仍願意買單的信念。Jefferies調降了其對2026年至2031年間假定價格成長率的預測。對複合成長率的微小調整,經過多年累積,會大幅改變假定的獲利規模。這款遭取消的手機之所以重要,是作為證據,而非作為銷售損失。
Apple曾經失去過這個故事,也曾重新改寫過它
這種模式並不新鮮,而Apple本身就是最清楚的案例。
在2012年9月見頂之後,市場開始擔憂iPhone的利潤率與成長是否已觸頂。該股股價一路下跌約40%,直到2013年。事實上並沒有任何事物真正崩壞,市場只是重新定價了一個較差的未來,隨後隨著新產品重振敘事而反彈回升。
2019年1月,Apple因中國市場iPhone需求疲軟而下修營收指引,股價在單一交易日內下跌約10%。隨後,Services業務的成長為市場提供了全新的定價故事,股價也在當年隨之攀升。
Netflix則呈現出更為嚴酷的版本。當其2022年第一季財報揭露訂戶數流失時,股價單日暴跌超過35%,跌幅遠遠超過單一季度所能解釋的範圍。市場一次性地將多年來假定的不間斷成長全數出清定價。
單一次預測下修,是否就證明定價能力已經崩壞?
並非如此,而這正是看空論點薄弱之處。這種解讀假設硬體價格成長是Apple的唯一引擎,但事實上,多年來它從來都不是唯一的引擎。
即使iPhone漲價速度放緩,Services營收、既有用戶基礎的變現,以及未來的AI功能,仍能支撐其高端定位。因良率問題而取消一款原型機,只是一項工程問題,並不代表整個論點已經崩壞。Jefferies只是賣方分析師中的一種聲音,而該股股價目前仍接近其高點交易。
唯有當iPhone實際售價與升級換機率在連續數季真正陷入停滯,看空論點才算獲得證實。一次預測修正只是一種主張,並非證據。
接下來該關注什麼
- Apple即將公布的財報中,iPhone的實際平均售價與銷量趨勢。
- 其他分析師是否跟進下調評級,或是為定價能力論點辯護。
- Services業務的成長,作為抵銷硬體定價放緩的替代故事。
- 在經濟走弱的背景下,消費者對1,000美元以上及2,000美元以上價位的抗拒程度。
解讀成長股的重點
Apple這個案例清楚地呈現了這套機制。高端估值所依賴的,是一個關於未來的故事——在此即為定價能力——而單一事件就足以讓這個故事出現裂痕,遠早於任何數字能夠加以證實之前。這也是為何股價會因某則未改變任何實際銷售的新聞而劇烈波動。
因此,當一檔成長股因一則不起眼的新聞而暴漲或暴跌時,請先做一件事:找出究竟是哪個故事出現了裂痕,而不是哪個數字未達標。接著,在接下來的幾個季度中,用實際證據來檢驗它,而不是依據第一天的市場反應。交易存在風險,單一分析師的看法只是一種觀點,並非定論。
常見問題
ASP是指平均售價,也就是客戶為每個單位所支付的典型價格。對Apple而言,iPhone的ASP上升代表其具備定價能力。分析師會對其多年的成長率進行建模,因此即使對該成長率做出小幅下修,也會大幅降低假設的未來利潤。
單憑評等下調本身很少能影響股價。真正影響股價的,是評等調整對估值中所採用假設(例如未來成長或利潤率)所造成的改變。市場重新定價的是這些經過修正的預期,而不是分析師的個人意見。
成長型股票的大部分價值來自於預期的未來盈利,而非目前的盈利。當有消息讓這個未來前景受到質疑時,很大一部分估值便處於風險之中,因此其反應幅度會比單一季度的數字所能解釋的更大。
並不可靠。歷史顯示,成長型股票常常會因為某個令人擔憂的消息而急遽重新定價,但隨著新的敘事出現,股價往往又會回升。只有當多個季度的實際財報結果持續證實這些擔憂時,才會真正出現持久的損害。