
Bitcoin 為何落後於其債務避險論點
美國債務突破 39 兆美元,這正是 Bitcoin 作為避險工具的核心論點。然而其價格卻接近高點的一半。強而有力的論點與疲弱的市場同時成立。
Deriv 編輯團隊 · 2026年7月27日 · 3 分鐘閱讀

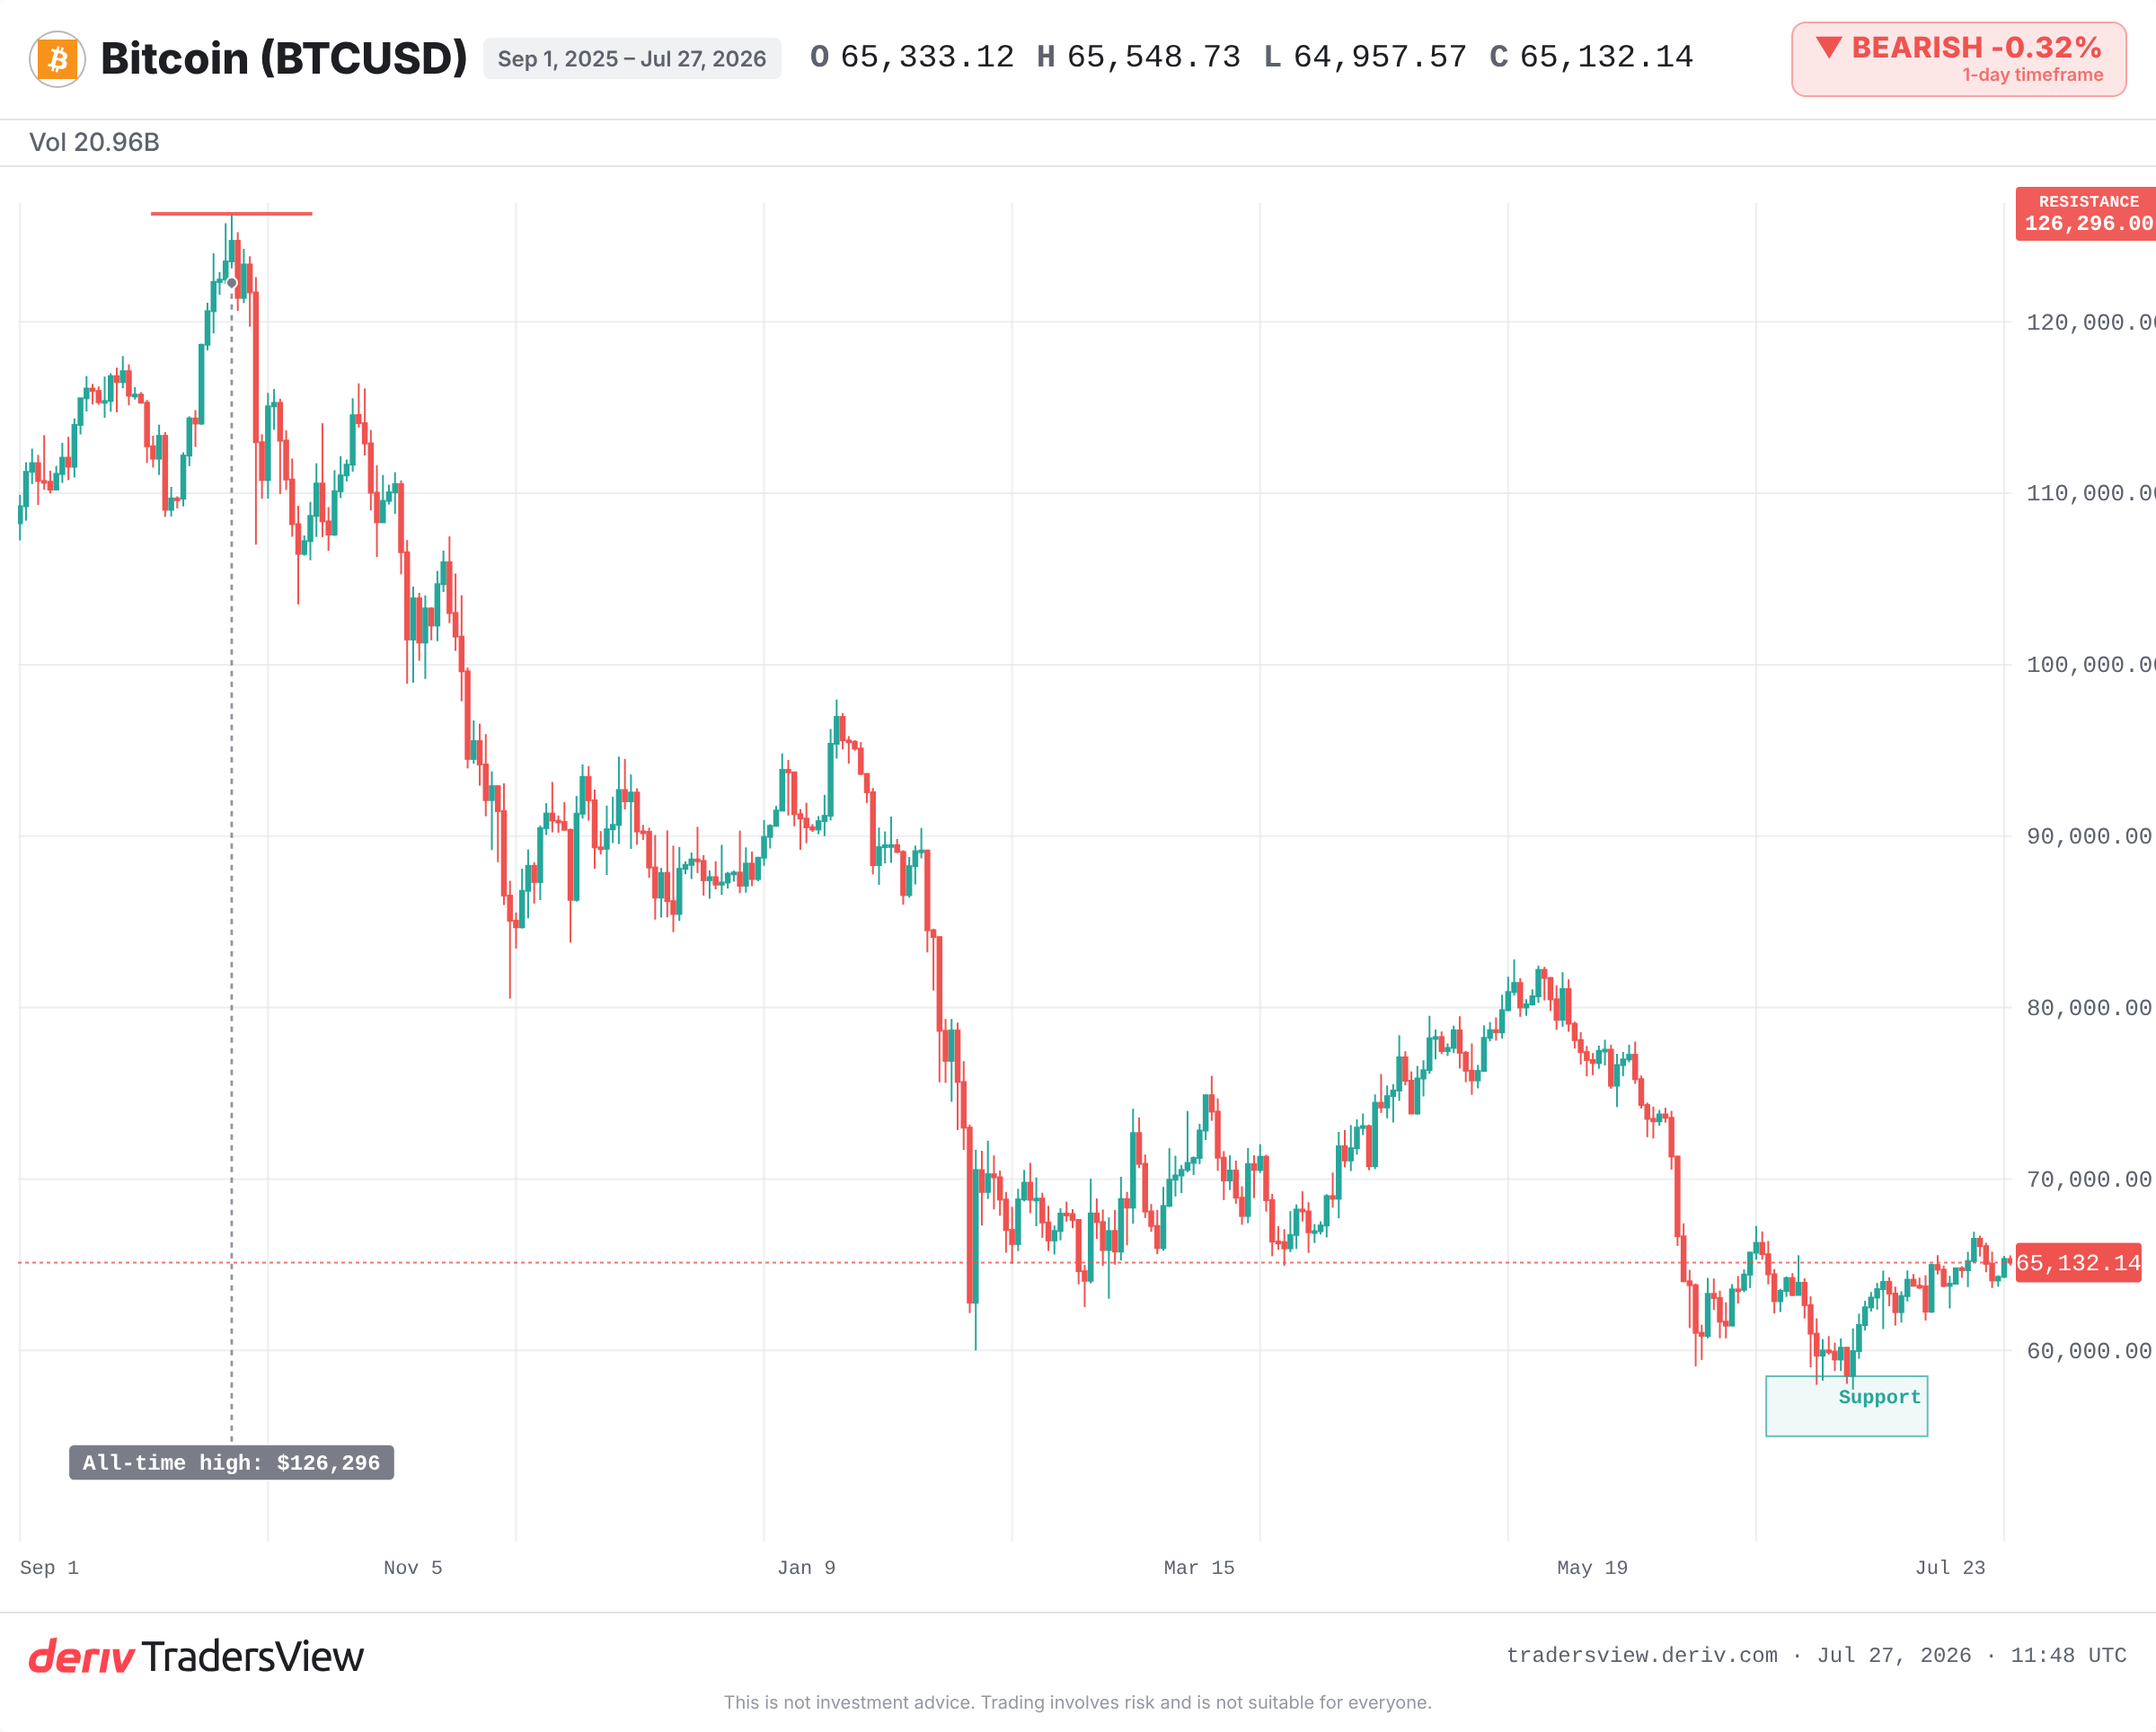
您為何持有某項資產數年,以及它為何在這個月出現波動,是兩個不同的問題。Bitcoin 目前清楚地展現了這一點。美國債務不斷創下新高,這正是將 Bitcoin 視為對抗美元貶值避險工具的全部論點所在。然而,Bitcoin 的交易價格接近 65,000 美元,約為其 2025 年底高點的一半。短期資金流向卻指向相反方向。兩者同時成立。
貶值交易背後的債務數字
美國聯邦債務已超過 39 兆美元,且每天以數十億美元的速度攀升。其想法很簡單:若政府無限借貸,貨幣就會貶值,因此應持有稀缺資產作為替代。
《富爸爸,窮爸爸》作者 Robert Kiyosaki 是這一觀點最響亮的支持者。他表示自 1971 年起持有黃金,自 2012 年起持有 Bitcoin。長期論點確實強而有力,只是它無法告訴您 Bitcoin 本季會如何表現。
為何強而有力的論點能與下跌的價格並存
持有某項資產五年的理由,與其本月波動的原因,鮮少一致。債務是一種緩慢的力量,需歷經數年累積;而價格則由快速的資金流決定:誰在買進、誰在賣出,以及目前市場上有多少借貸資金。
近期資金流向偏向下跌。BlackRock 的現貨 Bitcoin 基金在買進數日後,隨即出現客戶資金流出的情況。部分博弈市場傾向預期年底前會進一步下跌。而在這一切發生的同時,債務仍持續攀升。大環境敘事與價格走勢正朝相反方向拉扯。
Bitcoin 的交易方式仍像風險資產,而非避險資產
這對避險支持者而言是嚴峻的事實。若債務上升真的決定了 Bitcoin 的價格,它就不會在債務創新高之際,價格卻接近其高點的一半。Bitcoin 的表現如同風險資產:當資金容易借貸時上漲,當投資者感到不安時下跌。真正的避險資產則恰恰相反。
過去的情況在此重演。疫情期間,政府大規模支出與 Bitcoin 衝上歷史新高同步發生,貶值敘事因而成為信條。然而到 2022 年底,Bitcoin 卻下跌約 75%,即便債務仍持續攀升。敘事並未決定價格。
2011 年的黃金講述了相同的故事
2011 年 8 月,S&P 首次下調美國債務評級。黃金作為傳統的貶值避險工具隨即飆升至歷史新高,但在數週內見頂後便連續下跌數年,期間債務仍持續攀升。避險工具與其觸發因素可能長達數年脫鉤。
這是值得謹記的教訓:上升的長期驅動因素可以合理化數年持有某項資產的決定,而短期的買賣行為卻可能將價格拖向相反方向。
接下來要關注什麼
這兩種觀點在不同時間範圍內發揮作用,因此應分別關注不同訊號:
- 資金流向:基金的賣出是否持續,或轉向買進。這將決定近期價格走勢。
- 關鍵價位:Bitcoin 能否守住市場一直預期可能跌破的 50,000 美元中段區間。
- 流動性:Federal Reserve 的政策。降息會使資金更易取得,有利於風險資產;而長期維持較高利率則會對其造成壓力。
- 確認訊號:若 Bitcoin 重返 2025 年高點,將是長期論點終於體現於價格上的首個真實訊號。
就目前而言,證據傾向其中一方:本季的價格走勢由持倉與流動性驅動,而非債務敘事。長期論點仍可能是正確的,只是其運作節奏較為緩慢。真正的技巧在於同時持有這兩種觀點,而不在兩者間搖擺不定。交易具有風險,強而有力的長期觀點並不能保證您免於近期的大幅下跌。
常見問題
長期論點建立在 Bitcoin 固定供應量與政府債務不斷攀升之間的對比上。然而實際上,它的交易方式更像風險資產,隨市場流動性漲跌,而非在貨幣貶值時可靠地上漲。它或許能在數年間對抗貶值,卻無法在任何特定月份保護您的資產。
貶值是指貨幣購買力隨時間流逝而下降,通常歸因於政府大量借貸與貨幣發行。其想法是,當更多貨幣追逐相同數量的商品時,每一單位貨幣能購買的商品就會變少,從而促使部分投資者轉向黃金或 Bitcoin 等稀缺資產。
現貨 Bitcoin ETFs 將大量機構資金引入或引出市場。持續的資金流入會增加買盤壓力,而資金流出則顯示賣壓。由於這些基金目前持有相當大的供應量,其每日資金流向已成為衡量機構投資意願較為清晰的短期訊號之一。
債務的變動緩慢且屬結構性因素;而價格則由快速變動的資金流、槓桿與市場情緒所決定。即便短期持倉與避險性賣壓同時將價格拖低,不斷攀升的債務負擔仍能支撐持有 Bitcoin 的長期論點。