
當 Google 承諾向供應商下單,該股票便會重新定價
Google 的晶片交易讓 Marvell 股價飆升。以下說明為何單一大型買家能重新為整個供應商定價,以及該認股權證的細則究竟代表什麼意思。
Deriv 編輯團隊 · 2026年8月20日 · 3 分鐘閱讀

當單一大型買家承諾向某供應商下單時,市場重新定價的是該供應商的整體未來,而不僅僅是這筆新訂單。這正是 Google 在 Marvell Technology 持有與深化客製化晶片合作有關的數十億美元認股權證時所發生的情況。Marvell 的股價大幅飆升。此次漲幅與當前的銷售額關係不大,主要是反映出該交易所隱含的數年訂單。
為何一次設計中標能重新定價整個業務
零組件供應商的生存仰賴其客戶名單。只要鎖定一位主力買家,前景便會從充滿希望轉為清晰可見。投資者不再只為本季營收定價,而是開始為延續數年的穩定訂單流定價。
市場買進的是整個訂單流,而不是單一訂單。一筆承諾延續至 2033 年的重複採購交易,會改變供應商預測的整體樣貌。這就是為何股價漲幅能遠超過任何單一合約本身所能證明的合理程度。
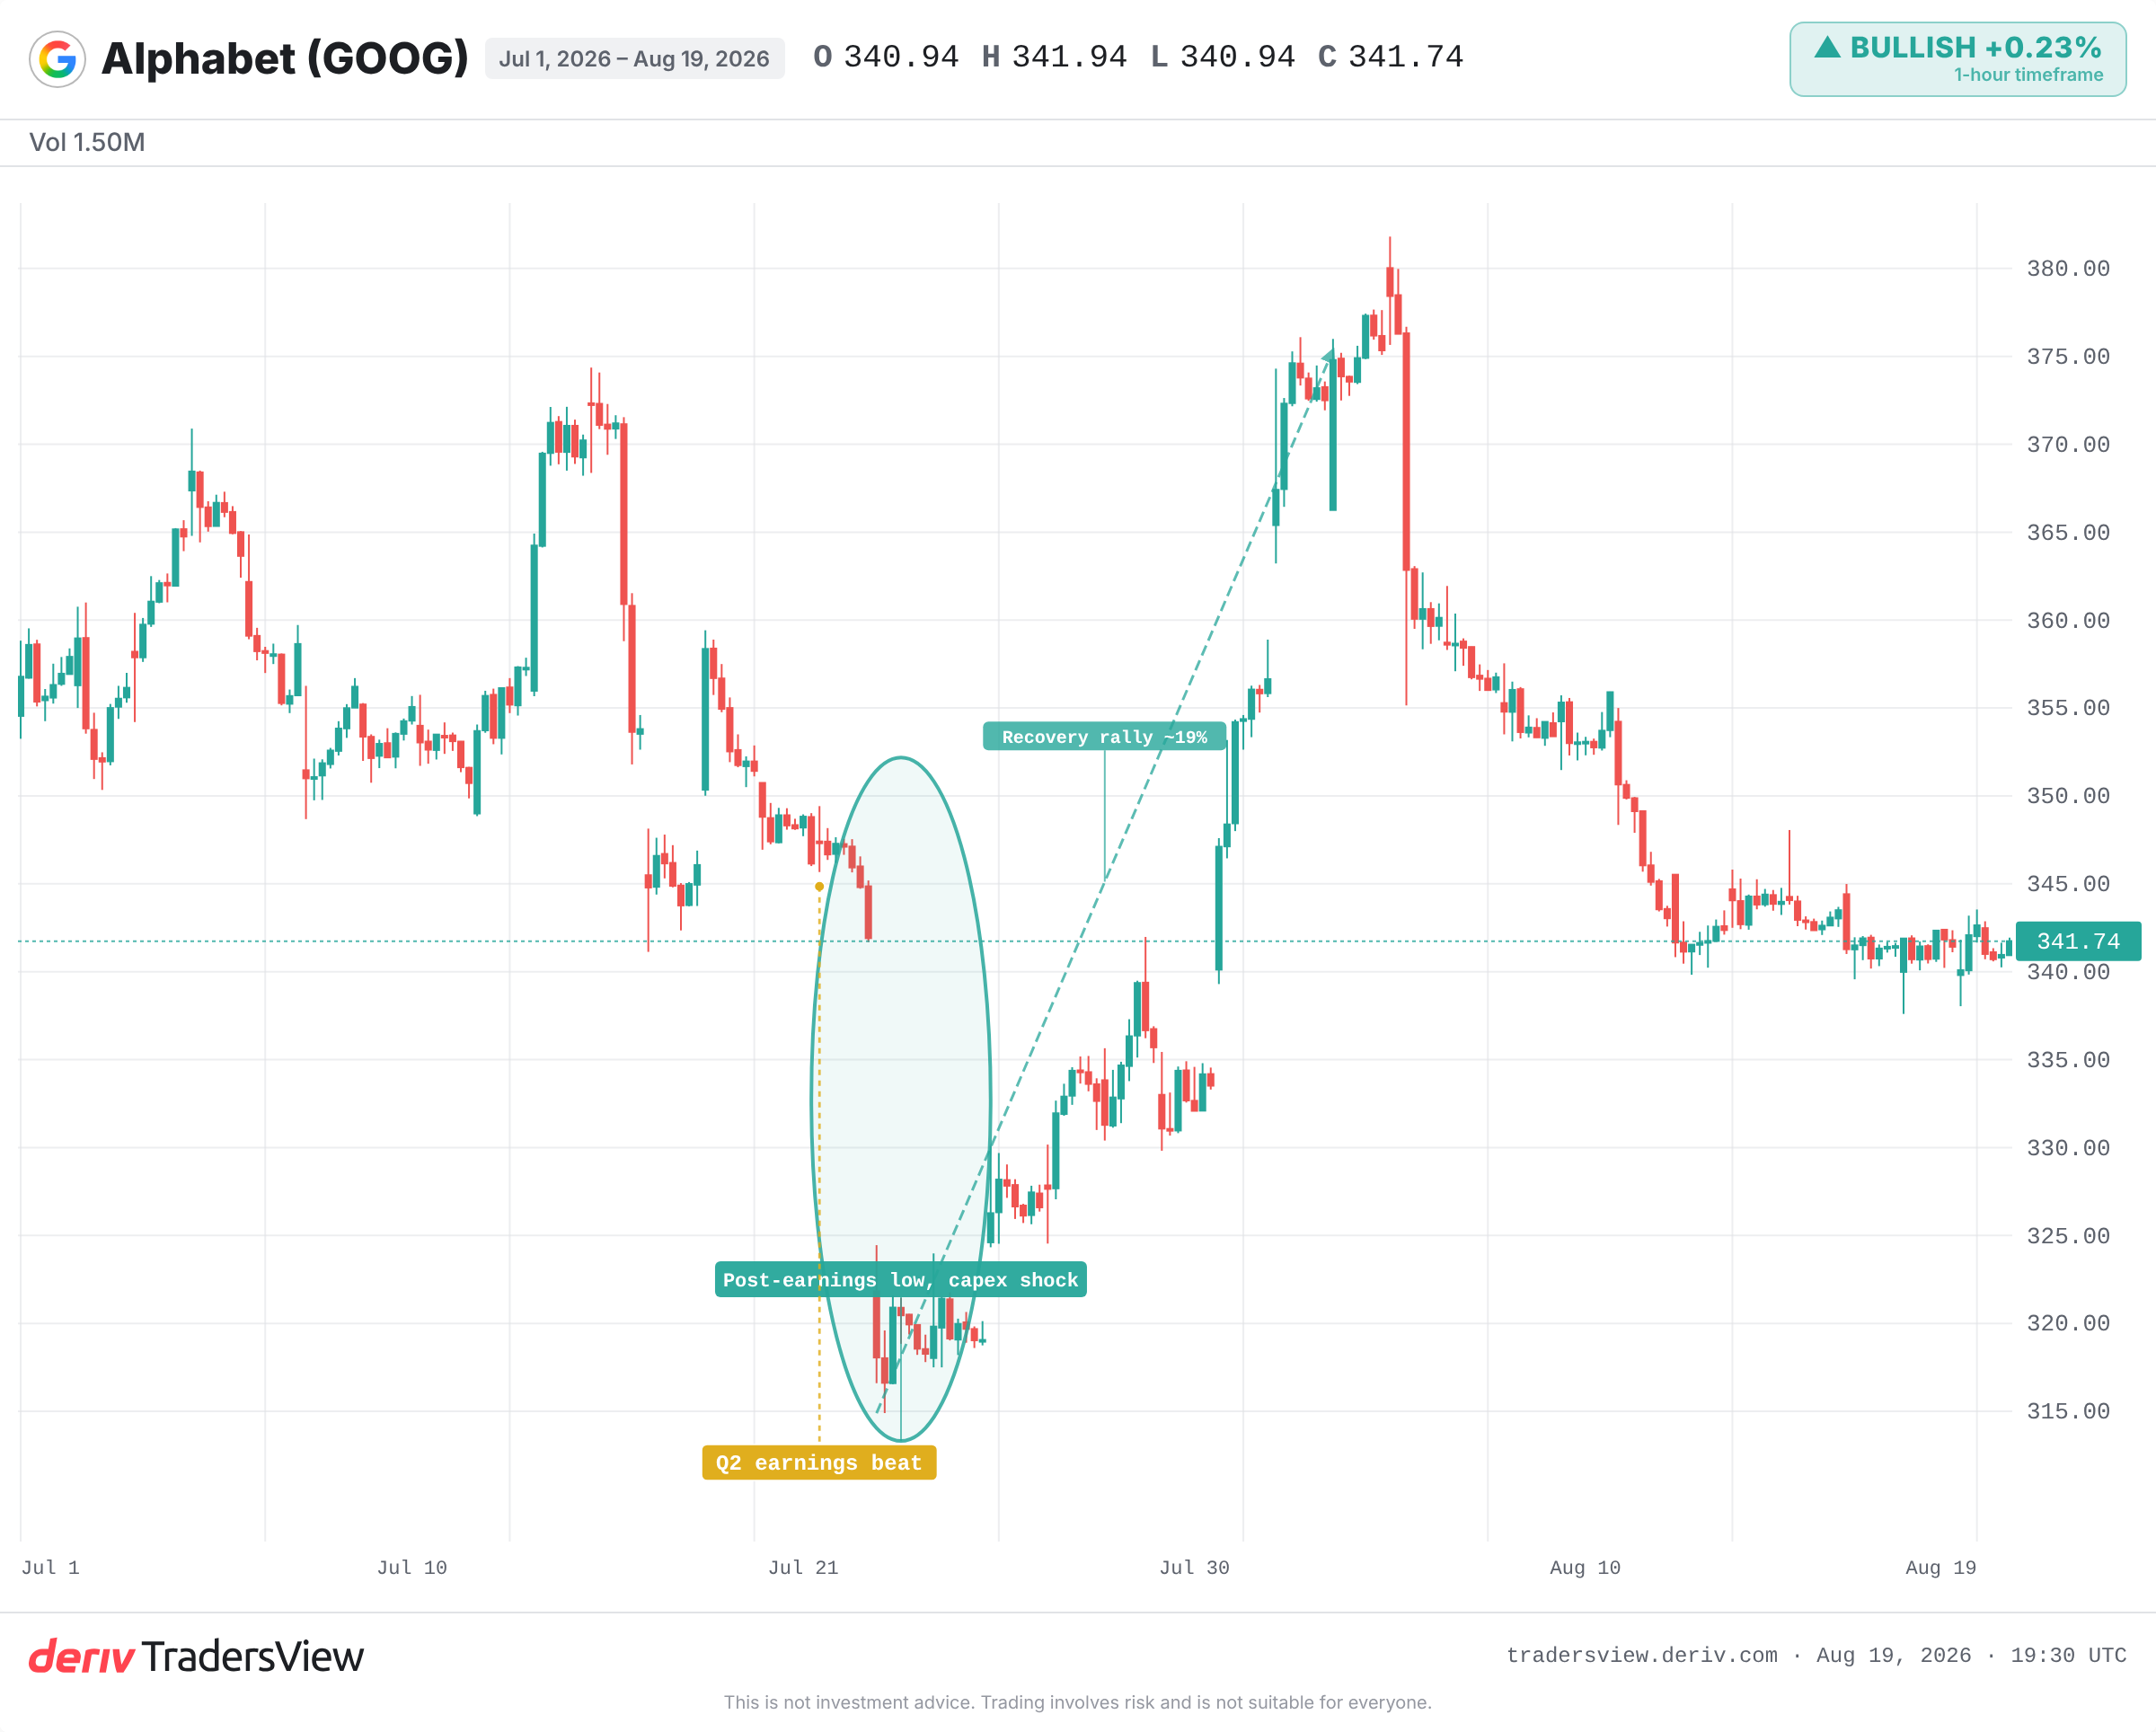
Nvidia 與 Broadcom 的範本
這種模式在 AI 硬體領域中並不陌生。自 2023 年起,隨著 Microsoft、Meta 和 Google 將 GPU 訂單集中於 Nvidia 的晶片,Nvidia 便大幅重新定價。市場當時定價的是未來多年超大規模資料中心業者的資本支出,而非單一次交付。
Broadcom 與 Google 在客製化晶片上也建立了類似的支柱關係。這種雙面性很快便顯現出來:Broadcom 因 Marvell 的消息而下跌,因為競爭對手在同一買家處獲得更多份額,便會威脅到自身的訂單流。
這把刀是雙面刃
依賴主力客戶,既是優勢,同時也是風險。Apple 的供應商會因設計中標而大漲,但當 Apple 削減訂單或引進第二供應來源時,同樣這些公司的股票也會遭到拋售。
集中度在上漲時能推升股價,在下跌時也會拖累股價。Marvell 現在更加依賴單一買家。如果該買家放緩支出、採用雙重採購來源,或將業務收回內部自行處理,上漲空間便會迅速縮小。
請留意歸屬條件,而非頭條數字
看多的解讀是將這張認股權證視為保證到手的意外之財。但事實並非如此。其中大部分僅在 Google 於 2033 財年之前達成大額客製化晶片營收增量門檻時,才會歸屬生效。
因此,這個頭條數字其實是一個上限,取決於未來數年的採購情況。這是一個目標,而不是已經到手的現金。若行使該認股權證,還會稀釋現有股東權益,這對於所承諾的收益而言是一項實際成本。
接下來要關注什麼
就近期訊號而言,證據偏向看多:大型買家的承諾確實是一種真正的信心投票。但長期走勢的解讀,仍取決於執行成效。
- Google 是否真的能達成觸發歸屬條件的營收里程碑。
- Broadcom 的回應,以及 Google 是否有任何在供應商之間轉移晶片份額的跡象。
- 來自 Alphabet、Microsoft、Meta 和 Amazon 的 AI 資本支出指引,這正是支撐整個訂單流的基礎。
- Google 是否有任何將更多晶片設計收回內部自行處理的舉動。
供應商的未來是由其客戶所寫就的。當一位大型買家做出承諾時,請留意合約條款與集中度,而不只是頭條數字。
常見問題
認股權證賦予持有人在特定期間內以固定價格購買股份的權利。在客戶交易中,買方通常只有在達成採購或營收目標後才能取得該權證,將賠付與未來訂單掛鉤,而非預付款。
Broadcom向同一買方供應客製化晶片。若競爭對手贏得或擴大該客戶的份額,將威脅Broadcom本身未來的訂單流,因此市場在推升取得優勢的供應商之際,調降了Broadcom的評價。
兩者皆有可能。穩定的核心客戶能帶來明確且重複的營收,有助於推升股票評等。但同樣的依賴性也意味著,若該買方削減訂單、引入第二供應商或將業務轉為自行處理,股價可能大幅下跌。
若認股權證被行使,將發行新股,使所有權與盈餘分散至更多股份之中。這種稀釋對現有股東而言是實際成本,應與該交易預期帶來的營收加以權衡。