
155 年來最昂貴的市場,並非賣出訊號
創歷史新高的估值決定的是您未來幾年所獲得的回報,而非下一季的價格。因此,S&P 500 接近其最昂貴
Deriv 編輯團隊 · 2026年7月31日 · 3 分鐘閱讀

創歷史新高的估值決定的是您未來幾年所獲得的回報,而非下一季的價格。因此,S&P 500 接近其 155 年來最昂貴的水準,並非賣出的理由,而是意味著您持有期間的回報可能較為微薄。
以 Shiller CAPE 比率(一種將十年盈餘平滑化的價格衡量指標)來看,該指數目前接近有記錄以來最昂貴的水準。唯一一次更高的紀錄,是在 1999 年 12 月,也就是網路泡沫的高峰期。
這聽起來像是賣出訊號,但其實不然。估值是一種引力訊號,而非擇時訊號。
為何昂貴的市場仍能持續上漲
為相同的未來盈餘支付過高的價格,會降低您預期的長期回報,這是算術事實,而非主觀看法。今天多付出一些金額去換取固定的未來獲利流,意味著未來每一美元能為您帶來的價值也就越少。
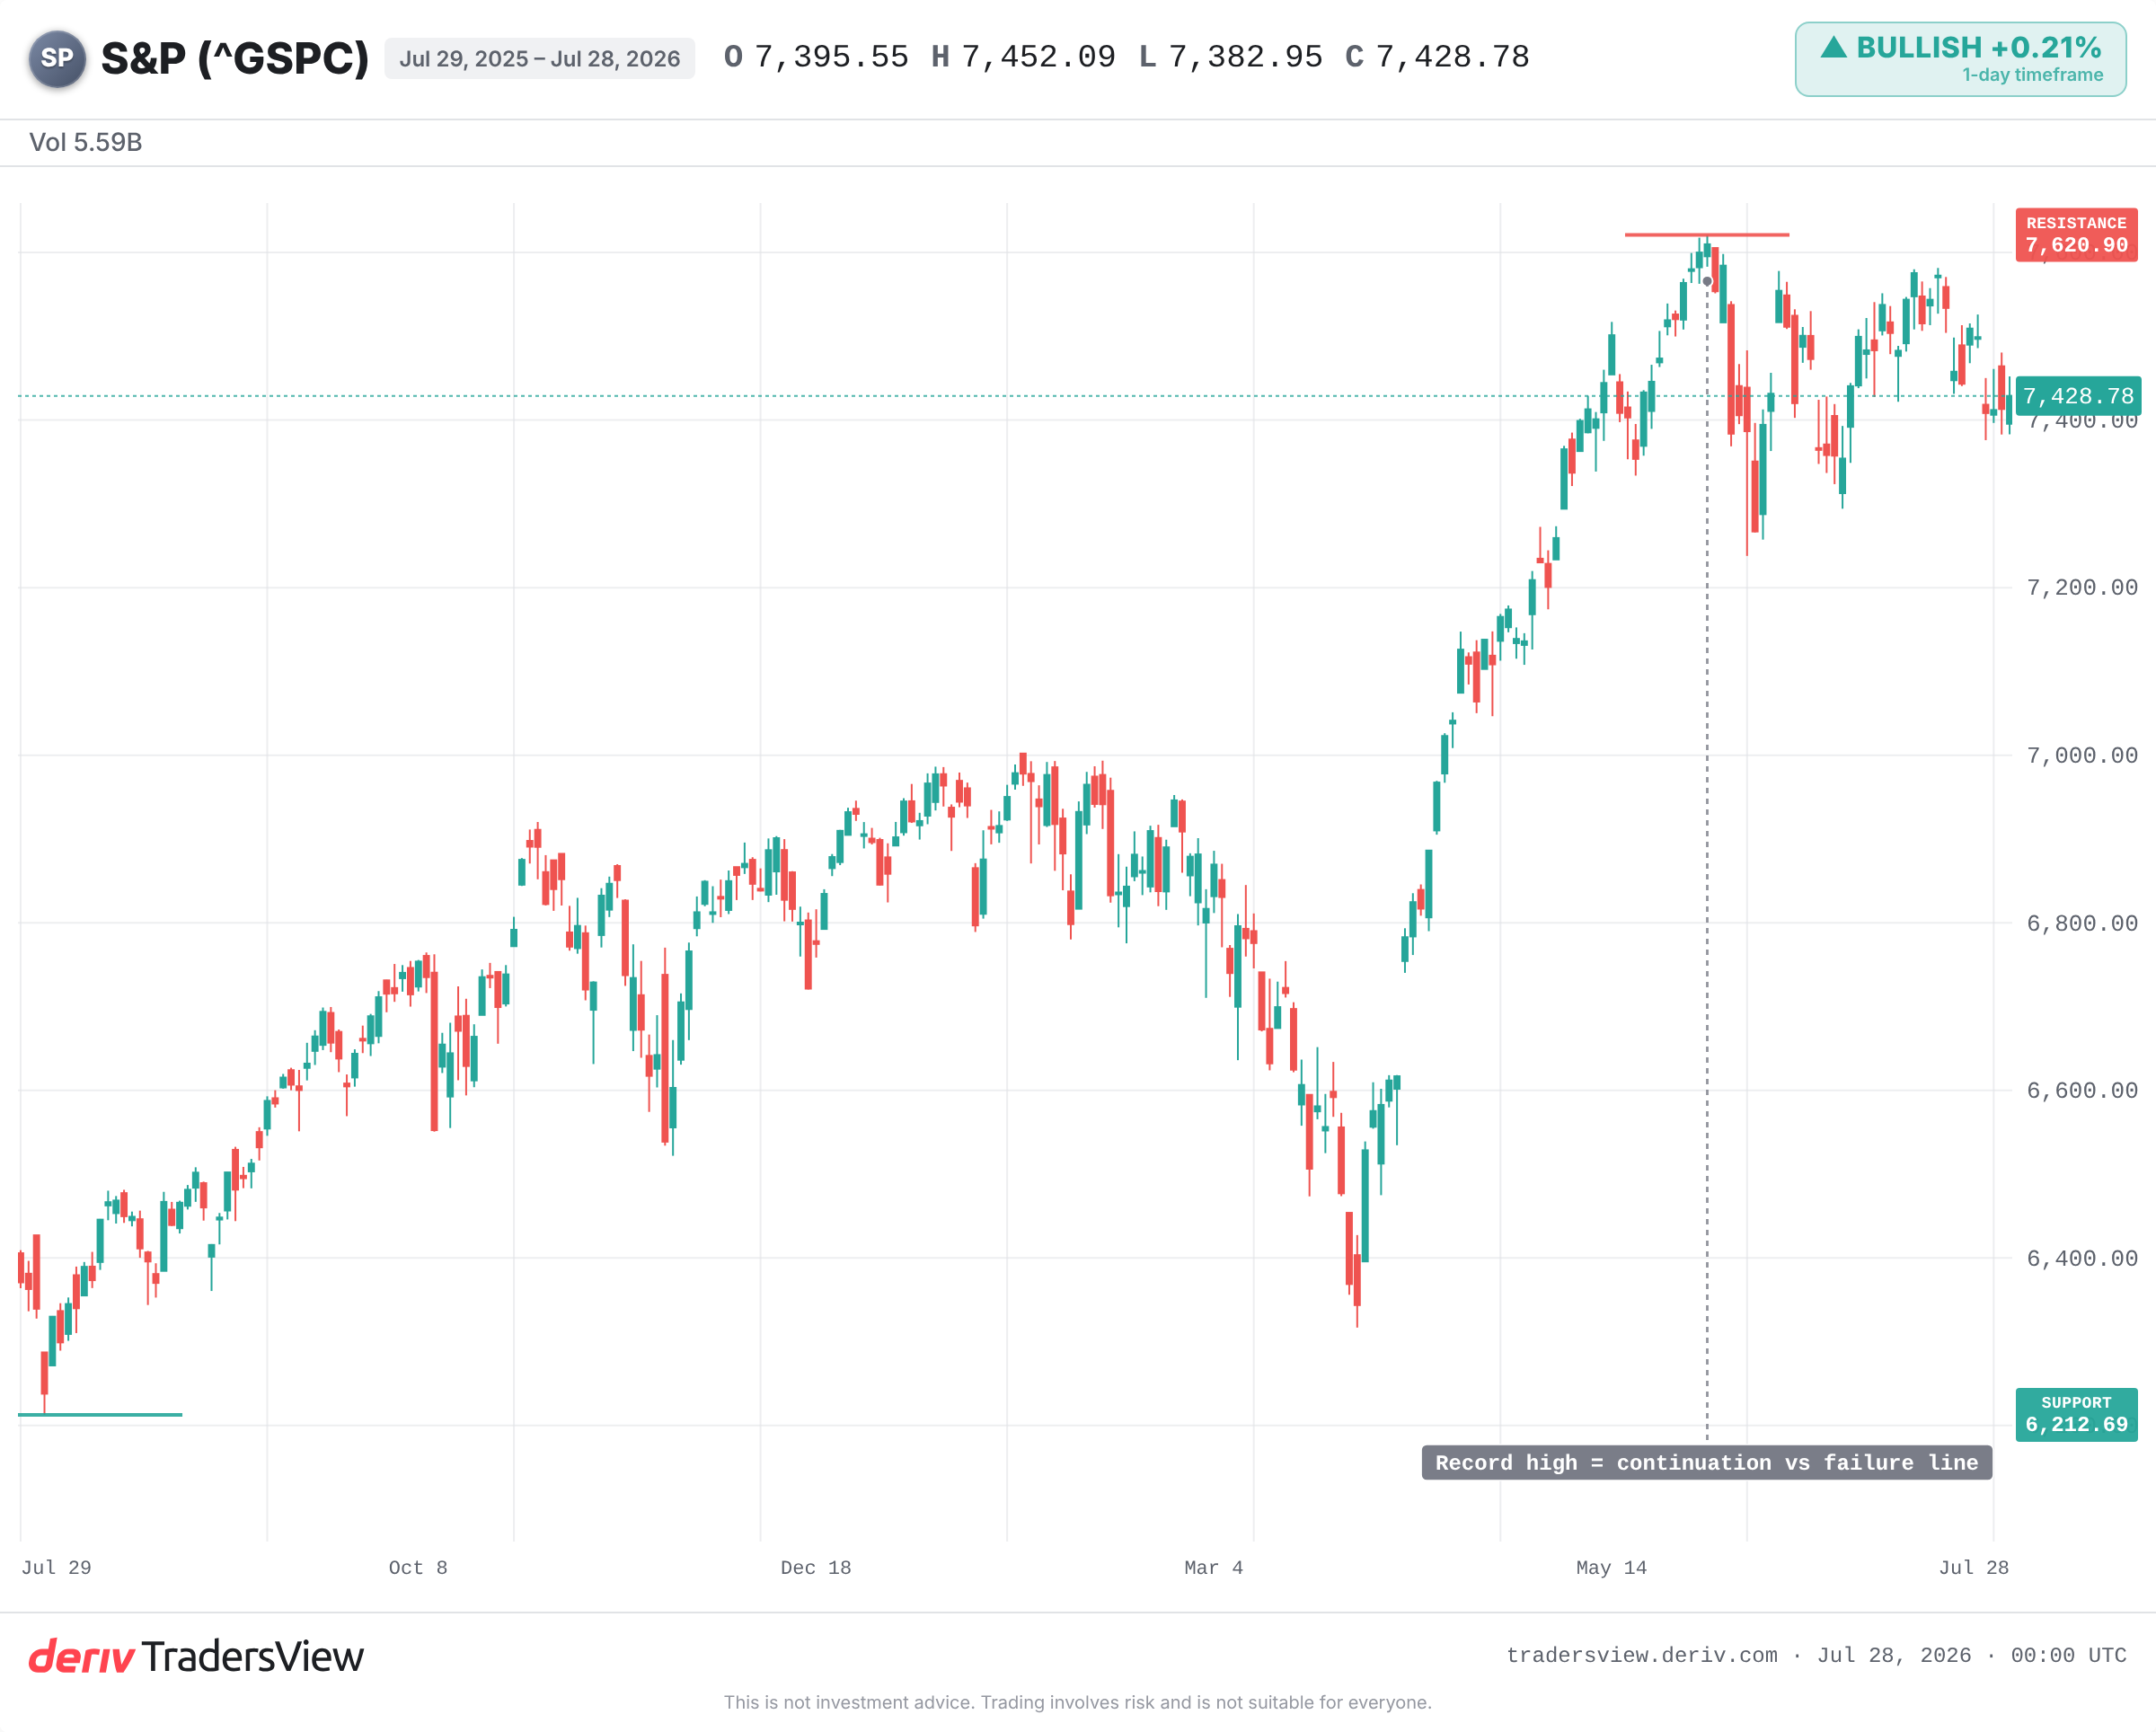
但引力的作用可以被長時間抵抗。更強大的力量能夠支撐市場,例如快速的盈餘成長、動能,或是一波新資金的湧入。目前,這股更強大的力量正是盈餘成長。
據報導,S&P 500 成分股公司的財測動能,已達到至少 2011 年以來的最高水準。這些公司不僅估值昂貴,其盈餘成長速度更是十多年來最快。這也是為何即使估值看似偏高,價格依然持續攀升的原因。
歷史告訴我們,在區間高點買入會發生什麼
歷史紀錄清楚顯示的是以年為單位,而非以月為單位的走勢。每當 CAPE 來到如此高的水準,未來數年的回報通常表現疲弱。
- 1999 年:CAPE 攀升至接近歷史新高。S&P 500 於 2000 年觸頂,並在 2002 年前下跌約 45%。採取買進並持有策略的交易者,花了數年時間才回本。
- 1929 年:當時極端的估值水準,最終演變成跌幅超過 80% 的崩盤。股價花了約 25 年才恢復。
- 1966 年:估值偏高,但並未伴隨泡沫故事。隨後整個 1970 年代走勢長期平淡,通膨更侵蝕了獲利。
- 2021 年:在新冠疫情後的反彈中,CAPE 回升至 38 以上。隨著利率上升,2022 年隨即出現約 25% 的大幅回調。
此模式並非指昂貴的市場會按表崩盤,而是指高進場價格會降低未來數年獲得強勁回報的機率,並在成長故事出現動搖時,加劇潛在的損失程度。
為何估值無法用於預測未來幾個月的走勢
在任何 12 個月的區間內,CAPE 幾乎無法提供任何有效資訊。十多年來,它一直是個不佳的擇時工具。市場已長期維持在接近歷史新高的估值水準,同時盈餘仍持續成長。
也有偏向耐心等待的論點。Crestmont Research 發現,S&P 500 任何連續 20 年的滾動期間,最終都是正報酬收場。只要將投資視野拉得夠長,進場價格的重要性就會隨之降低。
唯有當盈餘真正出現下滑,或利率大幅飆升時,看空者的觀點才會真正獲得證實。若 AI 驅動的生產力持續提升利潤率,當前的本益比倍數有可能是透過成長逐漸消化,而非劇烈反轉修正。
接下來需要關注的重點
支撐當前估值最重要的單一因素,就是盈餘財測。請留意這股動能是否能持續,或是否出現消退跡象。請將歷史新高視為走勢持續上漲,與回落至今年低點之間的分界線。同時也請密切留意公債殖利率,因為較高的折現率會降低未來昂貴盈餘在今天的價值。
昂貴並不等同於「該修正了」。市場仍可能持續上漲。然而,您所支付的價格決定了未來的機率,而目前這些機率,是靠著多年來最強勁的盈餘背景作為支撐。一旦這個支撐出現裂痕,引力終將發揮作用。
常見問題
Shiller CAPE(週期性調整本益比)比率,比較的是市場價格與其過去十年經通膨調整後的平均盈餘。將盈餘以十年期平滑化,能夠去除短期景氣循環的劇烈波動,提供一個更穩定的指標,衡量股票的昂貴程度。
並非如此。歷史上,高 CAPE 通常預示著未來數年回報較弱,但它無法預測下跌發生的確切時間點。市場可能在盈餘持續成長的情況下,維持高估值狀態長達數年,因此它更適合作為長期的引力訊號,而非短期的擇時工具。
是的。如果盈餘成長速度夠快,獲利便能追上價格,進而在指數不需大幅下跌的情況下降低估值。這取決於成長動能與利潤率能否維持,這也是為何盈餘財測是需要關注的關鍵指標。
較高的利率會提高適用於未來盈餘的折現率,進而降低這些盈餘在今天的價值。估值昂貴、高成長的股票對此最為敏感,因此公債殖利率飆升,往往對高估值股票造成最大衝擊。