
五分之一的石油供應經由霍爾木茲海峽運輸,為何石油價格回落至75美元?
伊朗宣布封鎖霍爾木茲海峽時,石油價格上漲超過3%,達到78.68美元,但隨後 WLDOIL 已回落至約75.06美元,因美國與伊朗緩和局勢的消息顯示海峽可能重新開放。市場所定價的是供應中斷持續的機率,而非最壞情況,這種落差正是初學者應該學習的重點。
Deriv 編輯團隊 · 2026年7月14日 · 3 分鐘閱讀

若霍爾木茲海峽 (Strait of Hormuz) 封鎖,將影響全球約五分之一的石油供應,但原油價格僅上漲約3%,隨後便回落。市場正在為中斷持續的機率定價,而非最壞情況。
伊朗宣布「封鎖」霍爾木茲海峽,並攻擊試圖通過的船隻。從表面上看,這是一起罕見且影響重大的事件。全球約20%的石油供應都經過這一條單一通道。
但市場走勢卻呈現出較為平靜的局面。石油價格在消息公布後飆漲至78美元以上,隨後回落至遠低於高點的水平。這種衝擊與價格之間的落差,正是我們應該學習的重點。
為何令人擔憂的關鍵通道消息,不一定會導致對應比例的價格波動
關鍵通道是每一桶石油都必須經過的單一節點。若將其封鎖,理論上的影響將極為巨大。但價格並不會依照理論上的最大影響做出反應。
市場會為兩件事定價:中斷可能帶來多嚴重的影響,以及這種情況實際發生並持續的可能性有多高。一項聲明並不等同於確認且持續的交通中斷。交易者會依據該聲明成立的機率,對消息進行折價評估。
因此,市場反應所反映的是機率,而非確定性。3%的波動表明市場確實重視這一威脅,但也懷疑海峽是否會完全封鎖並持續下去。
兩次過去的衝擊事件揭示其中的差異
2019年發生在阿曼灣 (Gulf of Oman) 附近的油輪攻擊事件,當天導致石油價格飆漲。然而海峽依然保持開放,石油流通未受影響,漲勢在幾天內便消退。市場所擔憂的封鎖情況最終並未發生。
2022年俄羅斯入侵烏克蘭則截然不同。那是一次真正且持續的供應衝擊。石油價格一度飆升至接近130美元的歷史高點,並且這一走勢持續了數個月,因為供應中斷確實是真實發生的。
價格波動的幅度和持續性,取決於供應中斷的持續性,而非消息本身的戲劇性。一次在幾天內便消退,另一次則持續了數個月之久。
樂觀論點:市場是否過於掉以輕心?
確實存在另一種合理的觀點。如果霍爾木茲海峽真正封鎖並持續關閉,全球約五分之一的供應將受到影響。此時價格接近2022年的歷史高點,甚至更高,也是合理的。
依照這一觀點,溫和的市場反應低估了尾部風險 (tail risk)。這是一種真實存在的可能性,而非無的放矢。若油輪真的停止航行、改道,且保險公司開始退出海灣地區的運輸業務,這種觀點便會成為正確的解讀。
然而,目前的證據傾向於另一個方向。今年多次發生的緊張局勢升級,導致油價飆升至70美元後段,但市場走勢一再回落。市場持續將每一次封鎖聲明,視為一種機率事件來處理。
在對霍爾木茲海峽消息做出反應前,應關注哪些重點
關鍵訊號在於供應中斷是否真實且持續,而不在於消息本身的聲量大小。
- 確認且持續的油輪交通中斷,而不僅僅是一項聲明。
- 海灣地區運輸保險費與航運費率的飆升,是供應中斷確實發生的訊號。
- 美國與伊朗之間局勢升級或緩和的相關消息。
- 石油價格突破並維持在近期高點區間之上,相較於回落至今年的中間區間。
- OPEC+ 的備用產能,或能抵銷霍爾木茲海峽風險的管線路線。
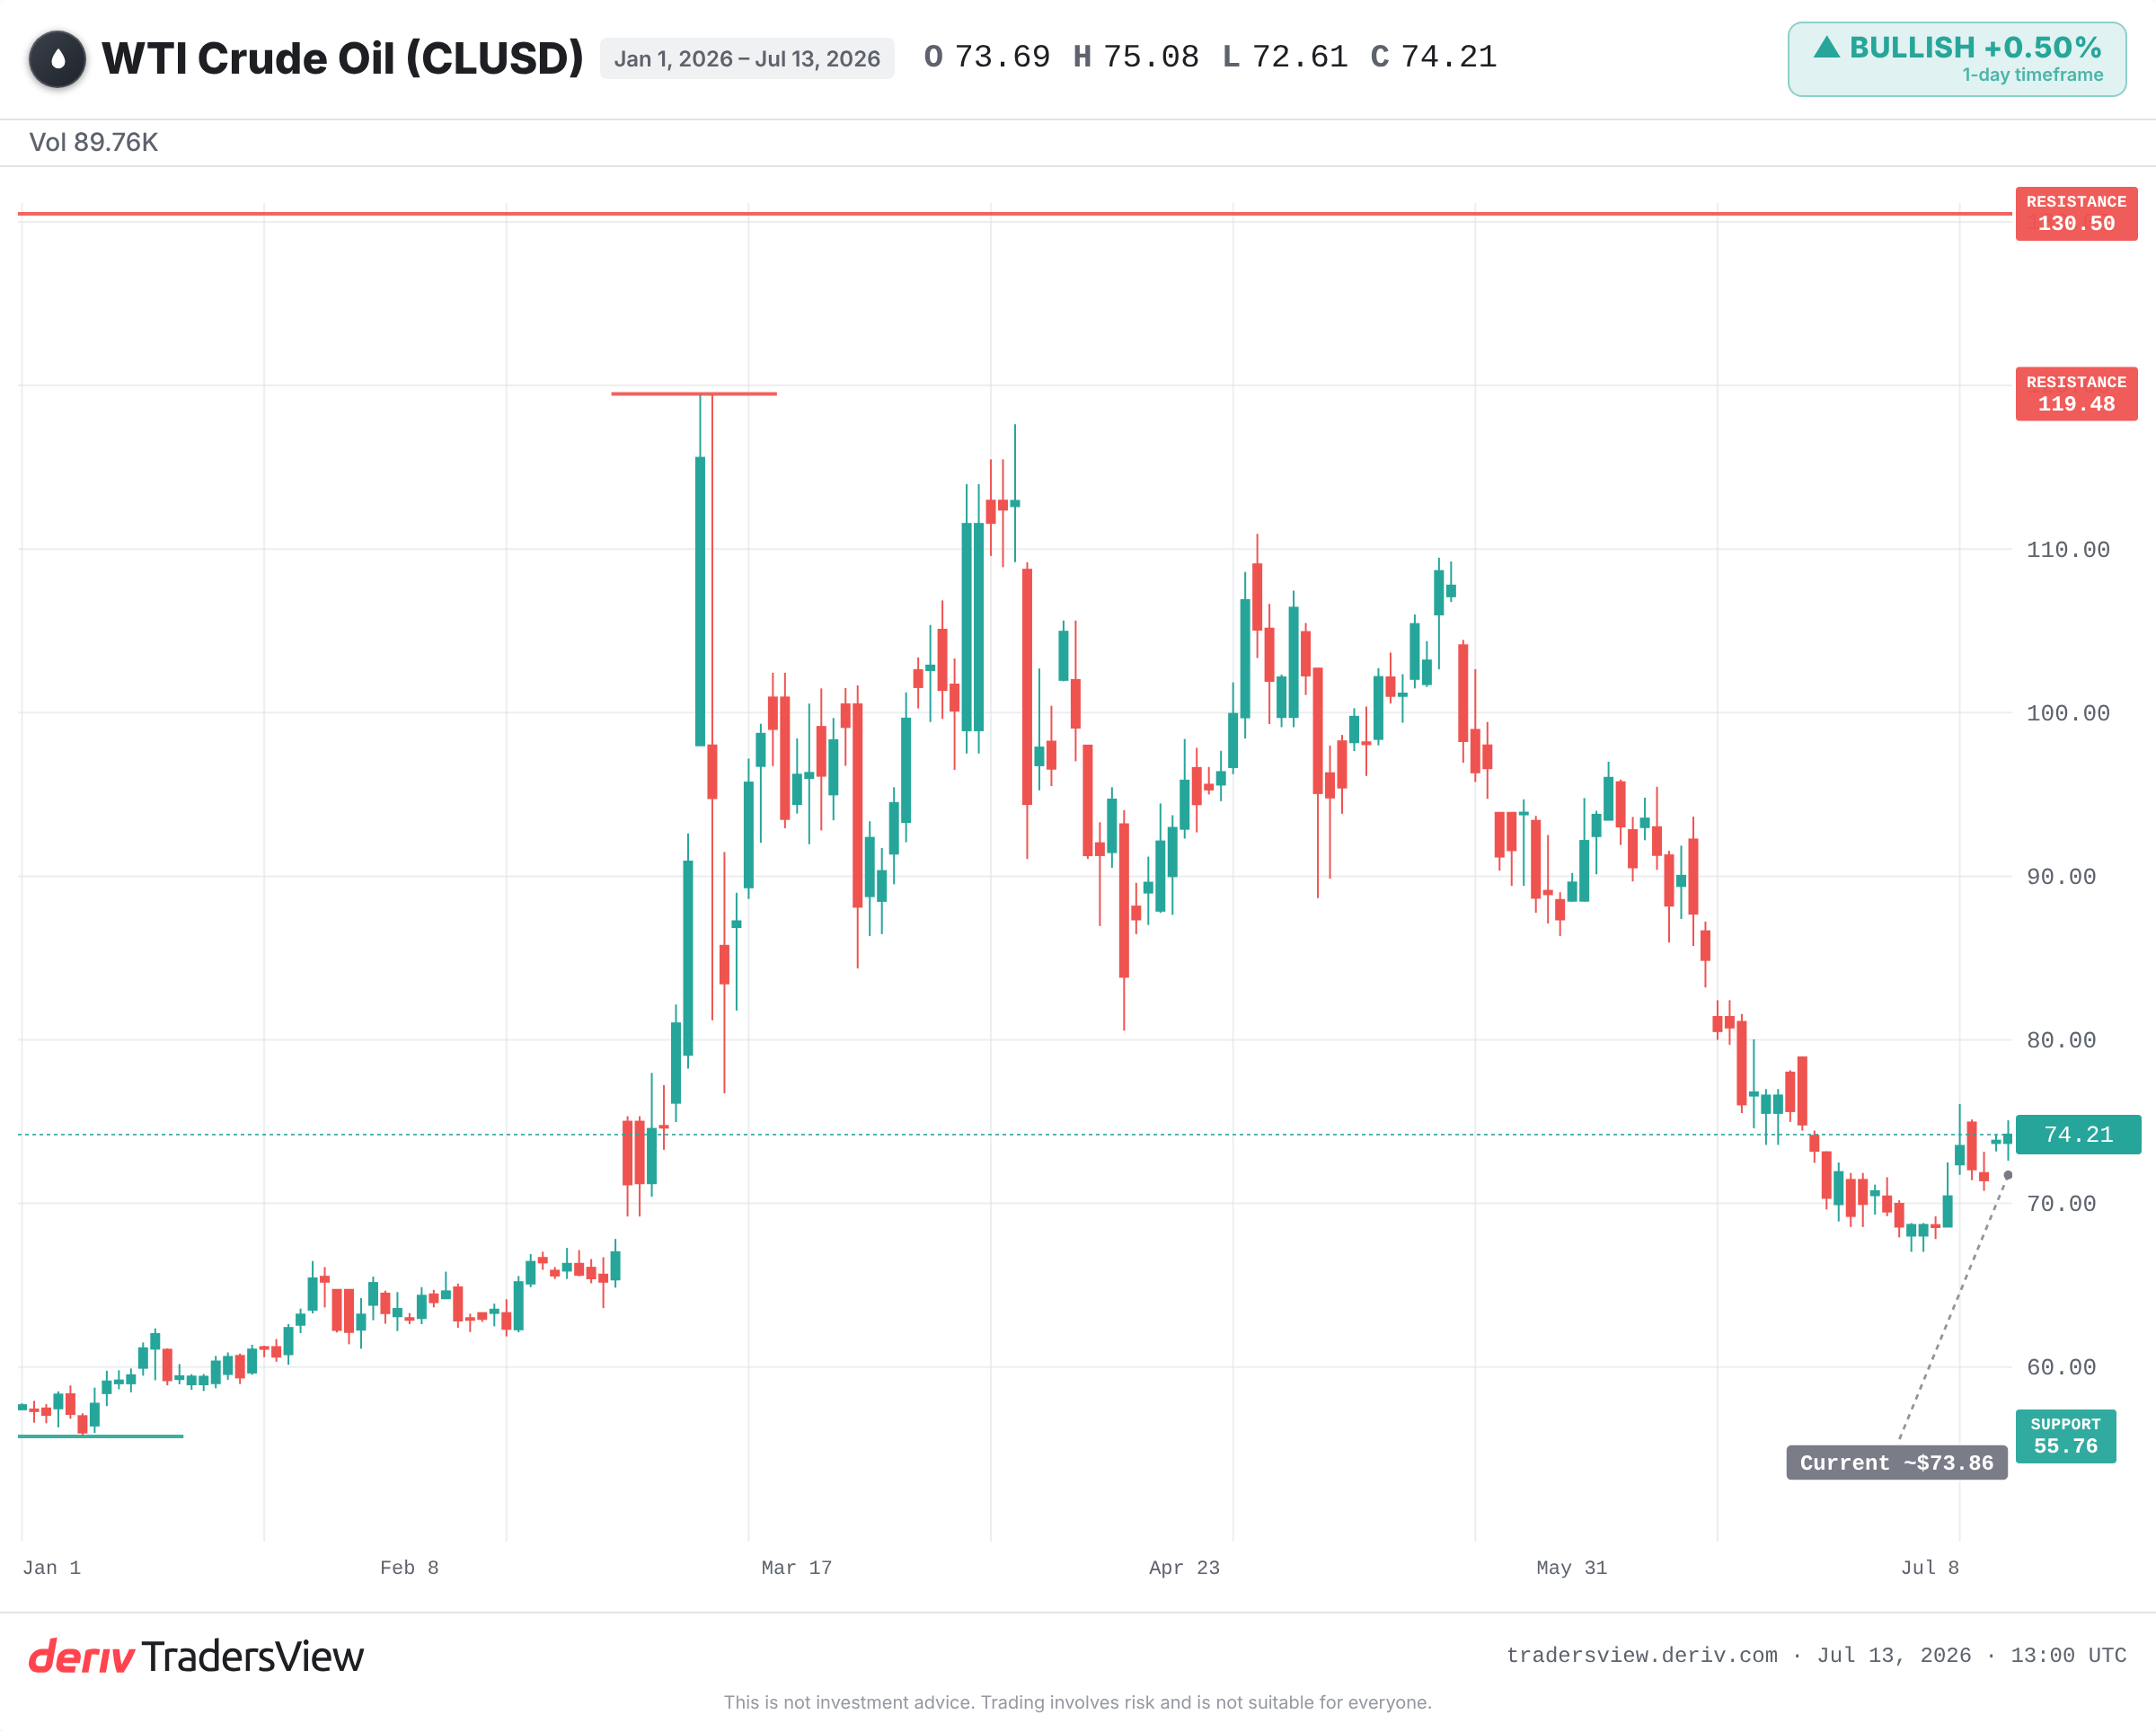
一個關鍵的通道,足以牽動整個市場。但一則關於封鎖的消息,只是第一項輸入資訊。真正決定長期走勢的,是供應是否真的中斷。
與地緣政治消息相關的 Volatility 波動劇烈,且可能快速反轉。本文僅為教育與評論內容,並非交易訊號。
常見問題
全球約有五分之一的石油供應經由霍爾木茲海峽運輸,這也是為何任何對該海峽的威脅,都會引來遠超一般小幅價格波動的高度關注。
唯有確認且持續的油輪交通中斷,而非僅僅是一項聲明,才會造成這種情況。相關訊號包括油輪改道或停止航行,以及保險公司和航運業者開始退出海灣地區的運輸業務。
最初的飆漲反映的是理論上的影響,隨後價格回落,是因為交易者判斷封鎖情況不太可能完全發生或持續下去。市場會依據該聲明成立的機率,對消息進行折價評估。
備用產能與替代管線路線,能夠部分抵銷霍爾木茲海峽的風險,這也是市場可能將封鎖威脅視為未造成全面供應損失的原因之一。請留意 OPEC+ 針對這兩方面所發布的公告。