
晶片率先遭拋售:是警訊,還是純粹獲利回吐?
為何半導體產業領先市場漲跌、晶片拋售何時代表廣泛疲弱,以及單一個股何時會因自身需求而獨立走強。
Deriv 編輯團隊 · 2026年7月8日 · 3 分鐘閱讀
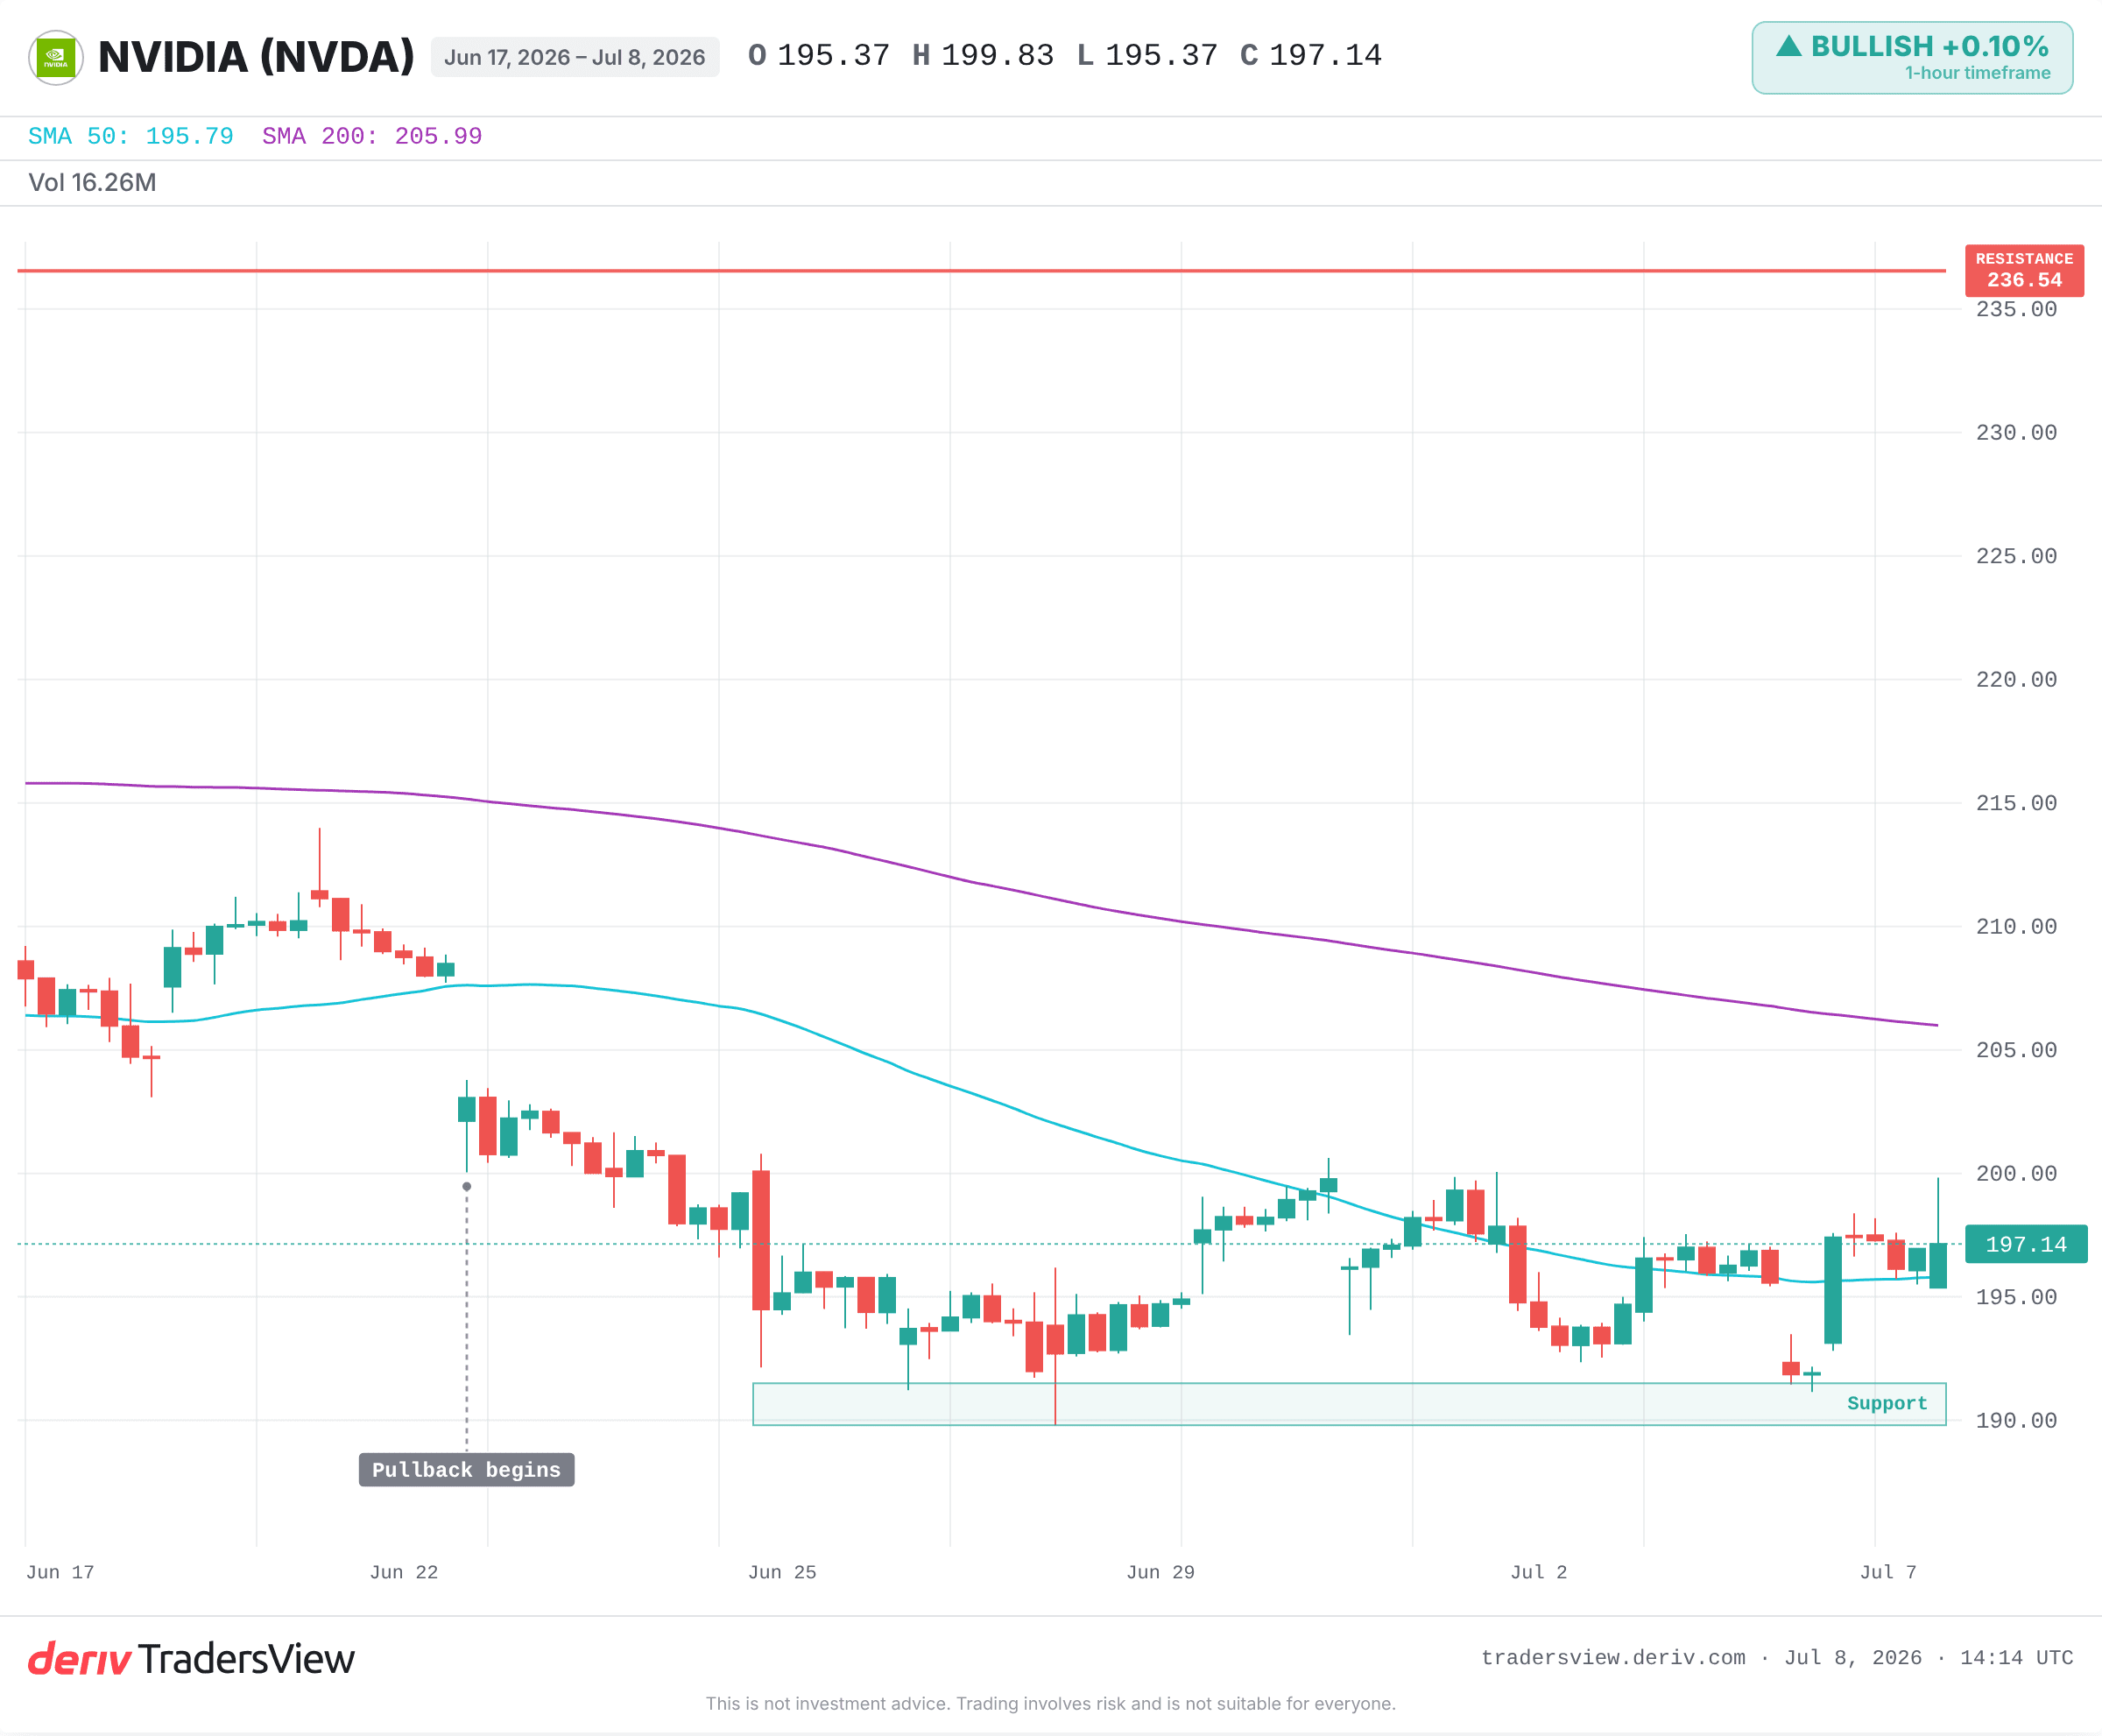
當半導體遭大幅拋售時,大盤往往隨之下跌,因為晶片位於所有科技故事的上游,其定價總是領先其他產業。這正是那斯達克指數因大型科技股下滑背後的模式。更難回答的問題是:這次下跌究竟是早期警訊,還是市場最熱門交易中的單純獲利回吐?
為何晶片製造商的走勢總是領先其他市場
晶片是現代科技的原材料。每個 AI 模型、雲端服務和手機都仰賴晶片運作。因此,晶片訂單反映的是企業數月後的建置計劃,而非目前的銷售情況。
這使得半導體成為整個供應鏈中定價最具前瞻性的一環。當投資者轉趨謹慎時,他們會先賣出最具週期性、估值最高的個股,而這通常就是晶片股。其他科技股往往隨後才跟上腳步。
晶片拋售潮真的會帶動整體市場走低嗎?
歷史告訴我們,確實有可能。2021 年末,半導體股率先見頂回落,領先於大盤。那斯達克與 S&P 500 指數在數月後才確認下跌趨勢,而晶片股在整個 2022 年都是受創最深的族群之一。
2018 年中也出現過類似情況。半導體股因貿易與需求擔憂大幅下跌,遠早於大盤在 12 月底才出現的崩跌。最嚴重的案例發生在 2000 年:當時網路基礎建設支出被證實難以持續,晶片與硬體股率先崩跌,領先於隨後長達數年的科技股空頭市場。
在每一次案例中,晶片股都率先走弱,指數隨後跟進。這個訊號比真正的下跌痛苦早了數週,有時甚至早了數月出現。
單一晶片股何時會因自身需求而獨立走強
這個模式同樣適用於反方向。2018 年驚嚇過後,晶片股也在 2019 年需求再度加速時率先帶動反彈。帶動下跌的同一群股票,往往也會帶動反彈。
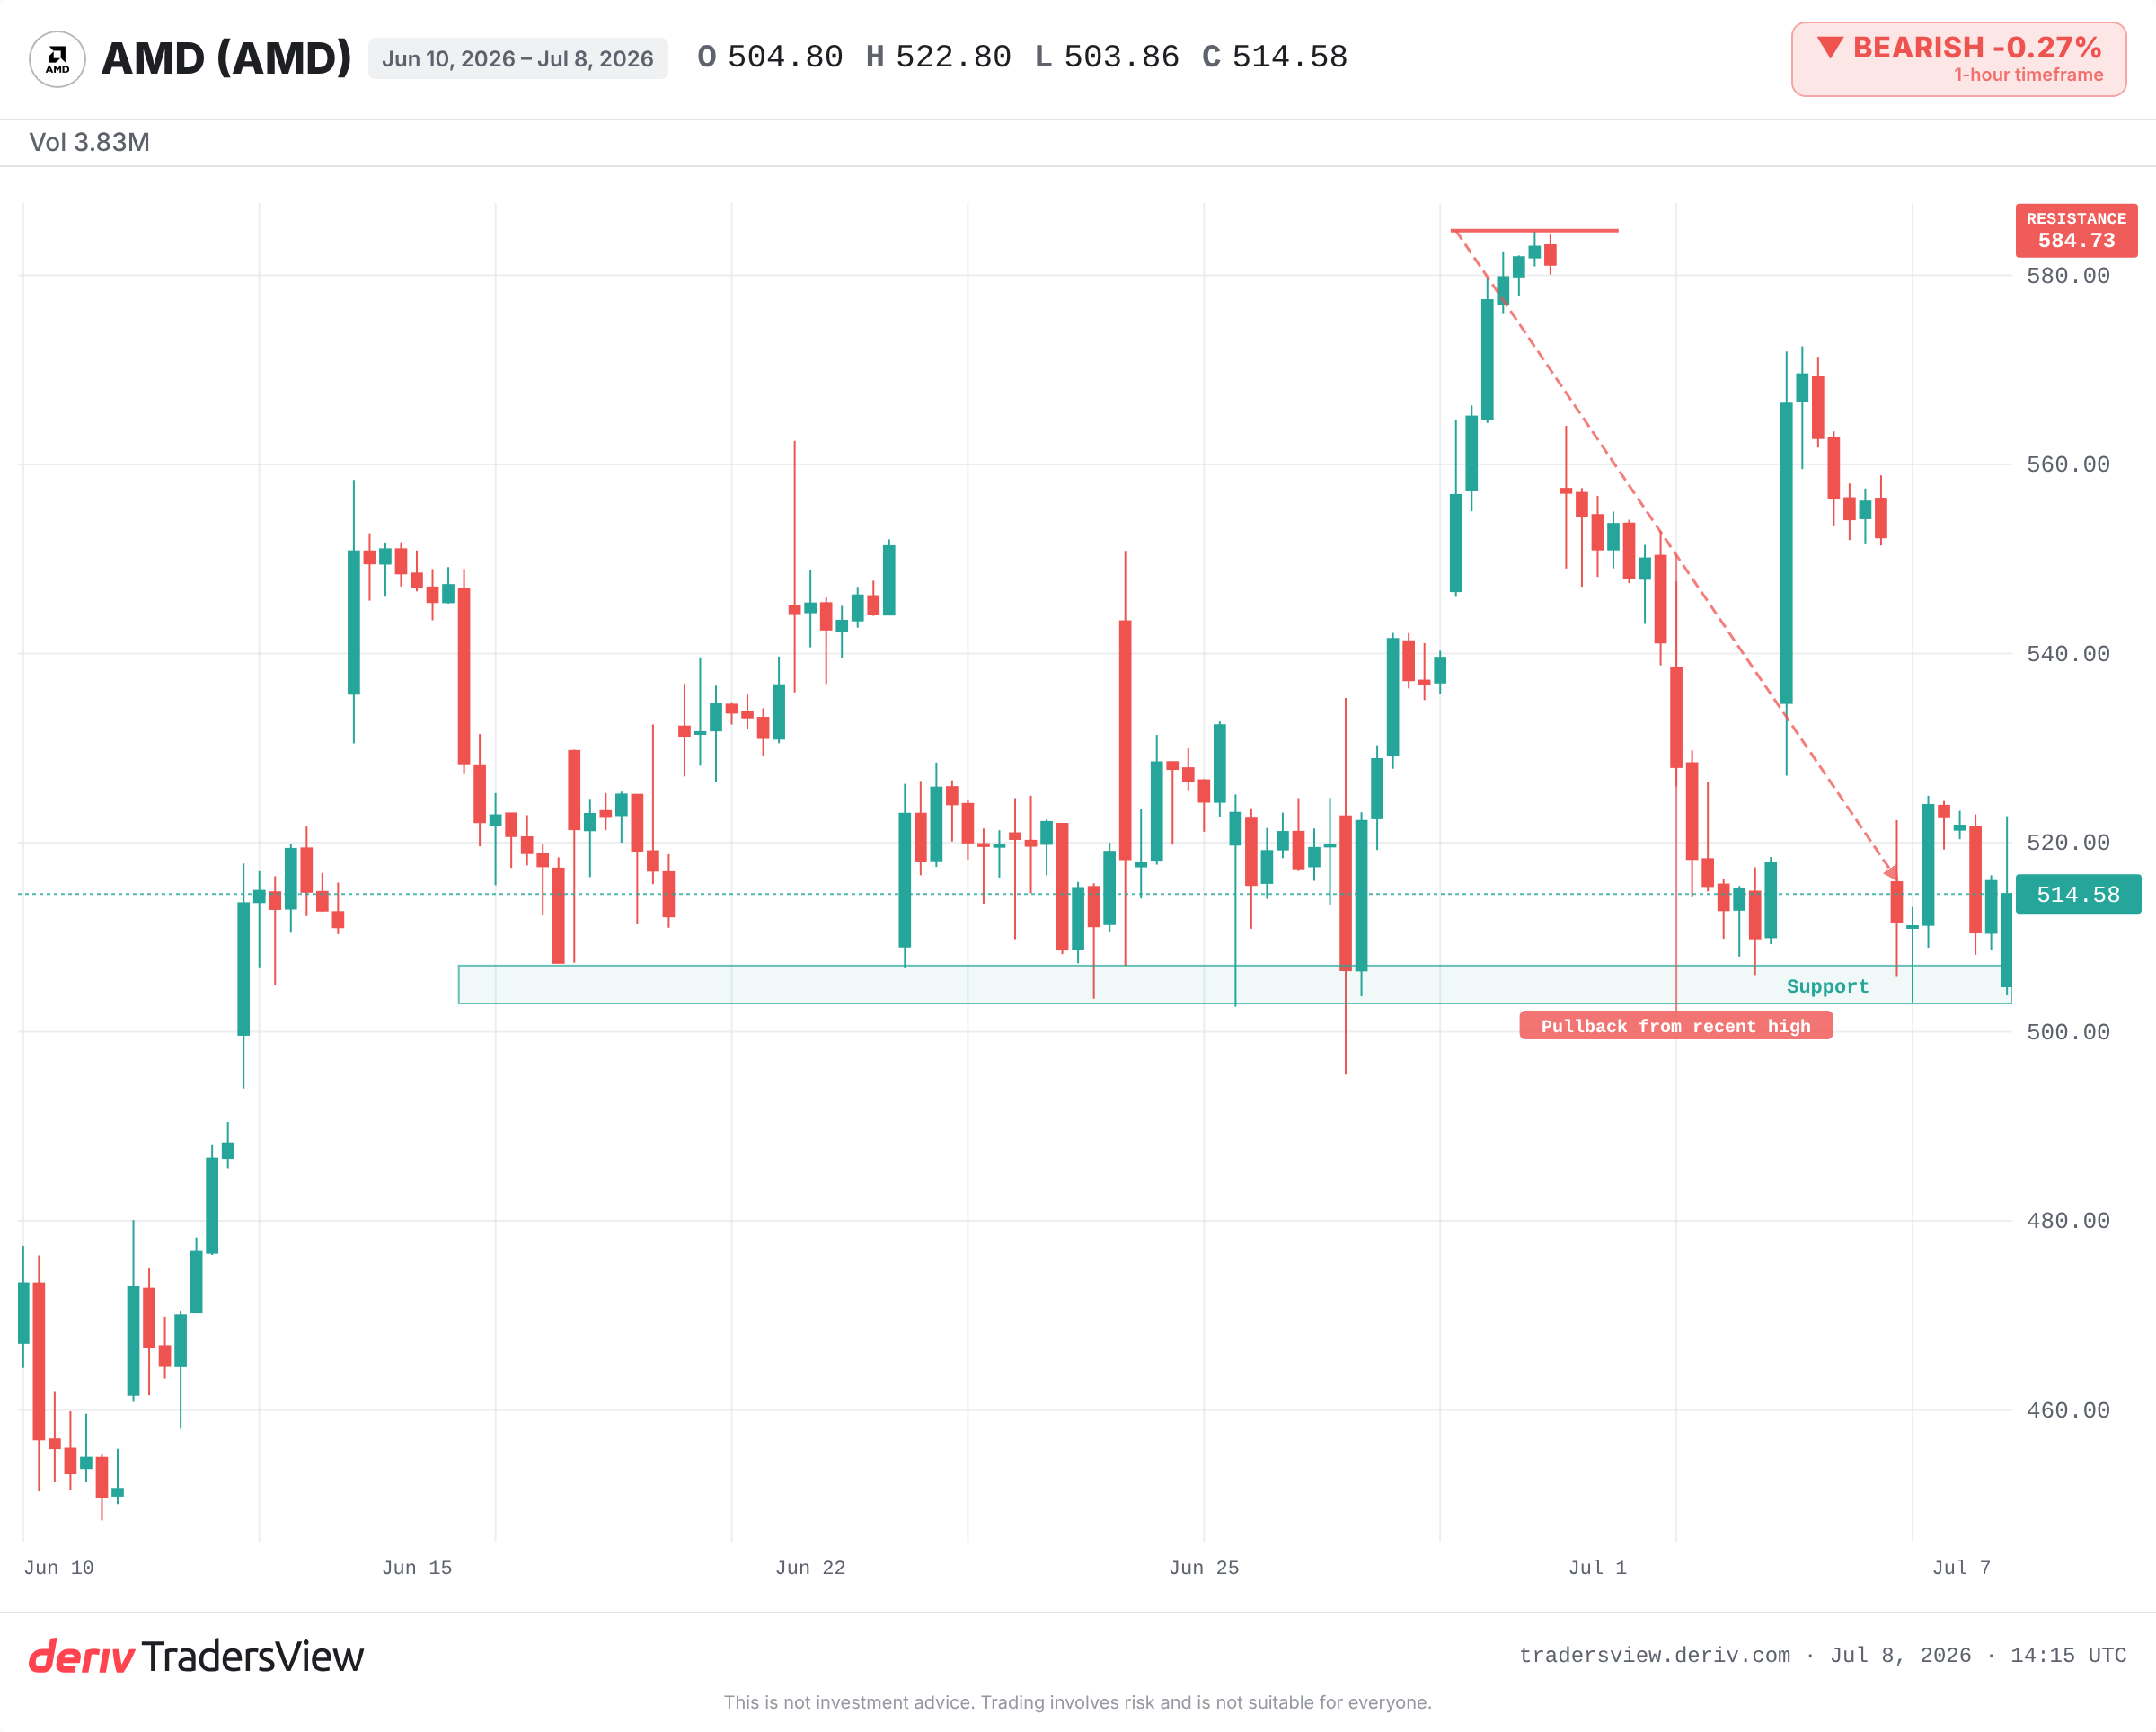
這就是所謂的獨立走強。在強勢上漲後出現的晶片股回調,往往只是獲利回吐,而非需求訊號。只要終端需求保持穩健、訂單持續流入,領頭股即可逆勢走高,即便整個族群表現動盪。其自身的週期可以凌駕於市場整體氛圍之上。
關鍵線索在於賣壓止於何處。若賣壓僅限於晶片股,看起來像是資金輪動;若擴散至軟體股、金融股與週期性股票,則顯示情況可能更為廣泛。
該觀察什麼來分辨兩者差異
真正的需求檢驗來自客戶,而非晶片製造商本身。主要雲端支出大戶——Microsoft、Alphabet、Amazon 與 Meta——會在財報電話會議上為資本支出提供指引。這些指引才是最終填滿晶片訂單簿的關鍵。
- 廣度:賣壓是廣泛的,還是侵限於少數熱門個股?
- 擴散程度:疲弱是否蔓延到半導體以外的軟體股與週期性股票?
- 指引:超大規模雲端服務商是維持還是削減其支出計劃?
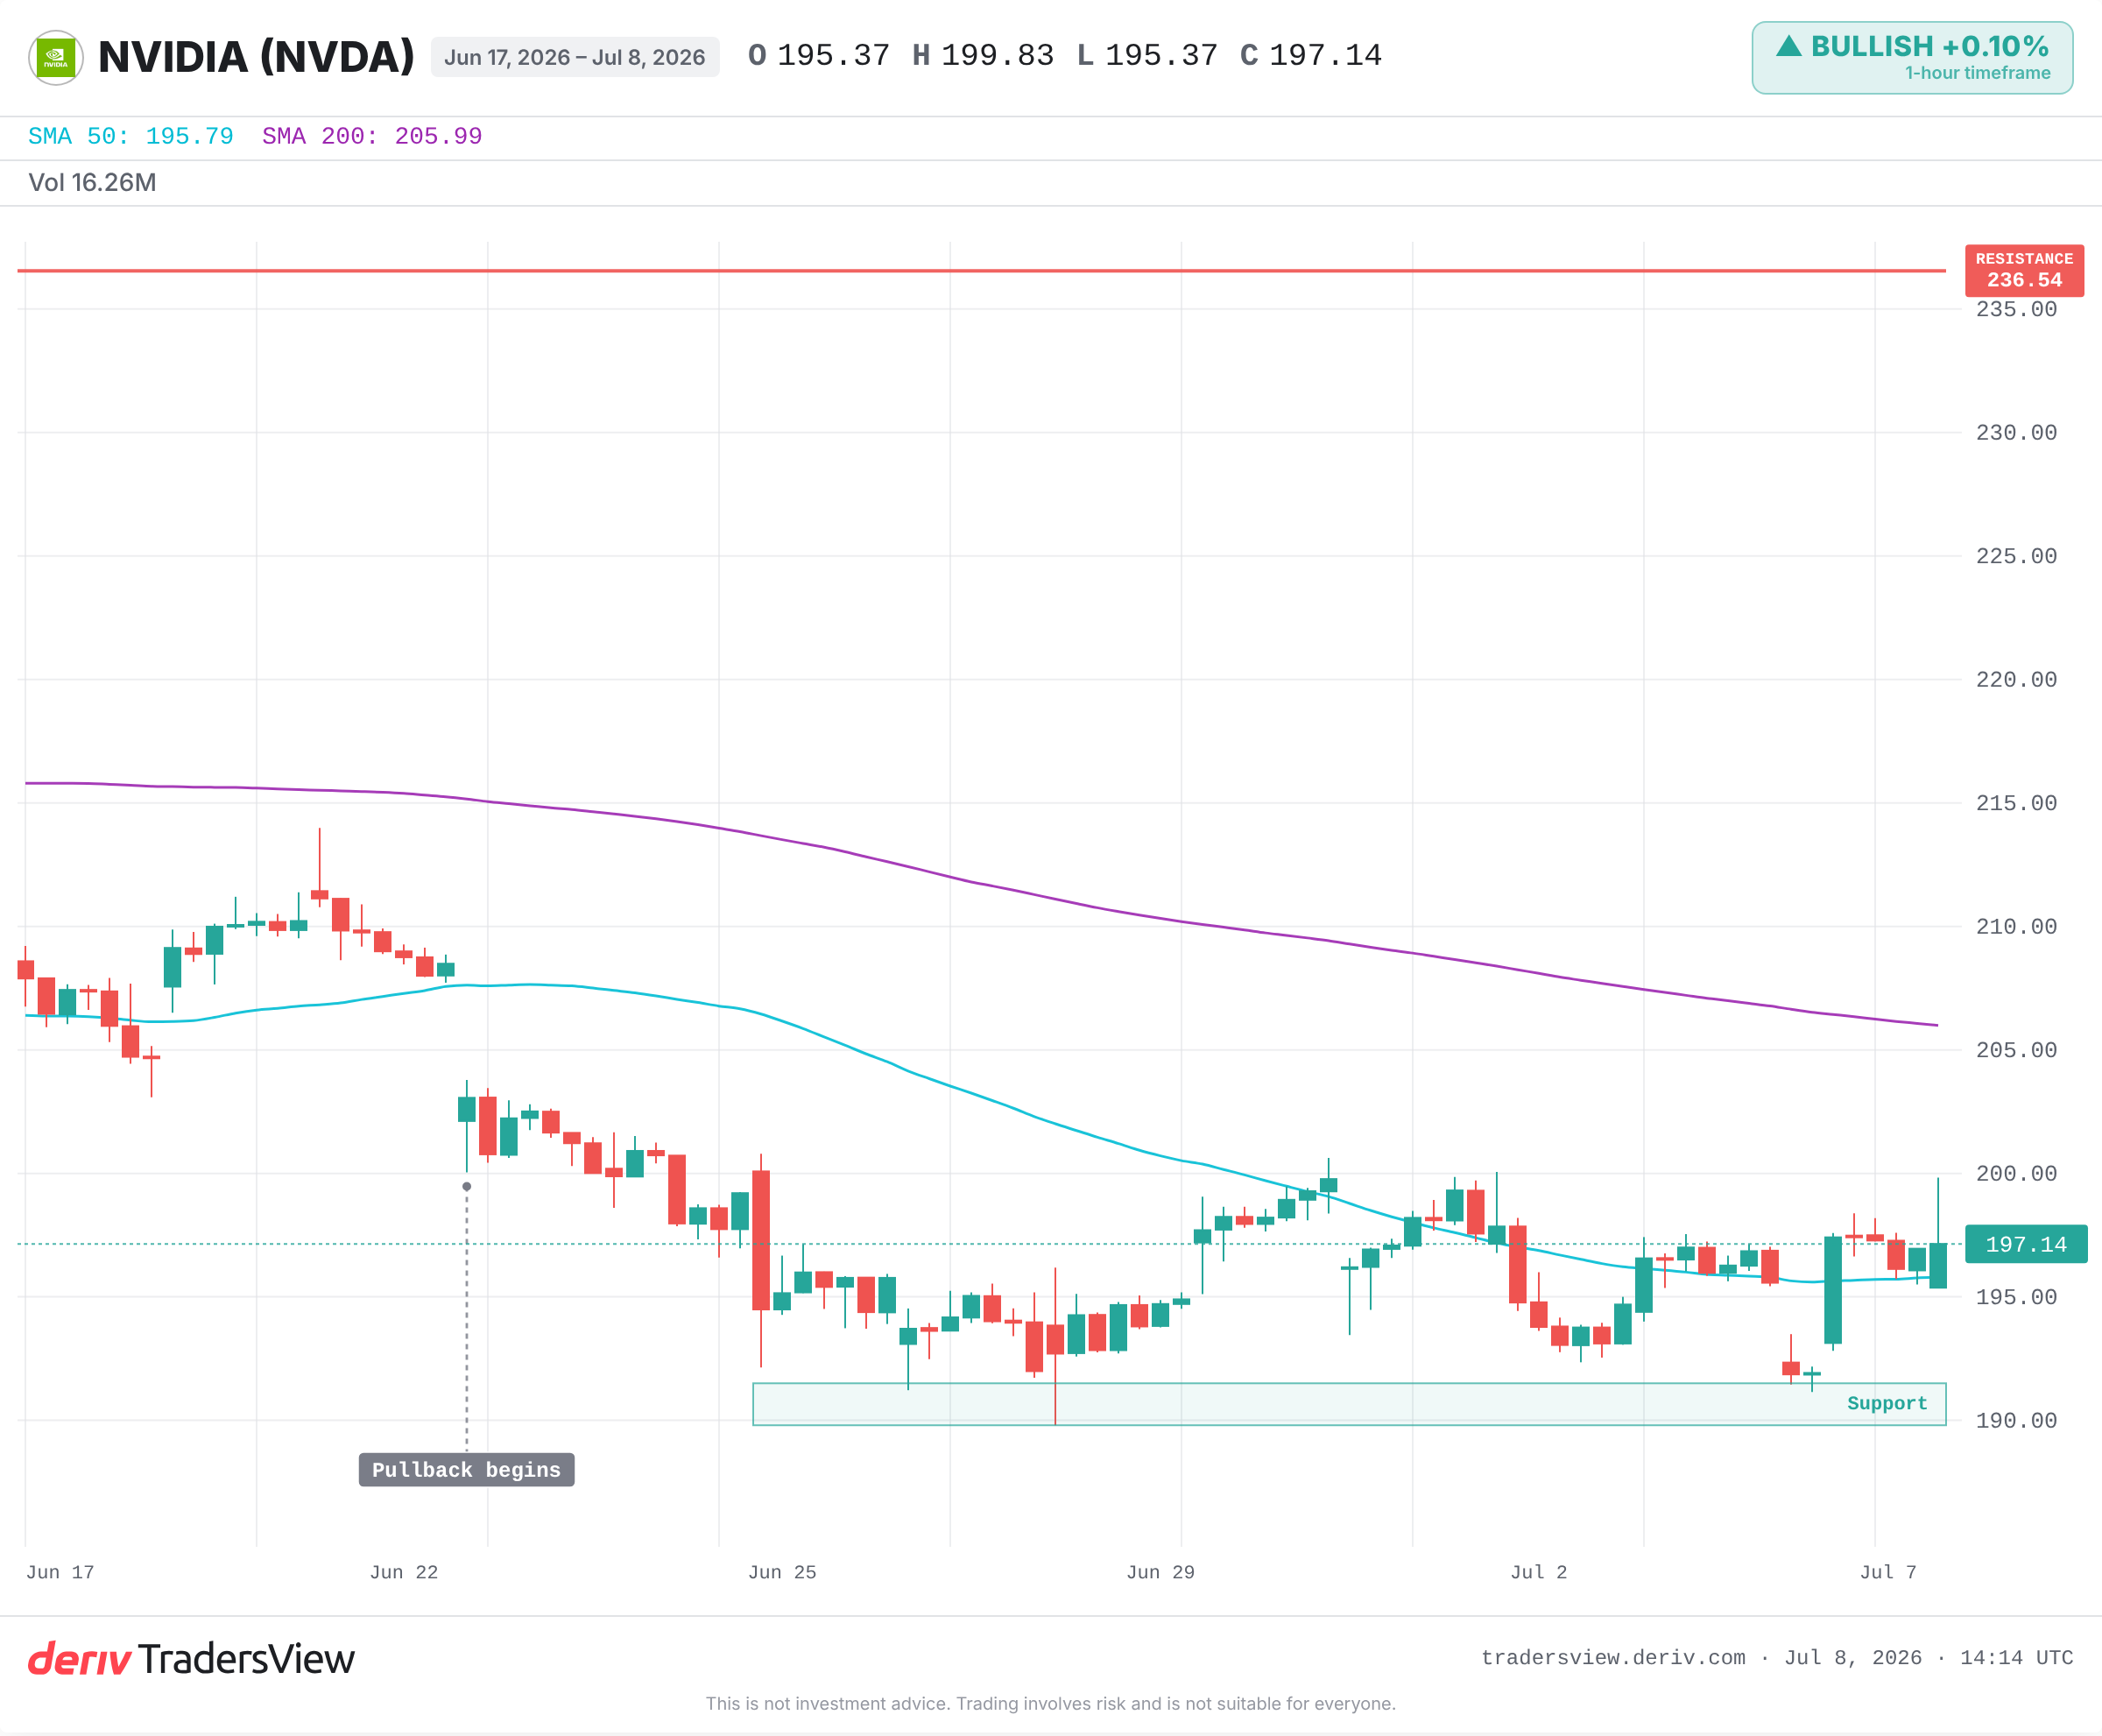
- 支撐:Nvidia 是否能守穩在 52 週低點區間之上,或是跌破近期支撐?
目前的證據傾向於認為,劇烈的晶片拋售值得重視,不應輕忽。但唯有在跌勢擴散、市場廣度惡化,且晶片客戶實際削減支出的情況下,這個警訊才算真正獲得確認。在此之前,最熱門交易中出現的動盪,可能僅僅就是動盪而已。歷史告訴我們,應關注後續走勢的延續性,而非第一個下跌的交易日。
常見問題
SOX 指數即費城半導體指數,是追蹤主要晶片製造商的基準指數。交易者將其視為整個半導體產業的指標,並進一步作為科技需求的早期觀察依據。
晶片需求會隨著整體經濟與科技投資週期而起落。企業擴張時訂單激增,企業縮減時訂單下滑,因此晶片股的獲利波動幅度比較穩定的產業更為劇烈。
大型雲端公司是先進晶片的最大買家之一。其在財報電話會議上提供的資本支出指引,預示了未來的訂單狀況,因此穩健的指引有助於晶片製造商,而削減支出則會對其造成壓力。
不一定。熱門科技股的大幅下跌,往往只是獲利回吐或資金輪動,而非持續性的頂部訊號。更廣泛的警訊通常需要疲弱蔓延至各產業,並伴隨市場廣度持續惡化。