
中國剛剛為自己打造了一個撤銷AI交易的槓桿
中國以AI安全為由撤銷了Meta的20億美元Manus交易。失去的這筆交易影響微小,但新的監管先例才是交易者面臨的持久風險。
Deriv 編輯團隊 · 2026年8月12日 · 3 分鐘閱讀

中國迫使Meta撤銷其20億美元的Manus收購案,但失去這筆交易並非重點,新的監管槓桿才是。
這筆減記對Meta而言微不足道。真正重要的是先例:北京首次運用其外國投資安全審查來逆轉一筆跨境AI交易。這是一項新規則,而規則會在單一交易被遺忘許久之後,持續為整個產業重新定價。
市場為何對20億美元的撤銷案無動於衷
對Meta而言,20億美元只是個捨入誤差。相較之下,Reality Labs今年單一季度就虧損超過46億美元。該股股價仍遠高於2026年低點,且與先前高點相去不遠。
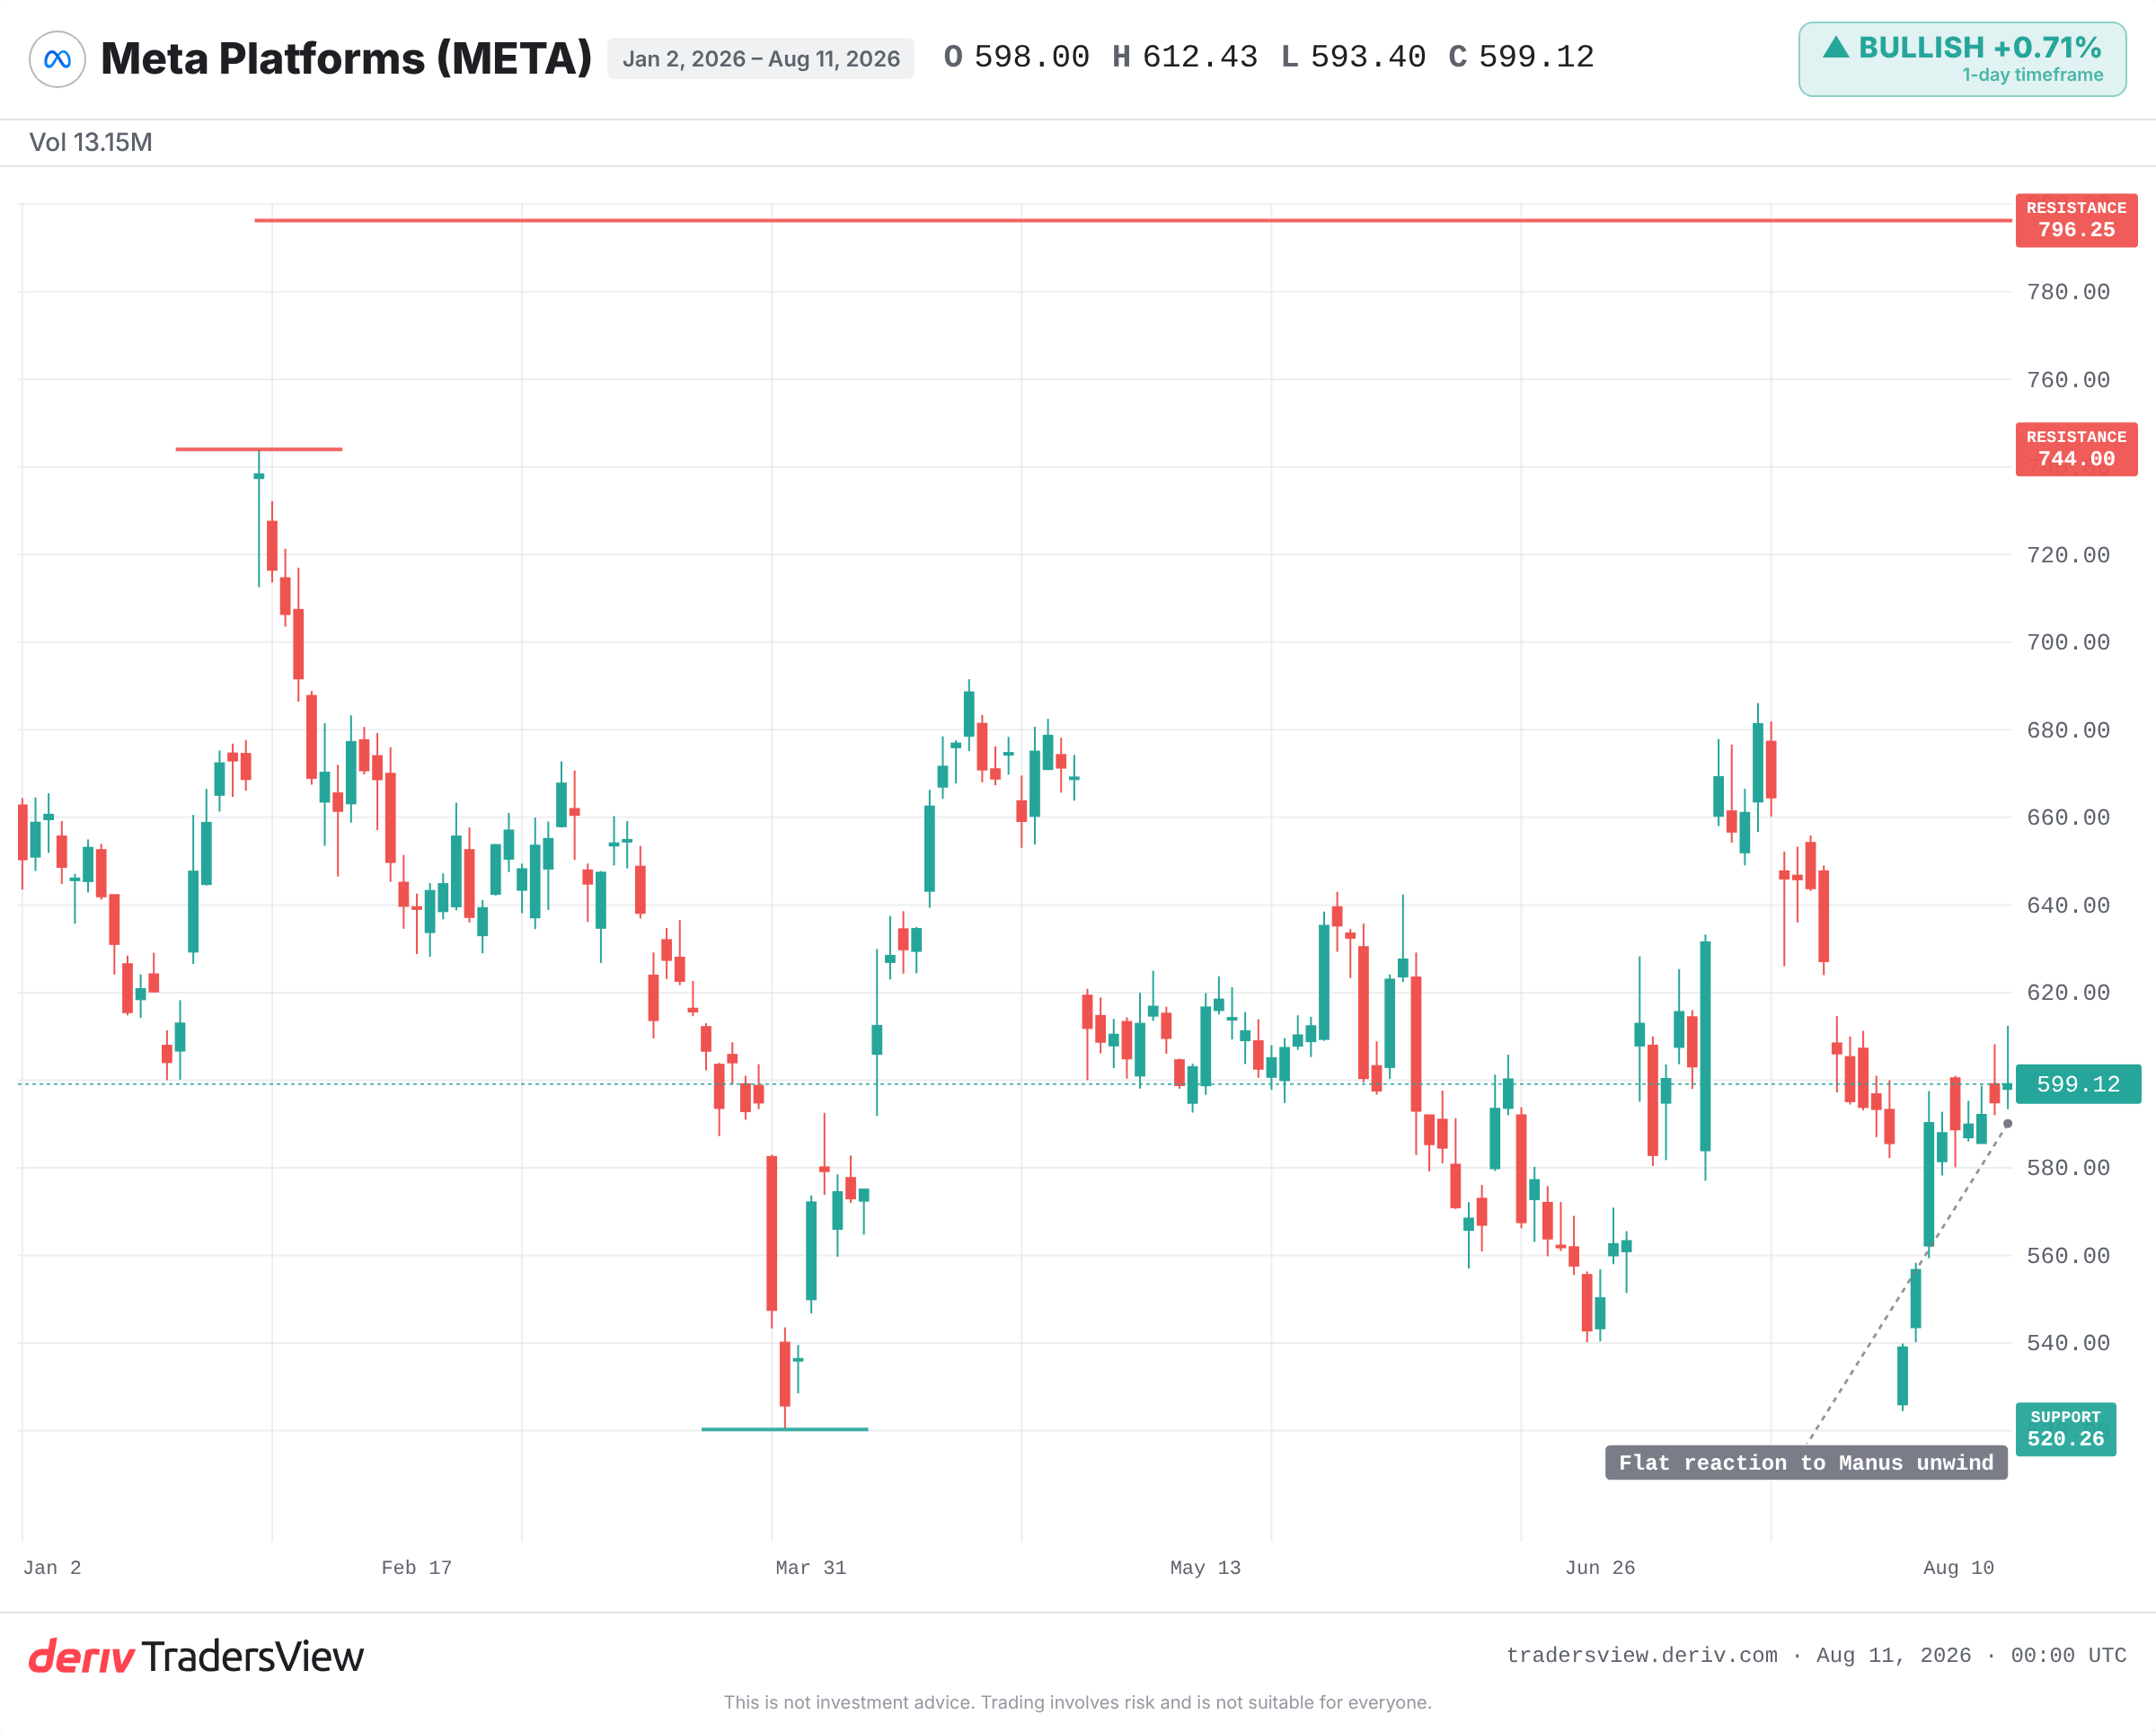
走勢平淡正是市場將此事視為對盈利無重大影響的線索。單就數字來看,這樣的解讀是合理的。Manus交易對單一季度的影響微乎其微,更遑論對估值的影響。
監管機構首次採取行動時的先例交易邏輯
單一交易是按其自身經濟效益定價的。而新的監管權力,則會對其可能觸及的每一家公司重新定價。
中國國家發展和改革委員會(NDRC)做了一件前所未有的事:以AI安全為由撤銷一筆美國科技收購案。一旦政府主張這項權力,便傾向於再次使用它。第一個案例的抗爭成本最低,卻也最難被推翻。
先例,而非交易本身,才是持久的風險所在。
為何「新加坡洗白」不再能讓交易逃脫監管
Manus曾進行境外重組,此舉被批評者稱為「新加坡洗白」:在中國境外註冊,希望藉此逃避其審查。但這並未奏效。
監管機構仍舊觸及了這筆交易。對任何在建模跨境AI併購的人而言,這堵住了一條常見的逃脫途徑。境外結構不再是護身符,這也改變了未來交易的達成方式與定價方式。
歷史對首例審查案有何啟示
這種模式早有先例。2018年,美國外國投資委員會(CFIUS)以國家安全為由阻止Broadcom對Qualcomm的收購,這是首例在公告前即遭阻止的案例。此後,安全審查便成為科技業併購的例行關卡。
2020年,中國在螞蟻集團上市前數日,叫停了其規模龐大的IPO並迫使其進行重組。另外,美國也推動字節跳動(ByteDance)剝離TikTok在美國的業務。
在每個案例中,受影響的標的都承受了持久的政策風險折價,無論原始交易的經濟效益為何。這帶來的教訓並非Meta會因此下跌,而是一道新開啟的關卡一旦打開,便不會輕易關閉。
看跌論點何時才會真正成立
平淡的市場反應或許是正確的。看跌論點唯有在先例擴大適用時才會成立。
需留意其他政府,包括美國CFIUS,是否援引此案來審查AI交易。留意中國是否有任何跡象將審查範圍擴大至其他美國公司與中國相關的AI資產。留意8月的資料刪除截止日期是否引發用戶或法律上的反彈。也留意Meta的股價走勢:若因相關消息出現遠超其日常波動範圍的走勢,將顯示市場開始將目前忽略的政策風險納入定價。
目前證據傾向顯示此事目前影響不大,但作為範本則具有重大意義。單一事件只是捨入誤差,但一種模式則代表重新定價。兩者之間的落差,正是風險所在之處,而這一點目前尚未反映在股價走勢中。
常見問題
國家發展和改革委員會是中國的經濟規劃機構,負責執行外國投資安全審查。其可以核准、附加條件,或如Meta的Manus交易一樣,以安全為由命令撤銷已完成的收購案。
並非直接如此。若該交易相對於公司規模較小,立即的財務衝擊可能微不足道。更大的風險在於,若此類審查成為常態,將逐漸累積出政策風險折價。
此詞指透過新加坡等境外基地,對源自中國的公司進行重組,試圖使其脫離中國監管範圍。Manus案顯示,此類重組並未能阻止北京的審查。
CFIUS是美國負責審查外國投資國家安全風險的委員會,曾阻止如Broadcom-Qualcomm等交易。這兩種制度都讓政府能夠限制或逆轉跨境科技交易,無論該交易的經濟效益為何。