
各國央行連續20個月買入黃金,為何金價卻下跌?
中國央行連續第20個月買入黃金,但金價當天卻下跌。結構性需求築底,而每日資金流動則決定價格。
Deriv 編輯團隊 · 2026年7月7日 · 4 分鐘閱讀

結構性需求與每日價格走勢遵循兩種不同的節奏。即使耐心的買家能為資產築底,價格當天仍可能下跌。
中國央行於2026年6月持續增持黃金儲備,這已是連續第20個月增持。然而,消息公布當天,黃金價格卻走低。這兩件事都是事實,了解箇中原因正是本文的重點。
為何央行持續買入卻無法撼動當日價格
中國人民銀行以緩慢且審慎的方式累積黃金,目的在於分散儲備配置,而非押注下週的價格走勢。這屬於對價格不敏感的需求:無論金價上漲或下跌,央行都會買入。
這類買家堪稱最具耐心的操作者。但每日的價格走勢卻是由快錢所主導。投機者與指數股票型基金在單一交易時段內的成交量,遠超過央行一個月的增持量。
因此,結構性買盤會在多年間築起價格底部,而戰術性資金流則決定當日價格。在6月報告公布當天,賣方聲勢較為強勁,但這並不影響長期論點的有效性。
究竟是什麼為黃金築起底部
可以把它想像成一個由緩慢而穩定的水流所注滿的水庫。每天的水位會隨降雨與蒸發而波動,但水流從未停止,隨著時間推移,基礎水位逐漸上升。
央行買入黃金就如同這條水流。它的速度不足以在任何單一交易時段內扭轉下跌的價格,但其持續性足以在多年間改變價格可能落定的區間。
2022年至2023年的情況清楚說明了這一點。當時Fed大幅升息,通常會對黃金構成壓力。然而,金價卻保持堅挺,並創下歷史新高。World Gold Council報告指出,各國央行在2022年買入超過1,000公噸黃金,這波結構性買盤普遍被認為是支撐金價的關鍵底部。
央行緩慢買入是否代表金價將上漲?
單憑此因素並不足夠,而且也無法套用在您的時間框架上。這正是兩種節奏最為關鍵的地方。
當中國在2018年底恢復公開買入時,黃金在2019年與2020年突破了持續多年的區間整理。然而,買入行為只是背景因素,而非觸發因素,真正的推動力來自實質殖利率的下滑。
緩慢的結構性需求屬於長期論點,而非擇時工具。若將「央行正在買入」解讀為今日買入的訊號,便是混淆了水庫的基礎水位與明天的天氣變化。
不應將此解讀為看漲訊號的理由
客觀的反對論點相當直接:相較於黃金每日的成交量,央行的買入量實屬低量,且事實證明,這並未能阻止金價在報告公布當天下跌。
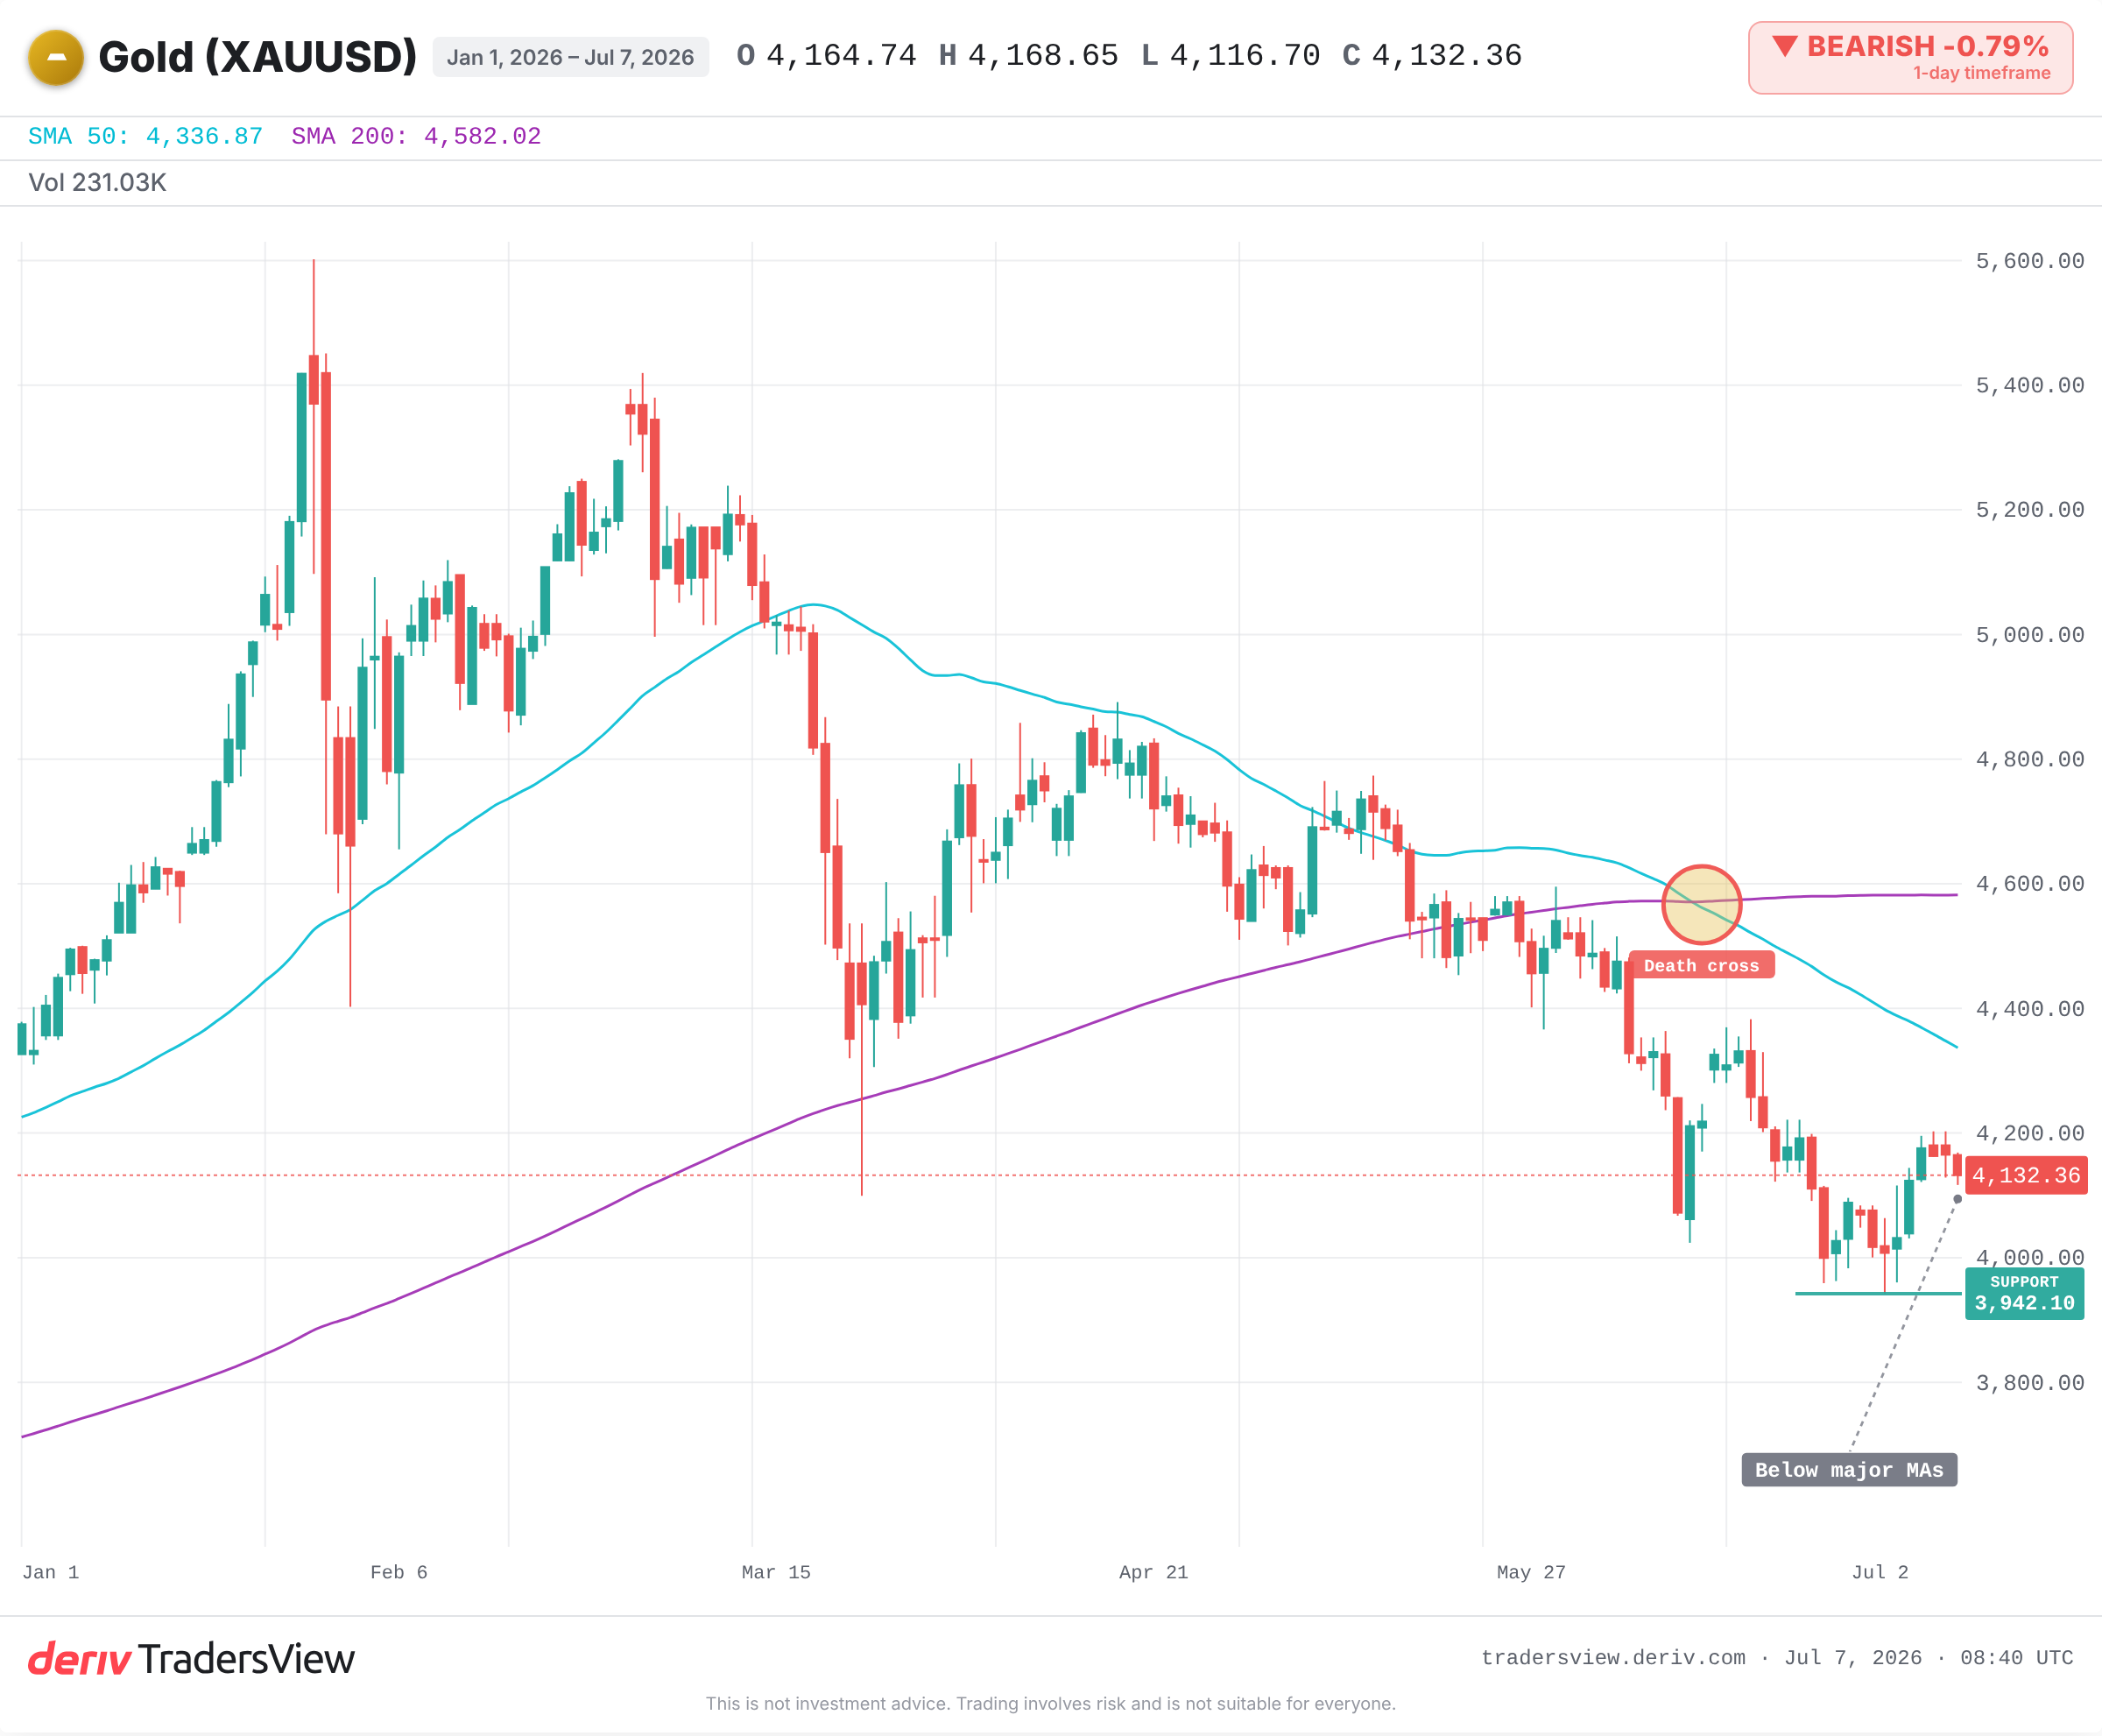
若指數股票型基金與投機性資金撤出的速度,快於中國人民銀行的增持速度,底部價位可能遠低於目前價格。黃金目前的交易價格已低於其主要移動平均線。無論官方需求如何,美元走強或實質殖利率上升都將對金價構成壓力。
若中國暫停增持,結構性論點的說服力便會減弱。事實上,中國確實在2024年5月暫停了增持,金價短期內出現震盪,隨後才恢復上升趨勢。暫停並不等於趨勢反轉,但市場往往會先拋售,之後才釐清情況。
後續觀察重點
- 中國人民銀行在下次每月儲備更新中,是否延續或暫停增持。
- 美元與美國實質殖利率:無論央行如何行動,兩者中任一上升都會對金價構成壓力。
- 指數股票型基金與投機性部位的變化,其變動速度遠快於官方增持。
- 黃金能否守住近期支撐位,或是否會跌破支撐。
本文的重點並非黃金必然上漲,而是說明緩慢的買家與快速的市場走勢可能同時朝相反方向拉扯,且兩者並不會互相抵銷。交易存在風險;結構性買盤是尊重底部的理由,但絕不是忽視趨勢的藉口。
常見問題
中國人民銀行報告指出,截至2026年6月底,其黃金持有量為7,544萬盎司(純金衡制盎司),較5月的7,496萬盎司有所增加。隨著金價走低,報告價值降至約3,037.2億美元。
主要目的是分散儲備配置,降低對單一貨幣(尤其是美元)的依賴。這屬於緩慢且具策略性的儲備管理決策,而非針對短期價格走勢的交易行為。
這可能引發短期拋售,如2024年5月中國暫停增持時的情況。但暫停並不等於趨勢反轉,長期上升趨勢其後仍恢復。市場往往會先對消息做出反應,再逐步釐清情況。
每日價格走勢主要由快速資金流所主導,包括投機性部位、指數股票型基金的買賣,以及美元與實質殖利率的變化。這些因素在單一交易時段內的成交量,遠超過央行一個月的增持量。