
Amazon 裁員 30,000 人,支出 USD 2,200 億
Amazon 正在裁減 30,000 個職位,同時預計 2026 年 AI 支出將接近 USD 2,200 億。這一組合為何顯示資本轉移而非困境,以及該關注哪些重點。
Deriv 編輯團隊 · 2026年8月4日 · 3 分鐘閱讀

當一家公司在同一年裡裁員數千人、同時支出數十億資金時,裁員本身往往不是重點。資金從另一扇門流出,才是真正的故事。
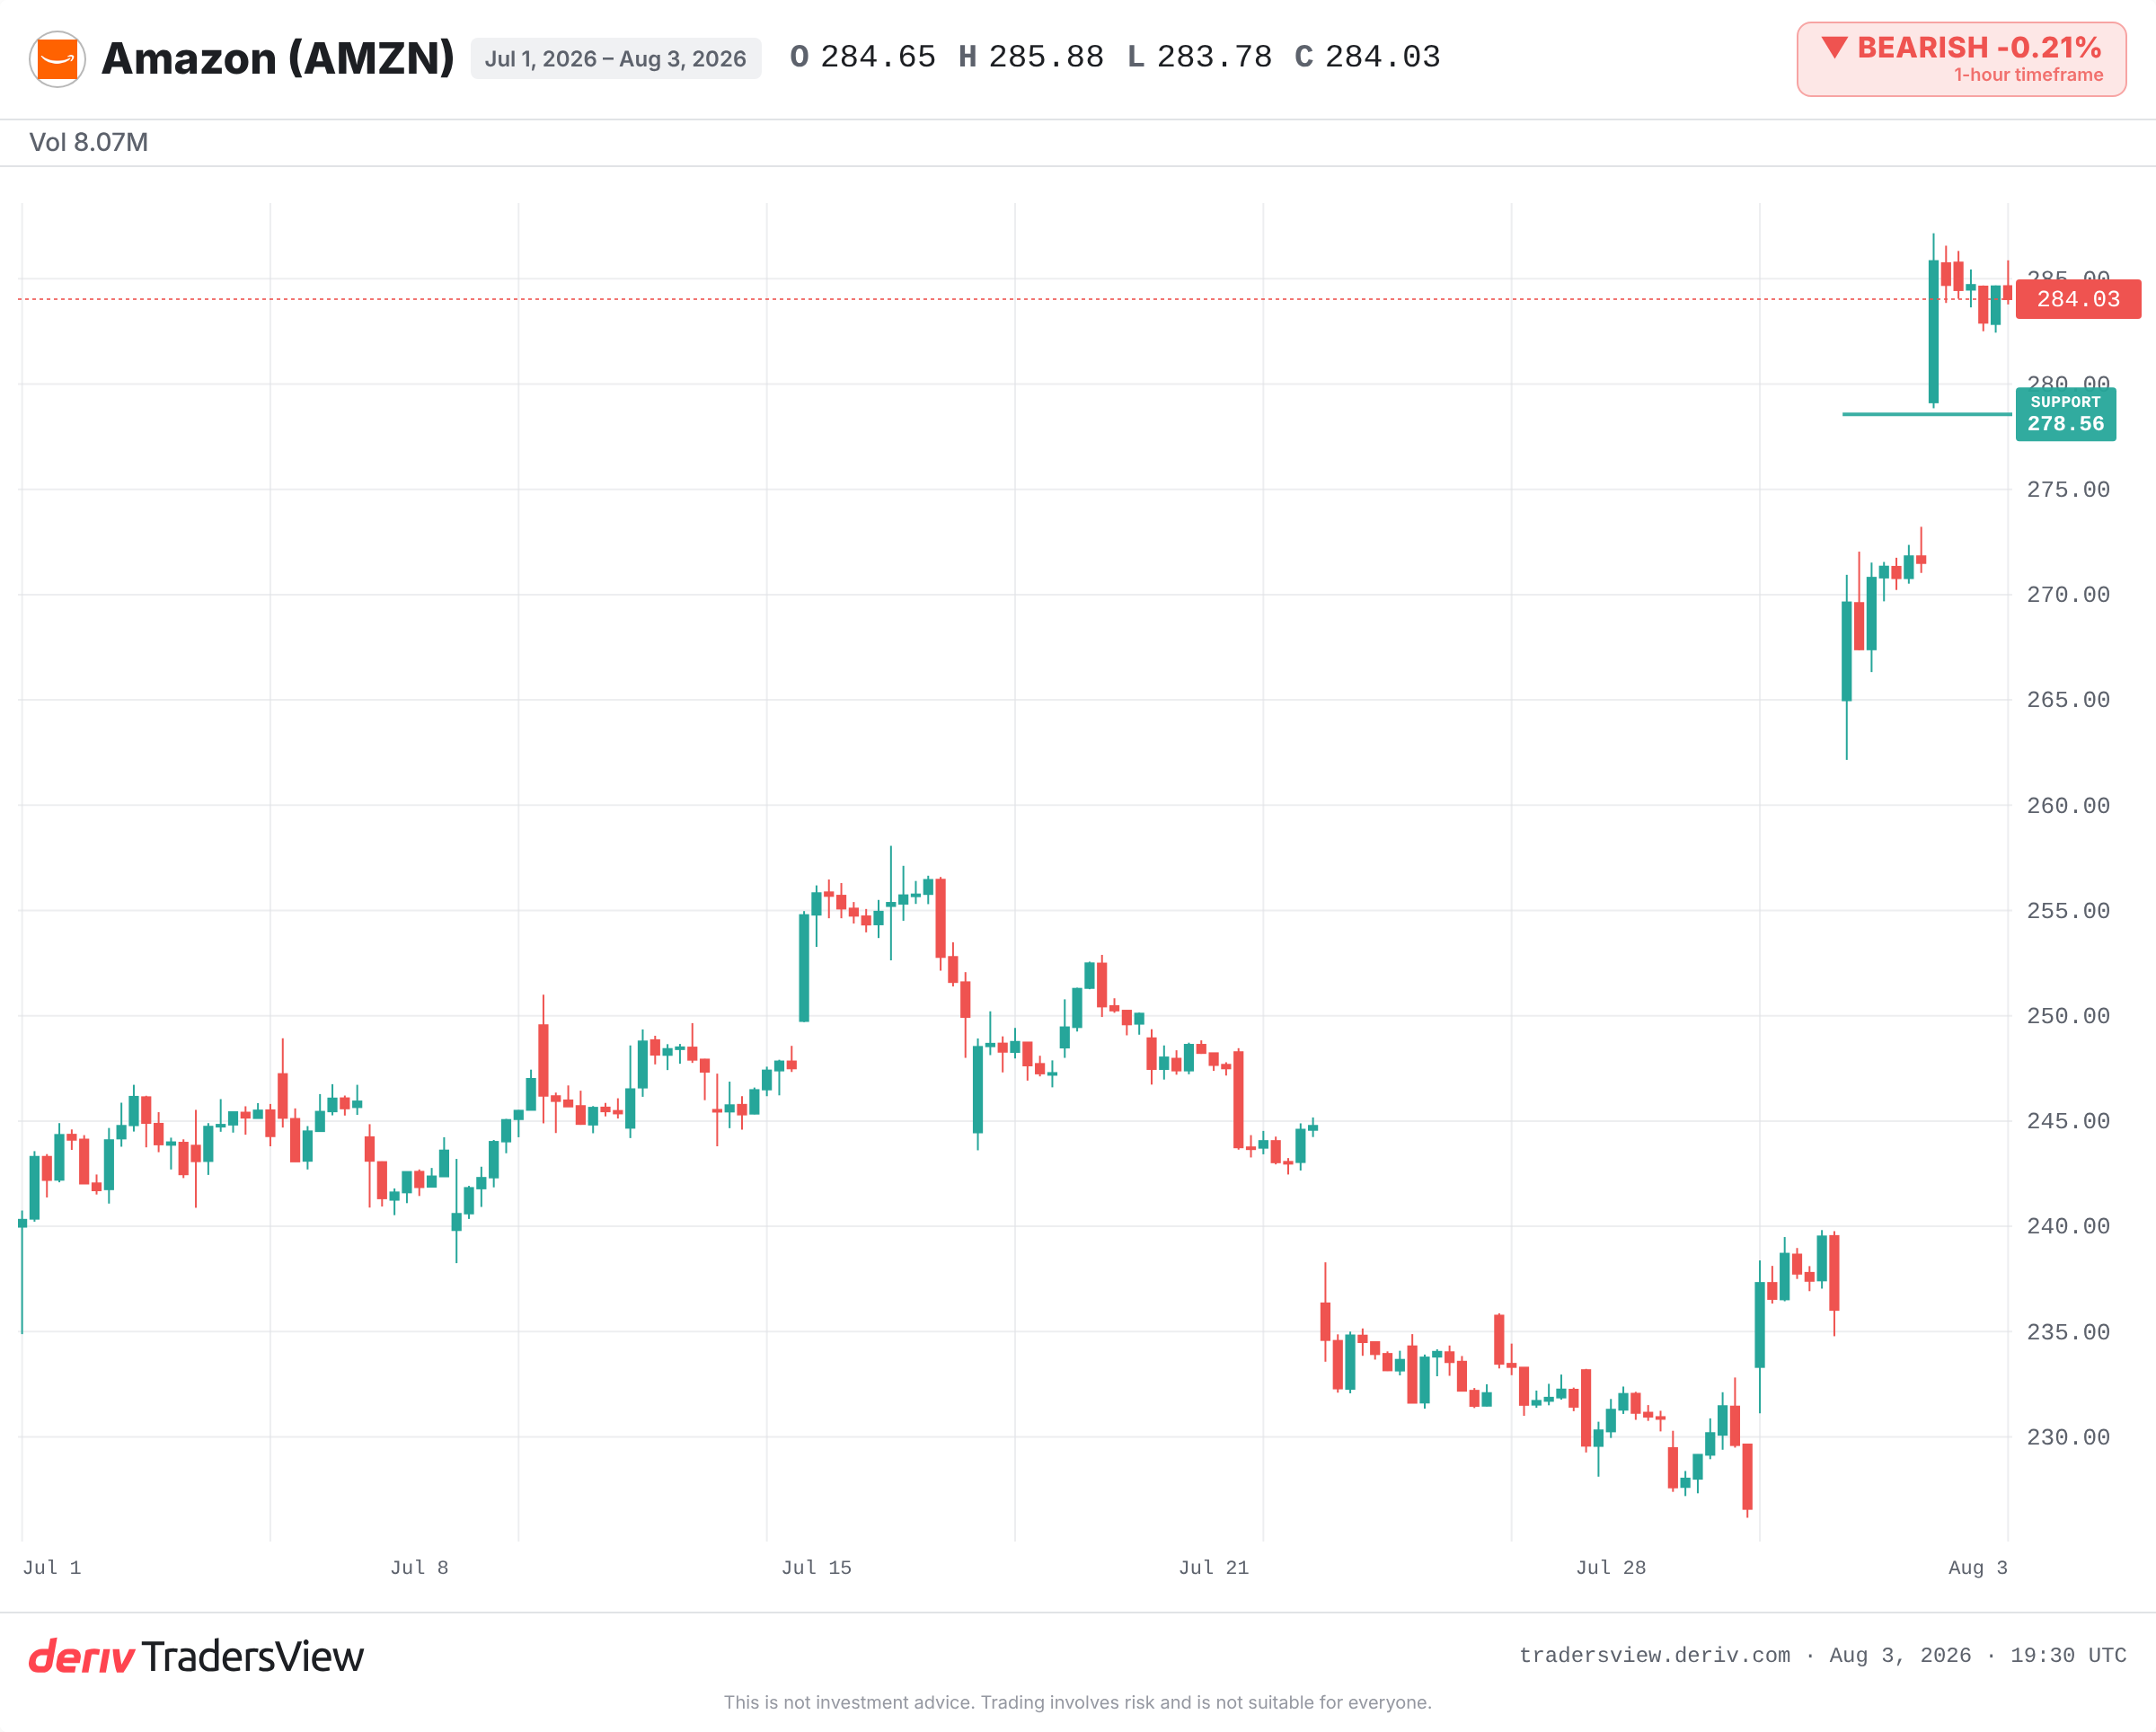
Amazon 目前正裁減約16,000個職位,自2025年10月以來累計裁員約30,000人。與此同時,公司預計2026年資本支出將接近USD2,200億,其中大部分用於AI和資料中心。市場將此解讀為進攻性舉措,而非防禦性舉措。該公司股價也突破了先前的歷史高點。
為何裁員與增加支出可以同時發生
直覺很簡單:裁員意味著麻煩。有時確實如此。但這次,裁員傳遞的是另一種訊號。
執行長 Andy Jassy 表示,此次裁員並非出於財務因素考量。他的說法指向企業文化與管理層級的調整,而非求生存。與此同時,公司計劃持續在 AI 領域招募人才。資金正在被重新配置,而非被節省下來。人力從營運成本中削減,資金則投入運算能力。
更難判斷的問題不在於一家公司是否正在裁員,而是省下來的資金最終流向何處。
一體兩面:同時獲勝與現金流失血
Amazon 最新財報同時揭露了兩件事。AWS 擁有龐大的已簽約訂單積壓,且產能已售罄,排期延伸至2027年。這是這場賭注中需求面的體現。
另一面則較不樂觀。自由現金流轉為負值,且隨著建設規模擴大,債務急遽攀升。因此,讀者面臨一個真實的矛盾:一方是創紀錄的雲端需求與龐大的預售訂單,另一方則是現金產生能力減弱、槓桿不斷攀升。
這兩種情況都是真實的。問題在於,接下來幾個季度將證實哪一種情況。
這套策略過去是否曾經成功?
近期確有先例可循。2022年至2023年間,Meta 在其自稱的「效率年」裡裁員約21,000人,同時提高了 AI 與資料中心的支出。利潤率隨之擴大,股價也在接下來的一年內回升。投資者對這種從人力轉向運算能力的轉換給予了正面回應。
同一波2023年的雲端週期中,Microsoft、Alphabet 與 Amazon 均提高了 AI 資本支出,同時削減非 AI 相關職位。雲端業務成長在2024年與2025年再度加速。隨著建設成本上升,自由現金流則受到壓縮。
還有一個較不光彩的歷史案例。1990年代後期,電信業者在需求尚未出現前便大舉投資光纖網路,並稱之為「未來佈局」。然而大部分產能閒置了多年。在需求尚未成形前大舉支出,可能會超前於原本用來證明其合理性的營收。
什麼情況會讓資本重新配置變成一場失敗的賭注
Jassy 的論點建立在長期資產之上。他主張資料中心的獲利週期可長達30年以上,而龐大的已簽約訂單積壓則能降低此項支出的風險。只要 AWS 的成長能持續填滿這些產能,這套算式就能成立。
若情況並非如此,整個局面便會逆轉。已承諾的資本支出將成為一項固定成本,而資產負債表的槓桿程度也會隨之提高。到那時,資本重新配置看起來就更像是一場必須如期獲得回報的賭注。
目前的證據較偏向進攻性解讀,因為需求與訂單積壓都是真實存在的。但這仍屬於有風險的資本投入,而現金流數據就是警示燈。請留意 AWS 的成長情況、負自由現金流是否會逆轉,以及裁員是否會蔓延至創造營收的部門,而非僅限於營運成本範疇。後者將會改變整個故事的走向。
常見問題
並非總是如此。裁員可能顯示公司陷入困境,但也可能是為新的優先事項釋出資金。更清楚的判斷方式是查看節省下來的資金被重新投入到哪裡。當一家公司同時裁員並增加支出時,裁員往往是一種資源重新分配,而非為求生存而採取的行動。
資本支出 (capex) 是公司用於購置長期資產(例如資料中心和設備)的資金。大量的 AI 資本支出可支持未來成長,但也會對自由現金流造成壓力,並可能在建置期間增加債務。
在建置階段,快速成長的公司可能在基礎設施上的支出超過其產生的現金。折舊和建設成本會在相關收入尚未實現之前先行上升,這會使自由現金流在一段時間內下降,甚至轉為負值。
待執行訂單是指服務供應商尚未履行的已承諾客戶合約的價值。龐大的雲端待執行訂單顯示需求已獲確保,若這些需求能如期轉化為收入,便有助於為前期大量支出購置產能提供合理依據。