
为何有些大宗商品的上涨能持续,有些却会崩溃
供应恐慌引发的原油上涨会迅速崩溃;而需求或美元走软带动的铜和铂金上涨则往往更为持久。如何区分这两种情况。
Deriv 编辑团队 · 2026年8月7日 · 3 分钟阅读

因供应恐慌而起的大宗商品上涨会迅速消退,而由真实需求或美元走软支撑的上涨则往往更持久。这一简单判断标准能帮您分辨当下哪些行情值得信赖。原油正因霍尔木兹海峡的恐慌而攀升,而铜和铂金则是受需求和美元走软驱动而上涨。
同样的行情走势,背后却是两种截然不同的驱动机制。一种会随着新闻热度消退而褪去,另一种则会持续走高。可可价格近期就展现了第一种情况的失败案例。
供应恐慌型上涨:声势浩大、来去匆匆
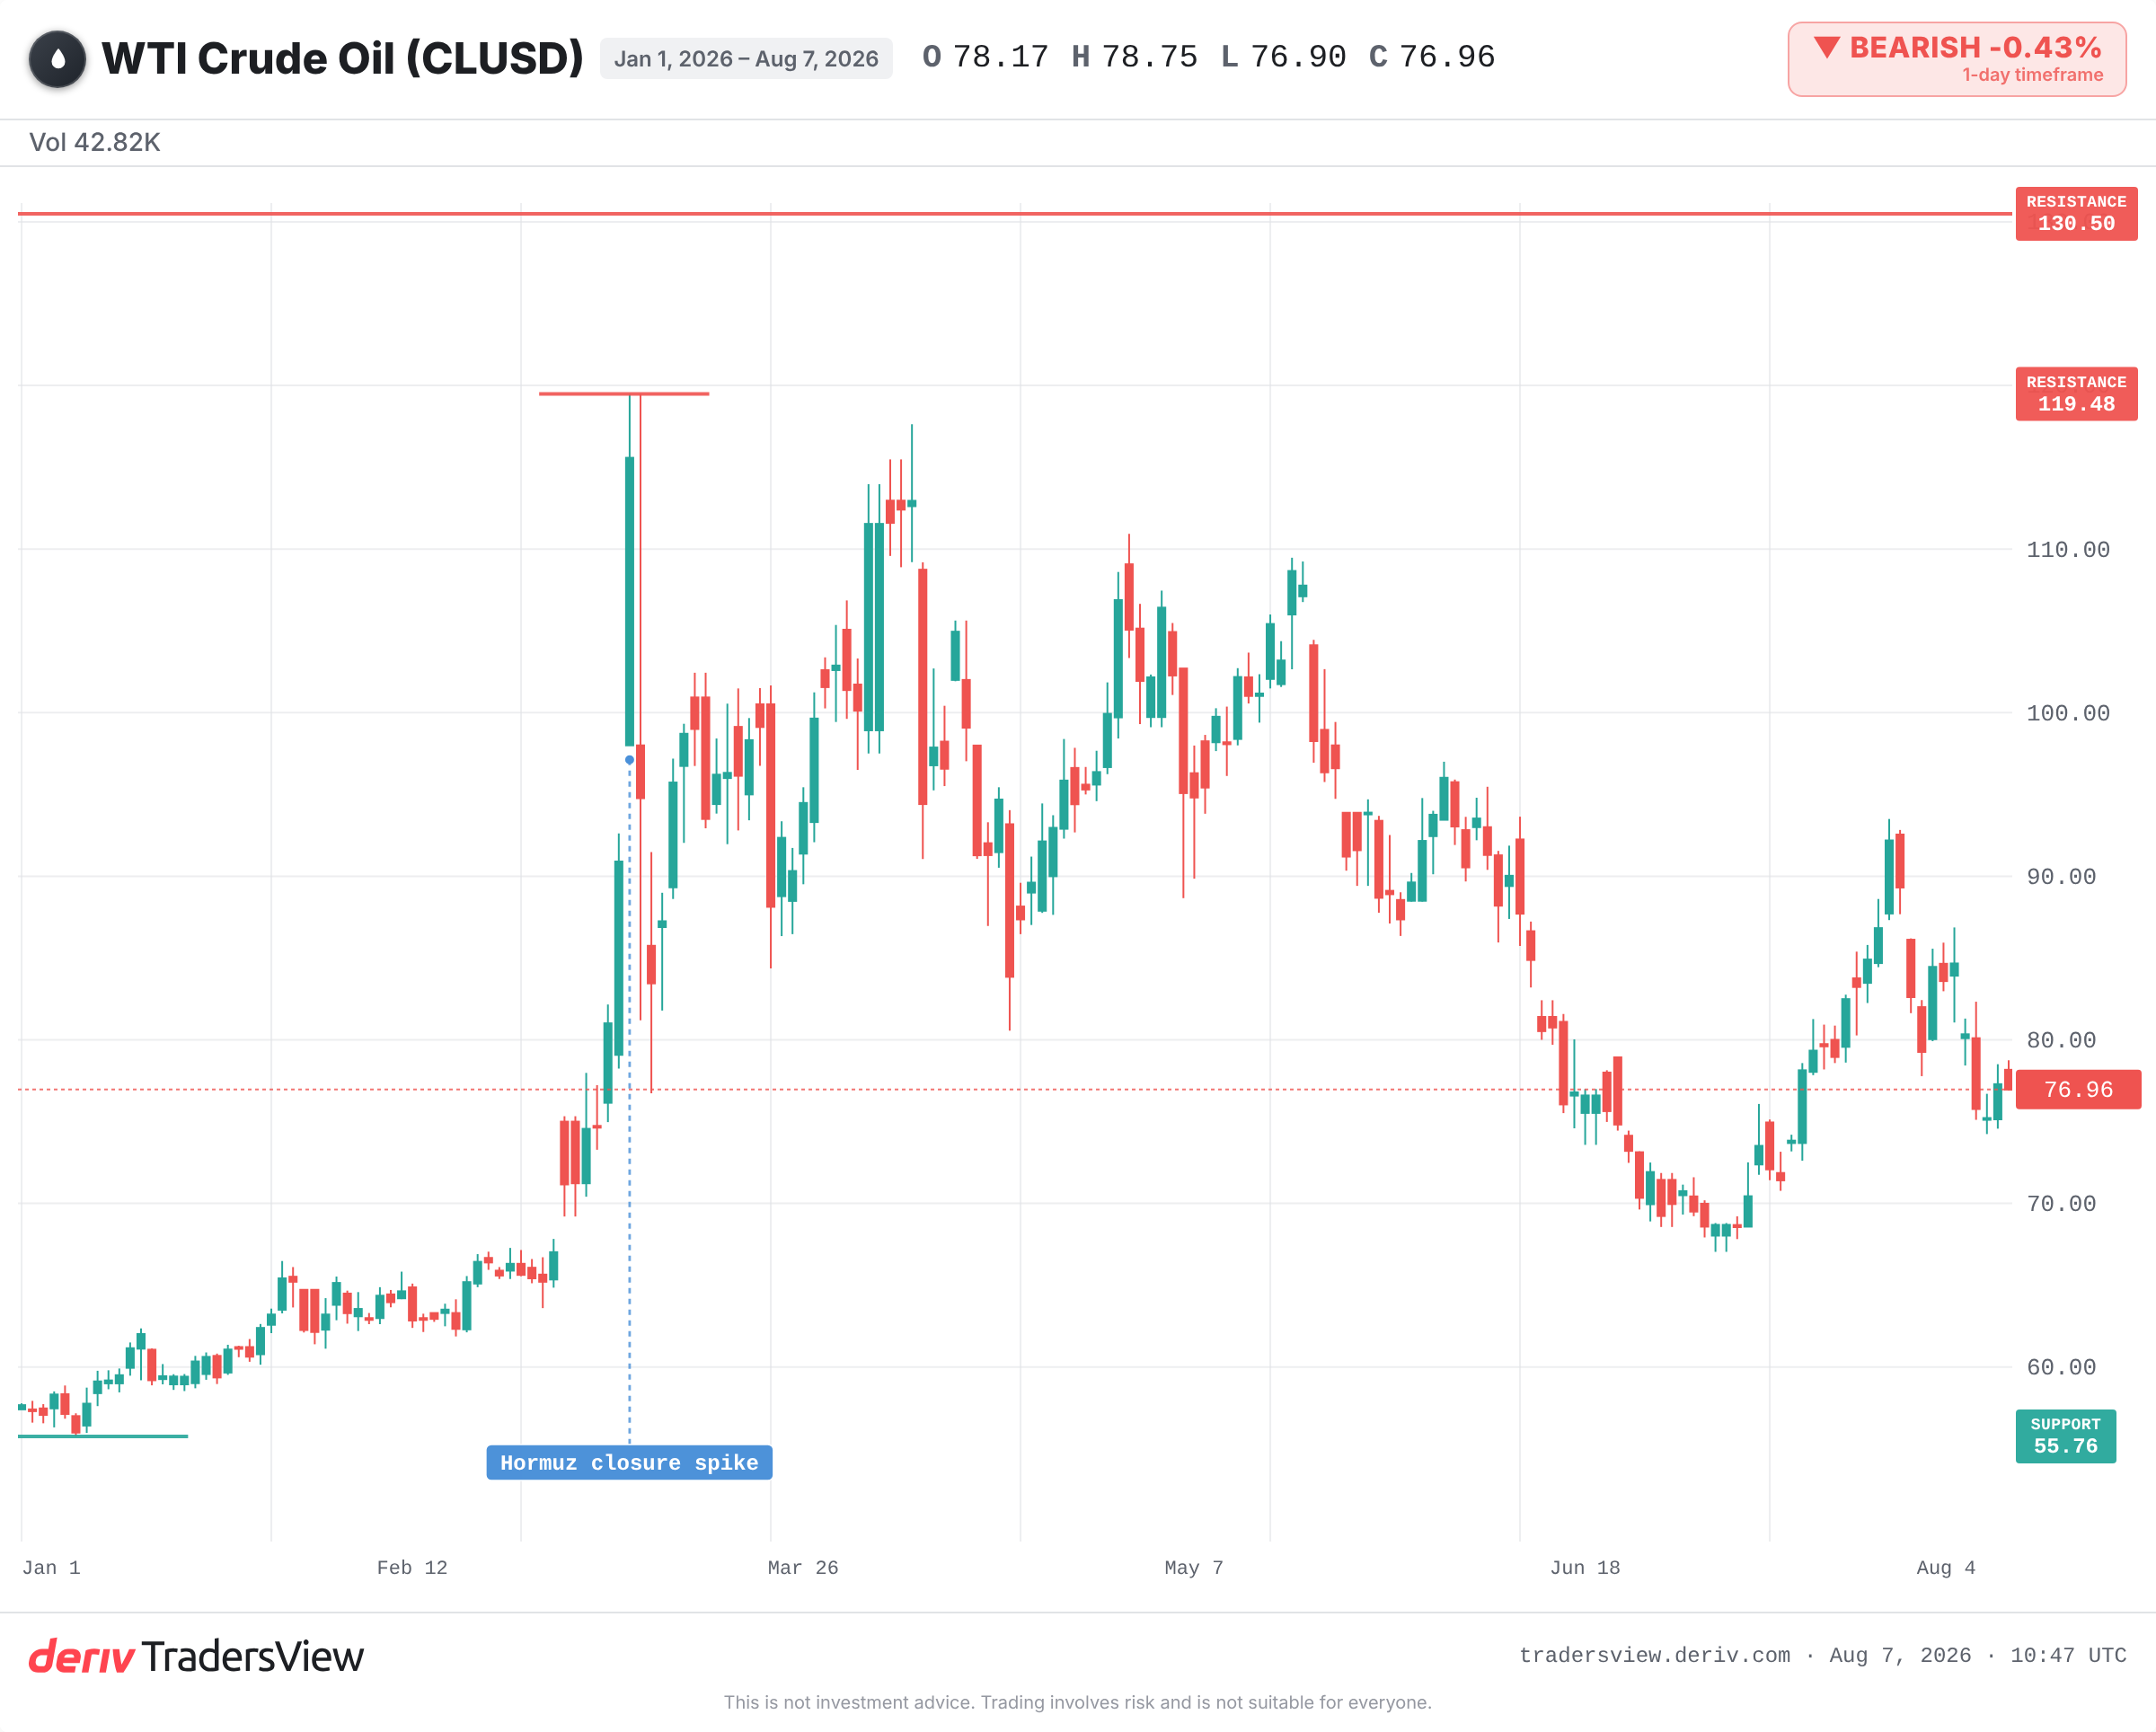
原油是最典型的案例。随着霍尔木兹海峡局势升温,油轮再次关闭了自动识别系统,美国汽油价格也重新攀升至每加仑 4 美元以上。从表面上看,这似乎预示着价格将单边上行。
然而价格走势却表明并非如此。美国原油和布伦特原油均明显低于其 2022 年的历史高点,且稳稳处于今年的波动区间之内。即便面临现实的供应威胁,原油价格也未出现突破。
供应恐慌型上涨反映的是恐惧情绪的定价,而恐惧消退的速度可能与其出现时一样快。在 2026 年早些时候的一次紧张对峙中,当海峡遭到封锁时,原油价格曾在单个交易日内上涨超过 6%。但一旦紧张局势缓解,这些涨幅并未能保持住。
可可价格展示了供应恢复后会发生什么
可可是近期的警示案例。其在 8 月初因供应紧张的说法攀升至数月高点,随后便转头下跌。
触发因素很直接。加纳产量的增加缓解了短缺状况,而原本依赖稀缺性支撑的上涨行情也因此失去了立足点。日内价格波动仍会出现,但自供应恢复后,整体走势已经转向。
每一次因供应削减而引发的价格飙升都存在同样的弱点:一旦削减的因素消失,支撑价格的理由也随之消失。
需求驱动型上涨:更为平稳、缓慢,也更难逆转
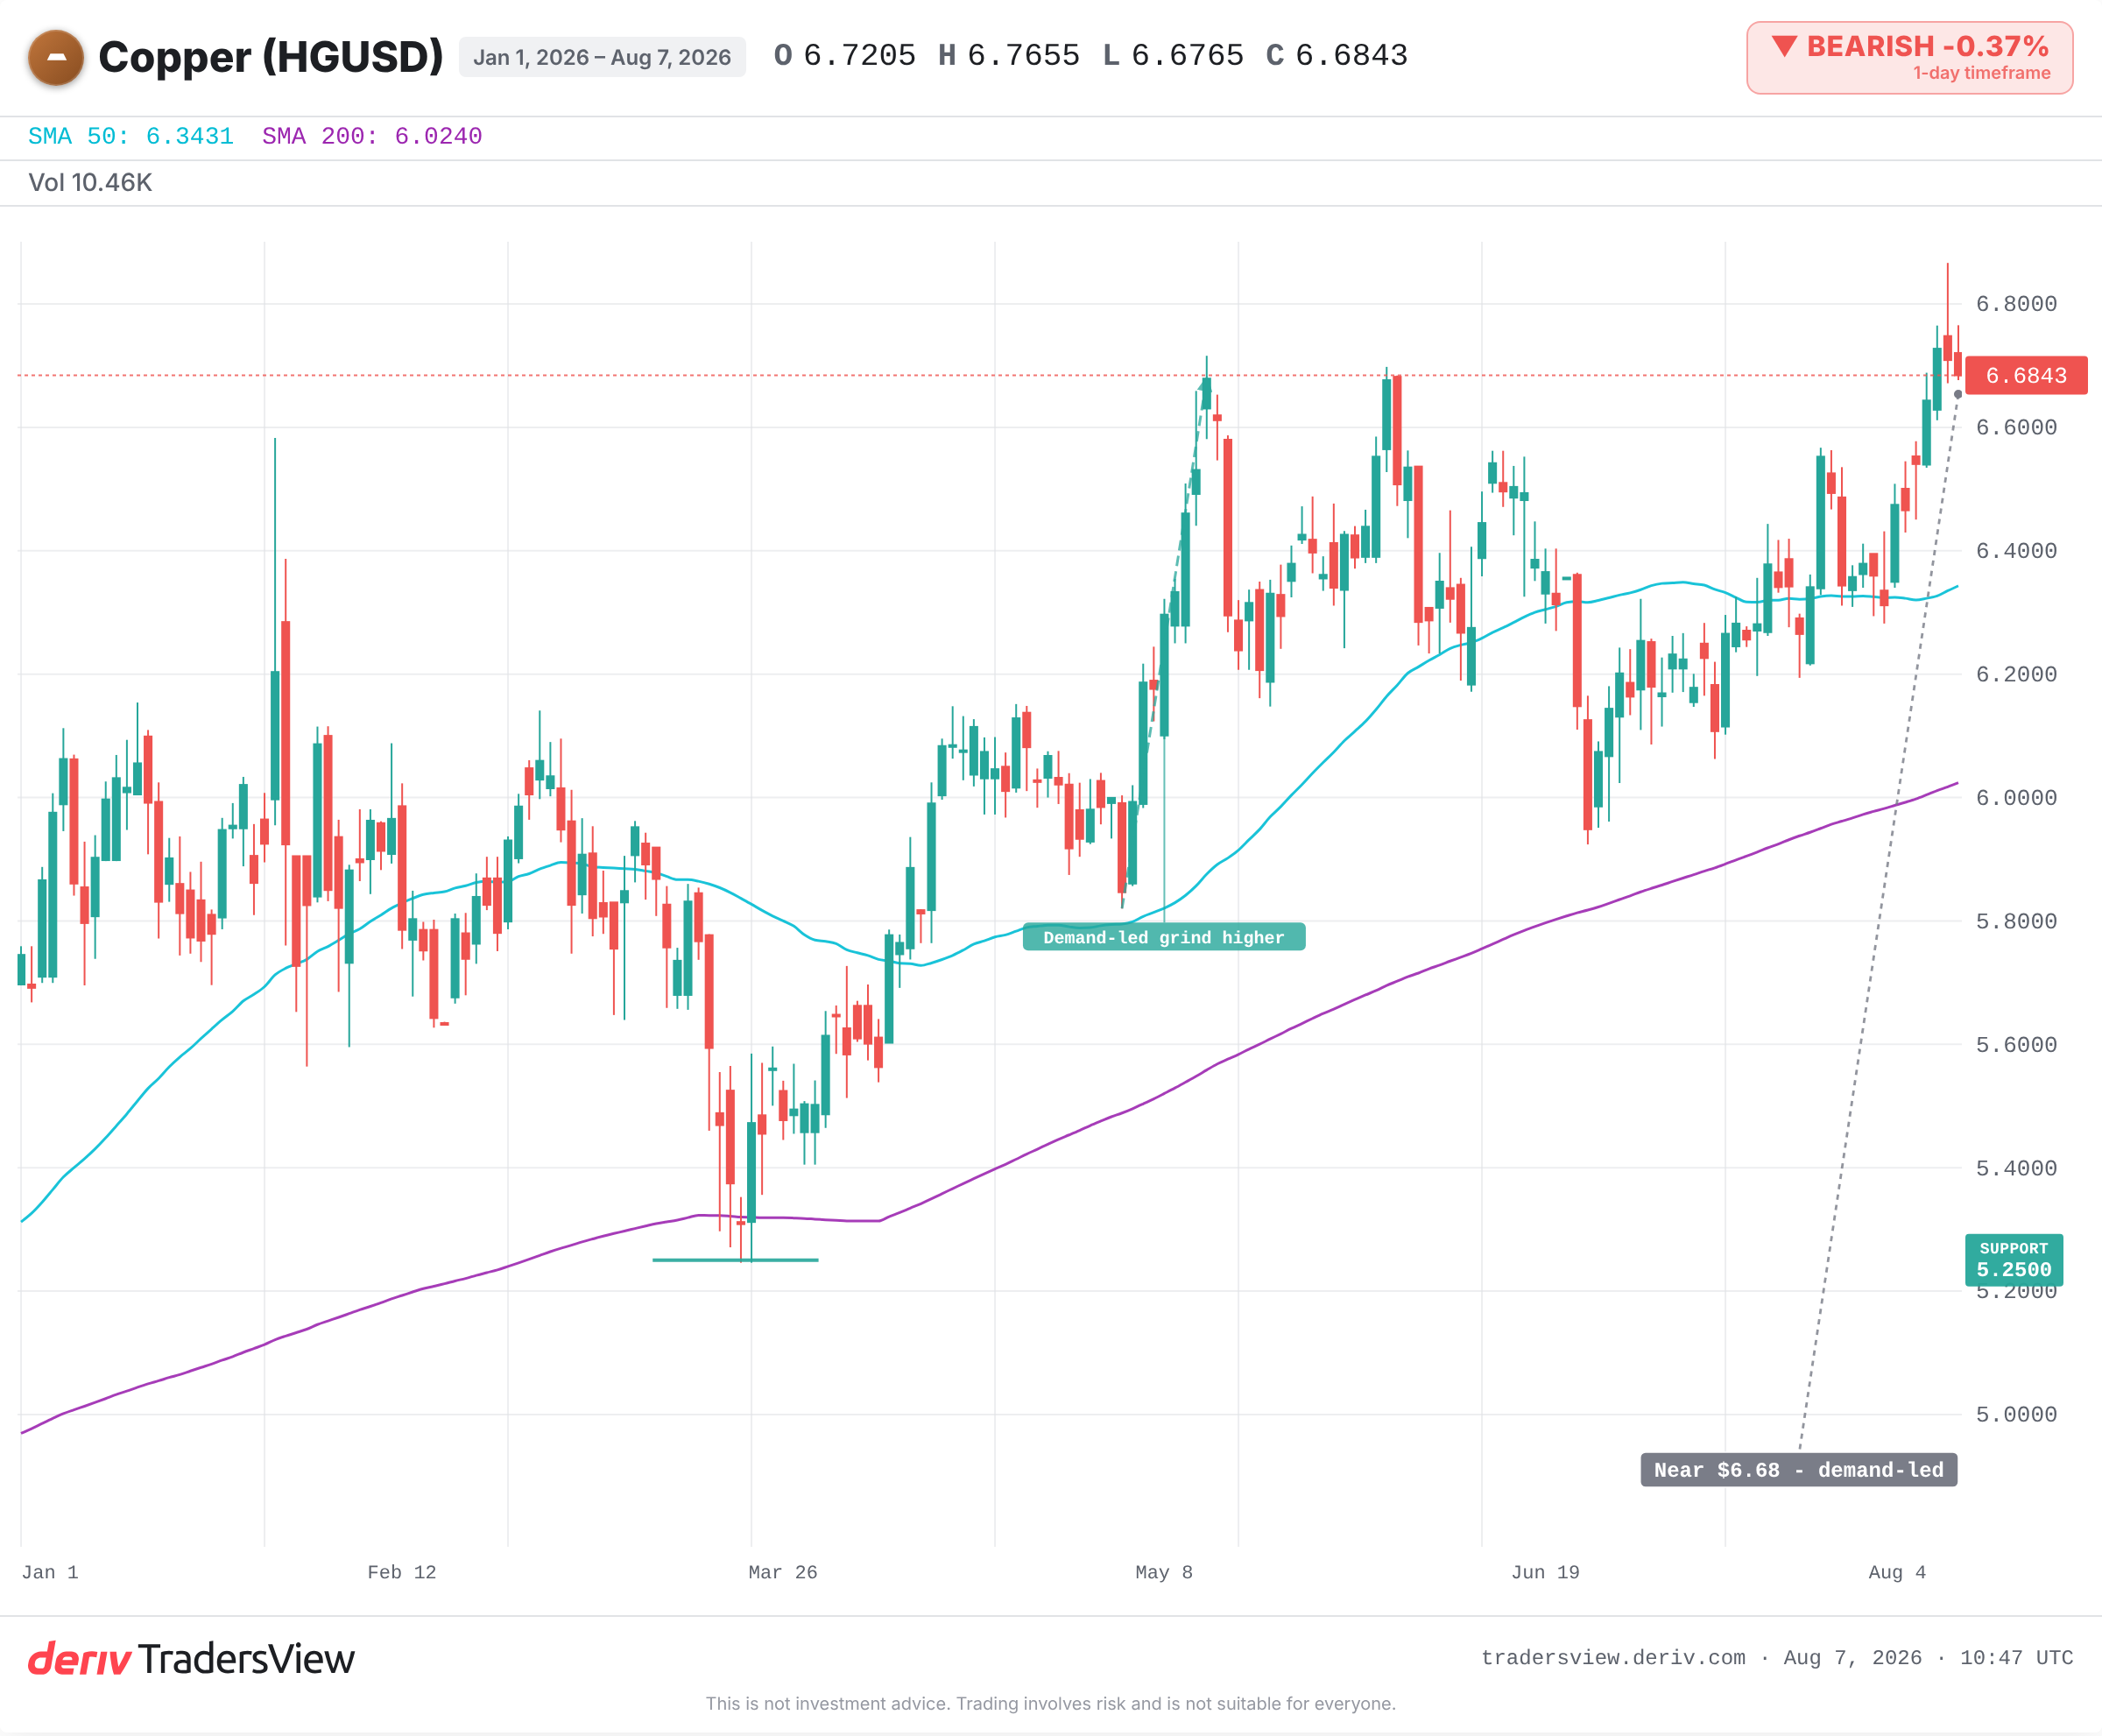
铜和铂金的上涨基础则更为稳固。铜受益于来自 AI 数据中心建设和清洁能源布线的真实需求拉动,同时刚果和 Codelco 也确实出现了供应中断的情况。
贵金属则依靠另一重支撑:美元走软。当美元走弱时,以美元计价的金属对世界其他地区而言会变得更便宜,从而带动需求走强。
需求和货币层面的变化不会像新闻引发的恐慌那样一夜之间消失。这正是为什么需求驱动型行情往往会持续走高并保持稳定,而恐慌驱动型行情则往往会急涨后迅速回落。
如何判断您所看到的是哪种上涨
直觉上的解读是:霍尔木兹海峡局势紧张叠加多重供应削减,必然会从结构上推动所有价格上涨。但相反的解读更具说服力。即便油轮纷纷“隐身”,原油价格仍维持在其波动区间内,这表明市场正在消化外交解决的可能性,并将这一风险视为可能迅速消退的溢价因素。
真正的检验标准将在局势缓和时显现。请留意届时原油是否会回落至其波动区间的中部,而铜和铂金是否能保持更为坚挺的走势。这种分化将揭示哪些上涨具有真实的基础,哪些仅仅是恐慌情绪的产物。
没有任何驱动因素是永恒不变的。美元走强会削弱金属类资产的支撑,而数据中心需求增速放缓也会使铜价走软。但这一分析框架依然成立:在相信火势之前,请先弄清燃料是什么。
常见问题
请查看发生了什么变化。如果价格波动是在特定中断事件或地缘政治新闻之后出现的,那么这很可能是供应恐慌,一旦局势缓和便可能逆转。如果价格走势与稳定的终端需求或美元变动相符,则说明其基础更为牢固。
铜、铂金和黄金均以美元计价。当美元走弱时,对于使用其他货币的买家而言,这些金属会变得更便宜,这往往会提振需求并支撑价格。
这是一条狭窄的航运通道,全球很大一部分海运石油和液化天然气(LNG)经此运输。该通道运输一旦受到任何威胁,都会引发市场对供应短缺的担忧,从而为原油价格增加风险溢价。
不一定。高昂的加油站价格反映了当前的供应溢价,但若紧张局势缓和,这一溢价可能会迅速回落。石油价格维持在其年度区间内,表明市场预期局势将得到解决。