
日本央行自1995年以来最大幅度的加息,几乎未能撼动日元
即便在日本实施自1995年以来最大幅度加息并创纪录干预之后,日元仍徘徊在40年低点附近。这才是真正推动主要货币走势的因素。
Deriv 编辑团队 · 2026年7月6日 · 3 分钟阅读
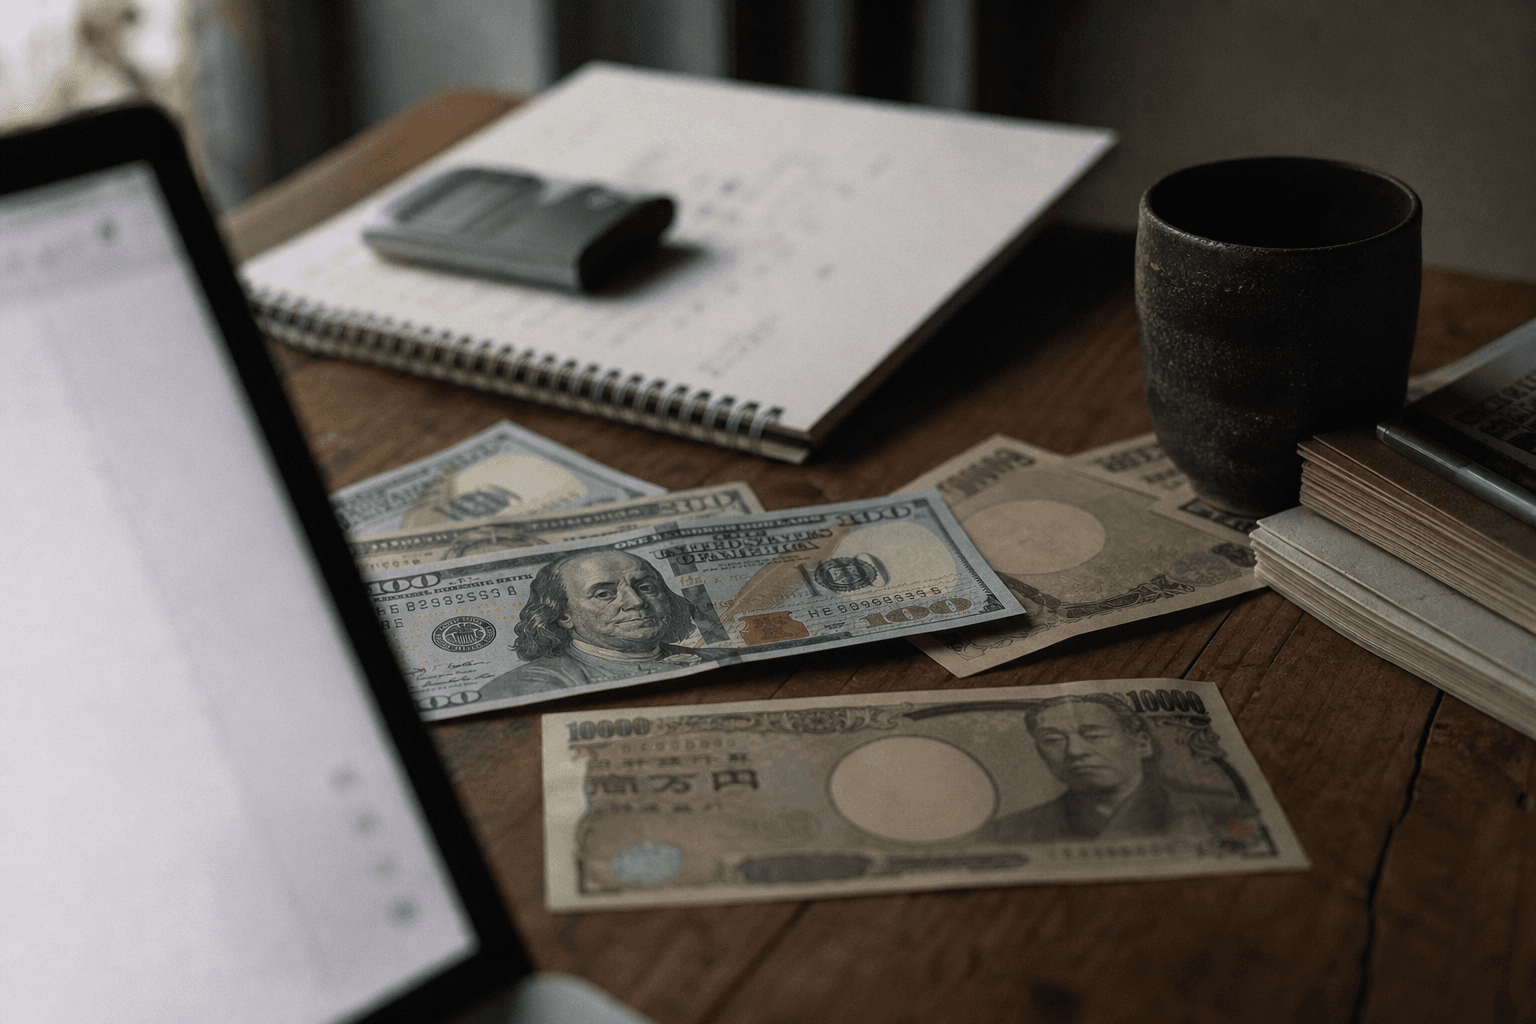
单次重大政策行动很少能扭转一种货币的走势。即便在日本央行实施自1995年以来最大幅度加息并创纪录干预之后,日元仍徘徊在40年低点附近,因为真正推动主要货币走势的,是持有该货币的成本与持有替代货币收益之间持续存在的差距。
日本已动用其两大杠杆。利率已升至1995年以来的最高水平。今年春季,官员们动用创纪录金额捍卫本国货币。然而,USD/JPY的交易水平仍接近1986年以来的最弱水平。
为何单次加息无法扭转一种货币的走势
货币是一种相对押注。您始终是以一种货币对冲另一种货币。因此,真正重要的数字并非日本利率本身,而是美元资产与日元资产之间的收益差距。
这一差距依然很大,美元方面的优势约为三个百分点。日本央行已将基准利率上调至1%。而美国的利率水平远高于此。只要这一差距不缩小,持有美元资产的收益就会高于持有日元资产。
此次加息确实发生了,但几乎未能削弱抛售日元的动机。一则重大头条消息一度推动了价格水平,但结构性拉力依然存在。
套息交易:维持日元疲软的需求
廉价日元还有另一重作用。多年来,交易者以低成本借入日元,并将所得资金投入其他收益更高的资产。这就是套息交易,它需要持续稳定的卖方供应。
只要利率差距持续存在,卖出日元的需求就会自我延续。这是价格之下持续涌动的暗流,而非一次性事件。政策方面的头条消息会与之对抗,但很少能将其逆转。
创纪录干预实际买到了什么
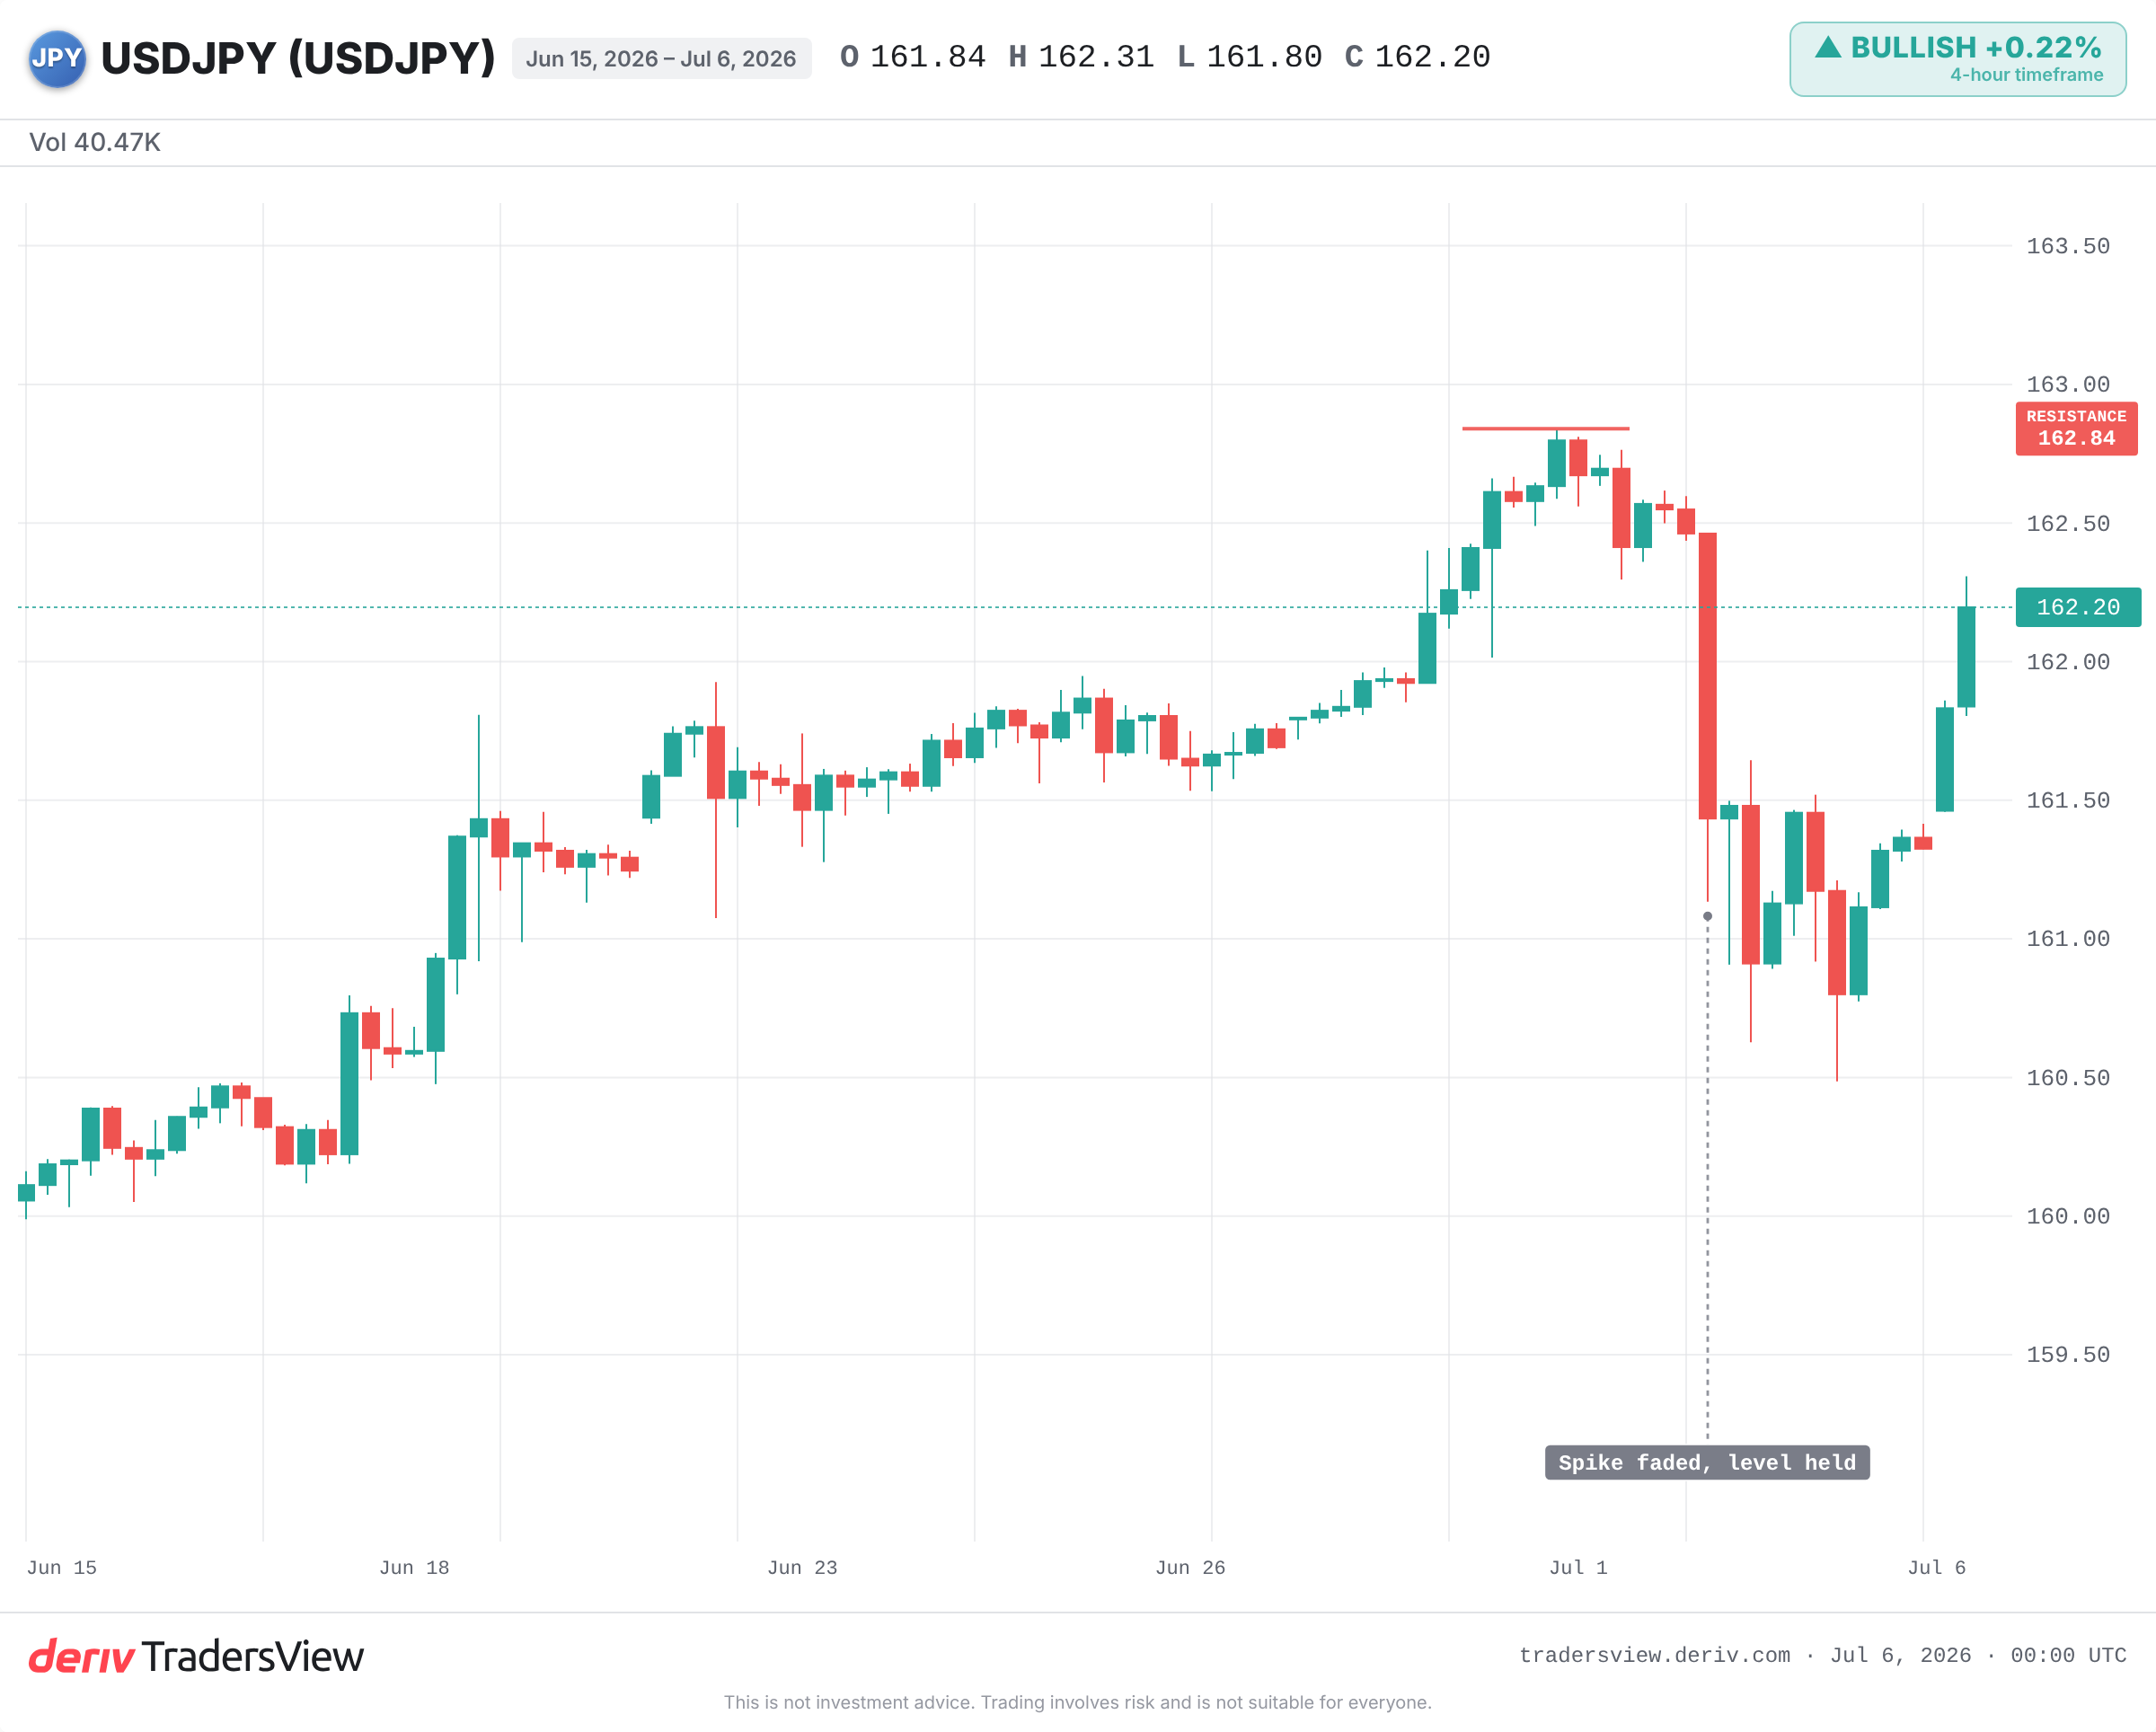
今年4月至5月间,日本动用约725亿美元捍卫日元,创下纪录。本月初一次疑似干预在数分钟内将该货币对打压约100点。但数小时后,其价格又回到了起点附近。
干预能买到的是时间,而非趋势。2022年的事件就展现了这一规律:剧烈飙升,随后逐渐回落,而真正持久的转折要到后来美国降息预期缩小利率差距时才会出现。约1.1万亿美元的储备是一笔庞大的资金储备,但它们只能对抗潮流,而无法扭转潮流。
拥挤的交易与急速反转的风险
显而易见的解读是,这一趋势是单向的。但更有力的观点是:几乎所有人都已经押注同一方向。期货数据显示,针对日元的净空头头寸规模巨大。
这恰恰是剧烈反转的温床。2024年8月,日本央行的一次加息迫使套息交易仓位迅速平仓。日元大幅飙升,而S&P 500连续三个交易日下跌,原因是杠杆头寸争相平仓补仓。
本月,一份偏软的美国就业数据已经使该货币对从高点回落。如果美国数据持续降温,且Fed转向降息,利率差距将缩小,届时拥挤的空头仓位将不得不迅速回补日元。
接下来需要关注什么
- 美日利率差:任何Fed降息或日本央行的进一步行动,才是真正能够扭转趋势的因素。
- 确认的干预并伴有后续行动,而非仅仅是口头警告。
- 该货币对能否突破并守住近期的40年高点,还是会在该位置屡遭回落。
- 极端空头仓位的平仓,这可能将一次小幅波动转变为自我强化的上涨行情。
这一教训远比本周更为长久有效。请关注差距本身,而非头条消息。货币走势的转折,发生在维系其当前状态的各种力量发生变化之时,而通常单一一则公告并不足以独自促成这种转变。
常见问题
这是指以低利率借入日元,并将所得资金投资于其他收益更高的资产。该策略依赖于日本与外国利率之间的巨大差距,并由此产生持续稳定的日元抛售需求。
历史经验表明,仅靠干预本身并不能做到这一点。干预往往只会产生剧烈但短暂的价格波动。持久的转折通常需要潜在的利率差距缩小,正如日本在2022年多次干预之后所发生的那样。
美日利率差距出现明显缩小,最可能的原因是美国数据走软,推动Fed转向降息,再加上持续的干预行动。此时,极端的空头仓位可能会放大任何波动,因为交易者会争相平仓。
因为套息交易将二者联系在了一起。当日元突然大幅飙升时,以日元融资的杠杆头寸可能被迫平仓,从而波及其他资产。2024年8月,一次此类平仓就恰逢S&P 500连续数日大幅下跌。