
当黄金和白银不再同步
要点:黄金和白银只有在同一驱动力同时影响两者时才会联动。当白银的工业需求占据主导地位时,这种联系就会断裂,同时持有两者就
Deriv 编辑团队 · 2026年8月17日 · 4 分钟阅读

要点:黄金和白银只有在同一驱动力同时影响两者时才会联动。当白银的工业需求占据主导地位时,这种联系就会断裂,同时持有两者将不再是真正的分散投资。
黄金和白银通常会同涨同跌。但目前并非如此,这恰恰说明了相关性实际上是如何运作的。
两者的30天相关性已经转为负值。两种金属都处于接近历史高位的水平,但从短期来看,它们正在逐渐分化。对于同时持有两者作为分散化金属投资的任何人来说,这正是值得理解的关键:一对相关资产可能悄然变成一笔赌注,也可能分裂为两笔,这取决于背后的驱动因素。
为什么黄金和白银通常会同步变动
大多数情况下,两种金属都受制于相同的力量。避险需求、美元以及实际收益率会将两者推向相同的方向。当降息预期上升时,资金会同时流入两者。当恐慌情绪飙升时,两者都会受到追捧。
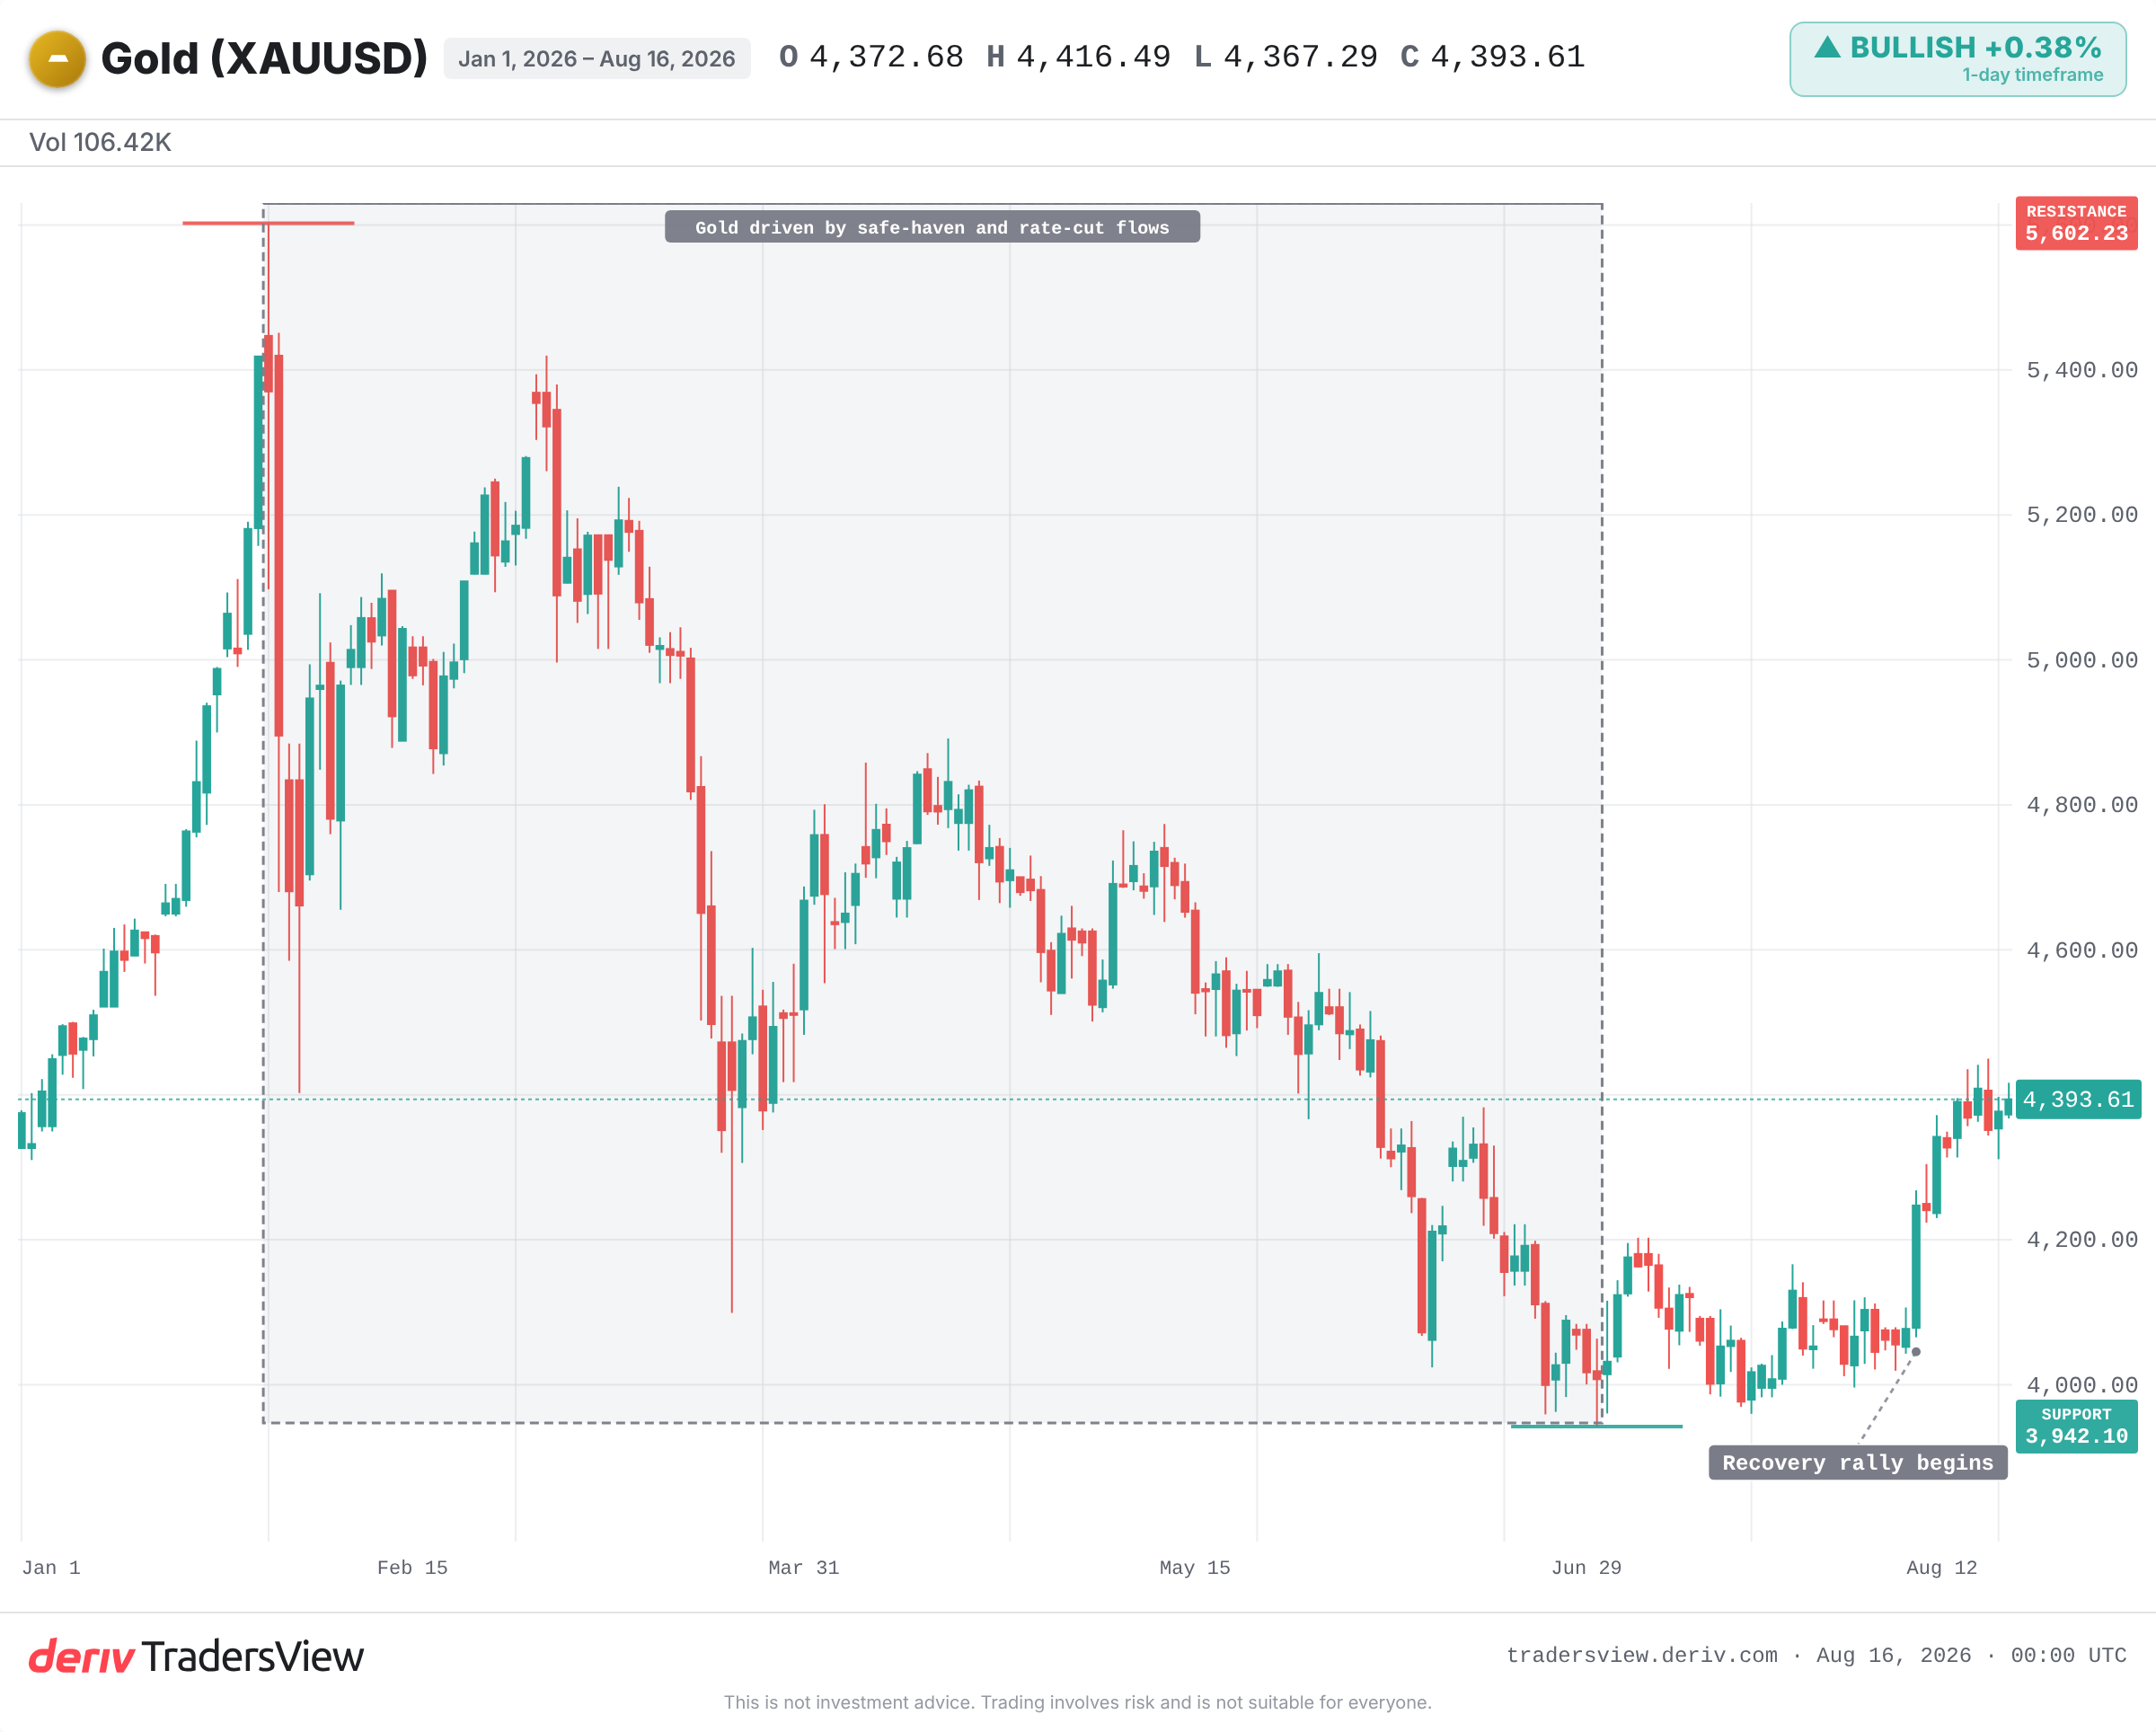
这种共同的驱动力正是产生相关性的原因。这并非两种资产的固定属性。只有在共同力量同时主导两者时,相关性才会成立。一旦这一条件被打破,这种联系就可能迅速松动。
是什么让白银脱离了常轨
白银还有黄金所不具备的第二重身份。它是一种工业金属,被用于太阳能板、电子产品和电动汽车。而黄金主要是一种价值储存手段。
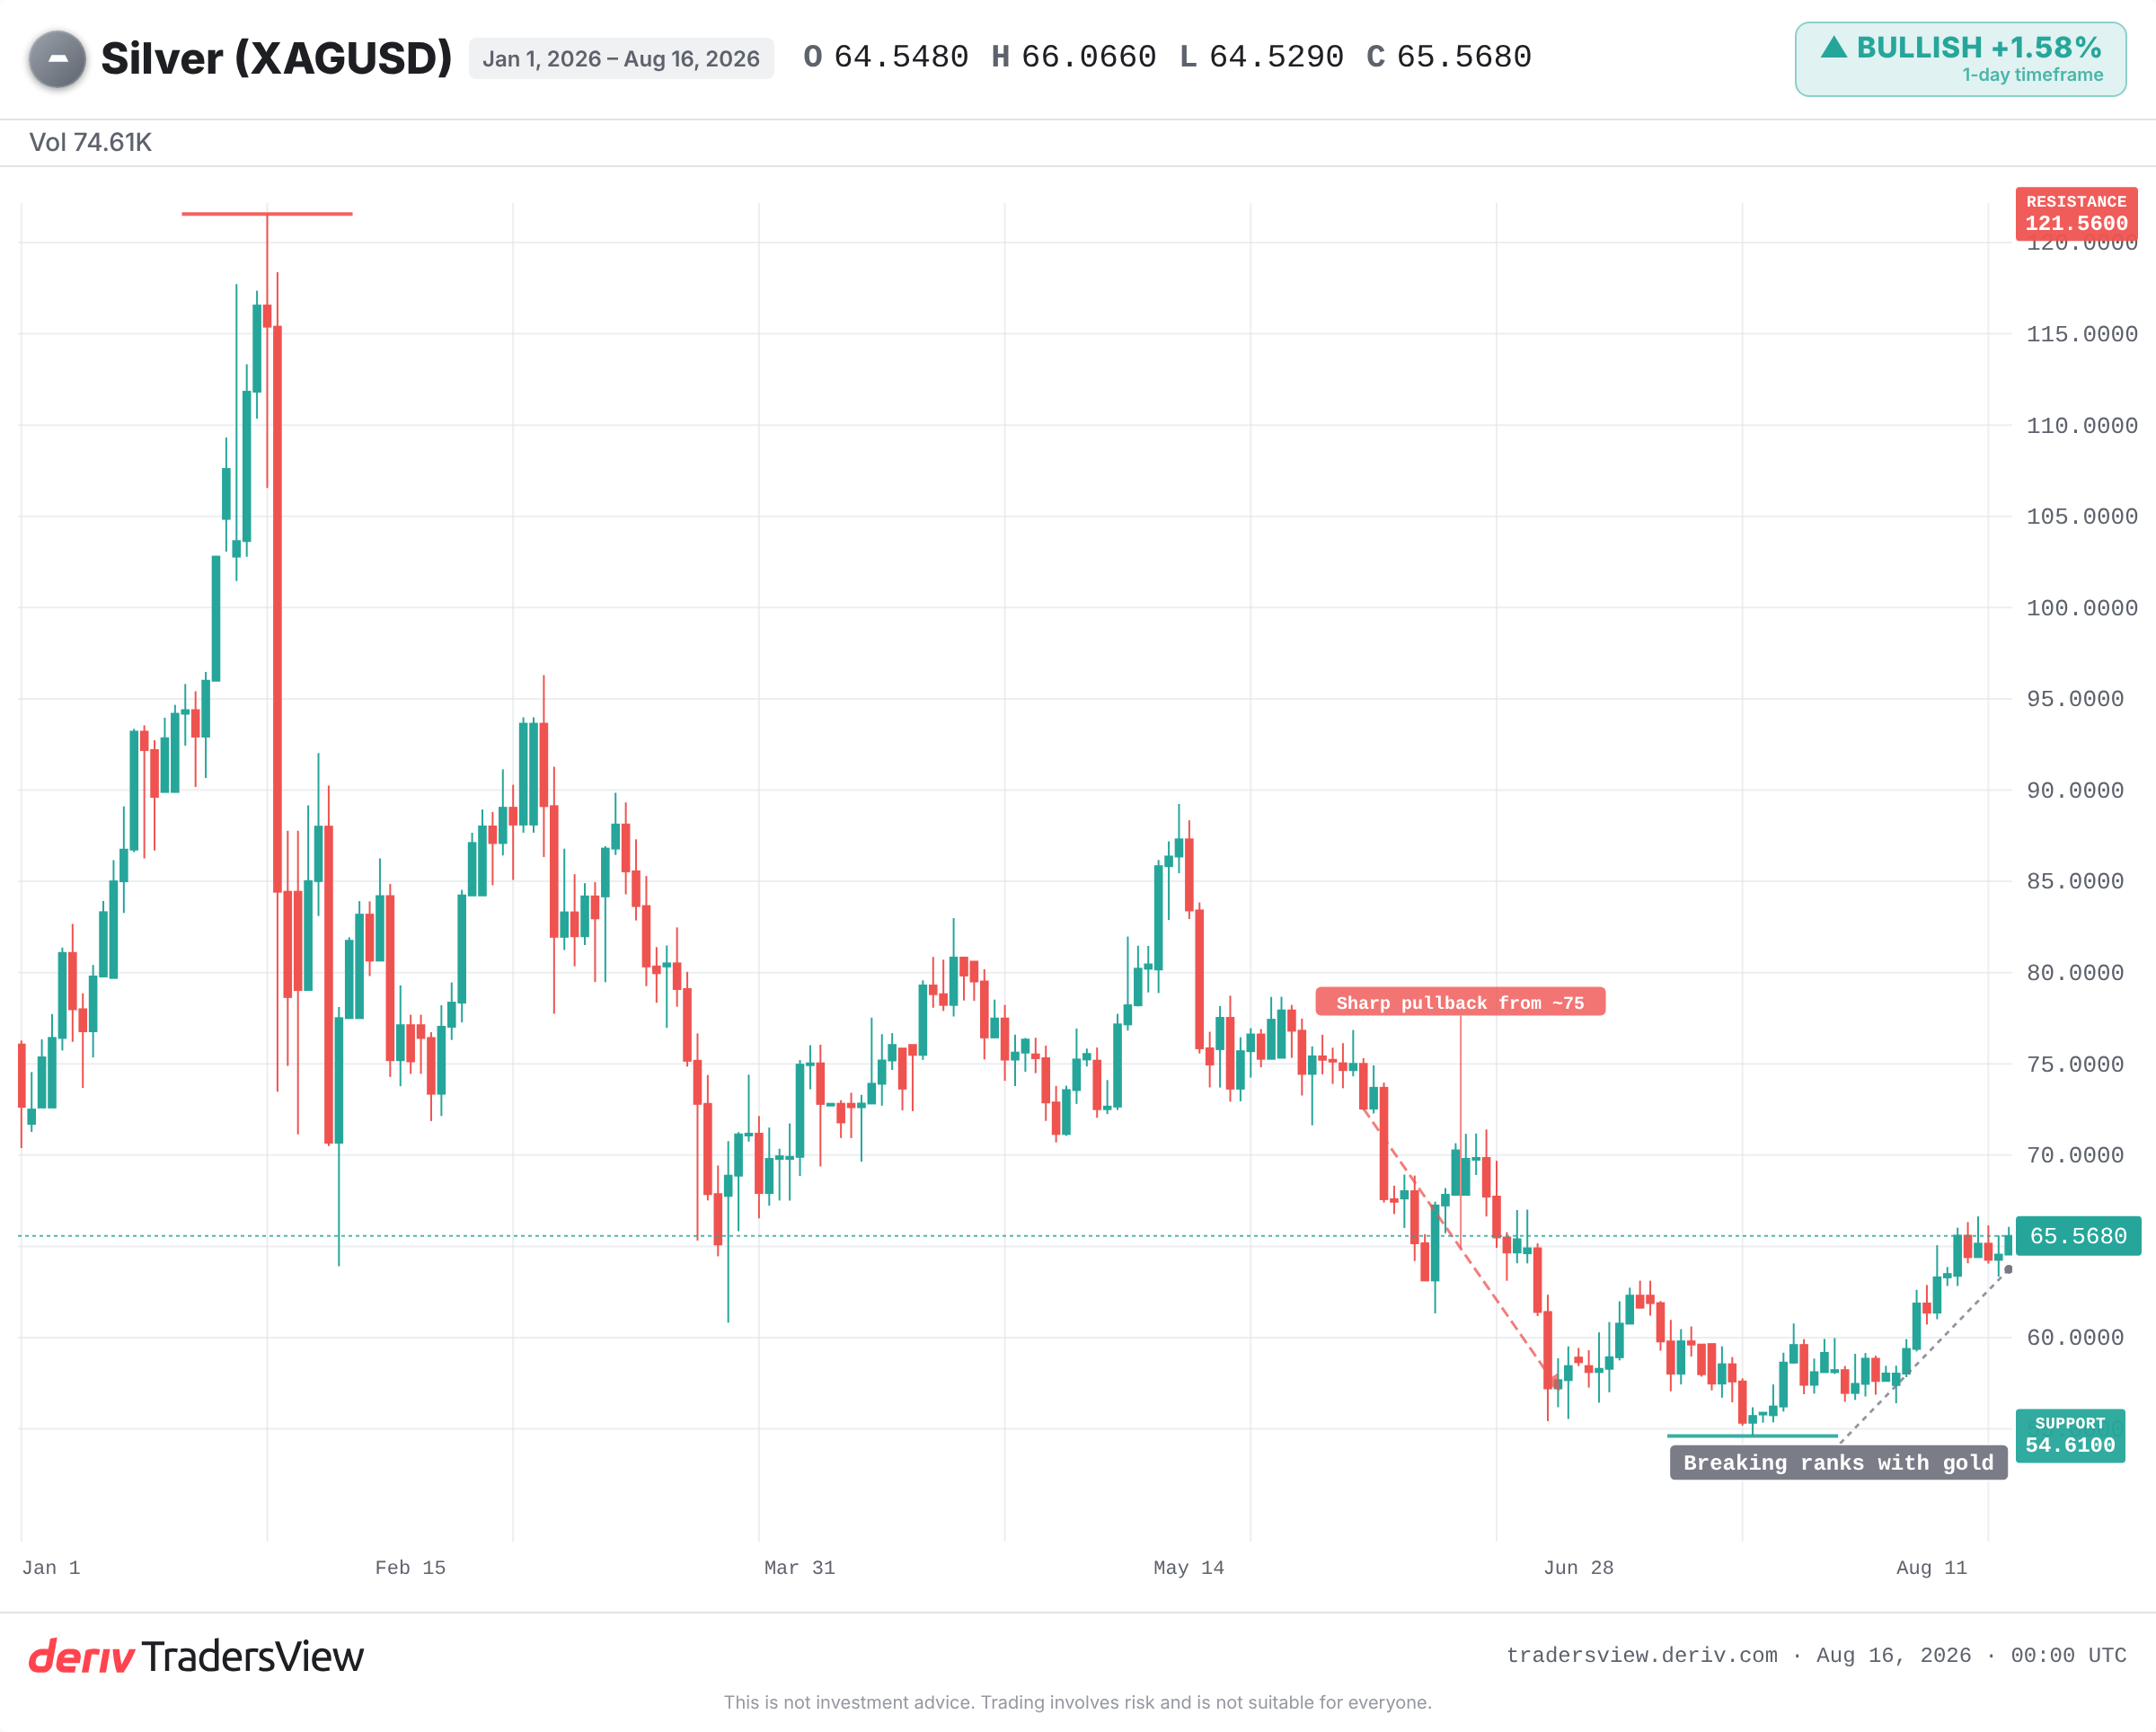
当白银的工业需求叙事足够强劲时,它便开始按照自身的驱动因素交易。它不再追随黄金的脚步,转而跟随制造业和科技需求。这正是近期脱钩现象背后的解读:黄金受避险和降息资金流驱动,而白银则遵循其自身的供需格局。
这一线索很简单。留意每种金属是否对不同的消息作出反应。如果黄金随就业数据波动,而白银随工厂需求波动,那么这种分化就是真实的。
这是真正的格局转变,还是只是噪音?
这里诚实很重要。30天的相关性读数时间窗口较短,温和的负值可能只是噪音,而非结构性的突破。两种金属目前仍接近历史高位。单次美元走势或避险情绪冲击都可能在数天内使两者重新同步。
只有当负相关性在60至90天的更长窗口内持续存在,且白银持续跟踪工业信号而黄金交易遵循宏观资金流时,脱钩论才能站得住脚。在此之前,应将这种分化视为暂时现象。
为什么这种分化很少会持续
历史倾向于回归均值。2011年,白银在投机和工业需求的推动下一度飙升至近50美元,而黄金则因避险资金流而攀升。随后两者剧烈分化:白银在数天内暴跌约30%,而黄金则维持了更长的高位时间。
在2020年3月的市场崩盘中,两种金属同时下跌。黄金作为避险资产率先复苏;白银则滞后,随后在复苏行情中迎头赶上。金银比率一度触及120以上的极端水平,随后大幅收窄。
极端的比率读数屡次预示着回归均值。脱钩往往只是一个阶段,而非永久状态。
这对于将这对资产视为分散投资意味着什么
陷阱在于,人们总是假设两种相关资产会始终相互缓冲。当两者共享同一个驱动因素时,同时持有两者几乎等同于把一笔赌注加倍,而非分散为两笔赌注。当两者分化时,分散化效果会恢复,但白银更高的波动性也会随之而来。
白银相对于其价格的典型单日波动幅度远大于黄金。您原本持有以平抑波动的金属,反而可能放大波动。
需要关注的要点包括:负相关性能否在更长的时间窗口内持续存在;将两种金属共同拉动的美元走势和降息预期;白银的工业需求信号;以及金银比率是否接近历史极端水平。相关性是一种租约,而非产权证书。请明确知道是哪个驱动因素在支付这笔租金。
常见问题
金银比是指购买一盎司黄金所需的白银盎司数。当交易者偏好避险资产时,该比率会扩大;而在工业繁荣时期则会收窄。极端数值往往预示着比率将回归长期平均水平。
是的。相对于其价格而言,白银的典型日波动幅度远大于黄金,部分原因在于其市场规模较小,加上工业需求敞口会放大波动。本用于降低风险的金属,反而可能增加风险。
30 天的数据可能只是噪音。要判断是否存在真正的变化,应观察这种关系能否在 60 至 90 天的更长时间窗口内持续,以及两种资产是否受不同驱动因素影响。
并非如此。当两者同时受相同宏观因素影响时,白银会跟随黄金走势,但当其工业需求因素占主导地位时,白银可能会出现背离。这种联系是有条件的,并非永久不变。