
两大石油咽喉要道同时受创,涨势为何可能消退
石油价格的反应,并非针对已经损失的原油桶数,而是针对可能损失的原油桶数所带来的恐惧进行定价。随着胡塞武装对Saudi Aramco设施发动攻击,以及一项
Deriv 编辑团队 · 2026年7月29日 · 4 分钟阅读

石油价格的反应,并非针对已经损失的原油桶数,而是针对可能损失的原油桶数所带来的恐惧进行定价。随着胡塞武装对Saudi Aramco设施发动攻击,以及一项已宣布的Bab al-Mandab封锁叠加在Strait of Hormuz低迷的运输量之上,原油价格中包含的是风险溢价,而非供应缺口。这一区别就是整个故事的关键所在。
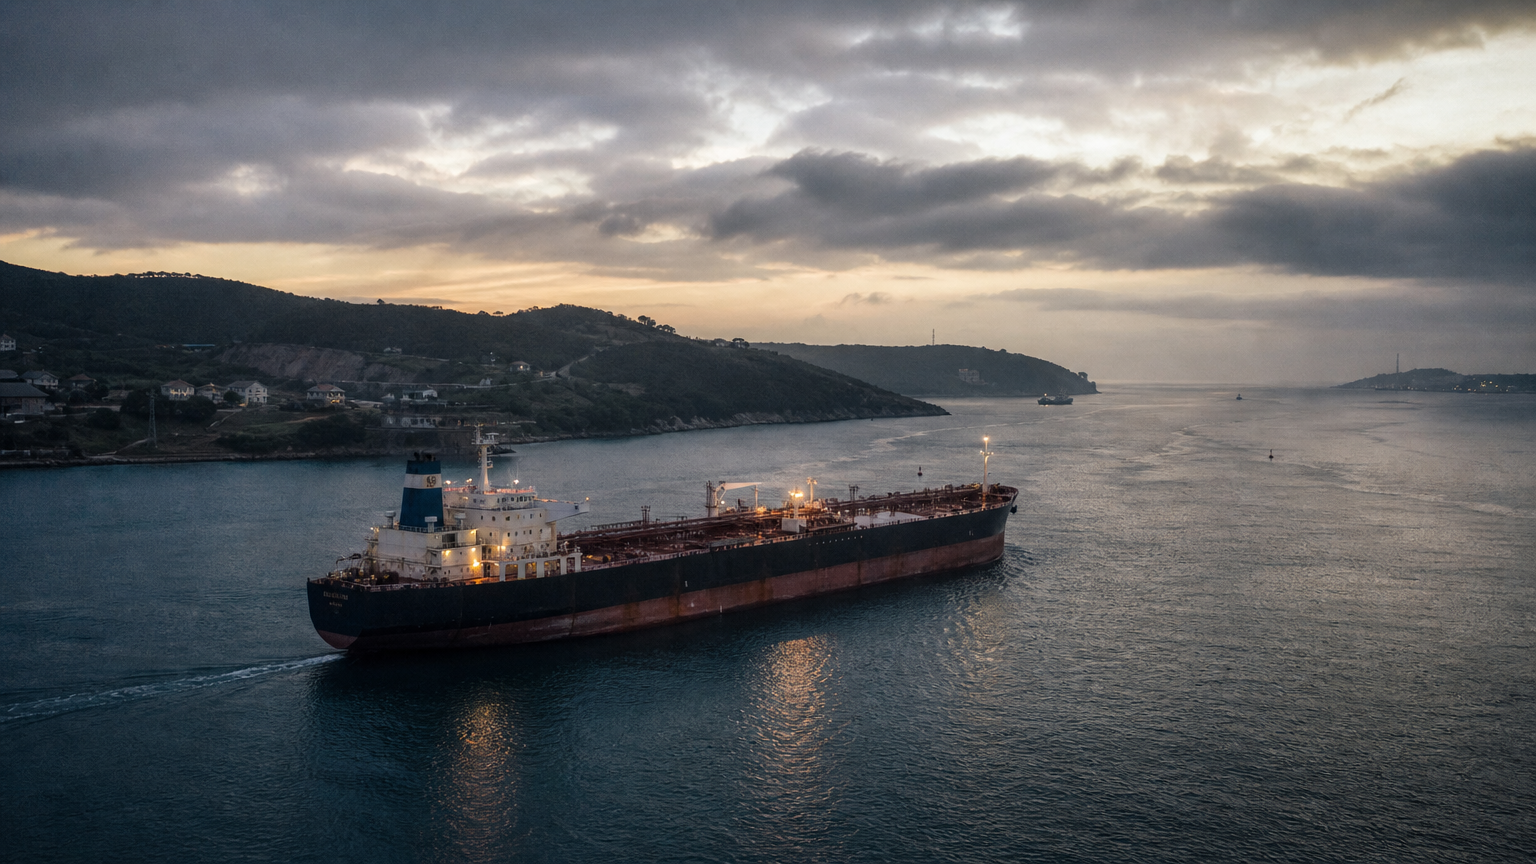
为何石油价格因恐惧而非实际损失原油桶数而上涨
咽喉要道恐慌首先作用于人们的想象力。交易者看到航线受到威胁,便会在任何原油桶实际消失之前,为最坏的情况定价。这就是风险溢价:为尚未发生的中断支付的费用。
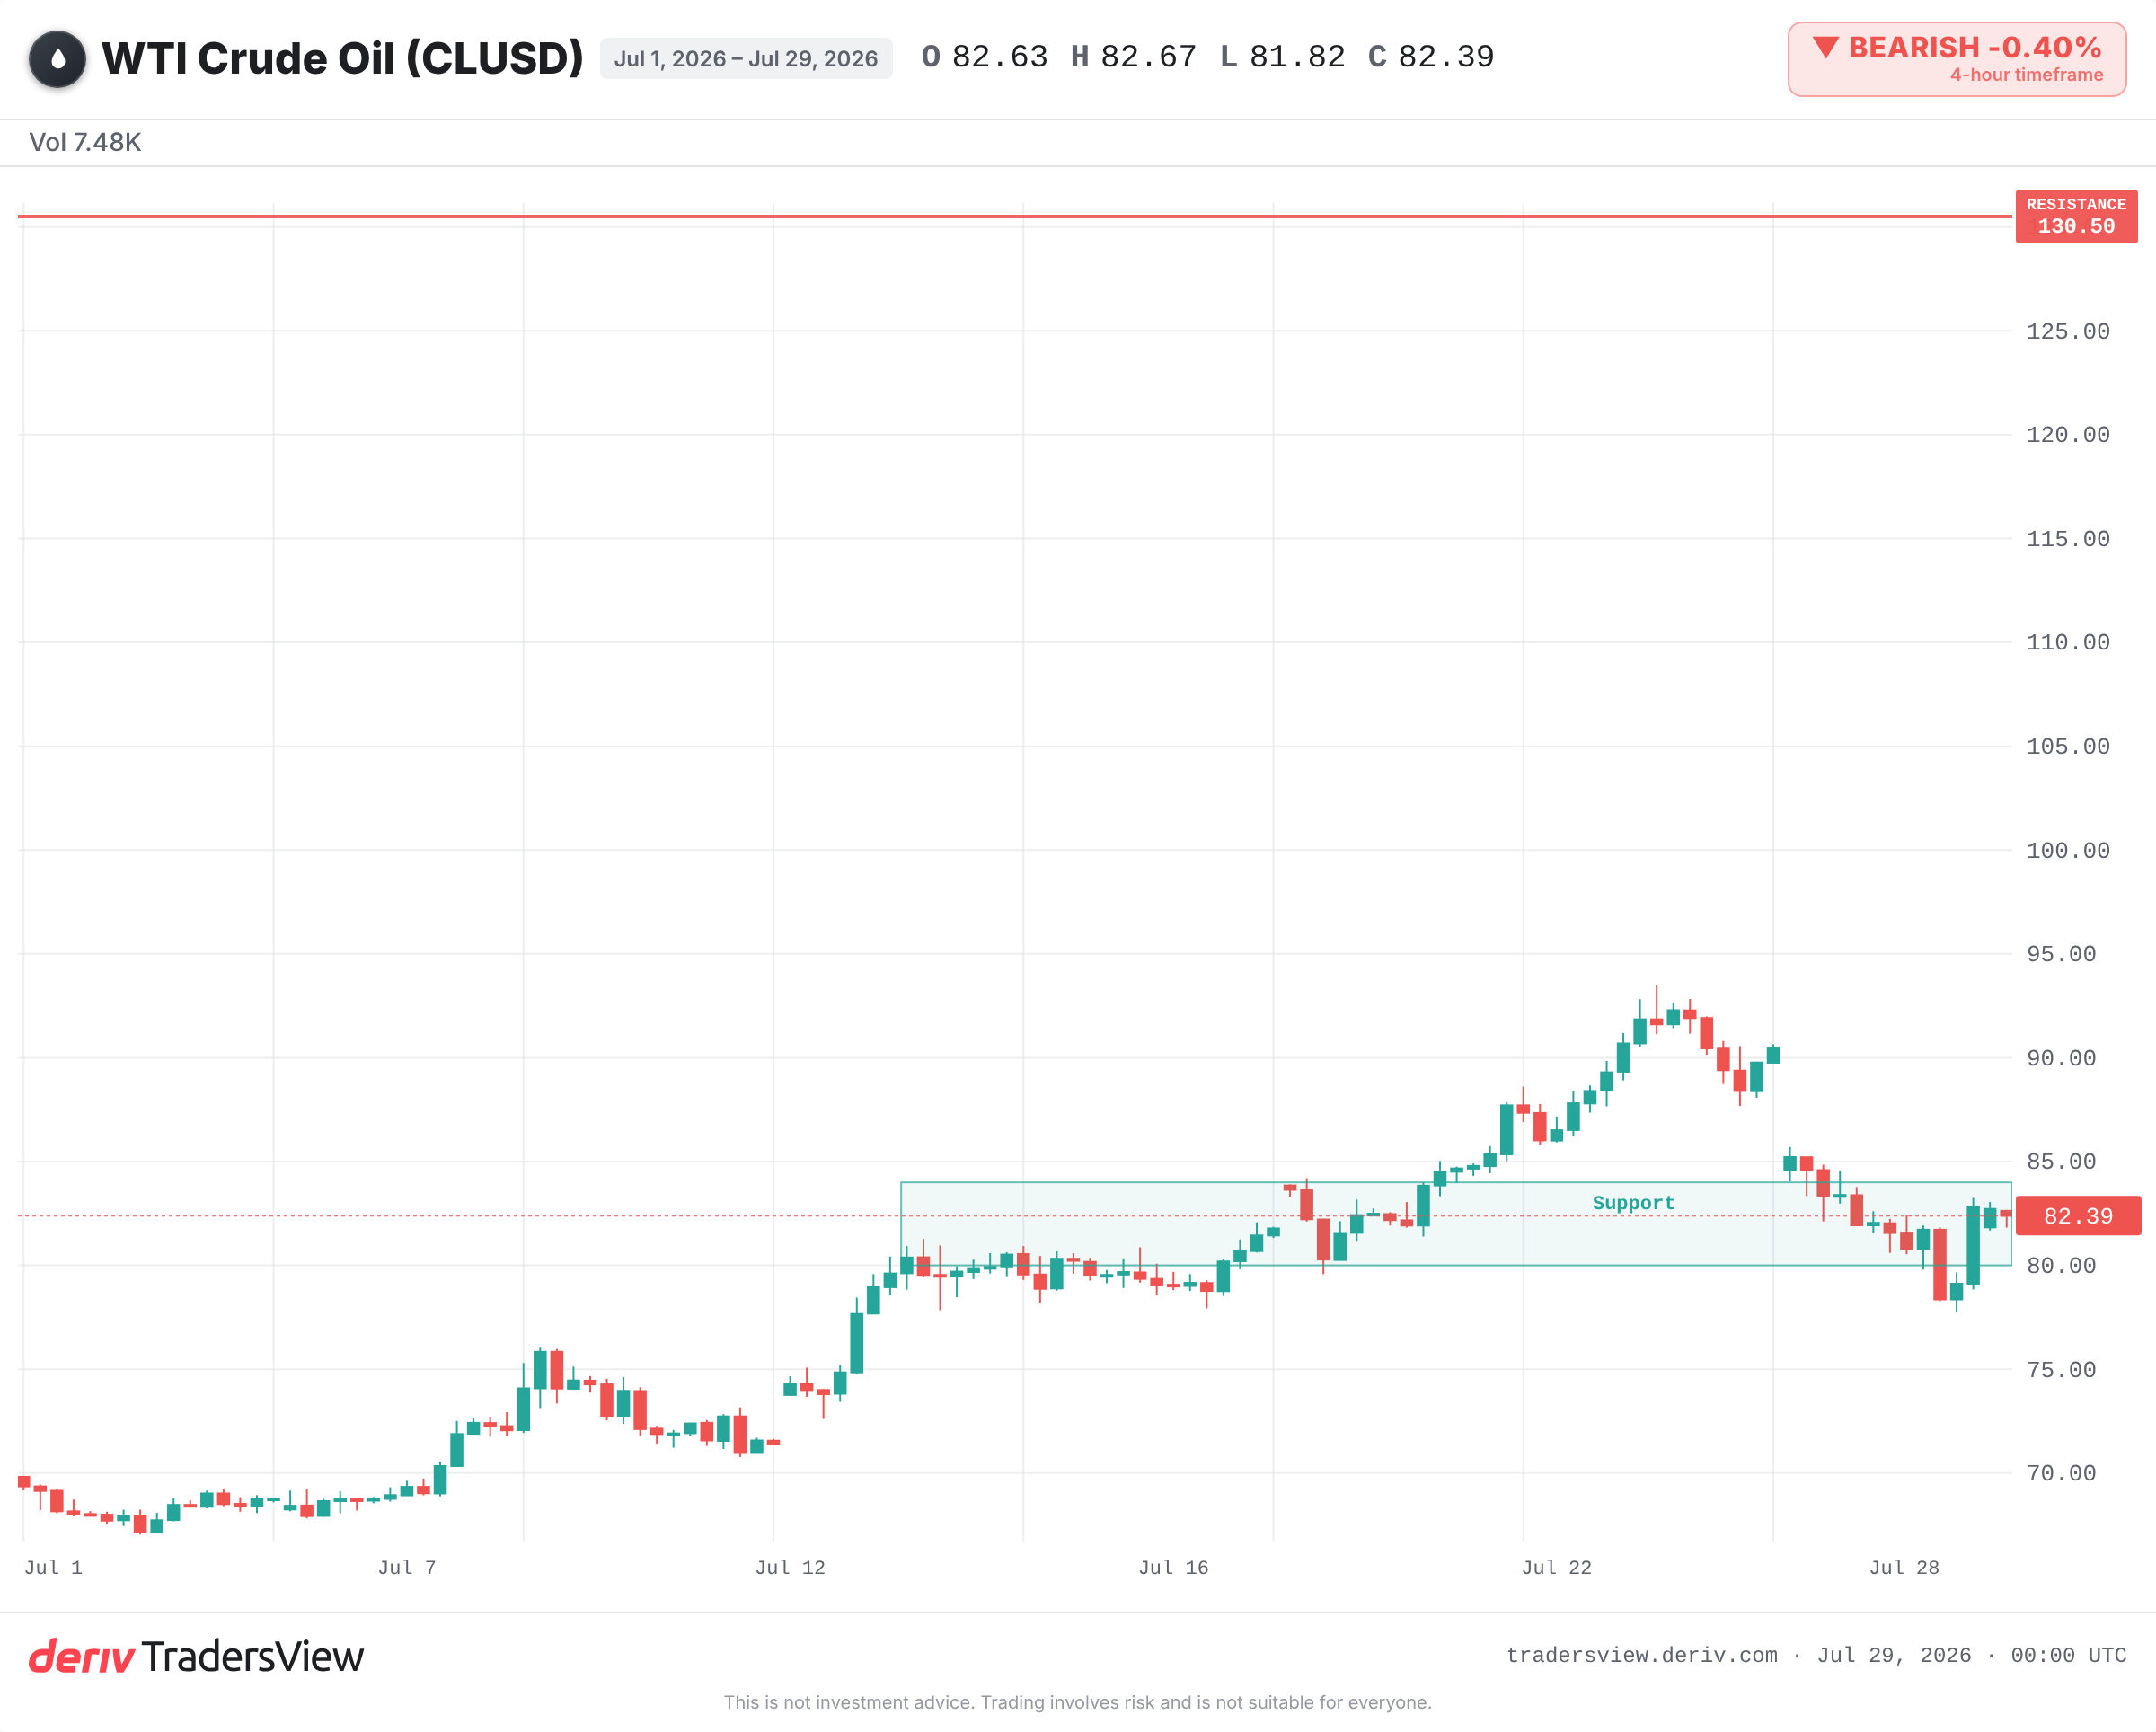
此次波动的幅度和持续性取决于两点:还剩下多少条替代航线,以及威胁的可信程度有多高。截至实时数据显示,WLDOIL的交易价格处于80美元出头的区间,远低于2022年危机时的高点。市场情绪紧张,但尚未恐慌。市场正在为可能性定价,而非为损失定价。
并非所有咽喉要道都是平等的
相关新闻报道模糊了这一点。Bab al-Mandab海峡和Strait of Hormuz都是咽喉要道,但二者所起的作用截然不同。
船只可以绕开Bab al-Mandab海峡。绕行好望角(Cape of Good Hope)会使航程时间增加一倍以上,并提高运费和保险成本。这固然痛苦,但石油最终仍会抵达目的地。南红海航线的战争风险溢价已大幅攀升,这是压力加剧的真实信号。然而,提高一条航线的成本,并不等同于取消供应。
Hormuz海峡则是没有完全替代方案的那一个。全球约五分之一的石油经由此处运输,没有任何绕行方案能够替代这一运输量。真正的Hormuz海峡封锁将构成供应冲击。而迄今为止的Bab al-Mandab海峡封锁,只是成本冲击。
历史对石油价格飙升消退有何启示
这种模式反复出现。2019年,无人机和导弹对Saudi Arabia的Abqaiq设施发动袭击,一夜之间导致Saudi Arabia约一半的产量瘫痪,接近全球供应量的5%。石油价格创下数十年来最大单日涨幅。几周之内,大部分涨幅便被回吐,原因在于Saudi Arabia恢复产量的速度超出了市场的担忧预期。
2023年末的红海袭击事件则从另一角度讲述了同样的故事。承运商改变了航线,运费和保险成本在数月内居高不下,但原油价格几乎没有波动。原油桶数依然通过更长的航线抵达市场。
而在2022年,市场对俄罗斯石油供应损失的担忧曾将Brent原油价格推至周期高点,随后价格在一年内呈下降趋势,原因是俄罗斯原油找到了新的买家。一旦供应被证明具有韧性,由供应担忧引发的价格飙升便会消退。
何时应该重视价格飙升
价格消退这一论断并非万无一失的通行证。它只在威胁仍停留在威胁阶段时才成立。现有证据倾向于表明,这是一种终将消解的风险溢价,但尾部风险依然真实存在。
如果以下任何一种情况从传言变为事实,这一波动就值得重视,而不应被视为会消退:
- Saudi Aramco的生产能力受到确认打击,而不仅仅是非关键设施遭到攻击。
- Bab al-Mandab海峡封锁实际阻断了运输,而不仅仅是提高了保险成本。
- Strait of Hormuz的运输出现任何可信的威胁,因为这是唯一没有替代方案的航线。
此外,还需关注油轮战争风险溢价以及OPEC+的闲置产能。即便船只仍在继续航行,溢价上升也会预示压力加剧。若OPEC+发出释放原油桶数的信号,则表明风险溢价正在被化解。
解读
新闻中出现的两大咽喉要道,看似意味着双重危险。但从现有证据来看,这实际上是两个不同的问题:一条成本更高的航线,以及一条受到威胁但仍然畅通的航线。应按风险溢价的本质对其进行定价,并清楚哪一个咽喉要道会使恐慌转变为真正的冲击。石油市场波动剧烈,一次确认的中断事件便可能迅速改写整个局面。
常见问题
全球约五分之一的石油经由霍尔木兹海峡运输,而且没有任何替代路线能够完全弥补这一运输量。这正是为何真正意义上的霍尔木兹海峡关闭,将比曼德海峡 (Bab al-Mandab) 封锁事件产生更大影响的原因。
石油风险溢价是指交易者为应对未来可能发生供应中断的风险,而在实际石油供应尚未受损前所支付的额外价格。当石油运输持续畅通时,这种溢价通常会消退,价格也会随之回落。
绕行非洲会增加运费和保险成本,并使航程时间延长一倍以上,但原油仍能最终运抵市场。从历史数据来看,这种绕行对运输成本的推升幅度,往往超过对石油价格本身的影响。
当生产能力的损失得到确认、某条航线因无替代方案而被实际关闭,或霍尔木兹海峡面临可信的威胁时,恐慌情绪就可能演变为真正的供应冲击。因为这些情况会直接减少石油供应量,而不仅仅是提高运输成本。