
Netflix 声称 AI 能降低成本,却计划加大投入
Netflix 利用 AI 降低制作成本,同时将 2026 年内容支出提高至 200 亿美元。为何产出成本降低反而意味着支出增加,以及究竟是什么真正影响了股价。
Deriv 编辑团队 · 2026年7月27日 · 3 分钟阅读

当一项技术能让某件事变得更便宜时,企业通常会去做得更多。因此,Netflix 一边借助 AI 降低制作成本,一边将 2026 年内容支出提高至约 200 亿美元,这并不矛盾,而是对成本降低的正常回应。
Q2 财报公布后,市场仍然大幅抛售该股。要理解其中原因,需要将“效率”这一叙事与真正推动股价的因素区分开来。
为何制作成本降低会带来更多支出,而非更少
直觉上看很简单:如果 AI 削减了制作一部剧集的成本,预算理应随之缩减。但事实往往并非如此。
当某件事变得更便宜时,相应的需求也会随之增长。Netflix 并不希望缩减内容预算,而是希望制作更多剧集、覆盖更多语言,以持续吸引观众。单部作品成本的降低,是扩大片单规模的燃料,而非削减账单的理由。
这正是为何这两条看似矛盾的新闻能够并存。“AI 为我们节省了资金”与“我们明年支出将增加 10%”描述的是同一个战略,只是从不同角度来看待。
这一悖论背后 150 年前的理论
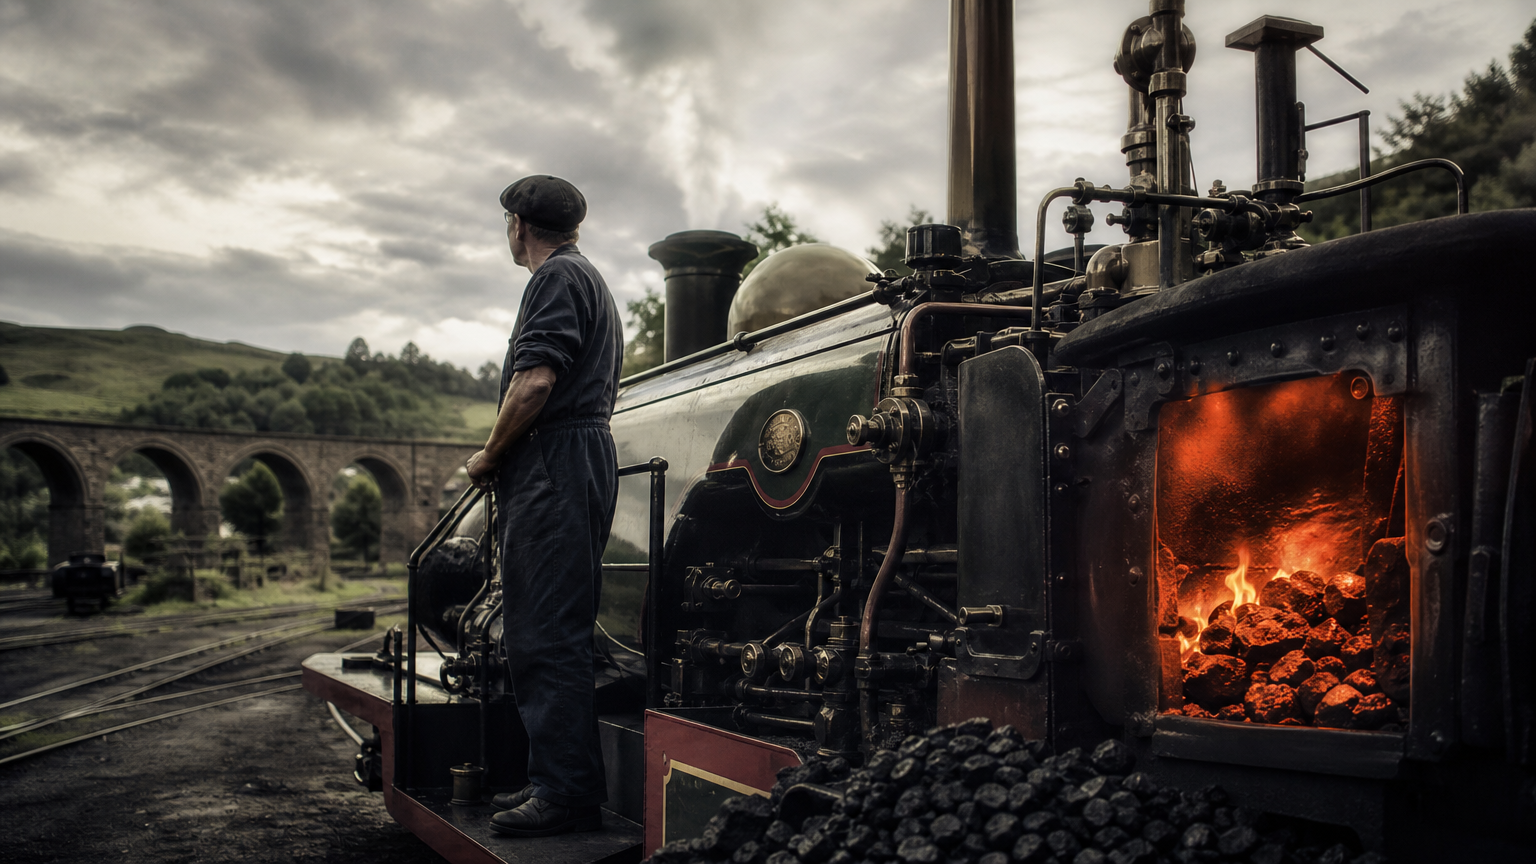
19 世纪,经济学家 William Stanley Jevons 曾注意到有关煤炭的一个奇怪现象:蒸汽机效率的提升并未减少煤炭的总用量,反而使其增加。能源变得更便宜,催生了新的用途,需求随之攀升。
同样的逻辑也贯穿于当今的流媒体行业。在 2023 年至 2024 年间,各大制片公司一边谈论“精简与效率”,一边却不断提高内容预算,以维持用户黏性。从规模效应来看,“讲求效率”与“绝对支出上升”并非对立,而是相辅相成。
市场真正评判 Netflix 的标准是什么
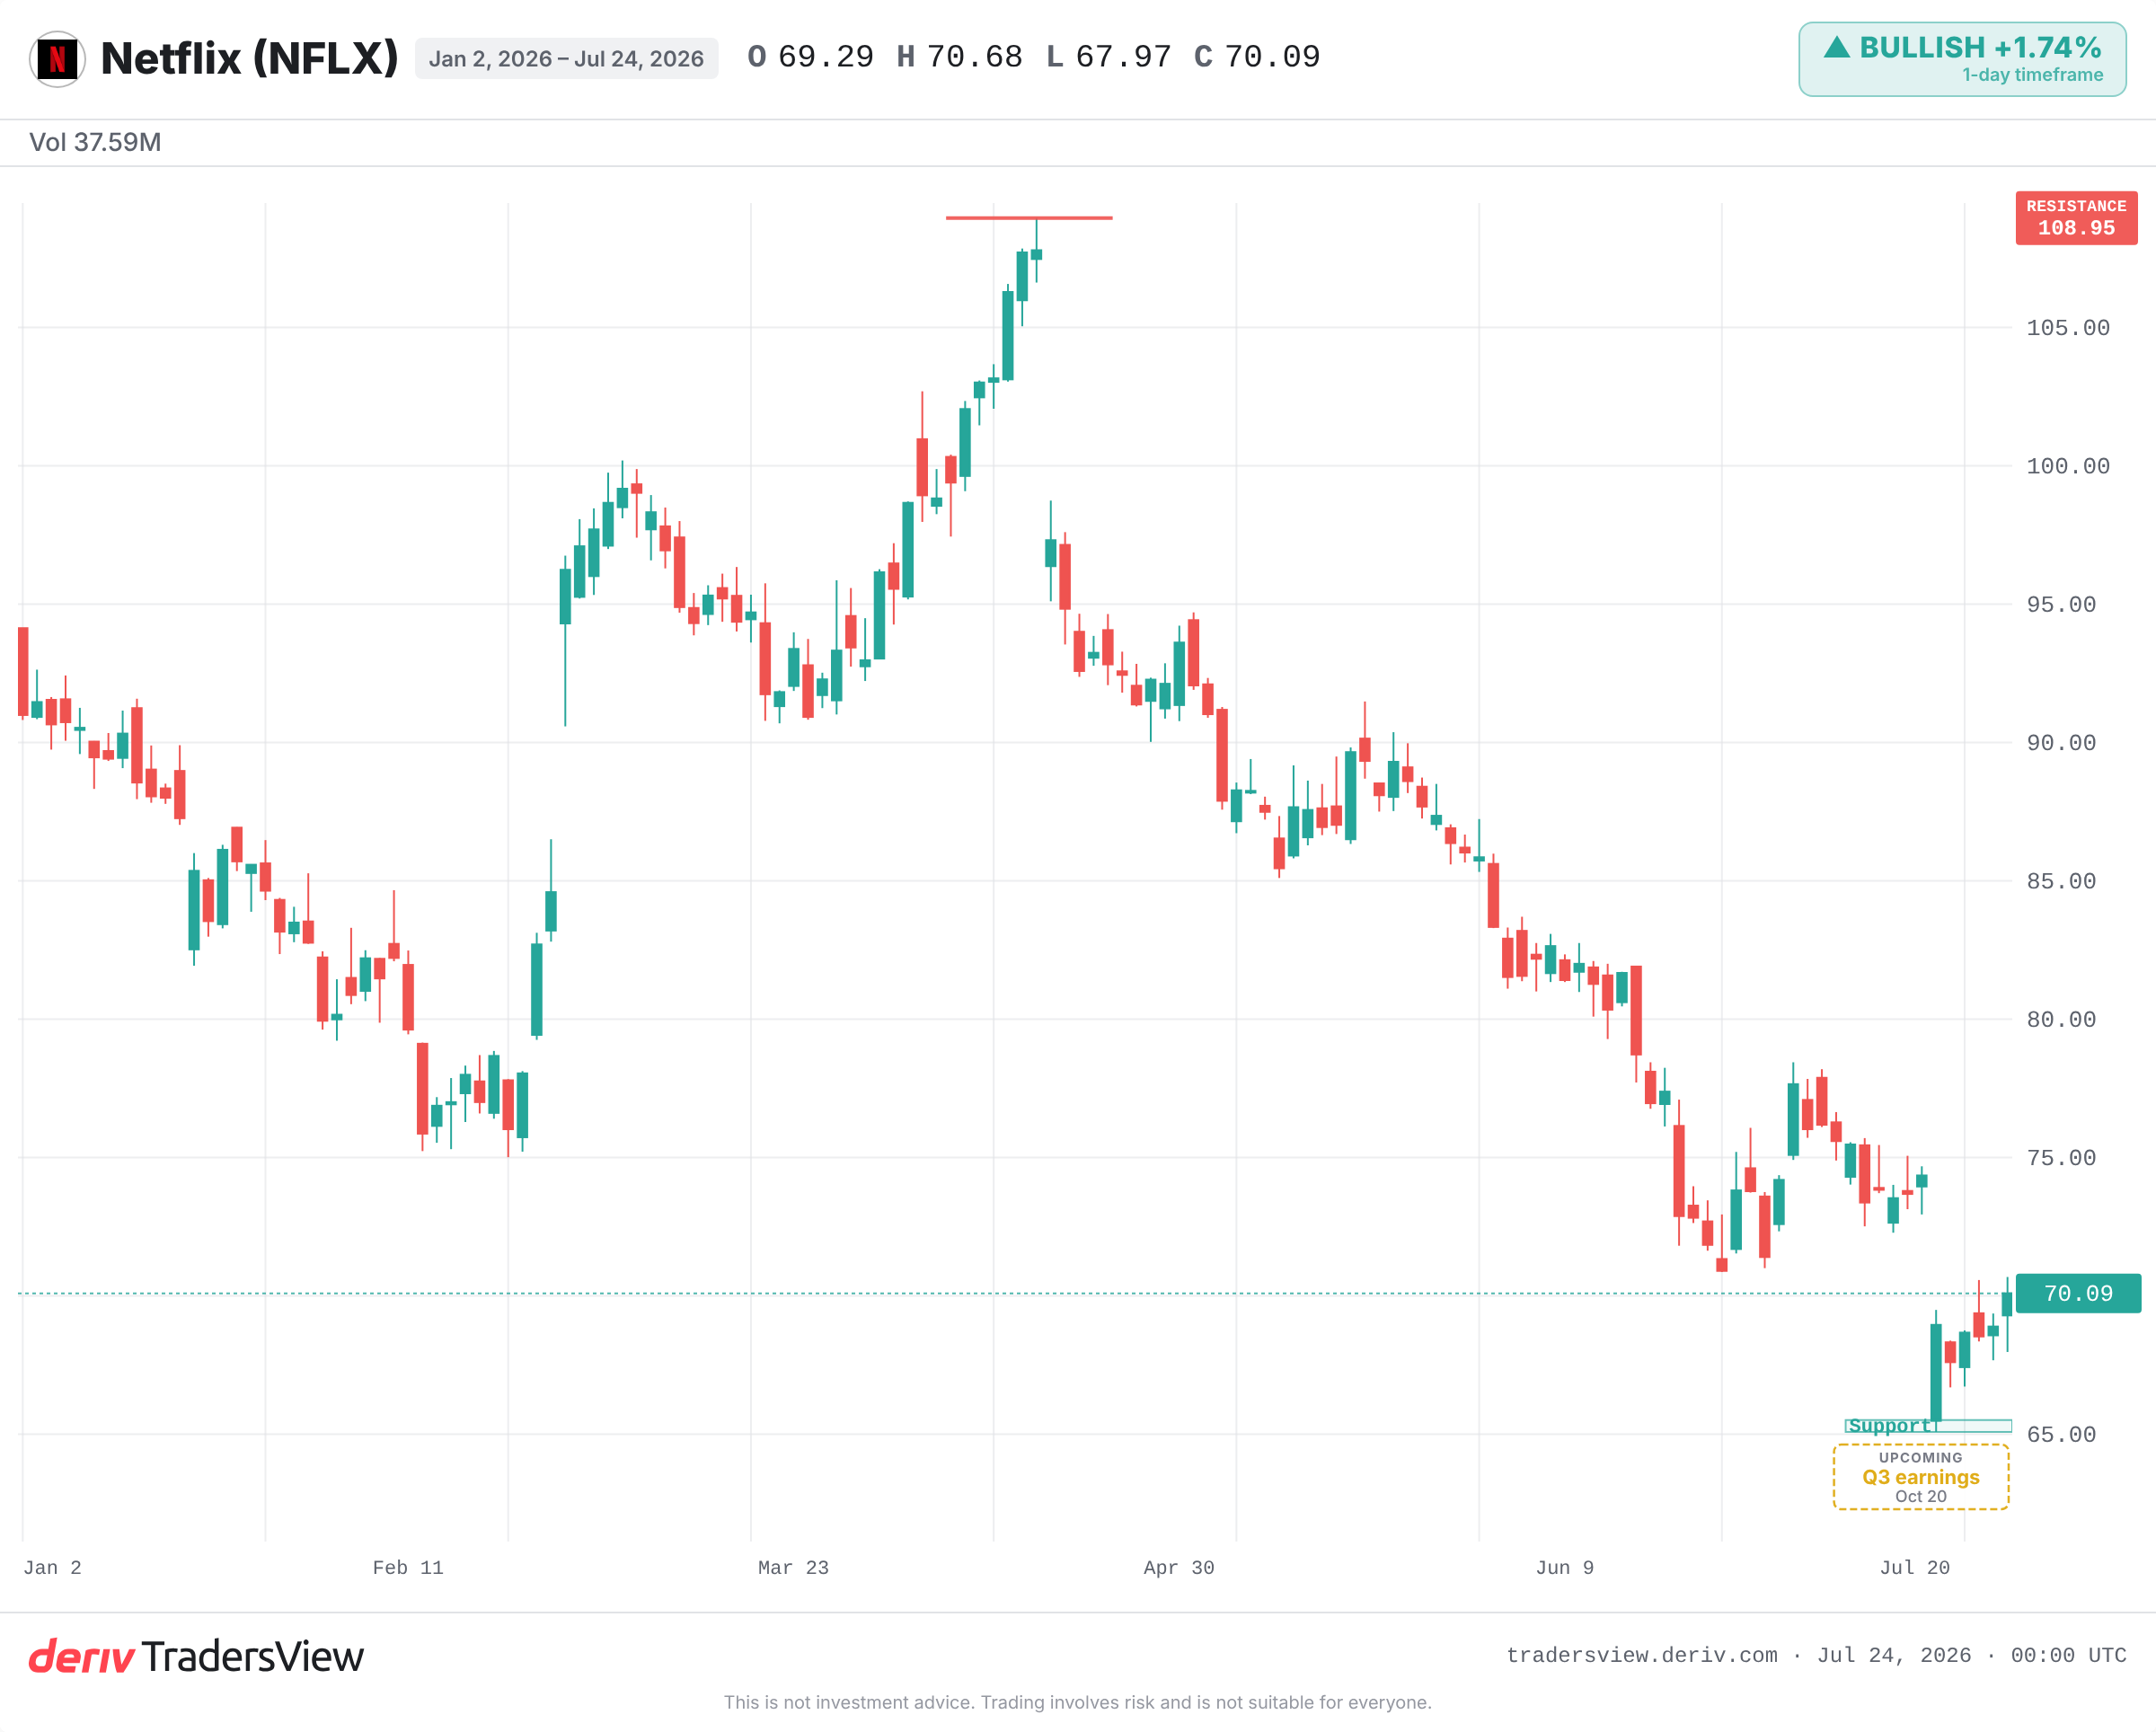
在此次抛售中,AI 这一因素几乎没有发挥作用。Q2 财报公布后,Netflix 盘前交易大幅下跌,较前一交易日收盘价跌幅超过 11%。
真正的原因在于增长,而非成本。Q2 营收略低于预期,Q3 业绩指引也低于市场共识。多家分析机构指出,用户参与度披露数据走弱,且与 Netflix 自身设定的 2030 年目标存在差距。Baird 已将目标价从 120 美元下调至 90 美元。
市场对成长型股票的定价依据是增长本身。效率叙事无法抵消营收增速放缓的影响,从来都是如此。
增加内容支出能否撑起“再投资”这一叙事?
在这一点上,看多与看空的观点出现了明显分歧。看多的观点认为:该股目前交易价格已接近 2026 年低点,远低于历史最高价,远期市盈率所隐含的增长预期几乎为零,而公司利润率依然保持韧性。如果额外投入能够转化为用户参与度的提升,那么这笔再投资就是值得的。
看空的观点则更难以反驳:如果内容支出不断增加,而营收增速持续放缓,那么这额外的数十亿美元支出不过是更高的成本而已。整个“再投资”叙事能否成立,取决于一点——产出能否转化为订阅用户数和观看时长的增长。
Netflix 此前也曾经历过类似的重塑过程。2022 年 4 月,公司流失用户,股价随之崩跌,随后广告套餐和打击共享密码的举措在两年内重新带动了营收增长。增长方面的担忧,有时反而是真正转折点的前奏。彼时精准抄底十分困难,如今同样如此。
接下来需要关注的要点
- Q3 营收是否能超出业绩指引,还是会进一步印证增长放缓的趋势。
- 市场所提及的 65 美元技术支撑位。若跌破该位置,说明市场并不认可“再投资”这一叙事。
- 支出增加过程中利润率的变化。一旦利润率下滑,再投资的逻辑将难以成立。
- 更大规模的片单是否真正带动了用户参与度的提升,而不仅仅是推高了成本。
“效率提升”这一说法确实属实,但也是一种干扰项。真正值得关注的,是这 200 亿美元的内容投入能否换回 Netflix 的增长动能,因为这正是市场所关注的核心问题。
常见问题
Netflix将AI定位为降低制作和运营成本的工具。公司将这些节省下来的成本视为扩大其内容版图的空间,而非缩减整体预算的方式。
此次下跌是由增长方面的担忧所致,而非成本问题。第二季度营收略低于预期,第三季度指引低于市场普遍预测,分析师还指出其用户参与度披露表现较弱,且未能达到Netflix的2030年目标。
这是指提升某事物的效率往往会增加其总消耗量,而非降低消耗量的现象。更便宜的煤炭,或更低成本的内容制作,会扩大需求,而非削减支出。
并非必然如此。额外支出只有在转化为更多用户参与度和订阅用户时才会产生帮助。如果营收增长持续放缓,而支出却在上升,那么增加的数十亿美元支出将被视为成本上升,而非再投资。