
Microsoft 在同一季度既赢了又输了同一笔 AI 投资
Microsoft 在同一季度既确认了 32 亿美元的 AI 收益,又计提了 AI 减值。为什么“这是不是一只 AI 股票?”是错误的问题,应该问什么才对。
Deriv 编辑团队 · 2026年7月30日 · 4 分钟阅读

Microsoft 在同三个月内,对一项 AI 投资确认了 32 亿美元的收益,同时对另一项投资计提了减值。这种分化正是全部的教训所在:问一家公司是否涉及 AI 几乎毫无意义。
在其财政第四季度,Microsoft 将其持有的 Anthropic 股权上调估值 32 亿美元,同时将其持有的 OpenAI 股权减记约 6 亿美元。同一主题、同一家公司、同一季度,结果却截然相反。真正有用的问题从来不是“这是不是一只 AI 股票?”而是“其哪些 AI 投资在奏效,哪些正在失血?”
为什么一笔 AI 投资能赚钱,另一笔却亏钱
一个主题并不等同于一笔单一交易。一家公司内部的“AI”业务可能分散为多个独立的投资头寸,而这些头寸的走势并不一致。
Microsoft 同时持有 Anthropic 和 OpenAI 这两家领先模型开发商的股权。本季度,会计处理将其中一项上调估值,另一项下调估值。Anthropic 带来的收益几乎与 OpenAI 全年的收益相当。通过 Microsoft 持有“AI”业务,意味着同时持有一个赢家和一个输家,而笼统的 AI 敞口说法把这两者都掩盖了。
营收创纪录,支出创纪录,股价却仍低于高点
财报其他部分表现强劲。Microsoft 以创纪录的财年收官,云业务年收入首次突破 1,000 亿美元,云业务板块增长迅猛。
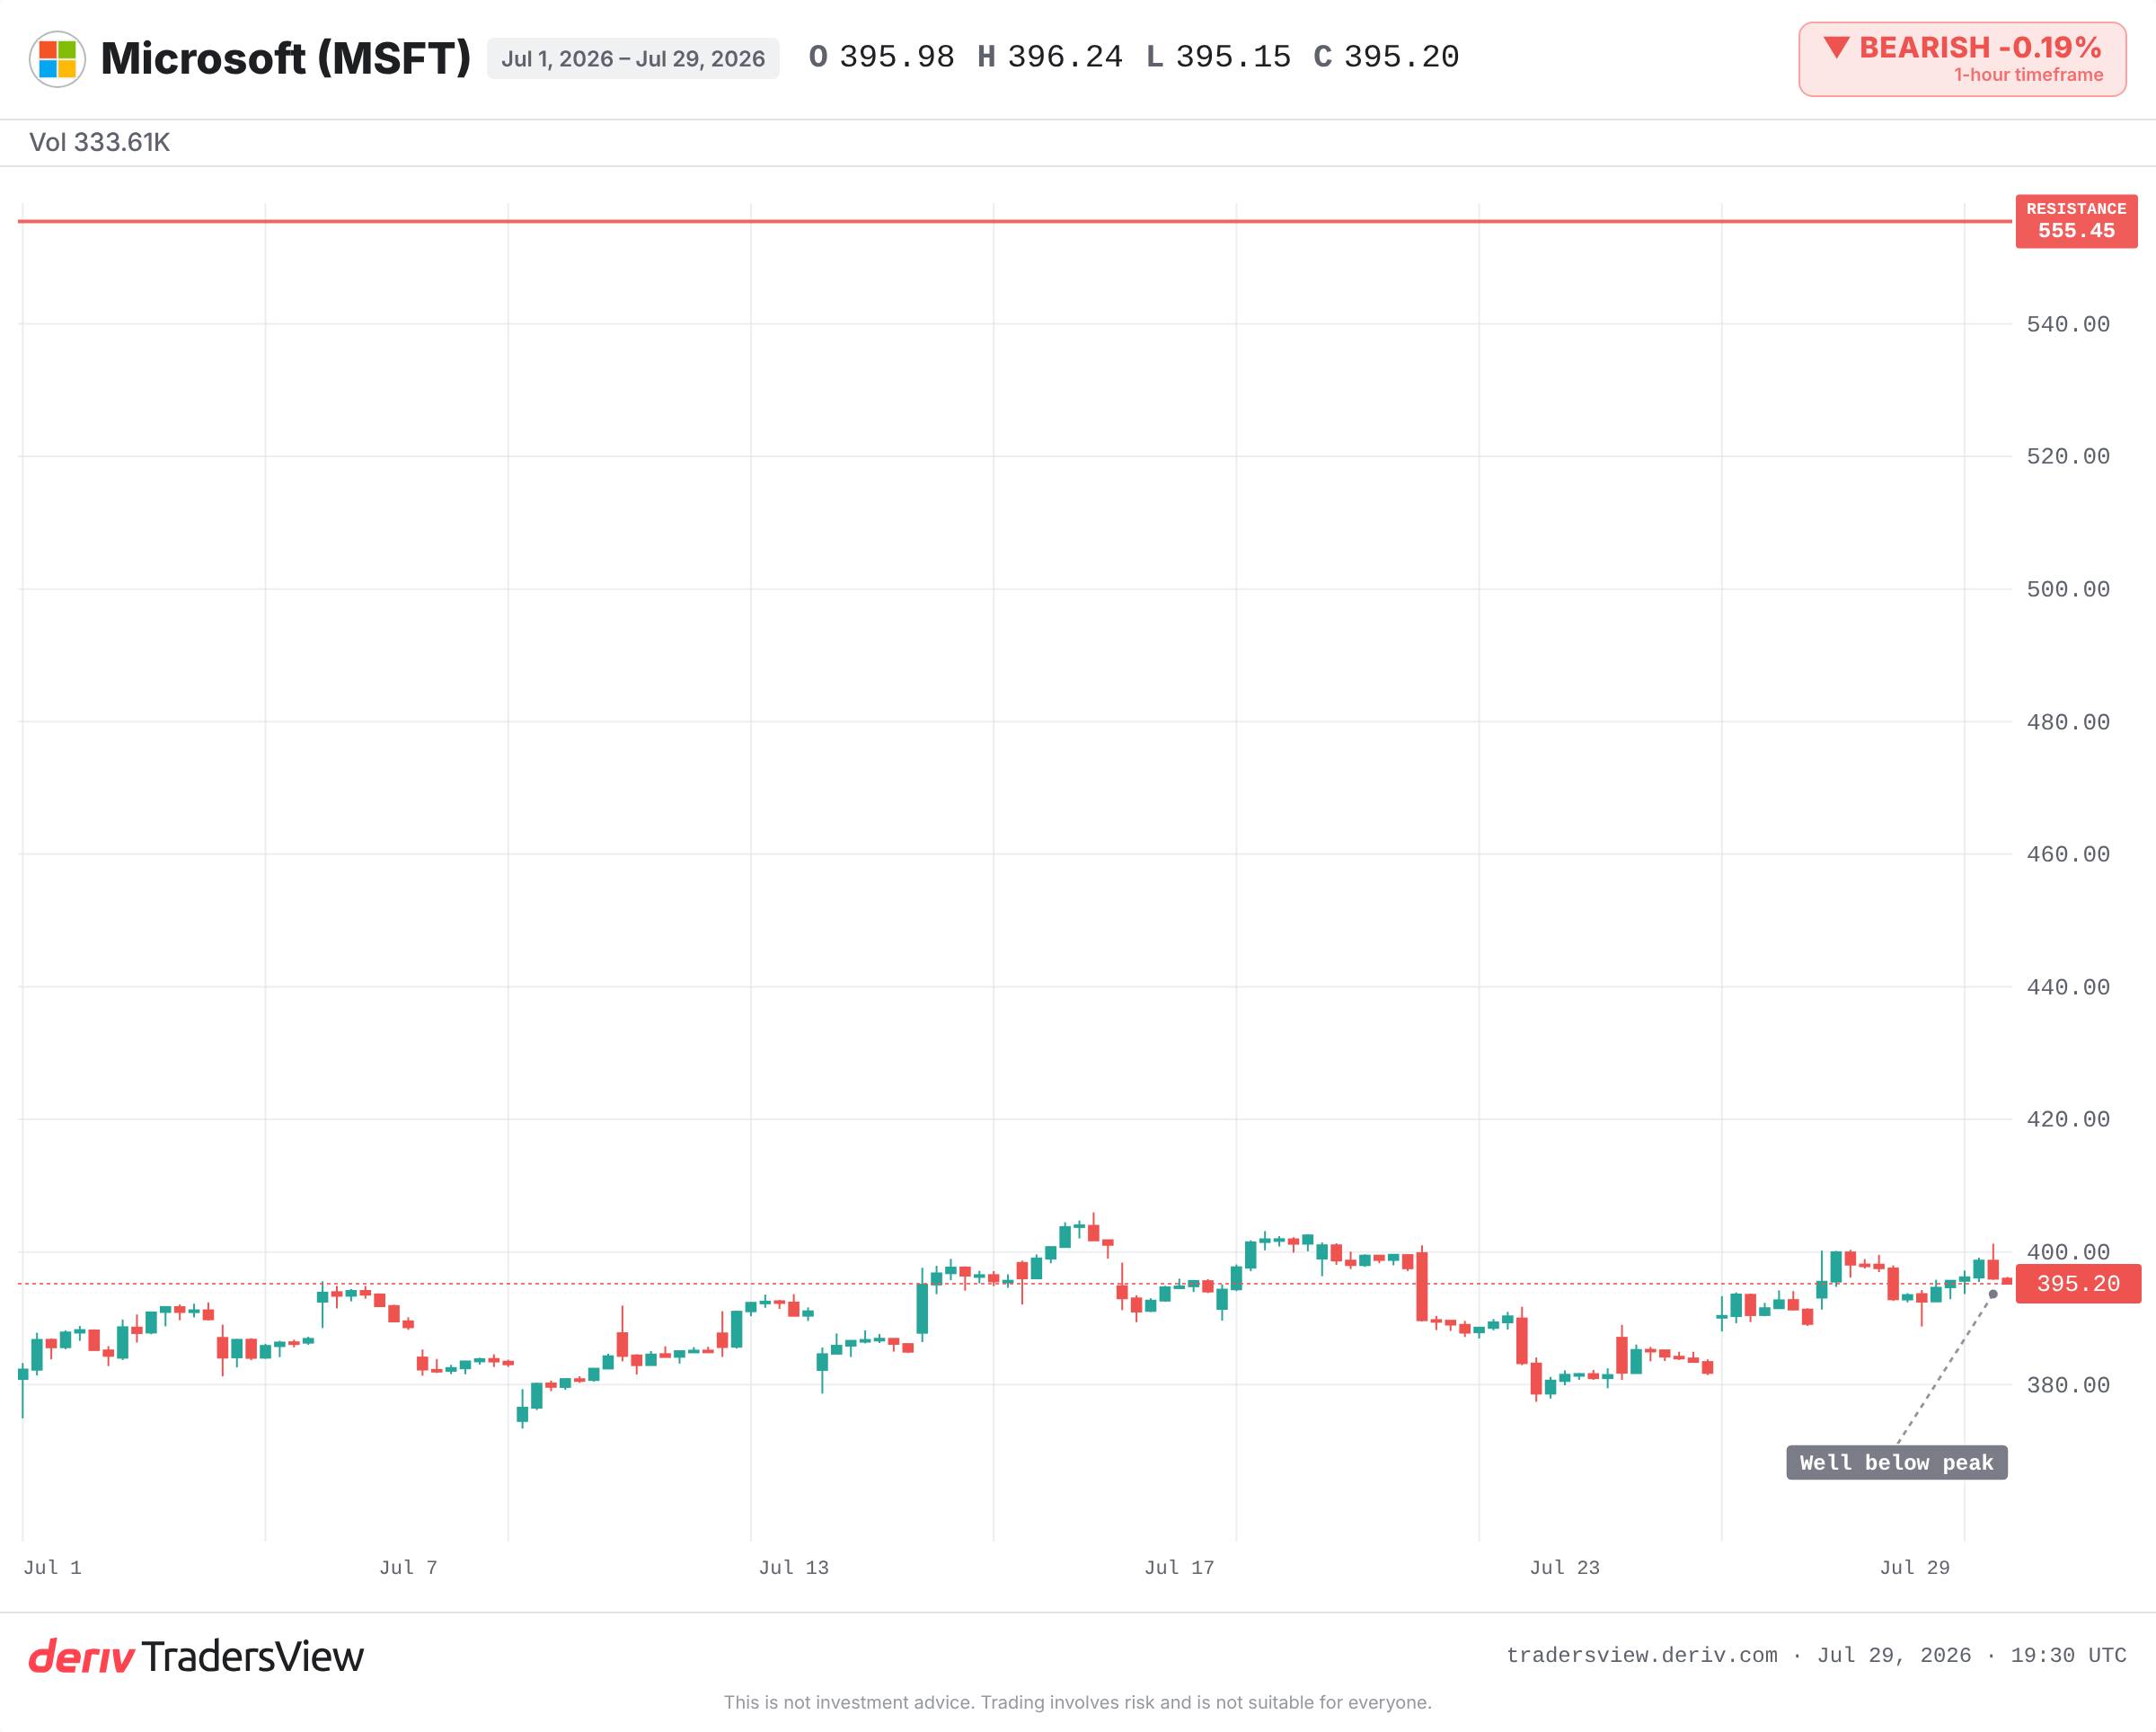
然而,该股股价仍远低于此前的历史最高点。原因就藏在这些利好消息旁边:资本支出同比大增约 70%,而对未来一年的指引更高。市场正在权衡,这些支出究竟会转化为持久的营收,还是会演变成一场昂贵的军备竞赛。强劲的整体增长并不能解答这个问题。
模式并不新鲜,只是主题变了
一家公司内部出现分化的投资并不是新鲜事。
- 在 2000 年代,Google 和 Yahoo 都属于“搜索”领域。一条执行路径持续增长,另一条逐渐衰落。即便广泛持有这一主题,若选错了具体标的,仍会亏钱。
- 在 2010 年代,Amazon 同时承载着低利润的零售业务和高利润的云业务。市场一直在为错误的一半定价。规模较小、不太显眼的业务板块反而主导了股价走势。
- 在 2022 年和 2023 年,Meta 的核心广告业务与亏损的元宇宙部门在同一份财报中将股价拉向相反的方向。
每一次,回报都属于那些深入内部研究,而非只看标签的人。
这种分化是缺陷还是优势?
确实存在看涨的理由。分散投资于多家 AI 领军企业,正是平台型公司所需要的对冲方式。在一项投资上判断失误,而在另一项上判断正确,这正是多元化策略在发挥作用,而不是失败。此外,这些估值上调和减值都是非现金的会计波动,因此单一季度的估值变动,对底层业务的实际状况几乎说明不了什么。
如果云业务持续增长,且巨额支出能转化为持久的营收,这种解读就站得住脚。但如果支出超过了 AI 产品的实际收益,而本季度的估值变动最终被证明是真实恶化的信号而非噪音,这种解读就会失效。只看一个季度的走向无法证明任何事,但持续观察多个季度则可以。
接下来需要关注什么
现有证据倾向于支持将 Microsoft 视为一系列 AI 投资的组合,而非单一投资。因此,应追踪各个组成部分,而非笼统的标签:
- 云业务增长和 AI 营收能否跟上支出激增的步伐,还是会随着支出超前而出现利润率收窄。
- 下一季度 Anthropic 和 OpenAI 的估值变动方向。若出现逆转,则说明这些波动只是噪音。
- 股价与此前高点之间的差距,可作为衡量 AI 乐观情绪已消退程度的指标。
以上均不构成任何交易建议,而是一种解读公司的方式。一个主题本身可能是对的,但其中某项具体投资可能是错的,而门面上的标签并不会告诉您两者究竟是哪一种情况。
常见问题
这些都是非现金会计标记,反映了本季度对各项股权估值的变化。一项被重新估值为更高,另一项则更低。单一季度的标记本身很难说明相关业务的实际经营状况。
仅凭涉足某一主题本身说明不了太多问题。一家公司可能在同一趋势上持有多项押注,而这些押注可能同时朝相反方向发展。真正重要的是,哪些具体押注正在盈利,哪些正在亏损。
Capex 即资本支出,是公司用于购置数据中心、芯片等长期资产的资金。其大幅上升之所以值得关注,是因为投资者希望看到这些支出能转化为持续稳定的收入,而不是一场挤压利润率的一次性支出竞赛。
请查阅财报中的分部数据,而非只看头条数字。关注哪些业务部门在增长,哪些在亏损,以及市场的关注焦点在数个季度中如何在各部门之间转移。