
Amazon 的 AI 押注正在飙升,那么股价为何停滞不前?
Amazon 股价低于历史高点,而其 Anthropic 持股正快速复利增长。了解估值为何取决于未来,以及市场为何仍对支出予以惩罚。
Deriv 编辑团队 · 2026年7月20日 · 4 分钟阅读

Amazon 的股价困于历史高点之下,而其内部的一项押注却在飙升,原因在于股价支付的是已证实的未来现金,而非仍停留在纸面上的收益。
该股票目前交易于 240 美元中段,远低于其接近 279 美元的高点。然而,市场热议的焦点全在一项持仓上:由 AWS 支持、对 AI 实验室 Anthropic 的持股,据称正以惊人速度复利增长。那么为何股价仍停滞不前?因为投资者在一项快速增长的资产与支撑其发展的巨额支出之间左右为难。
为何估值取决于未来,而非当下
股价本质上是对未来回报的一种押注。当一家公司持有以异常速度增长的资产时,市场会试图在现金真正到账之前,就将这种增长提前计入当前股价。
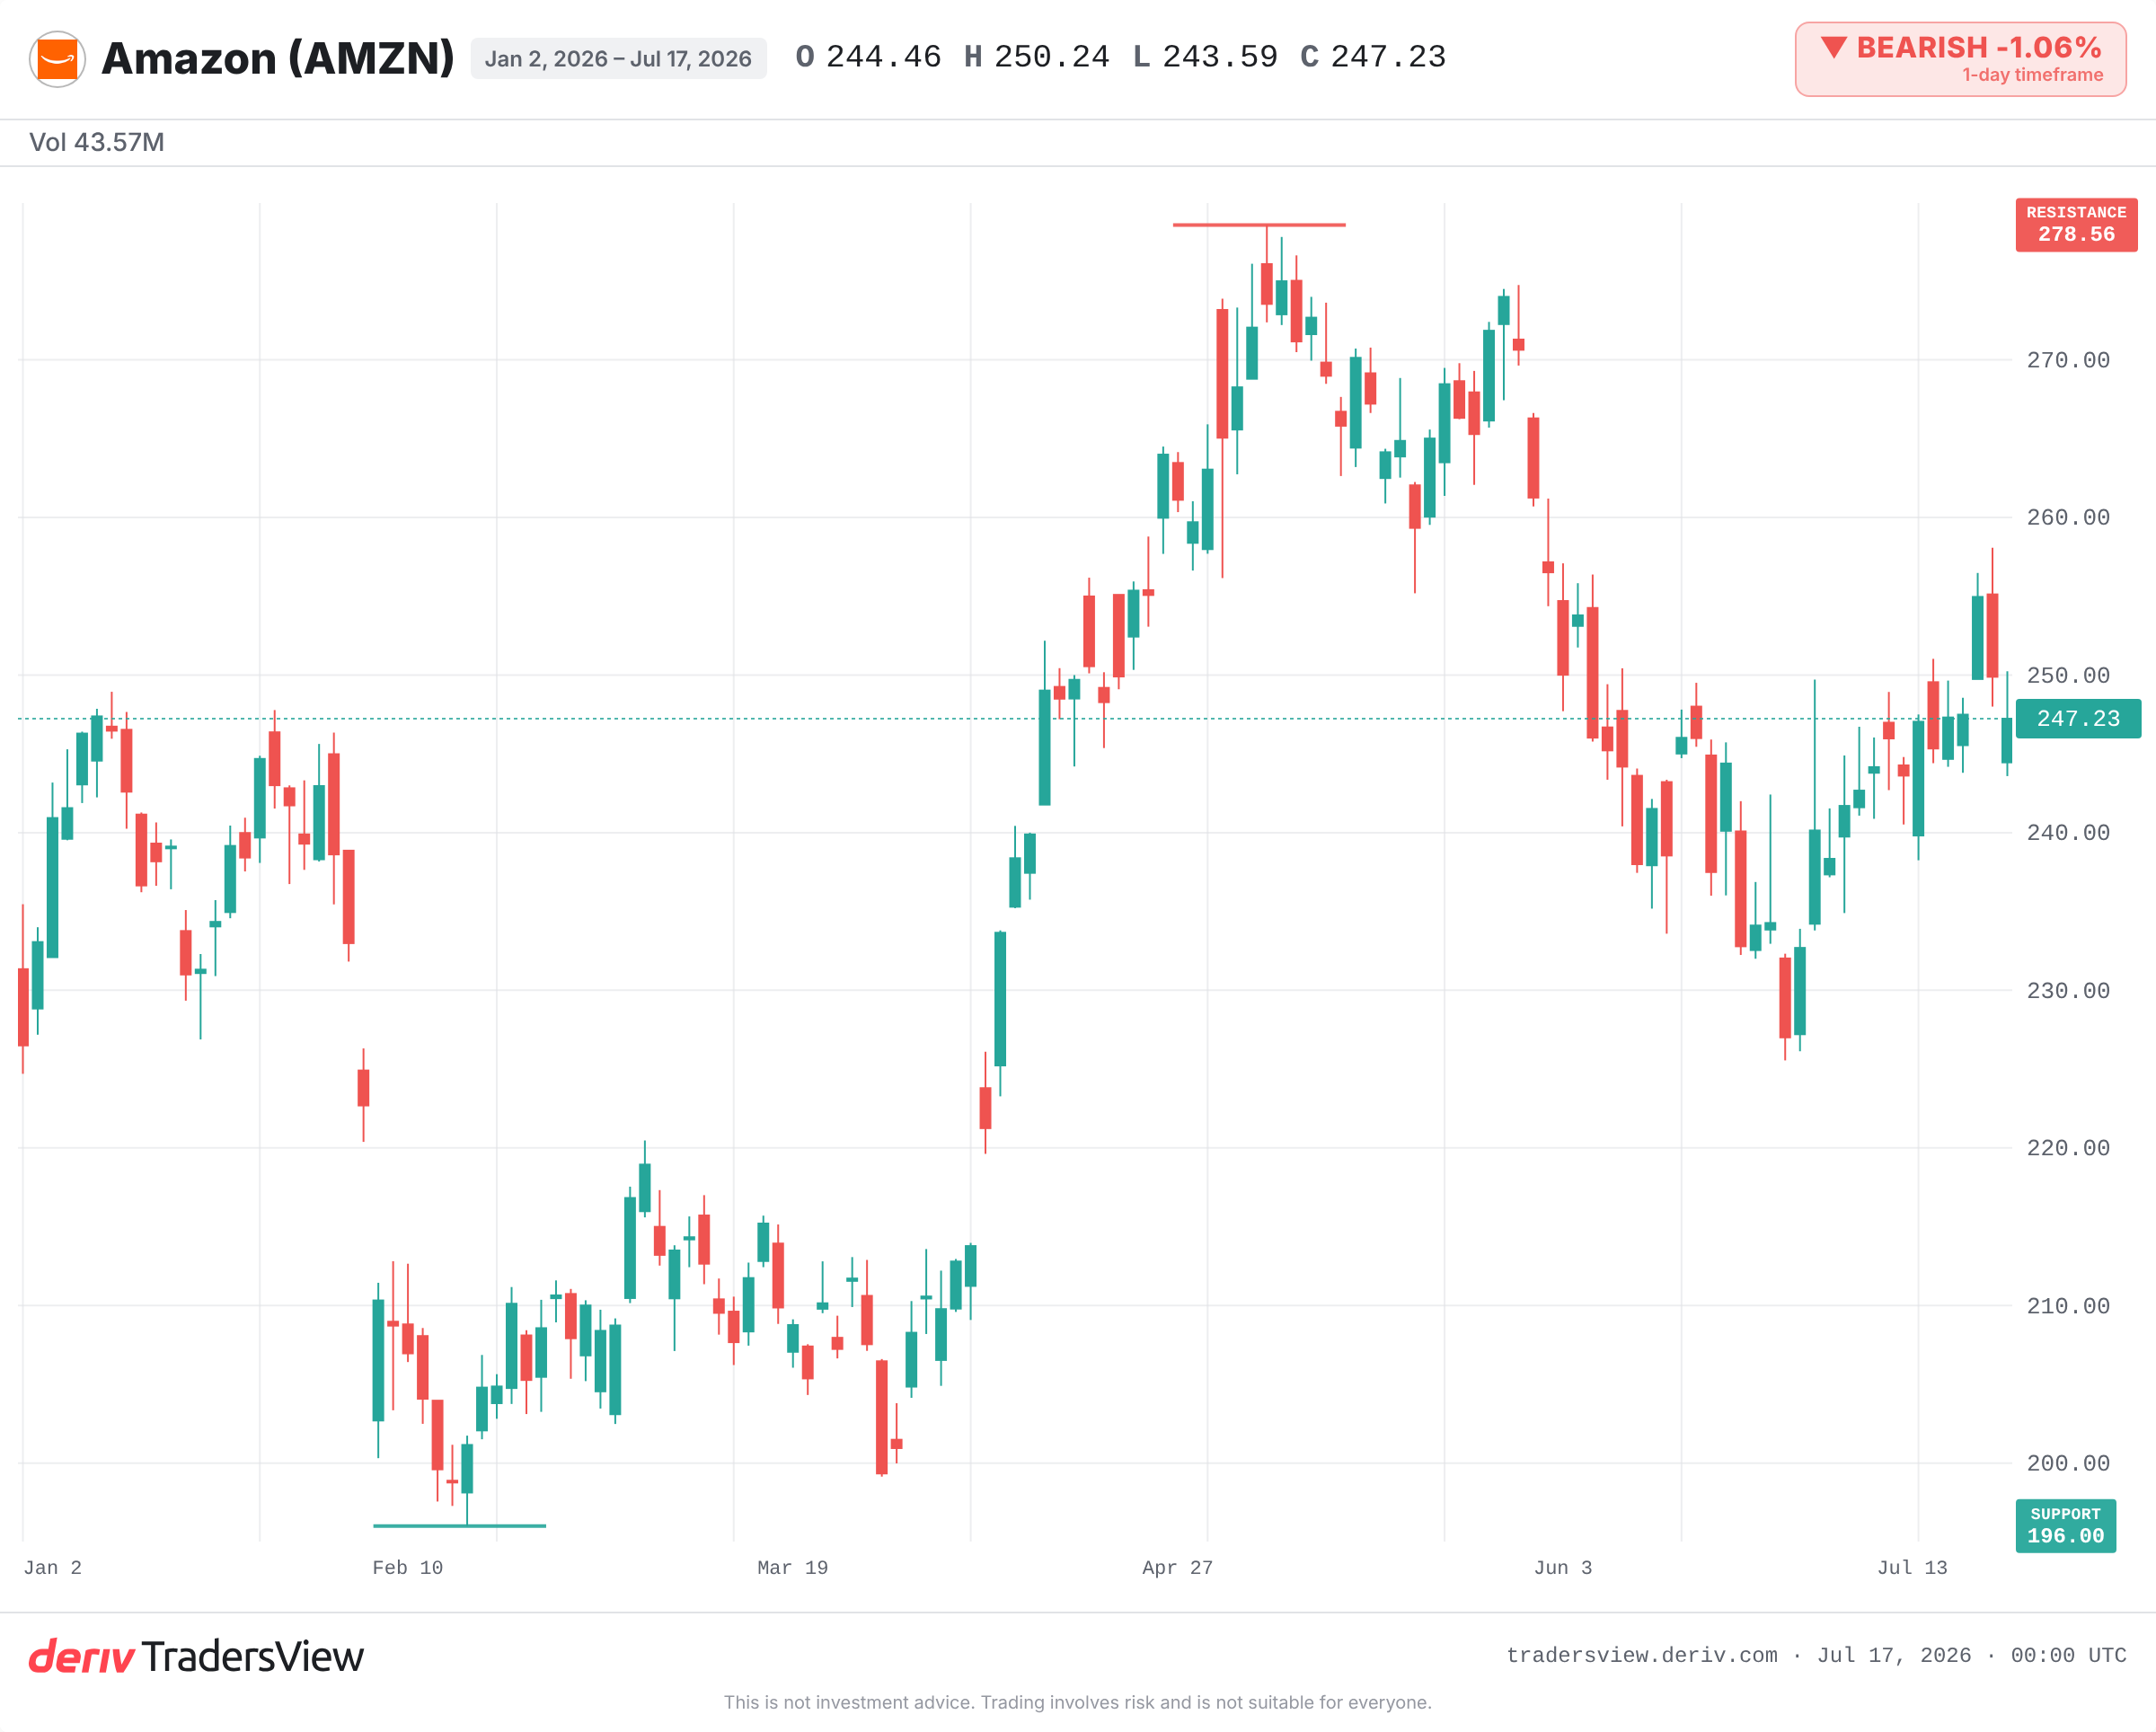
这正是当前牵动 Amazon 股价的因素。据 Seeking Alpha 报道,Anthropic 的年化收入运行率从 2025 年底约 90 亿美元跃升至 2026 年的逾 300 亿美元。一项持仓在一年内收入增长至三倍,正是能够重塑巨头估值的资产类型。一项资产复利增长的速度越快,就有越多的未来价值被提前计入今天的股价。
为何市场仍对其背后的支出予以惩罚
同样的逻辑也会反向作用。Amazon 已披露约 2,000 亿美元的 AI 相关资本支出。这笔资金的回报尚未得到证实。
因此,据 Yahoo Finance 报道,该股票的市盈率已跌至约 29 倍,为十年来最低水平。市场一方面为不断增长的持仓喝彩,另一方面又扣减为此支付的账单。这两种反应都源于同一法则:价值取决于已证实的未来回报,而一笔看不到回报前景的巨额支出,会被解读为风险,而非希望。
纸面收益尚未成为入账收益
看涨的解读在这里有些操之过急。它依赖的是一则未经证实的报道,称 Anthropic 的 IPO 估值达 1.2 万亿美元。Reuters 及其他报道所描述的估值与时间表细节则更为谨慎。
纸面收益并非 Amazon 已入账的资金。只有通过 Amazon 实际记录的事件——例如 IPO 或合并,并以市场认可的价格——这笔收益才会变为现实。在此之前,它只能提振市场情绪,别无其他作用。未实现的收益,往往在触及账目之前,就已美化了整个故事。
执行风险同样真实存在。最近一次 AWS 计费故障导致部分客户被多收数十亿美元费用,这提醒人们,即便 AWS 销售额同比增长约 24%,问题仍会出现。
历史对押注未来有何启示
这种模式此前已上演过。1999 年,Amazon 本身曾因未来增长而被赋予极高估值,随后从高点下跌约 90%,并历经数年才得以恢复。2022 年,投资者曾惩罚 Amazon 和 Meta 的高额资本支出,随后在 2023 年至 2024 年间,随着支出转化为利润,两家公司均获得了回报。
这其中的教训并非支出总能获得回报,而是市场会随着证据的出现或落空而持续重新定价。
接下来需要关注什么
- Anthropic 的上市是否会以接近报道规模的方式实现,以及具体时间表如何。
- Anthropic 实际收入运行率是否能印证所报道的跃升幅度。
- 2,000 亿美元资本支出转化为利润的早期迹象,或其尚未转化的证据。
- AWS 的增长是否能维持在所报道的同比 24% 左右。
- 接近 279 美元的历史高点作为阻力位,以及接近 196 美元的前期低点作为支撑位。
证据更倾向于耐心等待,而非盯着纸面数字。这项复利增长的资产是真实的,但收益仍属或有事项,而支出却是确定无疑的。在这个故事转化为股价之前,请先观察资本支出是否转化为回报。
常见问题
只有通过公司实际记录的事件,例如该初创公司公开上市、被收购,或以上调后的价格进行融资轮次,收益才会被确认为已实现。在此之前,任何价值的增加都只是未实现的纸面数字,不会计入已报告的收益中。
运行率是将近期业绩年化的一种方式,即把某一短期内的收入推算至整个一年。它能反映增长势头,但前提是假设当前增速持续保持,因此,如果增长放缓,快速上升的运行率可能会高估持久性收入。
大额资本支出会占用原本可返还给股东的现金,且其回报具有不确定性。市场往往会压低股价,直到支出转化为更高的利润率或增长,一旦证据出现,才会重新定价。
并非如此简单。低市盈率既可能反映真实的价值,也可能反映投资者对未来盈利的疑虑。只有在相关业务持续增长的情况下,低市盈率才能真正说明股票便宜,而这正是当前市场正在检验的问题。