
Lần tăng lãi suất lớn nhất của BOJ kể từ năm 1995 vẫn không làm xoay chuyển đồng yên
Đồng yên vẫn gần mức thấp nhất trong 40 năm ngay cả sau lần tăng lãi suất lớn nhất của Nhật Bản kể từ năm 1995 và đợt can thiệp kỷ lục. Đây mới là yếu tố thực sự chi phối một đồng tiền lớn.
Nhóm biên tập Deriv · 6 tháng 7, 2026 · 3 phút đọc
Một hành động chính sách lớn hiếm khi đủ để xoay chuyển một đồng tiền. Đồng yên vẫn gần mức thấp nhất trong 40 năm ngay cả sau lần tăng lãi suất lớn nhất của Ngân hàng Trung ương Nhật Bản (BOJ) kể từ năm 1995 và đợt can thiệp kỷ lục, bởi yếu tố thực sự chi phối một đồng tiền lớn là khoảng cách dai dẳng giữa lợi tức khi giữ đồng tiền đó so với lợi tức của lựa chọn thay thế.
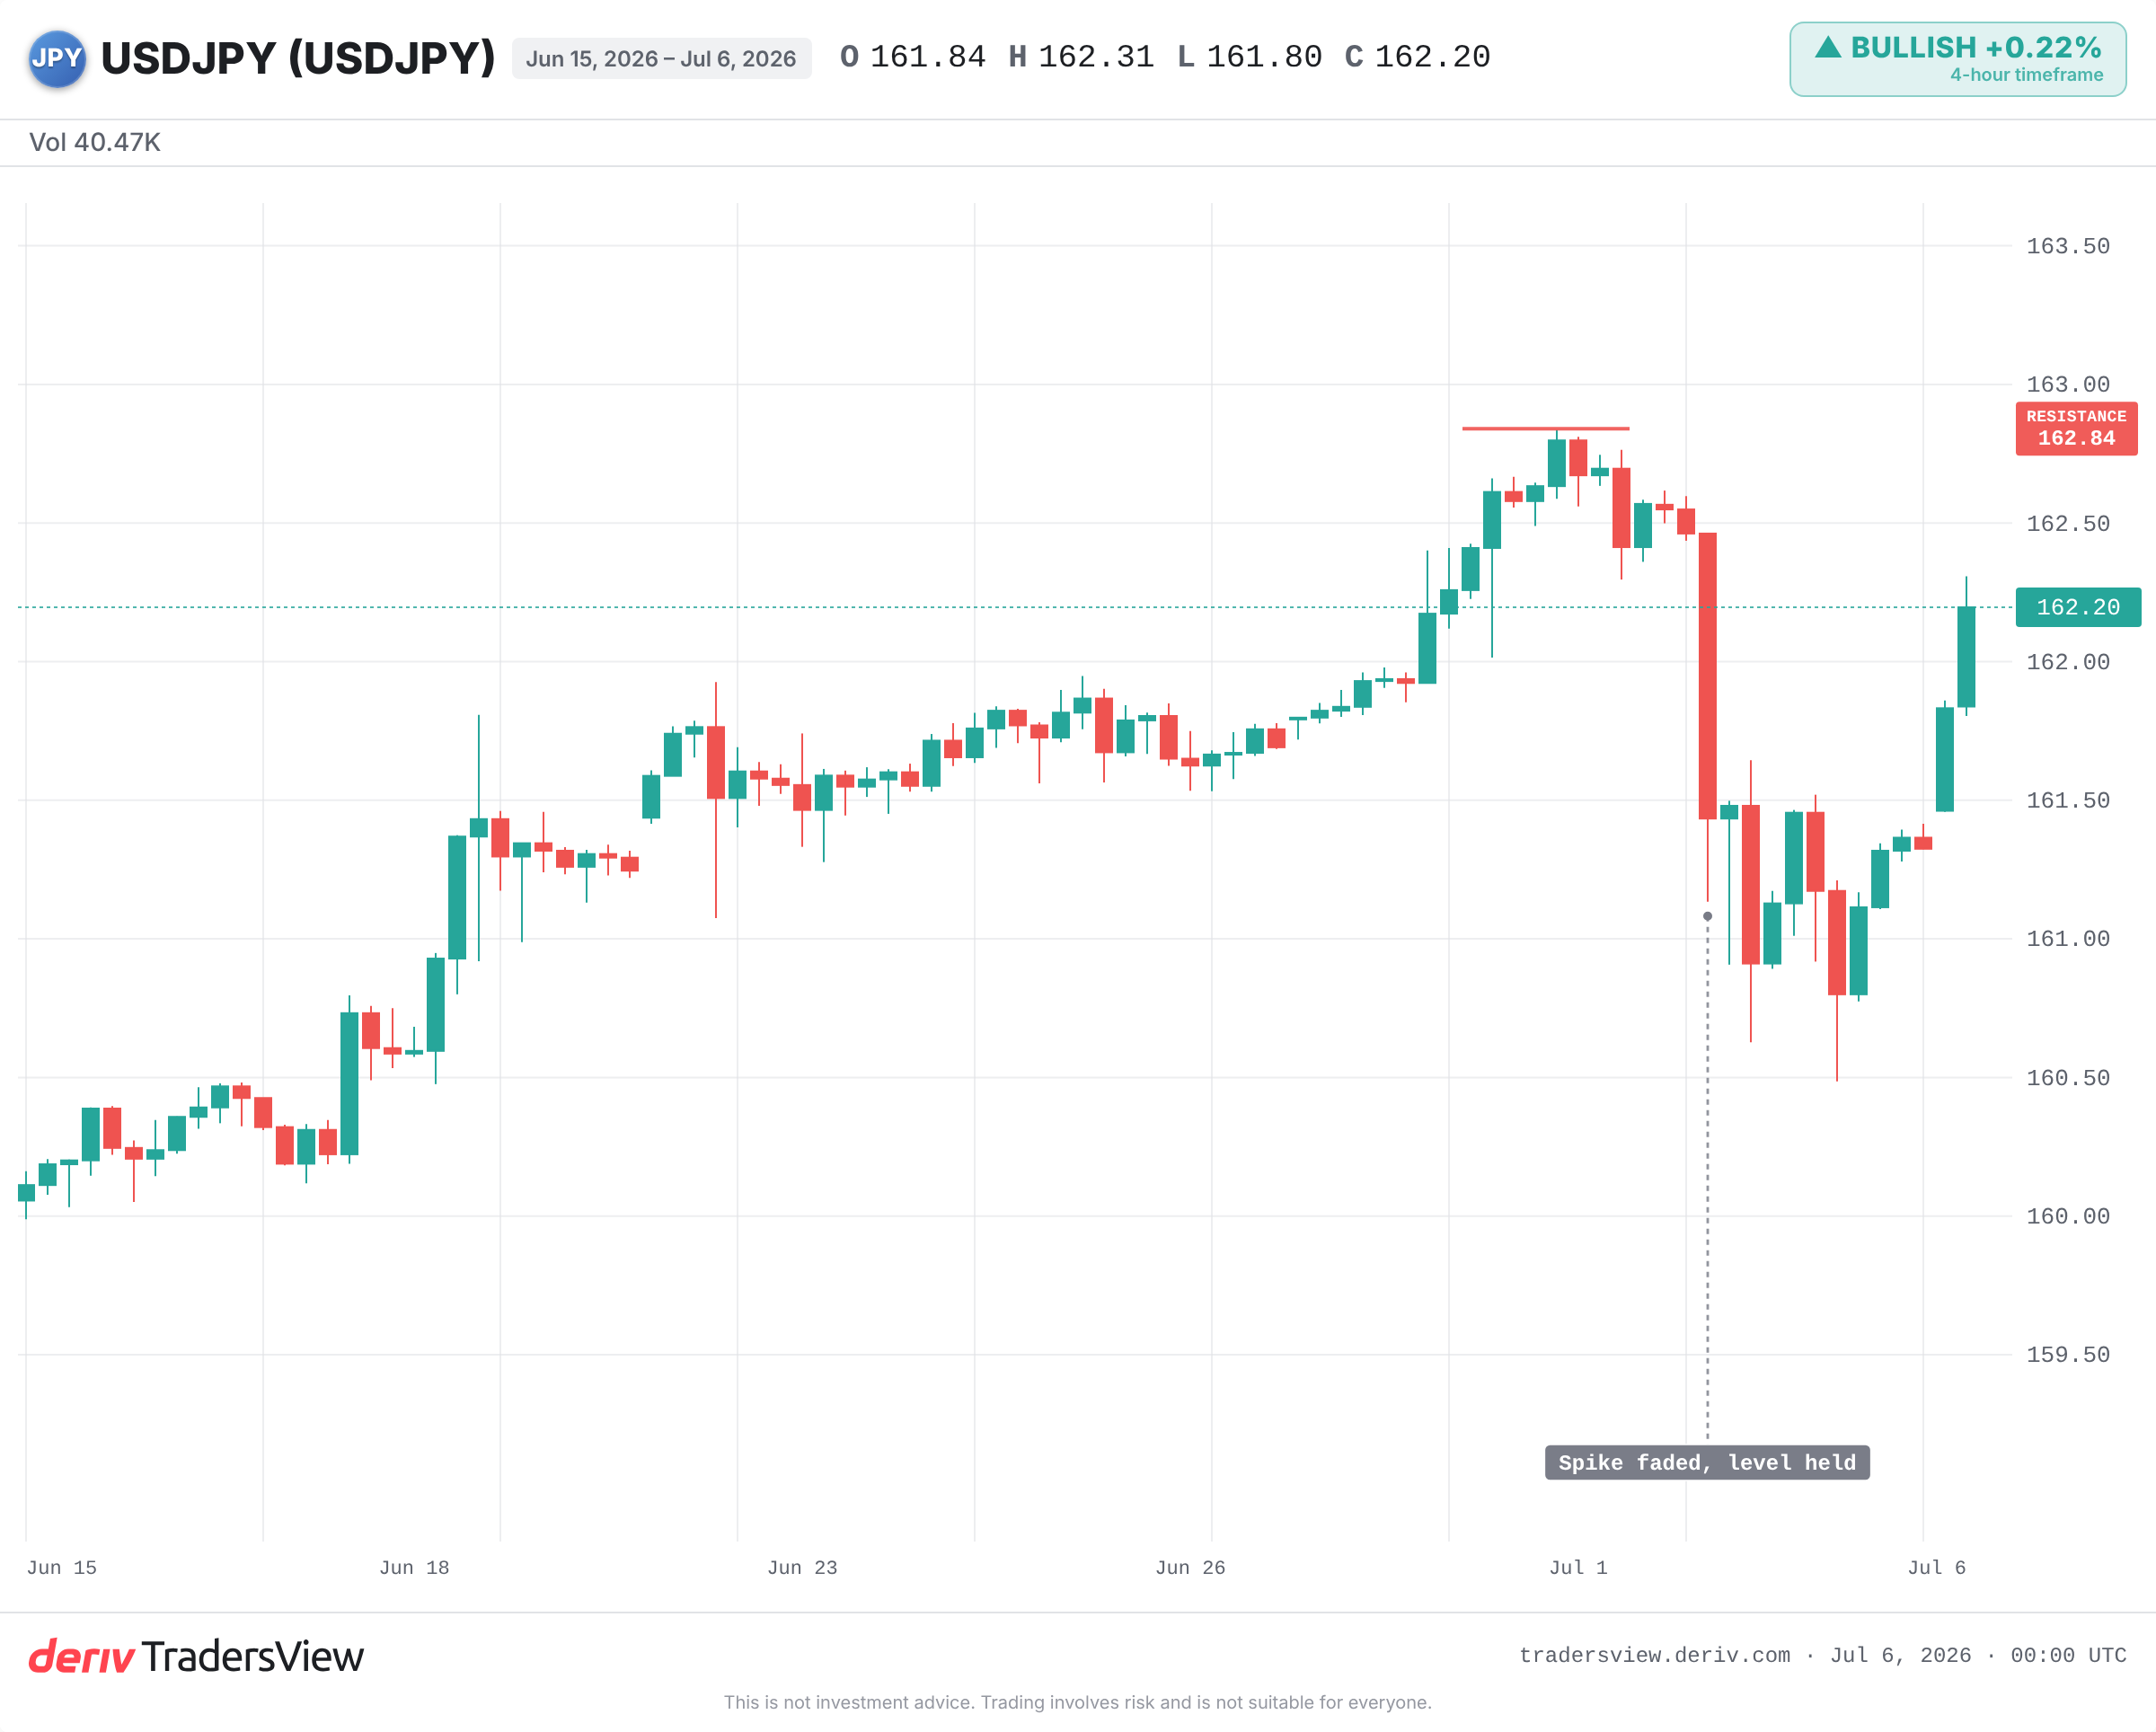
Nhật Bản đã sử dụng hai công cụ lớn nhất của mình. Lãi suất đang ở mức cao nhất kể từ năm 1995. Các nhà chức trách đã chi một khoản tiền kỷ lục để bảo vệ đồng tiền này vào mùa xuân. Thế nhưng, USD/JPY vẫn giao dịch gần mức yếu nhất kể từ năm 1986.
Vì sao chỉ riêng việc tăng lãi suất không thể làm xoay chuyển một đồng tiền
Một đồng tiền là một phép so sánh tương quan. Bạn luôn nắm giữ một đồng tiền này so với một đồng tiền khác. Vì vậy, con số quan trọng không phải là lãi suất của riêng Nhật Bản. Đó là khoảng cách giữa lợi tức của tài sản bằng đô la và lợi tức của tài sản bằng yên.
Khoảng cách đó vẫn còn rất lớn, khoảng ba điểm phần trăm nghiêng về phía đô la. BOJ đã nâng lãi suất chuẩn lên 1%. Mỹ vẫn ở mức cao hơn rất nhiều. Chừng nào khoảng cách đó chưa hẹp lại, việc giữ tài sản bằng đô la vẫn mang lại lợi tức cao hơn so với giữ tài sản bằng yên.
Lần tăng lãi suất này là thật, nhưng hầu như không làm giảm động lực bán ra đồng yên. Một tiêu đề lớn chỉ khiến tỷ giá dịch chuyển trong chốc lát. Lực kéo cấu trúc vẫn giữ nguyên.
Giao dịch chênh lệch lãi suất (carry trade): nhu cầu khiến đồng yên vẫn yếu
Đồng yên rẻ còn có một vai trò khác. Trong nhiều năm, các nhà giao dịch đã vay bằng yên với chi phí thấp rồi đưa số tiền đó vào các tài sản có lợi suất cao hơn ở nơi khác. Đó chính là giao dịch chênh lệch lãi suất (carry trade), và hoạt động này cần một nguồn cung ổn định của những người bán ra.
Chừng nào khoảng cách lãi suất còn tồn tại, nhu cầu bán ra đồng yên đó sẽ tự tái diễn. Đây là một dòng chảy ngầm bên dưới mức giá, không phải một sự kiện đơn lẻ. Các tiêu đề chính sách có thể chống lại nó, nhưng hiếm khi đảo ngược được nó.
Đợt can thiệp kỷ lục thực sự mang lại điều gì
Nhật Bản đã chi khoảng 72,5 tỷ USD để bảo vệ đồng yên trong tháng 4 và tháng 5, một con số kỷ lục. Một đợt can thiệp bị nghi ngờ vào đầu tháng này đã khiến cặp tiền này giảm khoảng 100 pip chỉ trong vài phút. Nhưng chỉ sau vài giờ, tỷ giá đã trở lại gần mức ban đầu.
Can thiệp mua được thời gian, không mua được một xu hướng. Sự kiện năm 2022 đã cho thấy quy luật này: những cú tăng vọt mạnh, sau đó là một đợt trôi dạt trở lại, và chỉ đến khi kỳ vọng cắt giảm lãi suất của Mỹ thu hẹp khoảng cách thì sự xoay chuyển bền vững mới xuất hiện. Khoản dự trữ khoảng 1,1 nghìn tỷ USD là một quỹ chiến đấu lớn, nhưng nó chỉ chống lại dòng chảy chứ không làm đảo ngược được dòng chảy đó.
Giao dịch quá đông đúc và rủi ro đảo chiều mạnh
Cách hiểu hiển nhiên là xu hướng chỉ đi theo một chiều. Nhưng điểm đáng chú ý hơn là mọi người đều đang nghiêng về cùng một hướng. Dữ liệu hợp đồng tương lai cho thấy một lượng lớn vị thế bán khống (short) ròng đối với đồng yên.
Đó chính xác là tình huống dễ dẫn đến một cú đảo chiều mạnh. Vào tháng 8/2024, một lần tăng lãi suất của BOJ đã buộc các vị thế carry trade phải nhanh chóng thoái lui. Đồng yên tăng vọt, và chỉ số S&P 500 giảm liên tiếp ba phiên khi các vị thế có đòn bẩy phải vội vàng đóng trạng thái.
Một báo cáo việc làm yếu hơn dự kiến của Mỹ đã khiến cặp tiền này rời khỏi mức cao trong tháng này. Nếu dữ liệu Mỹ tiếp tục hạ nhiệt và Fed tiến tới cắt giảm lãi suất, khoảng cách lãi suất sẽ hẹp lại, và các vị thế bán khống đông đúc sẽ phải mua lại đồng yên nhanh chóng.
Những điều cần theo dõi tiếp theo
- Chênh lệch lãi suất giữa Mỹ và Nhật Bản: bất kỳ lần cắt giảm lãi suất nào của Fed hoặc động thái tiếp theo của BOJ mới là yếu tố thực sự làm thay đổi xu hướng.
- Các đợt can thiệp được xác nhận có diễn biến tiếp theo rõ ràng, không chỉ là những lời cảnh báo bằng lời nói.
- Liệu cặp tiền này có bứt phá và duy trì trên mức cao nhất trong 40 năm gần đây, hay vẫn tiếp tục bị đẩy lùi tại đó.
- Các vị thế bán khống cực đoan được thoái lui, điều có thể biến một biến động nhỏ thành một đợt tăng tự nuôi dưỡng chính nó.
Bài học này sẽ còn giá trị lâu hơn cả tuần này. Hãy theo dõi khoảng cách, không phải tiêu đề. Một đồng tiền chỉ xoay chuyển khi các lực giữ nó cố định thay đổi, và thông thường, không một thông báo đơn lẻ nào đủ để làm được điều đó.
Câu hỏi thường gặp
Đây là chiến lược vay đồng yên với lãi suất thấp rồi dùng số tiền đó để giao dịch các tài sản có lợi suất cao hơn ở nơi khác. Chiến lược này phụ thuộc vào khoảng cách lớn giữa lãi suất của Nhật Bản và lãi suất nước ngoài, đồng thời tạo ra nhu cầu bán đồng yên liên tục.
Lịch sử cho thấy điều này khó xảy ra nếu chỉ dựa vào can thiệp. Can thiệp thường chỉ tạo ra những biến động mạnh nhưng ngắn hạn. Để có sự đảo chiều bền vững, chênh lệch lãi suất cơ bản thường cần thu hẹp lại, như đã từng xảy ra sau các đợt can thiệp của Nhật Bản năm 2022.
Đó là khi chênh lệch lãi suất giữa Mỹ và Nhật Bản thu hẹp đáng kể, nhiều khả năng do dữ liệu kinh tế Mỹ yếu đi khiến Fed nghiêng về việc cắt giảm lãi suất, kết hợp với các đợt can thiệp liên tục. Khi đó, vị thế bán khống cực đoan có thể khuếch đại bất kỳ biến động nào khi các nhà giao dịch đổ xô đóng vị thế.
Bởi vì giao dịch chênh lệch lãi suất (carry trade) liên kết các thị trường này với nhau. Khi đồng yên tăng giá đột ngột, các vị thế đòn bẩy được tài trợ bằng đồng yên có thể buộc phải đóng lại, gây ảnh hưởng lan sang các tài sản khác. Vào tháng 8/2024, một đợt đóng vị thế như vậy đã trùng với đợt sụt giảm kéo dài nhiều ngày của chỉ số S&P 500.