
Thị trường đắt đỏ nhất trong 155 năm không phải là tín hiệu bán
Mức định giá kỷ lục định hình lợi suất bạn thu được trong vài năm tới, không phải mức giá vào quý sau. Vì vậy, việc S&P 500 đang ở gần mức đắt đỏ nhất
Nhóm biên tập Deriv · 31 tháng 7, 2026 · 3 phút đọc

Mức định giá kỷ lục định hình lợi suất bạn thu được trong vài năm tới, không phải mức giá vào quý sau. Vì vậy, việc S&P 500 đang ở gần mức đắt đỏ nhất trong 155 năm không phải là lý do để bán. Đó là lý do để kỳ vọng mức lợi suất thấp hơn trong những năm bạn nắm giữ.
Theo tỷ lệ Shiller CAPE, một thước đo giá làm phẳng lợi nhuận trong một thập kỷ, chỉ số này đang ở gần mức đắt đỏ nhất kể từ khi có dữ liệu ghi nhận. Lần duy nhất chỉ số này cao hơn là vào tháng 12 năm 1999, tại thời điểm đỉnh của bong bóng dot-com.
Nghe có vẻ như đây là tín hiệu bán. Nhưng không phải vậy. Định giá là tín hiệu về lực hấp dẫn, không phải tín hiệu về thời điểm.
Vì sao một thị trường đắt đỏ vẫn có thể tiếp tục tăng
Trả giá quá cao cho cùng một mức lợi nhuận tương lai sẽ làm giảm lợi suất kỳ vọng dài hạn của bạn. Đó là một phép tính số học, không phải là ý kiến chủ quan. Trả nhiều tiền hơn hôm nay cho một dòng lợi nhuận cố định, mỗi đồng đô la trong tương lai sẽ mang lại ít giá trị hơn cho bạn.
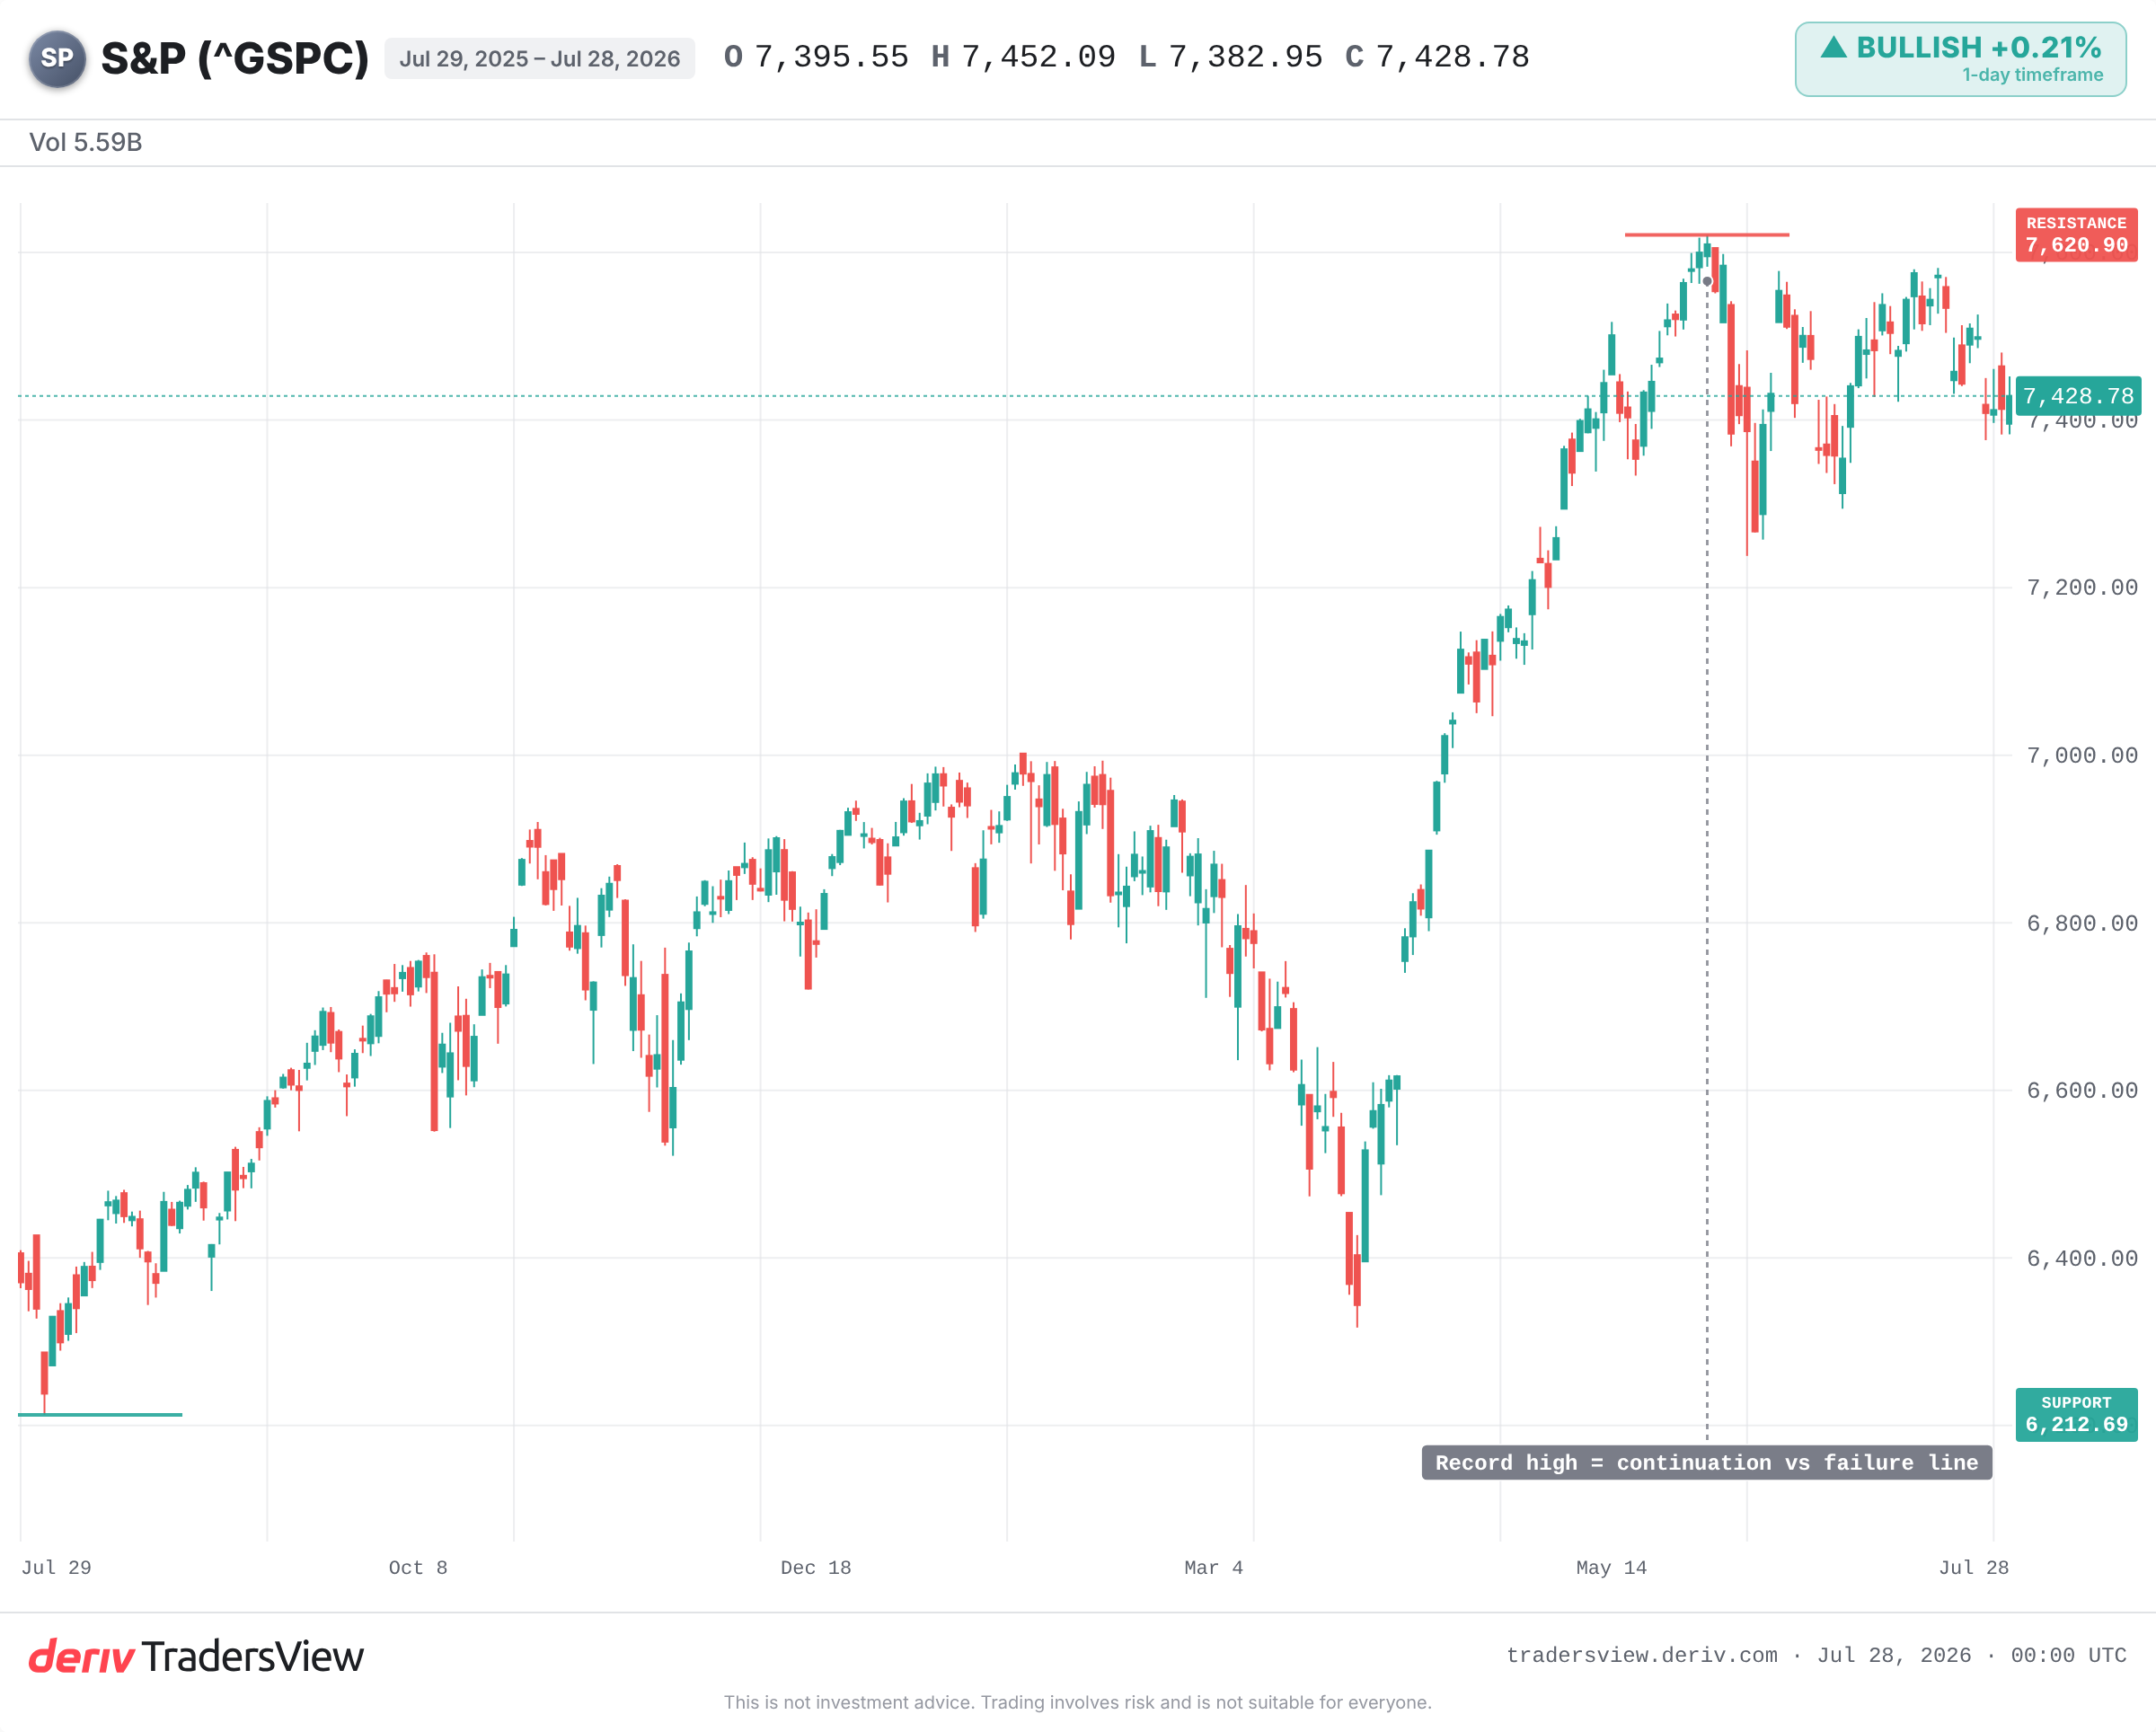
Nhưng lực hấp dẫn này có thể bị thách thức trong một thời gian dài. Một lực mạnh hơn có thể giữ thị trường ở mức cao: tăng trưởng lợi nhuận nhanh, động lực thị trường, hoặc một làn sóng vốn mới. Hiện tại, lực mạnh hơn đó chính là lợi nhuận doanh nghiệp.
Theo báo cáo, động lực hướng dẫn lợi nhuận (guidance momentum) của các công ty trong S&P 500 đang ở mức cao nhất kể từ ít nhất là năm 2011. Các công ty không chỉ đắt đỏ. Họ còn đang kiếm lợi nhuận với tốc độ nhanh nhất trong hơn một thập kỷ. Đó là lý do giá tiếp tục tăng dù mức định giá có vẻ căng.
Lịch sử nói gì về việc mua vào ở đỉnh của biên độ
Dữ liệu lịch sử cho thấy rõ điều này ở quy mô nhiều năm, không phải vài tháng. Khi CAPE tăng cao như thế này, lợi suất kỳ hạn nhiều năm thường yếu.
- 1999: CAPE đạt đỉnh gần mức cao nhất mọi thời đại. S&P 500 lập đỉnh vào năm 2000 và giảm khoảng 45% vào năm 2002. Các nhà giao dịch theo chiến lược mua và giữ phải chờ nhiều năm để hòa vốn trở lại.
- 1929: một mức định giá cực đoan vào thời điểm đó đã dẫn đến một cú sụp đổ hơn 80%. Giá không phục hồi trong khoảng 25 năm.
- 1966: một mức định giá cao mà không có câu chuyện bong bóng. Sau đó là một giai đoạn đi ngang kéo dài suốt những năm 1970, với lạm phát ăn mòn lợi nhuận.
- 2021: CAPE tăng trở lại trên mức 38 trong làn sóng tăng giá sau COVID. Một cú giảm mạnh khoảng 25% diễn ra sau đó vào năm 2022 khi lãi suất tăng.
Khuôn mẫu ở đây không phải là thị trường đắt đỏ sẽ sụp đổ theo một lịch trình nhất định. Mà là mức giá đầu vào cao sẽ làm giảm khả năng đạt lợi suất mạnh trong vài năm tới, và làm tăng mức độ tổn thất khi câu chuyện tăng trưởng chao đảo.
Vì sao định giá vô dụng khi dự đoán thời điểm trong vài tháng tới
Trong bất kỳ khung thời gian 12 tháng nào, CAPE hầu như không cho bạn biết điều gì. Nó đã là một công cụ dự đoán thời điểm kém trong hơn một thập kỷ qua. Thị trường vẫn duy trì ở mức định giá gần kỷ lục trong khi lợi nhuận tiếp tục tăng.
Cũng có một luận điểm cho sự kiên nhẫn. Crestmont Research phát hiện rằng mọi giai đoạn 20 năm luân phiên của S&P 500 đều kết thúc với kết quả dương. Nếu kéo dài đủ tầm nhìn, mức giá đầu vào sẽ bớt quan trọng hơn.
Phe bi quan chỉ đúng khi lợi nhuận thực sự đảo chiều hoặc lãi suất tăng vọt. Nếu năng suất do AI thúc đẩy tiếp tục nâng biên lợi nhuận, mức định giá hiện tại có thể được tăng trưởng vào thay vì bật ngược trở lại một cách dữ dội.
Những điều cần theo dõi từ đây
Yếu tố hỗ trợ lớn nhất cho mức định giá này là hướng dẫn lợi nhuận. Hãy theo dõi liệu động lực đó có được duy trì hay suy yếu. Hãy theo dõi mức cao kỷ lục như là ranh giới giữa việc tiếp tục tăng và một đợt trượt trở lại gần mức thấp nhất trong năm. Và hãy theo dõi lợi suất trái phiếu, vì mức chiết khấu cao hơn sẽ làm cho lợi nhuận tương lai đắt đỏ trở nên kém giá trị hơn ở hiện tại.
Đắt đỏ không đồng nghĩa với quá hạn. Thị trường vẫn có thể tiếp tục tăng. Nhưng mức giá bạn trả sẽ xác định tỷ lệ cược, và hiện tại tỷ lệ cược đó đang được trả bằng bối cảnh lợi nhuận mạnh nhất trong nhiều năm. Nếu bối cảnh đó rạn nứt, lực hấp dẫn sẽ lên tiếng.
Câu hỏi thường gặp
Tỷ lệ Shiller CAPE (hệ số giá trên lợi nhuận điều chỉnh theo chu kỳ) so sánh giá của thị trường với mức lợi nhuận trung bình đã điều chỉnh theo lạm phát trong mười năm qua. Việc làm mượt lợi nhuận trong một thập kỷ giúp loại bỏ những biến động tăng giảm ngắn hạn, mang lại cái nhìn ổn định hơn về mức độ đắt đỏ của cổ phiếu.
Không. Trong lịch sử, tỷ lệ CAPE cao thường đi trước các mức lợi nhuận yếu hơn trong nhiều năm, nhưng điều này không dự đoán được thời điểm xảy ra sự sụt giảm. Thị trường có thể duy trì mức giá đắt đỏ trong nhiều năm trong khi lợi nhuận vẫn tăng trưởng, vì vậy đây là tín hiệu mang tính xu hướng dài hạn chứ không phải công cụ xác định thời điểm trong ngắn hạn.
Có. Nếu lợi nhuận tăng đủ nhanh, lợi nhuận có thể bắt kịp với giá và kéo mức định giá xuống mà không cần chỉ số giảm mạnh. Điều này phụ thuộc vào việc tăng trưởng và biên lợi nhuận được duy trì, đó là lý do vì sao các dự báo lợi nhuận là yếu tố quan trọng cần theo dõi.
Lãi suất cao hơn làm tăng tỷ lệ chiết khấu áp dụng cho lợi nhuận trong tương lai, từ đó làm giảm giá trị hiện tại của những khoản lợi nhuận đó. Các cổ phiếu tăng trưởng cao và đắt đỏ thường nhạy cảm nhất, vì vậy khi lợi suất trái phiếu tăng vọt, các mức định giá cao thường chịu ảnh hưởng nặng nề nhất.