
Vàng không sinh lãi, vậy điều gì thực sự quyết định giá vàng?
Vàng không trả lãi, nên giá của nó bám theo đồng USD và lợi suất thực. Đây là lý do một tài sản trú ẩn an toàn vẫn có thể giảm giá ngay cả khi nỗi lo lạm phát quay trở lại.
Nhóm biên tập Deriv · 8 tháng 7, 2026 · 3 phút đọc

Vàng vốn không có lợi suất riêng, nên giá của nó phản ánh cuộc đối đầu giữa hai yếu tố: đồng USD và lãi suất thực. Khi cả hai cùng mạnh lên, vàng thường giảm giá, dù câu chuyện dài hạn có hấp dẫn đến đâu.
Bạn có thể quan sát điều này ngay lúc này. Vàng giảm phiên thứ hai liên tiếp, giao dịch quanh mức thấp 4.120 USD, khi lợi suất trái phiếu kho bạc tăng và đồng USD giữ vững vị thế. Kim loại này không yếu đi vì luận điểm tăng giá bị phá vỡ. Nó yếu đi vì việc nắm giữ nó vừa trở nên đắt đỏ hơn.
Tại sao đồng USD mạnh hơn và lợi suất cao hơn kéo giá vàng xuống
Vàng không trả lãi. Trái phiếu kho bạc Mỹ thì có. Vì vậy cả hai cạnh tranh cùng một nguồn vốn thận trọng.
Khi lợi suất thực (lợi nhuận sau khi trừ lạm phát) tăng, trái phiếu bắt đầu trông hấp dẫn hơn một kim loại chỉ nằm im một chỗ. Chi phí nắm giữ vàng tăng lên. Dòng vốn dịch chuyển ra ngoài. Đồng USD mạnh hơn tạo thêm một lực đẩy thứ hai, vì vàng được định giá bằng USD, nên khi USD mạnh lên, vàng trở nên đắt đỏ hơn đối với mọi người khác.
Đó chính là toàn bộ cơ chế: vàng cạnh tranh với lợi suất, và nó thua khi lợi suất thắng. Đây là lý do một “tài sản trú ẩn an toàn” vẫn có thể giảm trong khi nỗi lo lạm phát quay trở lại. Chỉ riêng nỗi lo lạm phát là chưa đủ. Điều quan trọng là lạm phát trừ đi mức lãi suất mà bạn có thể kiếm được thay vào đó.
Hành trình khứ hồi từ 3.941 USD và quay trở lại
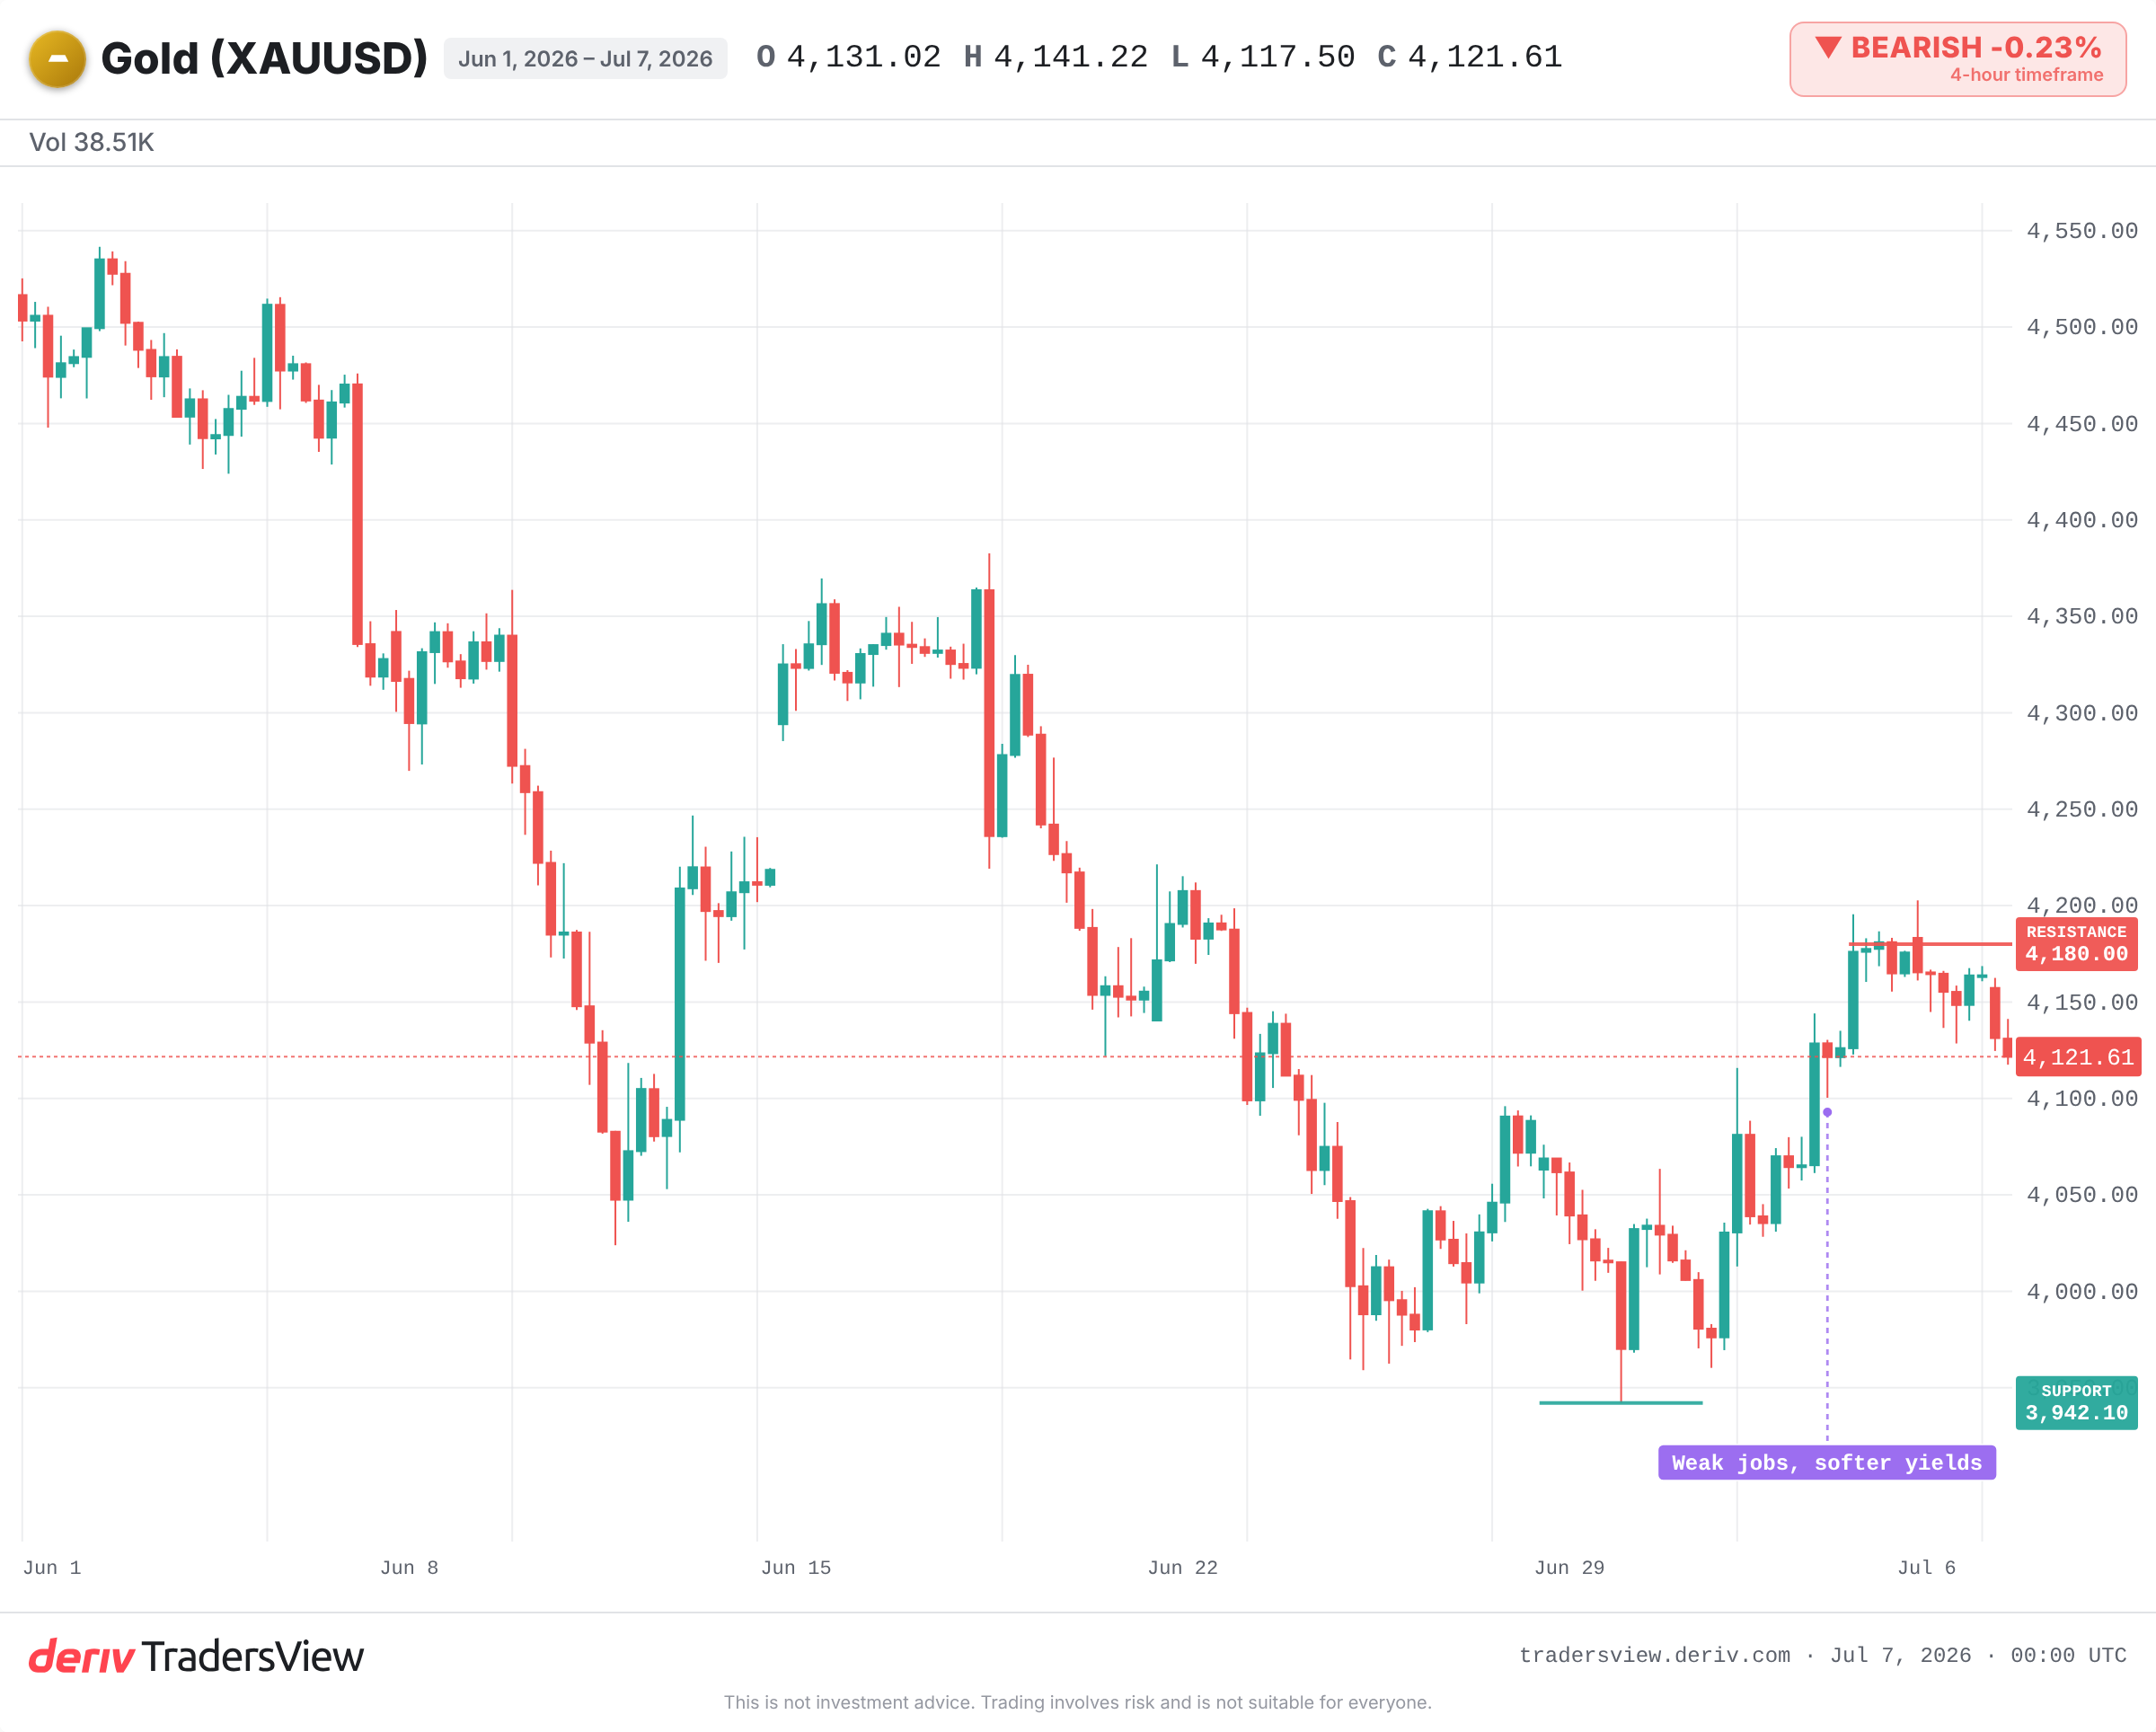
Hãy nhìn vào diễn biến gần đây. Vàng đã giảm xuống mức thấp nhất trong bảy tháng, gần 3.941 USD, vào cuối tháng 6 khi đồng USD mạnh lên. Sau đó, dữ liệu việc làm tháng 6 của Mỹ yếu được công bố, khả năng tăng lãi suất trong ngắn hạn giảm bớt, và kim loại này đã tăng vọt trở lại trên mức 4.100 USD.
Nó gặp kháng cự tại mức thoái lui 50% quanh 4.180 USD và chững lại. Lợi suất và đồng USD lại ổn định trở lại. Vàng trượt về quanh mức 4.120 USD.
Cùng một tài sản, cùng một tuần, nhưng hai hướng đi khác nhau. Yếu tố dẫn dắt chưa bao giờ là câu chuyện riêng của vàng. Đó là việc lợi suất và đồng USD đang tăng hay giảm.
Lịch sử có ủng hộ mối liên hệ với lợi suất không?
Có, và lặp đi lặp lại nhiều lần. Trong đợt “taper tantrum” năm 2013, lợi suất thực tăng vọt khi thị trường chuẩn bị tâm lý cho việc Cục Dự trữ Liên bang (Fed) giảm tốc độ mua trái phiếu. Vàng giảm mạnh suốt cả năm bất chấp nỗi lo lạm phát vẫn hiện hữu.
Chu kỳ tăng lãi suất năm 2022 cho thấy câu chuyện theo cả hai chiều. Đồng USD đạt mức cao nhất trong hai thập kỷ và lợi suất thực chuyển sang dương mạnh. Vàng trượt từ trên 2.000 USD xuống quanh mức 1.620 USD ngay cả khi lạm phát ở mức cao nhất trong 40 năm. Sau đó, khi đồng USD và lợi suất đạt đỉnh, vàng đã phục hồi trở lại. Cơ chế này vận hành theo chiều ngược lại một cách rõ ràng không kém.
Lực đỡ bên dưới đà giảm
Vẫn có một mặt khác đáng lưu ý. Nhu cầu mang tính cấu trúc có thể lấn át câu chuyện về lợi suất trong một khoảng thời gian.
Hoạt động mua liên tục của các ngân hàng trung ương và dòng vốn tìm đến tài sản trú ẩn an toàn đã tạo ra một lực đỡ cho vàng ngay cả khi bối cảnh vĩ mô trông có vẻ bất lợi. Đó là lý do đợt điều chỉnh này vẫn giữ vững ở mức cao hơn đáng kể so với mức thấp hồi tháng 6, chứ không sụp đổ xuyên qua nó.
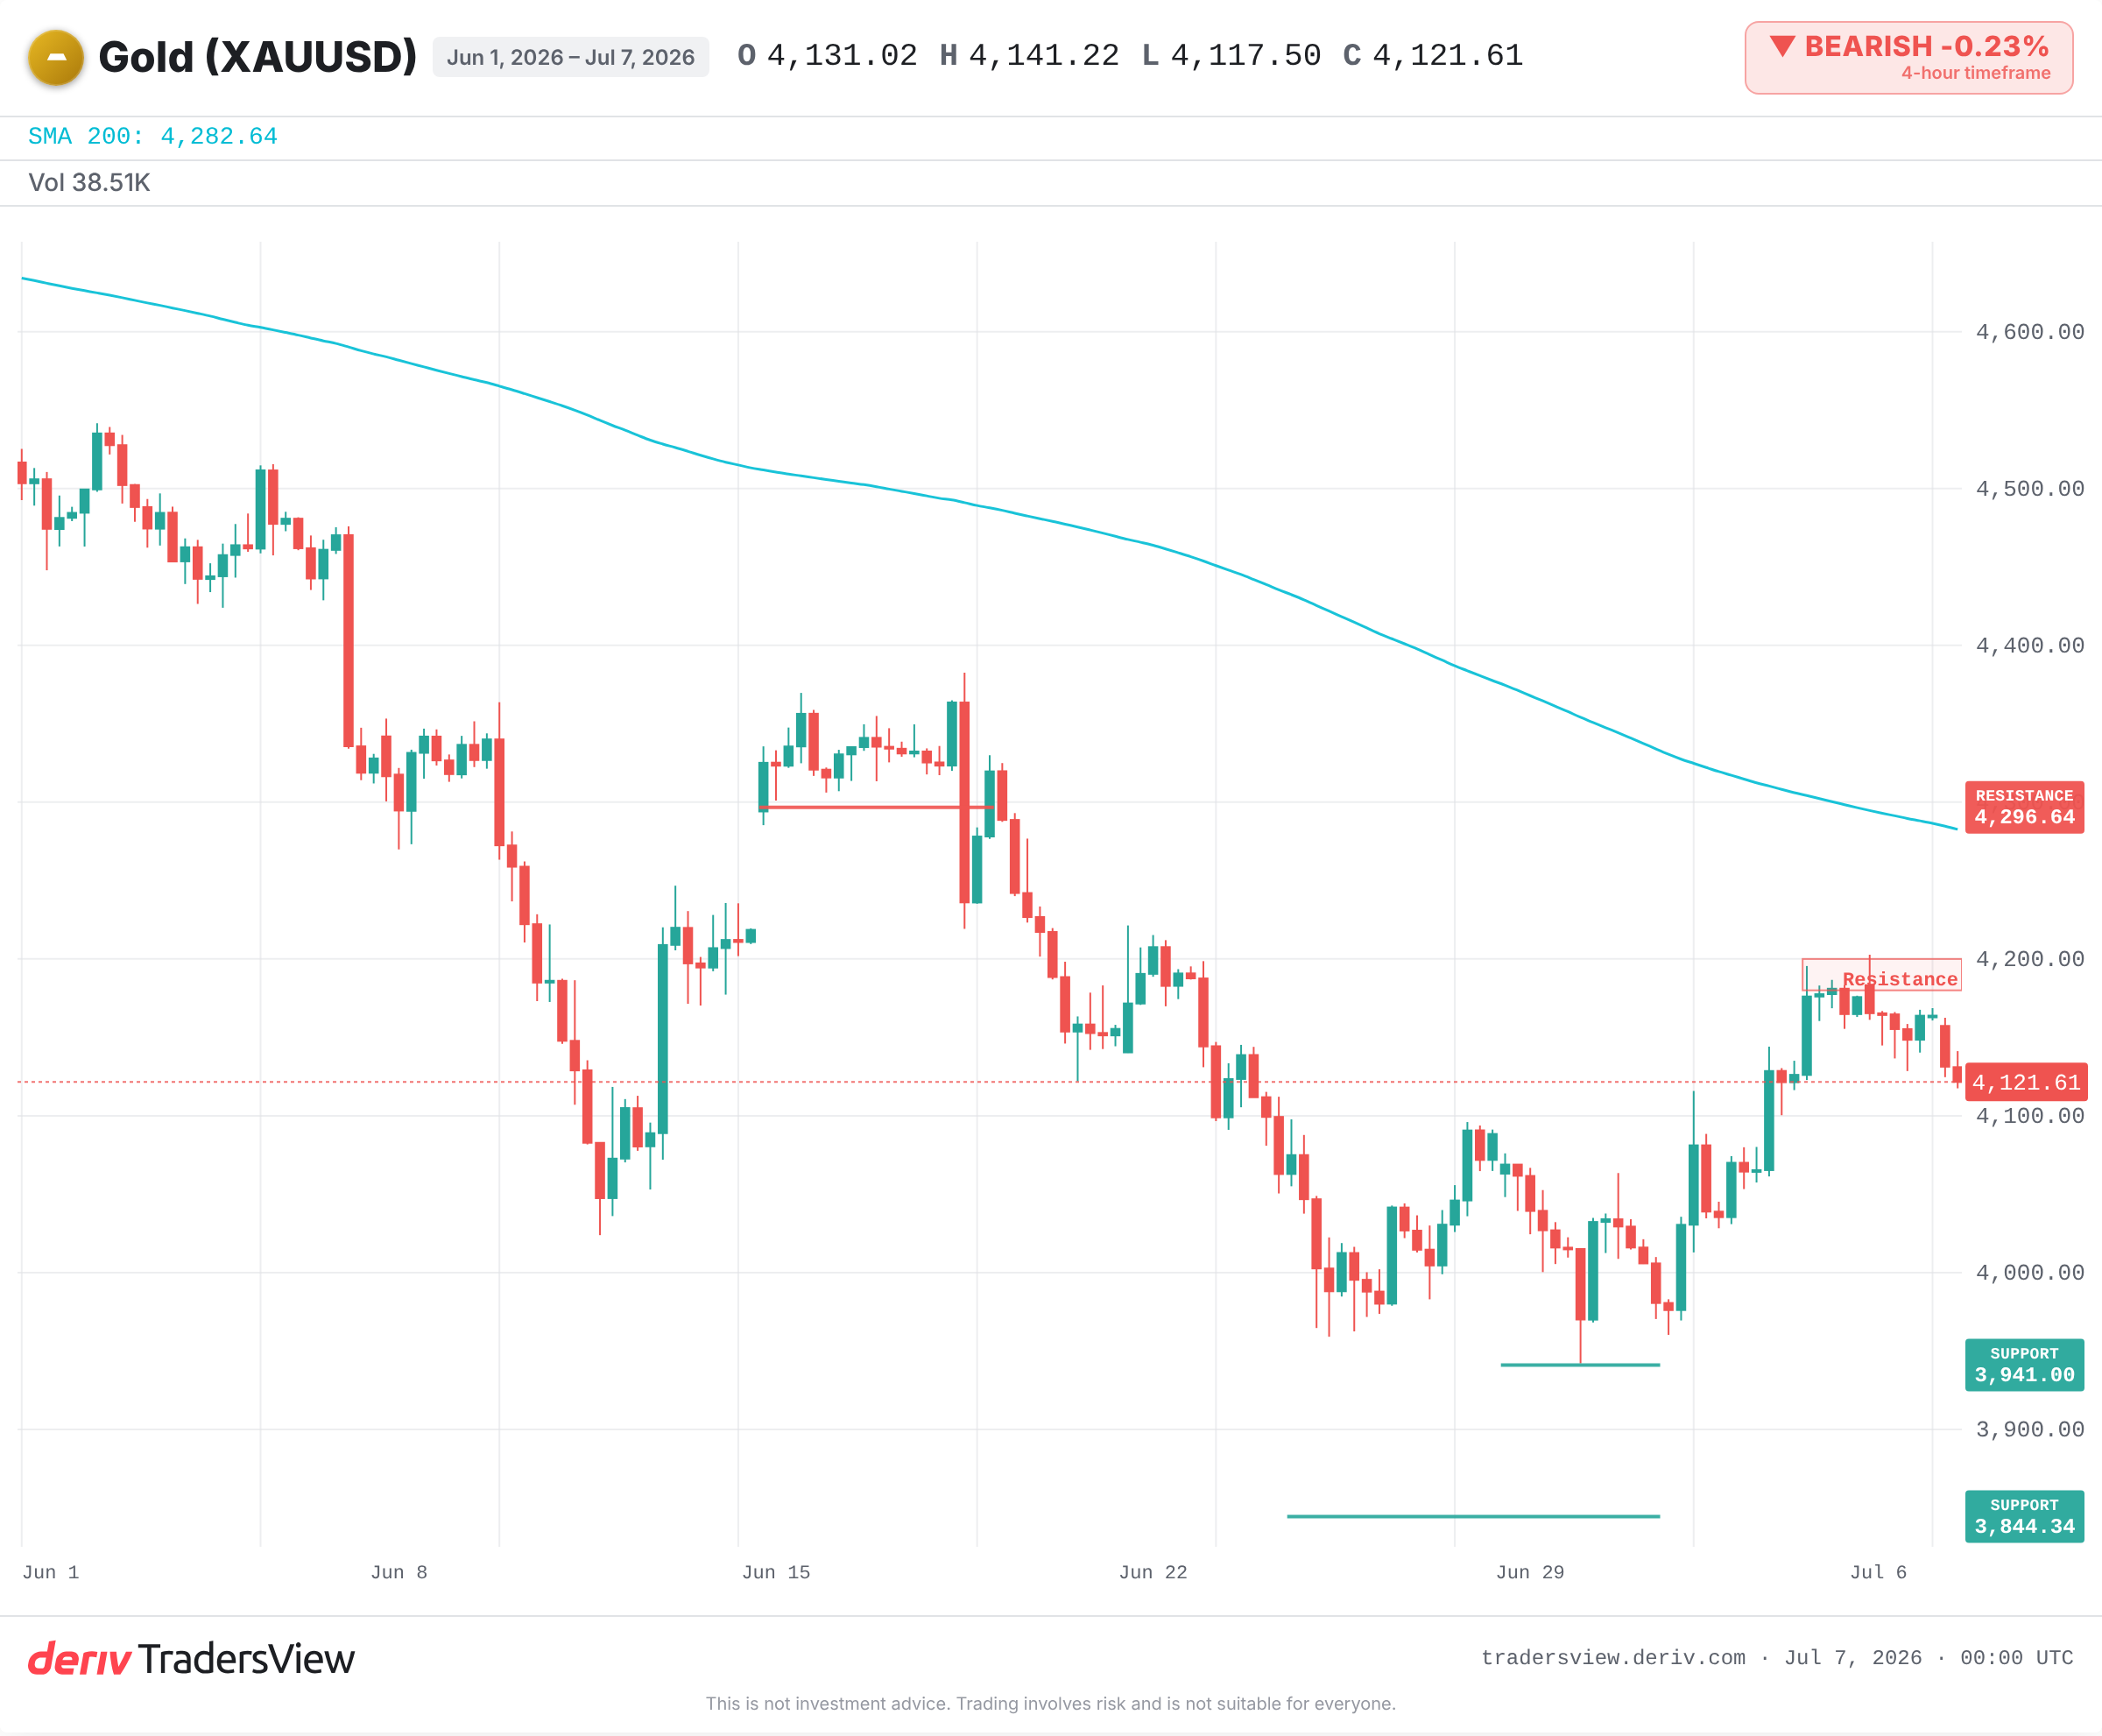
Nhận định giảm giá chỉ đúng chừng nào đồng USD và lợi suất thực tiếp tục mạnh lên. Nếu biên bản cuộc họp FOMC tuần này cho thấy lập trường ôn hòa, hoặc tăng trưởng suy yếu và lợi suất đảo chiều, thì cơ chế tương tự sẽ đảo ngược. Vàng có thể bật tăng trở lại vùng kháng cự từ 4.180 USD đến 4.296 USD.
Những yếu tố cần theo dõi tiếp theo
- Biên bản cuộc họp FOMC để tìm tín hiệu về thời điểm cắt giảm lãi suất, yếu tố tác động đến lợi suất thực.
- Xu hướng của lợi suất trái phiếu kho bạc thực (đã điều chỉnh theo lạm phát) và đồng USD.
- Liệu giá có giữ dưới vùng kháng cự 4.180 USD đến 4.200 USD hay bứt phá lên trên mức trung bình 50 ngày.
- Vùng hỗ trợ gần mức thấp trước đó là 3.941 USD và 3.844 USD; một cú phá vỡ rõ ràng sẽ báo hiệu đà giảm sâu hơn.
Giao dịch luôn tiềm ẩn rủi ro, và nội dung này chỉ mang tính phân tích, không phải lời khuyên. Nhưng khung phân tích này vẫn bền vững: khi giá vàng biến động, hãy kiểm tra đồng USD và lợi suất thực trước tiên. Phần lớn thời gian, chính chúng đã viết nên câu chuyện trước cả khi vàng phản ứng.
Câu hỏi thường gặp
Lãi suất thực là lợi suất sau khi trừ đi lạm phát, cho thấy mức lợi nhuận thực sự khi nắm giữ trái phiếu. Khi lãi suất thực tăng, một tài sản có trả lãi sẽ hấp dẫn hơn so với một kim loại không sinh lãi, do đó vàng có xu hướng suy yếu.
Lạm phát một mình không làm tăng giá vàng. Điều quan trọng là mức lạm phát trừ đi lãi suất mà bạn có thể kiếm được thay thế. Nếu ngân hàng trung ương tăng lãi suất nhanh hơn lạm phát, lãi suất thực sẽ tăng và vàng có thể giảm giá dù lạm phát cao, như đã từng xảy ra vào năm 2022.
Có. Việc mua vào ổn định của các ngân hàng trung ương tạo ra nhu cầu bền vững, có thể giúp giữ giá vàng không giảm sâu ngay cả khi đồng đô la và lãi suất đang tăng. Yếu tố này hiếm khi tự đảo ngược một xu hướng, nhưng có thể giúp giảm bớt đà giảm giá.
Vàng được định giá bằng đô la, vì vậy khi đồng đô la mạnh lên, vàng sẽ trở nên đắt hơn đối với người mua sử dụng các loại tiền tệ khác, điều này có xu hướng làm giảm nhu cầu và gây áp lực lên giá vàng. Khi đồng đô la yếu đi, hiệu ứng sẽ ngược lại.