
Liệu việc BoJ tăng lãi suất có thực sự kéo USD/JPY giảm?
USD/JPY biến động theo chênh lệch lãi suất giữa Fed và Ngân hàng Trung ương Nhật Bản (BoJ). Vì sao việc BoJ tăng lãi suất vào tháng 9 có thể giúp đồng yên mạnh lên, hoặc điều này đã được phản ánh vào giá.
Nhóm biên tập Deriv · 14 tháng 8, 2026 · 4 phút đọc

USD/JPY là một "canh bạc" dựa trên một yếu tố duy nhất: chênh lệch giữa lãi suất Fed chi trả và lãi suất BoJ chi trả. Khi khoảng cách này thu hẹp, đồng yên có xu hướng mạnh lên và USD/JPY giảm. Đó là lý do toàn bộ giao dịch cặp tiền đô la-yên hiện đang phụ thuộc vào một ngày duy nhất: cuộc họp của BoJ vào ngày 17-18 tháng 9.
Tại sao chênh lệch lãi suất, chứ không phải một ngân hàng riêng lẻ, mới là yếu tố chi phối tỷ giá đô la-yên
Một cặp tiền tệ phản ánh giá trị tương đối. Nó biến động dựa trên sự khác biệt giữa lộ trình lãi suất của hai quốc gia, chứ không dựa trên một ngân hàng trung ương riêng lẻ.
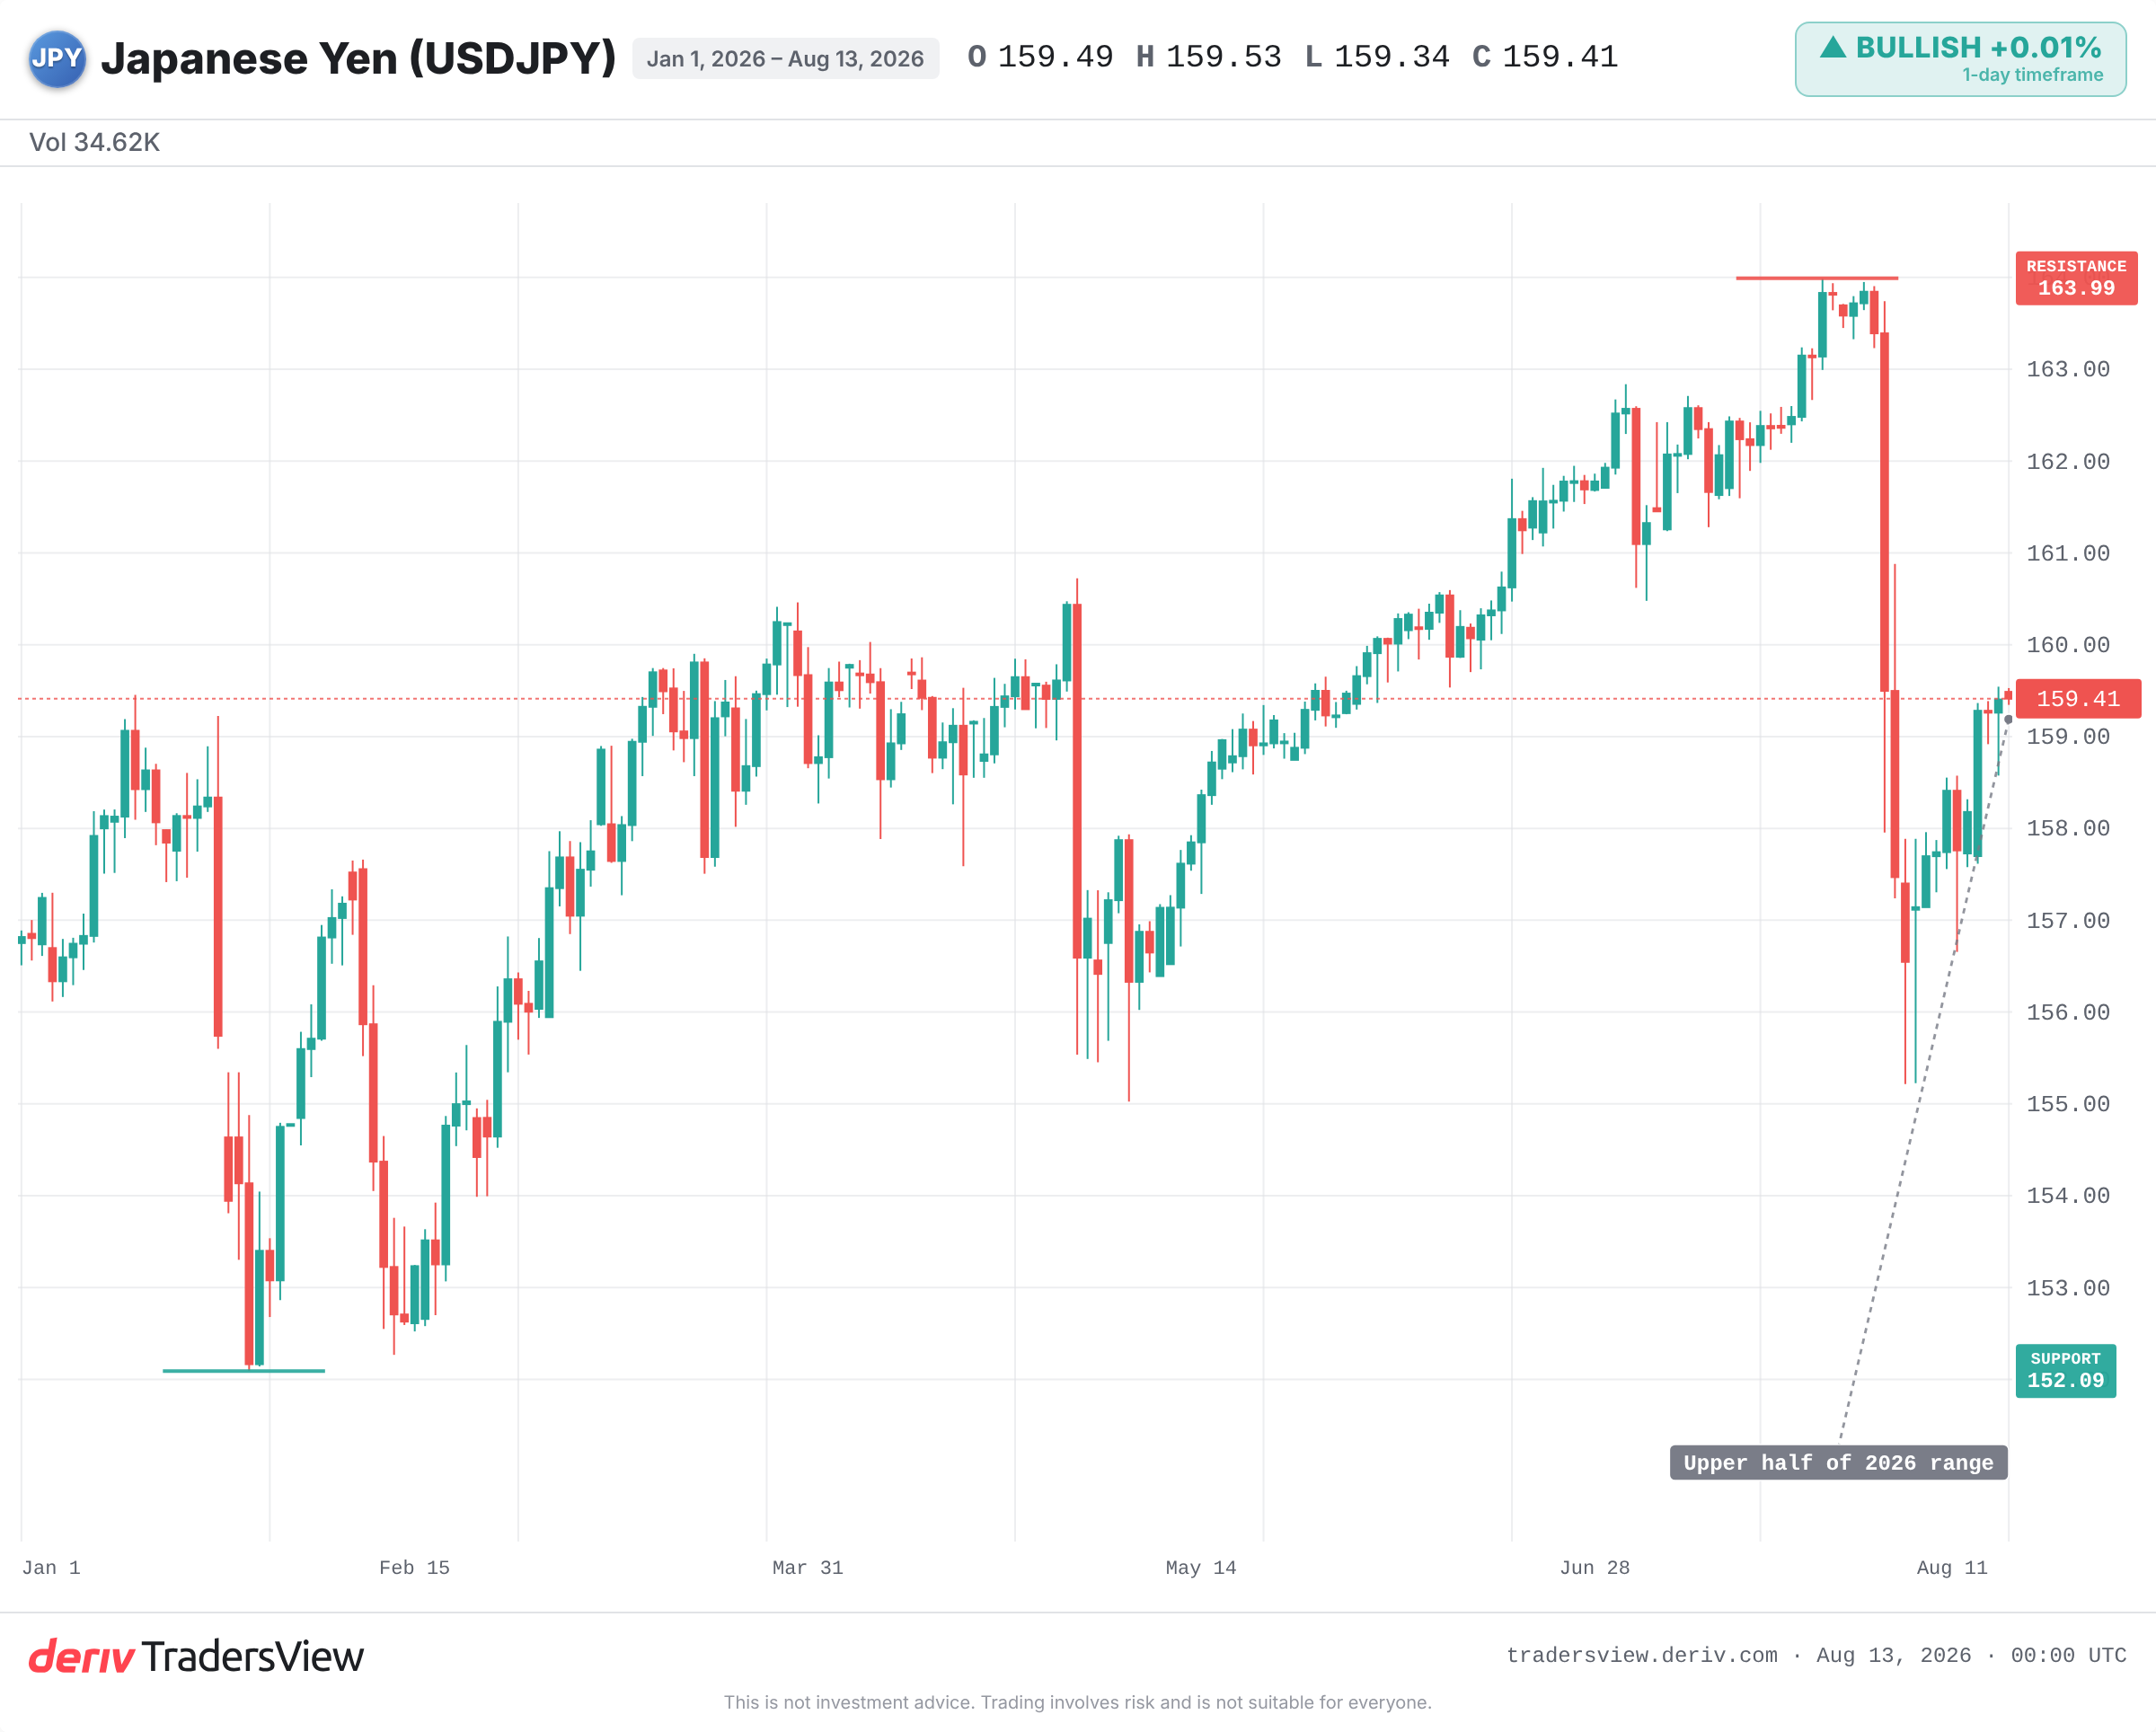
Hiện tại, Fed chi trả lãi suất cao hơn nhiều so với BoJ. Dòng vốn đổ vào các tài sản bằng đô la có lợi suất cao hơn. Chênh lệch lớn này chính là động lực khiến USD/JPY duy trì ở nửa trên trong biên độ năm 2026, gần mức đỉnh hơn là mức đáy của năm.
Khi khoảng cách này thu hẹp, động lực trên sẽ đảo chiều. Việc BoJ tăng lãi suất sẽ thu hẹp chênh lệch, khiến việc nắm giữ tài sản bằng yên trở nên hấp dẫn hơn tương đối, và kéo cặp tiền này giảm xuống. Vì vậy, động thái vào tháng 9 quan trọng không phải vì bản thân việc tăng lãi suất, mà vì tác động của nó đến chênh lệch lãi suất.
Tại sao một đợt tăng lãi suất đã được dự đoán trước có thể khiến đồng yên biến động ngược chiều
Thị trường phản ánh kỳ vọng tương lai, chứ không phải quá khứ. Nếu một đợt tăng lãi suất đã được dự đoán đầy đủ, đồng tiền đã biến động từ trước khi quyết định được công bố.
Theo dữ liệu từ Tokyo Tanshi, xác suất thị trường ngụ ý cho một đợt tăng lãi suất vào tháng 9 đã tăng vọt, từ khoảng một phần tư lên gần ba phần tư chỉ trong hai tuần. Polymarket thậm chí còn nghiêng về mức cao hơn. Khi xác suất cao như vậy, phần lớn sức mạnh của đồng yên có thể đã được phản ánh vào giá.
Một đợt tăng lãi suất đã được dự đoán trước thậm chí có thể kích hoạt đà phục hồi của USD/JPY, một kiểu biến động kinh điển "mua theo tin đồn, bán theo sự thật". Yếu tố quyết định phản ứng của thị trường chính là sự bất ngờ, chứ không phải bản thân việc tăng lãi suất.
Bài học từ tháng 3/2024 và tháng 7/2024 về các biến động đã được phản ánh vào giá
Một đợt tăng lãi suất đã được phản ánh vào giá hầu như không làm đồng yên biến động nhiều; nhưng một đợt tăng lãi suất làm thay đổi toàn bộ lộ trình lãi suất kỳ vọng sẽ gây ra biến động mạnh. Hai sự kiện gần đây minh họa rõ điều này.
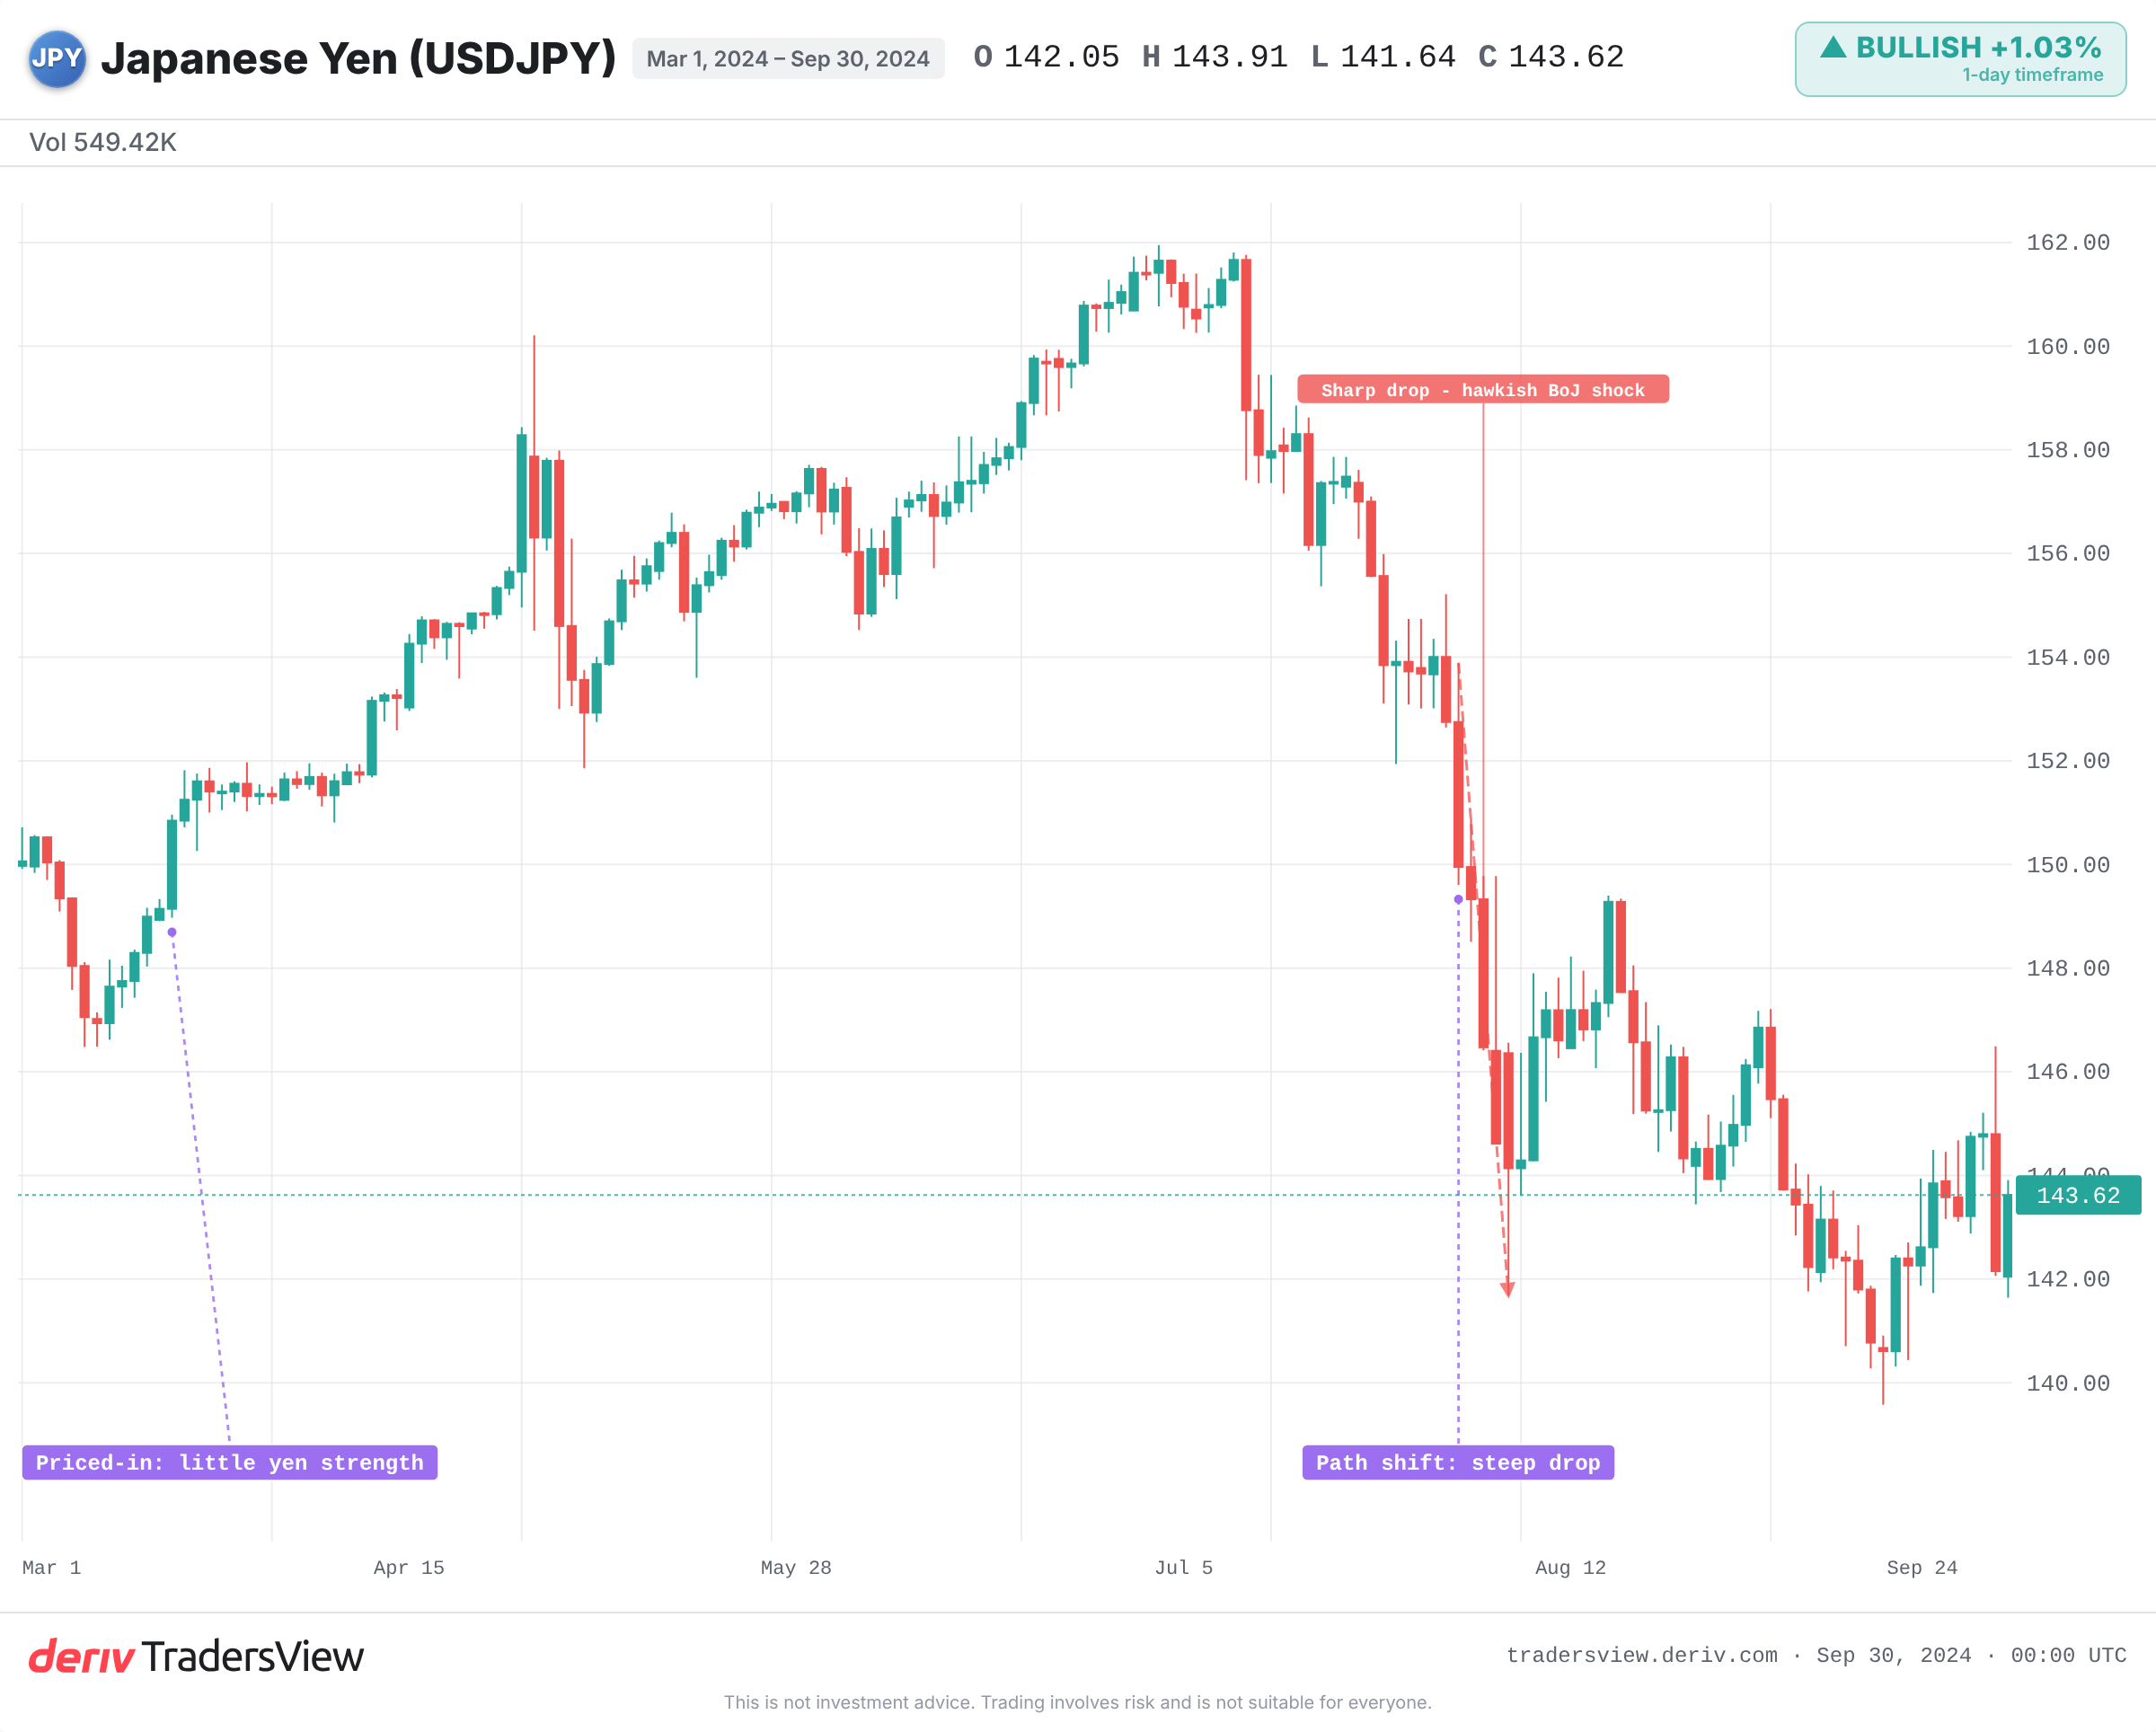
Vào tháng 3/2024, BoJ đã chấm dứt chính sách lãi suất âm, đợt tăng lãi suất đầu tiên sau 17 năm. Tuy nhiên, đồng yên vẫn suy yếu. Động thái này đã được phản ánh đầy đủ vào giá, và chênh lệch lãi suất với Fed vẫn ở mức rộng, nên về cơ bản, lộ trình chênh lệch không có gì thay đổi.
Đến tháng 7/2024, tình hình đảo ngược. BoJ tăng lãi suất và phát tín hiệu sẽ tiếp tục thắt chặt, trong khi Fed lại nghiêng về hướng cắt giảm. Điều này làm thay đổi toàn bộ lộ trình chênh lệch lãi suất. Giao dịch chênh lệch lãi suất (carry trade) bằng đồng yên bị thanh lý ồ ạt, khiến USD/JPY giảm mạnh trong những tuần sau đó.
Việc thanh lý này rất đáng để tìm hiểu, vì đây chính là yếu tố biến một đợt tăng lãi suất khiêm tốn thành một đợt giảm mạnh. Trong giao dịch chênh lệch lãi suất, nhà đầu tư vay yên với chi phí thấp rồi mua tài sản bằng đô la có lợi suất cao hơn, hưởng lợi từ chênh lệch lãi suất. Khi BoJ phát tín hiệu chênh lệch này sẽ thu hẹp, giao dịch đó không còn sinh lời. Các nhà giao dịch mua lại yên để trả nợ vay, và làn sóng thanh lý ồ ạt này khiến USD/JPY giảm nhanh.
Bài học rút ra: một đợt tăng lãi suất đơn lẻ không thể đảo ngược xu hướng. Chỉ có sự thay đổi trong lộ trình chênh lệch lãi suất kỳ vọng mới làm được điều đó. Đợt tăng lãi suất vào tháng 6/2026 là minh chứng ngược lại: BoJ đã hành động, nhưng USD/JPY vẫn duy trì ở mức cao vì chênh lệch lãi suất tổng thể không thay đổi.
Những yếu tố cần theo dõi quanh quyết định tháng 9
Các bằng chứng cho thấy định hướng chính sách quan trọng hơn bản thân quyết định. Một đợt tăng lãi suất kèm theo thông điệp ôn hòa, chỉ thực hiện một lần duy nhất, có thể khiến đồng yên mạnh lên ít hơn nhiều so với việc giữ nguyên lãi suất nhưng kèm tín hiệu thắt chặt mạnh mẽ trong tương lai.
- Định hướng chính sách tương lai, không chỉ là việc tăng hay giữ nguyên lãi suất, mà là liệu có tiếp tục thắt chặt hay không.
- Xác suất cho tháng 9 tăng hay giảm, điều này cho biết mức độ đã được phản ánh vào giá.
- Lộ trình của Fed: một Fed ôn hòa sẽ thu hẹp chênh lệch và khuếch đại sức mạnh của đồng yên; một Fed diều hâu sẽ bù trừ tác động này.
- Áp lực chính trị từ chính phủ Takaichi, theo một khảo sát của Bloomberg có thể đẩy động thái này sang tháng 12, với các nhà kinh tế có quan điểm trái chiều.
- Dấu hiệu can thiệp gần vùng đỉnh của biên độ, hướng tới mức đỉnh năm 2026. Bộ Tài chính không công bố mức ngưỡng cụ thể, vì vậy hãy theo dõi các cảnh báo bằng lời và những đợt tăng vọt đột ngột của đồng yên thay vì một mốc cố định.
Cặp đô la-yên tiềm ẩn rủi ro biến động theo cả hai chiều, và hiếm khi một cuộc họp đơn lẻ có thể quyết định cả một xu hướng. Hãy theo dõi chênh lệch lãi suất giữa hai ngân hàng, và theo dõi mức độ biến động đã được phản ánh vào giá.
Câu hỏi thường gặp
Đây là khoảng cách giữa lãi suất điều hành và lộ trình dự kiến của hai ngân hàng trung ương. Hiện tại, Fed trả lãi suất cao hơn nhiều so với BoJ, điều này khiến việc giữ tài sản bằng USD hấp dẫn hơn so với yên và hỗ trợ cho USD/JPY.
Các nhà giao dịch vay đồng yên với lãi suất thấp rồi đầu tư vào các tài sản có lợi suất cao hơn ở nơi khác. Chiến lược này sinh lời khi khoảng cách lãi suất vẫn còn lớn, nhưng có thể đảo chiều nhanh chóng khi BoJ tăng lãi suất và khoảng cách này thu hẹp lại, như đã xảy ra vào tháng 07/2024.
Có. Các cơ quan chức năng Nhật Bản có thể mua đồng yên trên thị trường để làm chậm các biến động mạnh, thường là khi đồng yên gần mức yếu nhất trong biên độ dao động của nó. Việc can thiệp thường có xu hướng khuếch đại các biến động phù hợp với câu chuyện chênh lệch lãi suất, hơn là đi ngược lại nó.
Một cuộc khảo sát của Bloomberg cho thấy các nhà kinh tế có quan điểm chia rẽ, trong đó khoảng một nửa cho rằng động thái sẽ diễn ra vào tháng 12. Áp lực chính trị từ chính phủ Takaichi được xem là lý do chính khiến động thái dự kiến vào tháng 9 có thể bị trì hoãn sang cuối năm.