
Trung Quốc vừa tự tạo cho mình một đòn bẩy để hủy bỏ các thỏa thuận AI
Trung Quốc đã hủy bỏ thỏa thuận Manus trị giá 2 tỷ USD của Meta với lý do an ninh AI. Thỏa thuận bị mất chỉ là chuyện nhỏ; tiền lệ pháp lý mới mới là rủi ro lâu dài đối với các nhà giao dịch.
Nhóm biên tập Deriv · 12 tháng 8, 2026 · 3 phút đọc

Trung Quốc đã buộc Meta phải hủy bỏ thương vụ mua lại Manus trị giá 2 tỷ USD, nhưng thỏa thuận bị mất không phải là vấn đề chính. Đòn bẩy pháp lý mới mới là điều đáng chú ý.
Khoản ghi giảm giá trị này chỉ là con số nhỏ đối với Meta. Điều quan trọng là tiền lệ: Bắc Kinh đã sử dụng cơ chế rà soát an ninh đầu tư nước ngoài để đảo ngược một thỏa thuận AI xuyên biên giới lần đầu tiên. Đó là một quy tắc mới, và các quy tắc sẽ định giá lại cả ngành trong thời gian dài sau khi một thỏa thuận đơn lẻ đã bị lãng quên.
Vì sao thị trường thờ ơ trước việc hủy bỏ thỏa thuận trị giá 2 tỷ USD
2 tỷ USD chỉ là một sai số làm tròn đối với Meta. Để so sánh, Reality Labs đã lỗ hơn 4,6 tỷ USD chỉ trong một quý của năm nay. Cổ phiếu này vẫn đang giao dịch cao hơn nhiều so với mức đáy năm 2026 và trong tầm với của các mức cao trước đó.
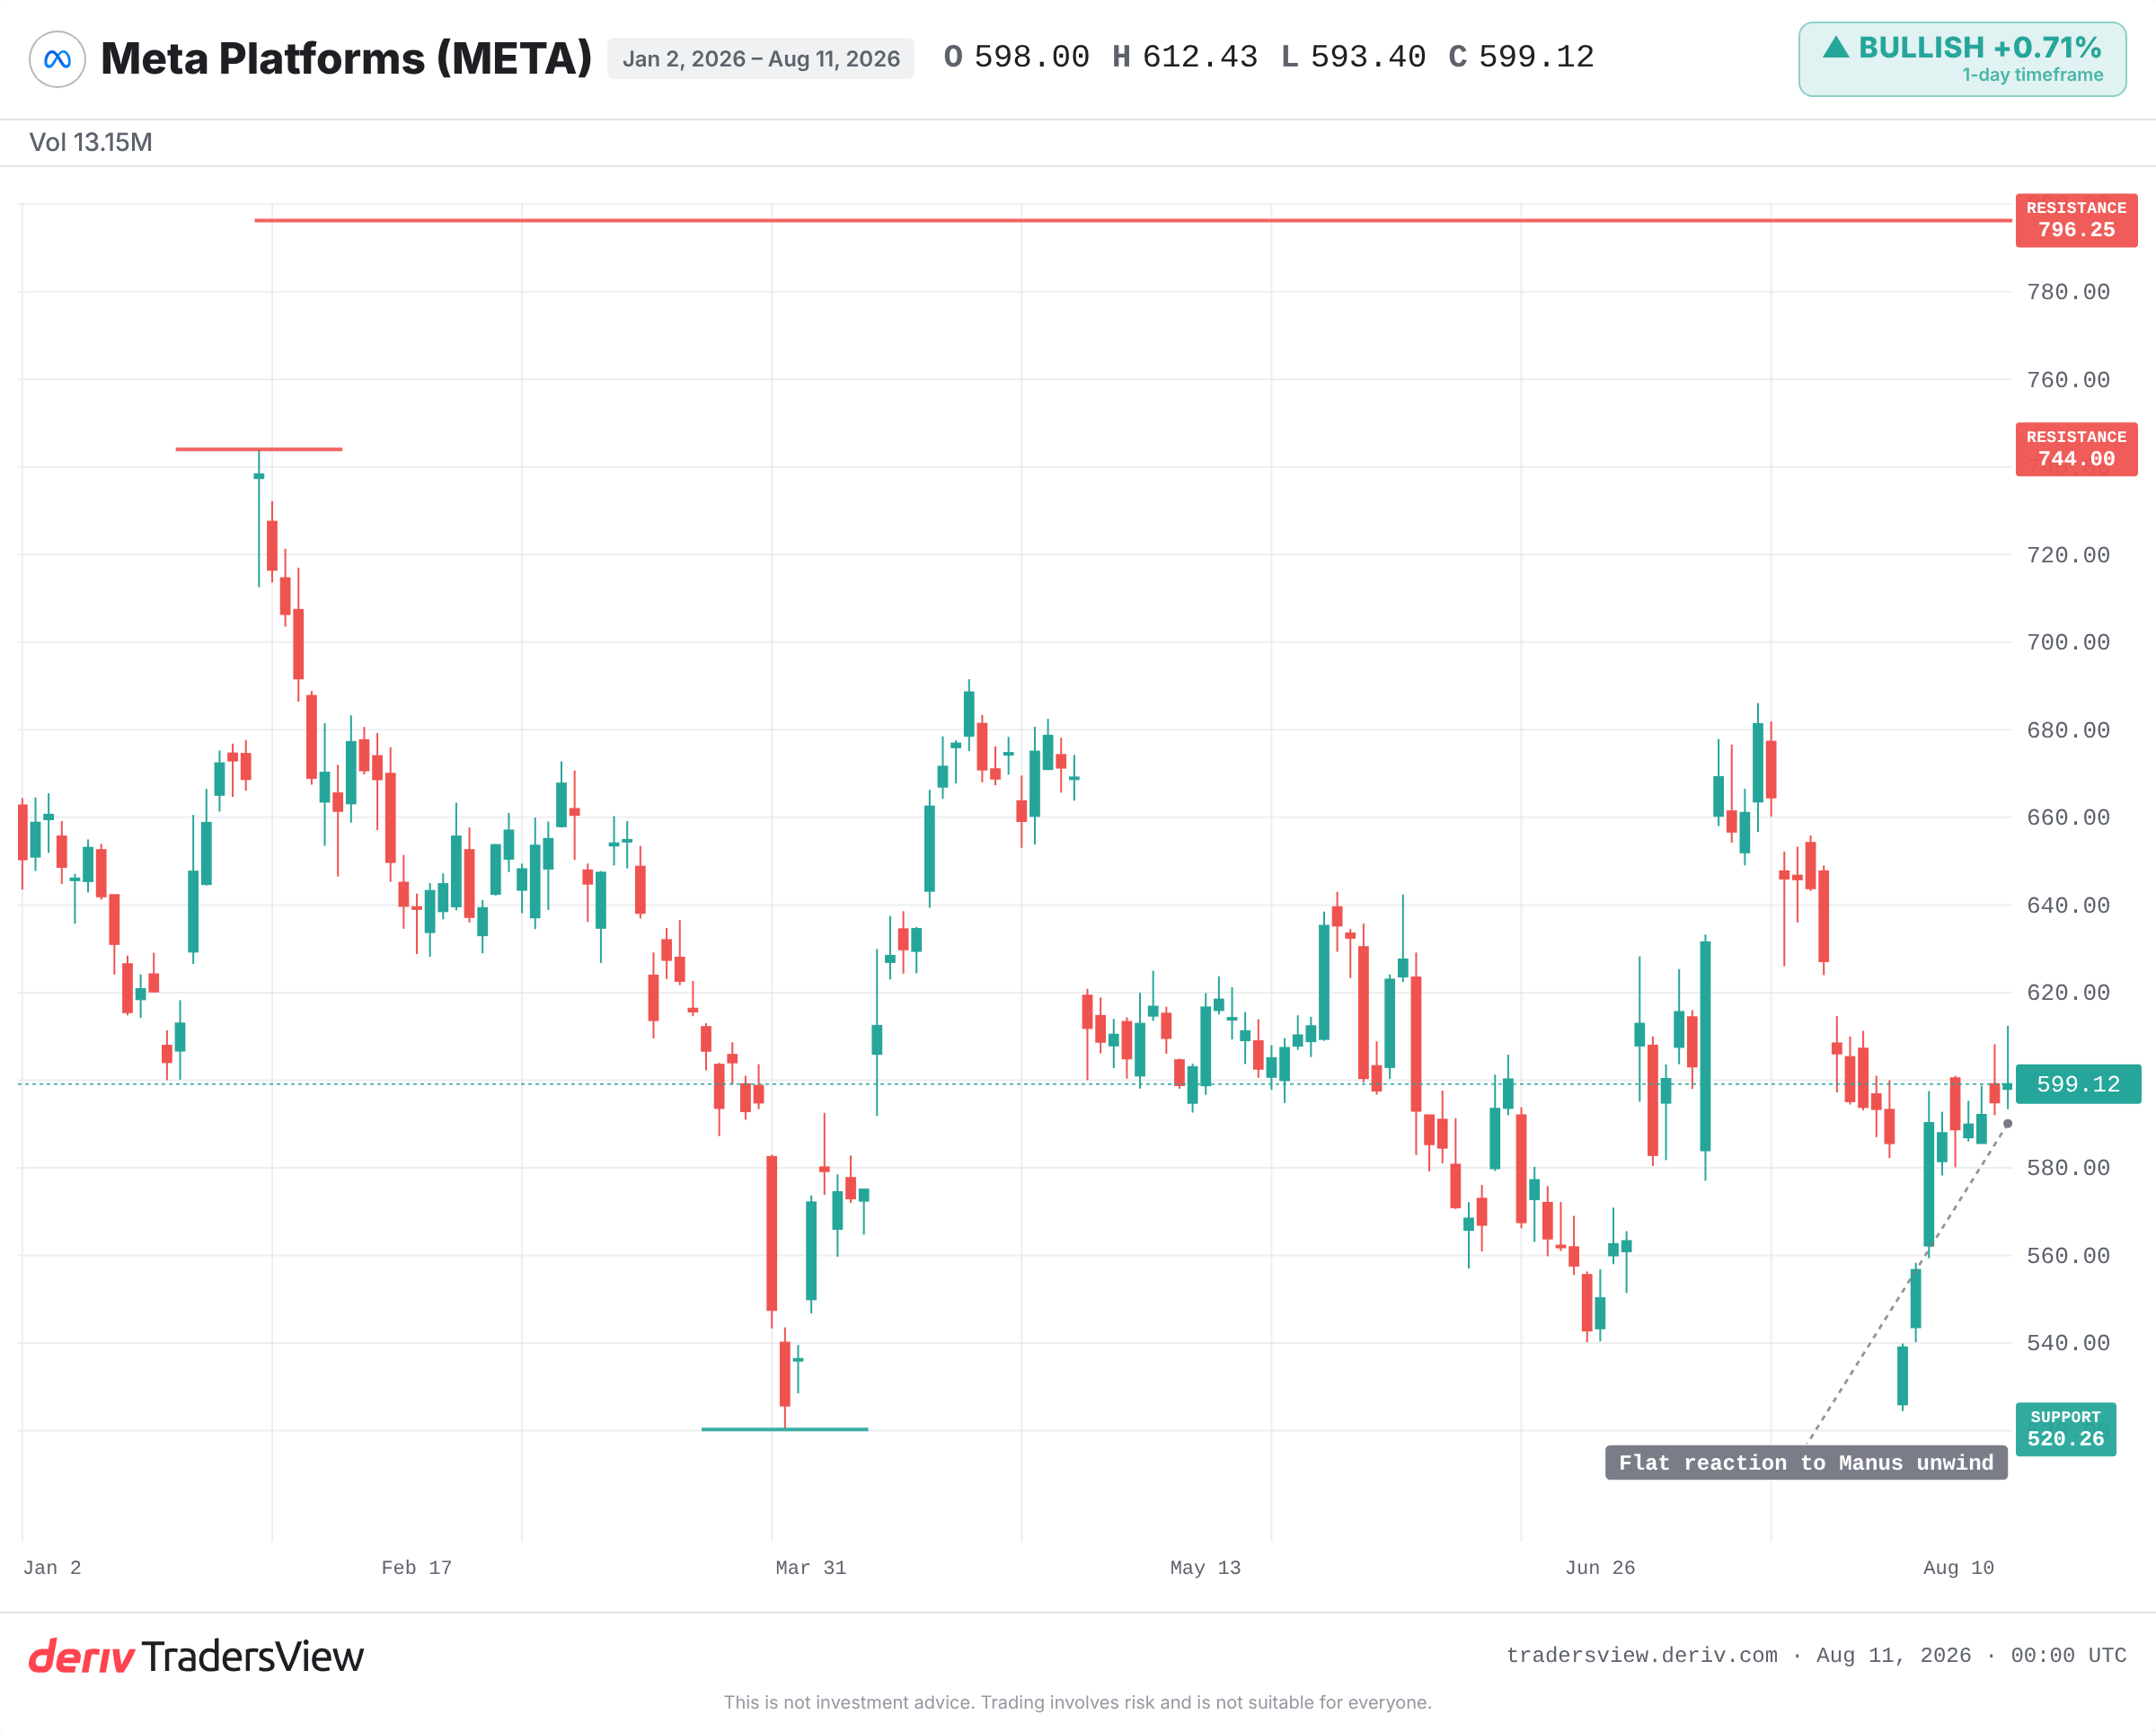
Biến động giá đi ngang chính là dấu hiệu cho thấy thị trường coi đây là không đáng kể đối với lợi nhuận. Chỉ xét trên số liệu, cách nhìn nhận này là hợp lý. Thỏa thuận Manus hầu như không ảnh hưởng đến một quý, chứ chưa nói đến việc định giá.
Giao dịch theo tiền lệ khi một cơ quan quản lý lần đầu làm điều gì đó
Một thỏa thuận đơn lẻ được định giá dựa trên các yếu tố kinh tế của riêng nó. Một quyền lực pháp lý mới được định giá trên mọi công ty mà nó có thể tác động tới.
Ủy ban Phát triển và Cải cách Quốc gia Trung Quốc (NDRC) đã làm một điều chưa từng làm trước đây: viện dẫn lý do an ninh AI để hủy bỏ một thương vụ mua lại công nghệ của Mỹ. Khi một chính phủ đã khẳng định quyền lực đó, họ có xu hướng sử dụng nó lần nữa. Trường hợp đầu tiên là trường hợp dễ phản đối nhất và khó đảo ngược nhất.
Tiền lệ, không phải giao dịch, mới là rủi ro lâu dài.
Vì sao 'rửa qua Singapore' không còn giúp một thỏa thuận nằm ngoài tầm kiểm soát
Manus đã tái cấu trúc ra nước ngoài, một động thái mà những người chỉ trích gọi là "rửa qua Singapore": thành lập pháp nhân bên ngoài Trung Quốc và hy vọng tránh được sự rà soát của nước này. Điều đó đã không hiệu quả.
Các cơ quan quản lý vẫn tiếp cận được thỏa thuận này. Đối với bất kỳ ai đang xây dựng mô hình cho các thương vụ M&A AI xuyên biên giới, điều này đã khép lại một con đường thoát phổ biến. Cấu trúc nước ngoài không còn là một tấm chắn, và điều đó thay đổi cách các thỏa thuận trong tương lai được thực hiện và định giá.
Lịch sử nói gì về các đợt rà soát lần đầu tiên
Mô hình này đã có tiền lệ. Năm 2018, CFIUS của Mỹ đã chặn đề nghị mua lại Qualcomm của Broadcom với lý do an ninh quốc gia, đây là lần chặn trước khi công bố đầu tiên thuộc loại này. Việc rà soát an ninh sau đó trở thành một cổng kiểm soát thường xuyên đối với các thương vụ M&A công nghệ.
Năm 2020, Trung Quốc đã đình chỉ đợt IPO khổng lồ của Ant Group chỉ vài ngày trước khi niêm yết và buộc công ty này phải tái cấu trúc. Riêng biệt, Mỹ cũng đã thúc đẩy ByteDance thoái vốn khỏi hoạt động kinh doanh TikTok tại Mỹ.
Trong mỗi trường hợp, các cổ phiếu liên quan đều mang mức chiết khấu rủi ro chính sách lâu dài, bất kể các yếu tố kinh tế ban đầu của thỏa thuận. Bài học không phải là Meta sẽ sụp đổ. Bài học là một cổng kiểm soát mới, khi đã mở, sẽ tiếp tục mở.
Khi nào quan điểm bi quan thực sự trở thành đúng
Phản ứng im lìm này có thể là chính xác. Quan điểm bi quan chỉ chiến thắng nếu tiền lệ này được mở rộng.
Hãy theo dõi xem liệu các chính phủ khác, bao gồm CFIUS của Mỹ, có viện dẫn điều này để rà soát các thỏa thuận AI không. Hãy theo dõi bất kỳ dấu hiệu nào cho thấy Trung Quốc mở rộng việc rà soát sang các tài sản AI liên quan đến Trung Quốc của các công ty Mỹ khác. Hãy theo dõi thời hạn xóa dữ liệu vào tháng 8 để xem có phản ứng dữ dội từ người dùng hay pháp lý không. Và hãy theo dõi diễn biến giá của Meta: một biến động vượt xa mức dao động hàng ngày thông thường của cổ phiếu này sau một tin tức liên quan sẽ cho thấy thị trường đang bắt đầu định giá rủi ro chính sách mà hiện tại họ đang bỏ qua.
Các bằng chứng cho thấy điều này hiện không đáng kể, nhưng sẽ có ý nghĩa quan trọng nếu trở thành một khuôn mẫu. Một trường hợp đơn lẻ là một sai số làm tròn. Một mô hình lặp lại là một sự định giá lại. Khoảng cách giữa hai điều này chính là nơi rủi ro nằm, và nó chưa xuất hiện trên biểu đồ giá.
Câu hỏi thường gặp
Ủy ban Phát triển và Cải cách Quốc gia là một cơ quan hoạch định kinh tế của Trung Quốc, thực hiện việc rà soát an ninh đầu tư nước ngoài. Cơ quan này có thể phê duyệt, đặt điều kiện hoặc, như trường hợp thỏa thuận Manus của Meta, yêu cầu hủy bỏ một thương vụ mua lại đã hoàn tất với lý do an ninh.
Không phải trực tiếp. Nếu thỏa thuận nhỏ so với quy mô công ty, tác động tài chính trước mắt có thể không đáng kể. Rủi ro lớn hơn là mức chiết khấu rủi ro chính sách tích lũy dần theo thời gian nếu việc rà soát trở thành một khuôn mẫu lặp lại.
Thuật ngữ này đề cập đến việc tái cấu trúc một công ty có nguồn gốc từ Trung Quốc thông qua một cơ sở ở nước ngoài, như Singapore, để cố gắng đứng ngoài phạm vi quản lý của Trung Quốc. Trường hợp Manus cho thấy việc tái cấu trúc này không ngăn được sự rà soát của Bắc Kinh.
CFIUS là ủy ban của Mỹ sàng lọc đầu tư nước ngoài để đánh giá rủi ro an ninh quốc gia và đã chặn các thỏa thuận như Broadcom-Qualcomm. Cả hai cơ chế này đều cho phép một chính phủ kiểm soát hoặc đảo ngược các thỏa thuận công nghệ xuyên biên giới, bất kể yếu tố kinh tế của thỏa thuận đó.