
Hype qilingan IPOʻ tuzog‘i: nega birinchi kun ko‘pincha eng yomon narx bo‘ladi
Anthropic yaqin kunlarda ommaga chiqish uchun ariza berishi mumkin. SpaceX misoli hype qilingan IPOʻning birinchi kuni nega ko‘pincha eng yomon kirish nuqtasi bo‘lishini va mablag‘ yig‘ish o‘rniga nimani o‘qish kerakligini ko‘rsatadi.
Deriv tahririyati · 24-avgust, 2026 · 4 daqiqa o'qish

Erta kirish arzon kirish degani emas. Mashhur IPOʻning ochilish kuni uning hikoyasi natijalar taxtasi bilan to‘qnashadigan kun, va eng ko‘p hype qilingan debyutlarda umid va narx aynan shu kunda eng tez ajraladi.
Xabarlarga ko‘ra, Anthropic SpaceXʻning rekord darajadagi mablag‘ yig‘imiga ergashib, bir necha hafta ichida ommaga chiqish uchun ariza topshirishga tayyorlanmoqda. Birinchi marta oddiy investorlar yetakchi sun'iy intellekt kompaniyasini bevosita sotib olish imkoniga ega bo‘lishi mumkin. Jozibadorlik ham shunda. Ammo tuzoq ham bor.
SpaceX rekord darajadagi debyutlar haqida nimani ko‘rsatadi
SpaceX bu yilning boshida tarixdagi eng katta mablag‘ yig‘imi bilan ommaga chiqdi. Hozirda uning aktsiyalari taxminan $134 atrofida savdolanadi, bu esa IPOʻdan keyingi eng yuqori nuqtasi — $226 atrofidan taxminan 40% pastda. Bu tarixiy debyut edi, va dastlabki hayajon so‘ngach, u yana boshlang‘ich darajaga qaytdi.
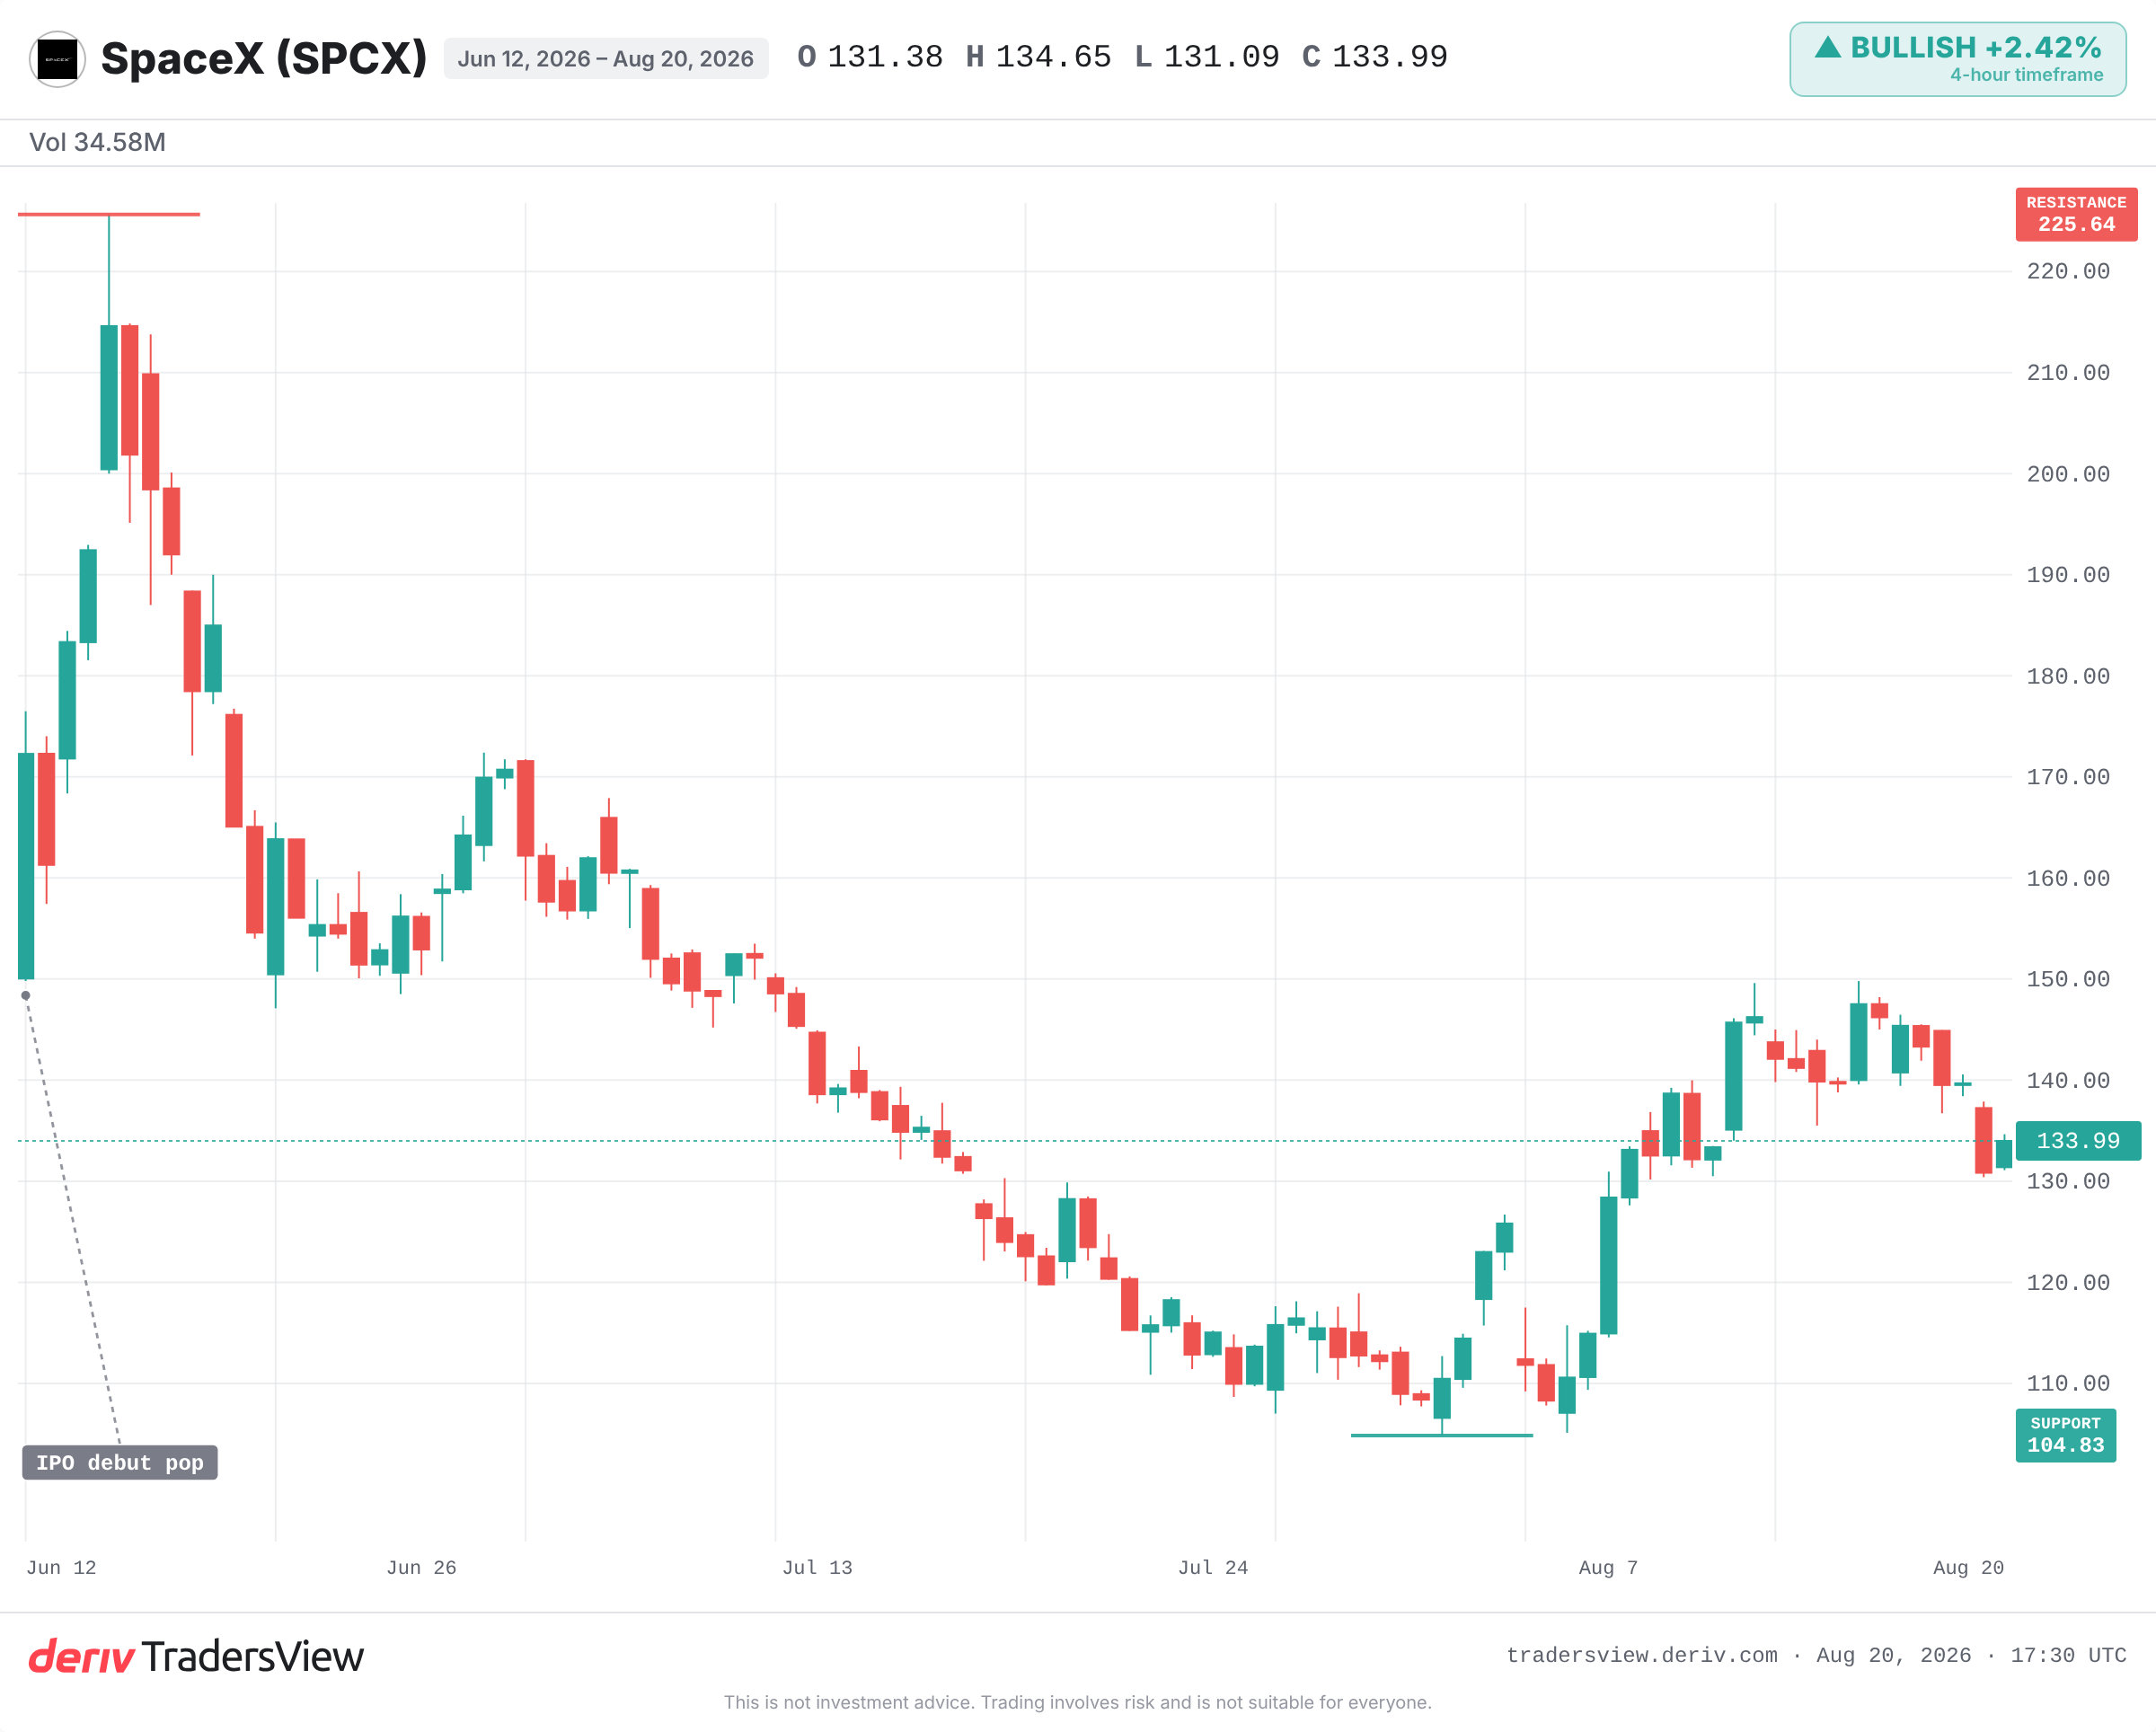
Kundalik tebranishlar ham xuddi shu holatni tasdiqlaydi. Bu — bir savdo seansida $11 dan ortiq o‘zgarishi mumkin bo‘lgan aktsiya. Dastlabki ommaviy narxlar beqaror bo‘ladi, chunki bozor hali kompaniyaning haqiqiy qiymati haqida bahslashmoqda. Mashhur IPOʻ — bu kirish nuqtasi, kafolat emas.
Nega birinchi kunning narx ko‘tarilishi oddiy xaridorlarga kamdan-kam foyda keltiradi
Bu naqsh so‘nggi o‘n yillikdagi hype qilingan listinglarda qayta-qayta takrorlanadi. 2020-yil dekabr oyida Airbnb va DoorDash birinchi savdo kunida narxi ikki martadan ortiq oshdi. Bu mukofot ajratilgan aktsiyalarga ega bo‘lgan insayderlarga tegdi, ochilishda xarid qiluvchi oddiy xaridorlarga emas. Ikkalasi ham keyinchalik ushbu foydaning katta qismini yo‘qotdi.
Uber 2019-yil may oyida $45 narxda joylashtirildi, debyutda tushib ketdi va bir yildan ortiq vaqt davomida listing narxidan past savdolandi. Rivian 2021-yil noyabr oyida an'anaviy avtomobil ishlab chiqaruvchilaridan yuqori qiymatlashtirish bilan, deyarli daromadsiz holda listingdan o‘tdi, so‘ngra ishlab chiqarish va zararlar oshgani sayin qiymatining 80% dan ortig‘ini yo‘qotdi. Ochilish narxi ko‘pincha ommaviy xaridor uzoq vaqt davomida ko‘radigan eng yomon narx bo‘ladi.
Taklif narxi va ochilish narxi bir xil emas
Har bir debyut ortida ikki narx yashiringan, va ular orasidagi farq aynan muammoning o‘zi. Taklif narxi kompaniya va uning banklari tomonidan oldingi kecha belgilanadi. Bu — savdolar boshlanishidan oldin ajratilgan xaridorlar to‘laydigan narx.
Ochilish narxi esa, ertalab talab cheklangan muomaladagi aktsiyalar bilan uchrashganda, birinchi ommaviy bitim bilan belgilanadigan narx. Listing qizg‘in bo‘lsa, bu birinchi narx taklif narxidan ancha yuqori bo‘lishi mumkin. Ajratilgan ushlab turuvchilar bu ko‘tarilishdan foyda ko‘radi. Ochilishda xarid qiluvchi oddiy xaridor esa ko‘tarilgan narxni to‘laydi va keyingi tushishni meros qilib oladi. Narx ko‘tarilishi bozor ochilishidan oldin kirgan kishiga mukofot beradi, keyin kirganga emas.
Mablag‘ yig‘imi o‘rniga prospektni qanday o‘qish kerak
Birinchi sahifadagi mablag‘ yig‘imi hajmini e'tiborsiz qoldiring va to‘g‘ridan-to‘g‘ri S-1 hisobotidagi to‘rt raqamga o‘ting. To‘liq suyultirilgan aktsiyalar sonini toping va uni taklif narxiga ko‘paytirib, haqiqiy qiymatlashtirishni hisoblang. Buni oxirgi daromadga bo‘lib, siz to‘layotgan narx-daromad koeffitsientini ko‘ring. So‘ngra operatsion ko‘rsatkichlarni o‘qib, zararlar kengayayotgani yoki qisqarayotganini aniqlang, hamda insayder aktsiyalari qachon bozorga chiqishi mumkinligini bilish uchun lock-up shartlarini tekshiring.
Anthropicʻning o‘sishi real: xabarlarga ko‘ra, dastlabki daromad $11,5 milliarddan oshgan va yillik o‘sish sur'ati taxminan yetti martaga oshgan. Ammo xabarlarga ko‘ra, kompaniya 2025-yilda taxminan $1 milliard sof zarar ko‘rgan. Savol shundaki, bu daromad raqobatchilar ham xuddi shunday katta imkoniyatlarga ega bo‘lishidan oldin barqaror marjaga aylanadimi yoki yo‘qmi. Juda yuqori narx-daromad koeffitsienti xatolik uchun kam joy qoldiradi.
Ijobiy stsenariy va uni nima tasdiqlashi mumkin
Boshqa tomonni ham aniq aytish kerak. Sun'iy intellekt haqiqatan ham yangi platforma bo‘lishi mumkin, va yetakchilar yillar davomida daromadini ko‘paytirib boravishi mumkin. Erta Amazon va Google listinglarini rad etgan shubhalanuvchilar ulkan daromadlarni qo‘ldan boy berishgan. Hozir yuqori narx to‘lash keyinchalik arzon bo‘lib ko‘rinishi mumkin.
Bu stsenariy Anthropic o‘z o‘sish sur'atini real marjaga aylantirib, o‘z o‘rnini himoya qila olsa, amalga oshadi. Agar aktsiya mukammallik uchun narxlangan bo‘lsa va o‘sish susaysa, bu stsenariy ishlamaydi. SpaceX — bu jonli namuna: narx ko‘tarilishi yo‘qolgandan keyin bozor rekord darajadagi sun'iy intellekt debyutiga qanday munosabatda bo‘lishini kuzating.
Bularning hech biri sotib olish yoki saqlanishga chaqiriq emas. Bu — hayajon va narx ikki xil narsa ekanligini, va ular orasidagi farq birinchi kuni eng keng bo‘lishini eslatma, xolos.
Tez-tez so'raladigan savollar
Odatda yo‘q. IPO narxi institutsional investorlar va ajratilgan insayderlarga tegishli bo‘ladi. Oddiy treyderlar esa odatda aktsiyalar ommaviy savdoga chiqqandan so‘ng sotib oladi, bu esa ko‘pincha katta qiziqish uyg‘otgan bitimlarda listing narxidan ancha yuqori bo‘ladi.
Lock-up — bu listingdan keyin ma'lum bir muddat, ko‘pincha 90 dan 180 kungacha, insayderlarga o‘z aktsiyalarini sotishni taqiqlovchi davr. Bu muddat tugaganda, insayderlarning ommaviy sotuvi narxga bosim o‘tkazishi mumkin, shuning uchun sotib olishdan oldin uning tugash sanasini bilish foydali.
Bu kompaniyaning bozor qiymatini yillik daromadiga solishtiradi. Juda yuqori koeffitsiyent treyderlar har bir dollarlik sotuv uchun katta summa to‘layotganini anglatadi, bu esa o‘sish sekinlashganda umidsizlikka joy qoldirmaydi.
Prospektda, AQShda u S-1 deb ataladi. Unda daromad, zararlar, aktsiyalar soni, baholash va xavf omillari ko‘rsatiladi. Bu — asosiy ko‘tarilish summasidan tashqari listingni baholash uchun asosiy manba.