
Oltin hech narsa to'lamaydi, unda uning narxini aslida nima belgilaydi?
Oltin hech qanday foiz to'lamaydi, shuning uchun uning narxi dollar va real daromadlilikka ergashadi. Shu sababli, inflyatsiya xavotirlari qayta tiklanayotgan bo'lsa ham, xavfsiz boshpana tushishi mumkin.
Deriv tahririyati · 8-iyul, 2026 · 3 daqiqa o'qish

Oltinning o'zining daromadliligi yo'q, shuning uchun uning narxi ikki raqib kuch — dollar va real foiz stavkalari o'rtasidagi ko'rsatkichdir. Ikkalasi ham mustahkamlanganda, uzoq muddatli hikoya qanchalik ishonarli bo'lishidan qat'i nazar, oltin odatda tushadi.
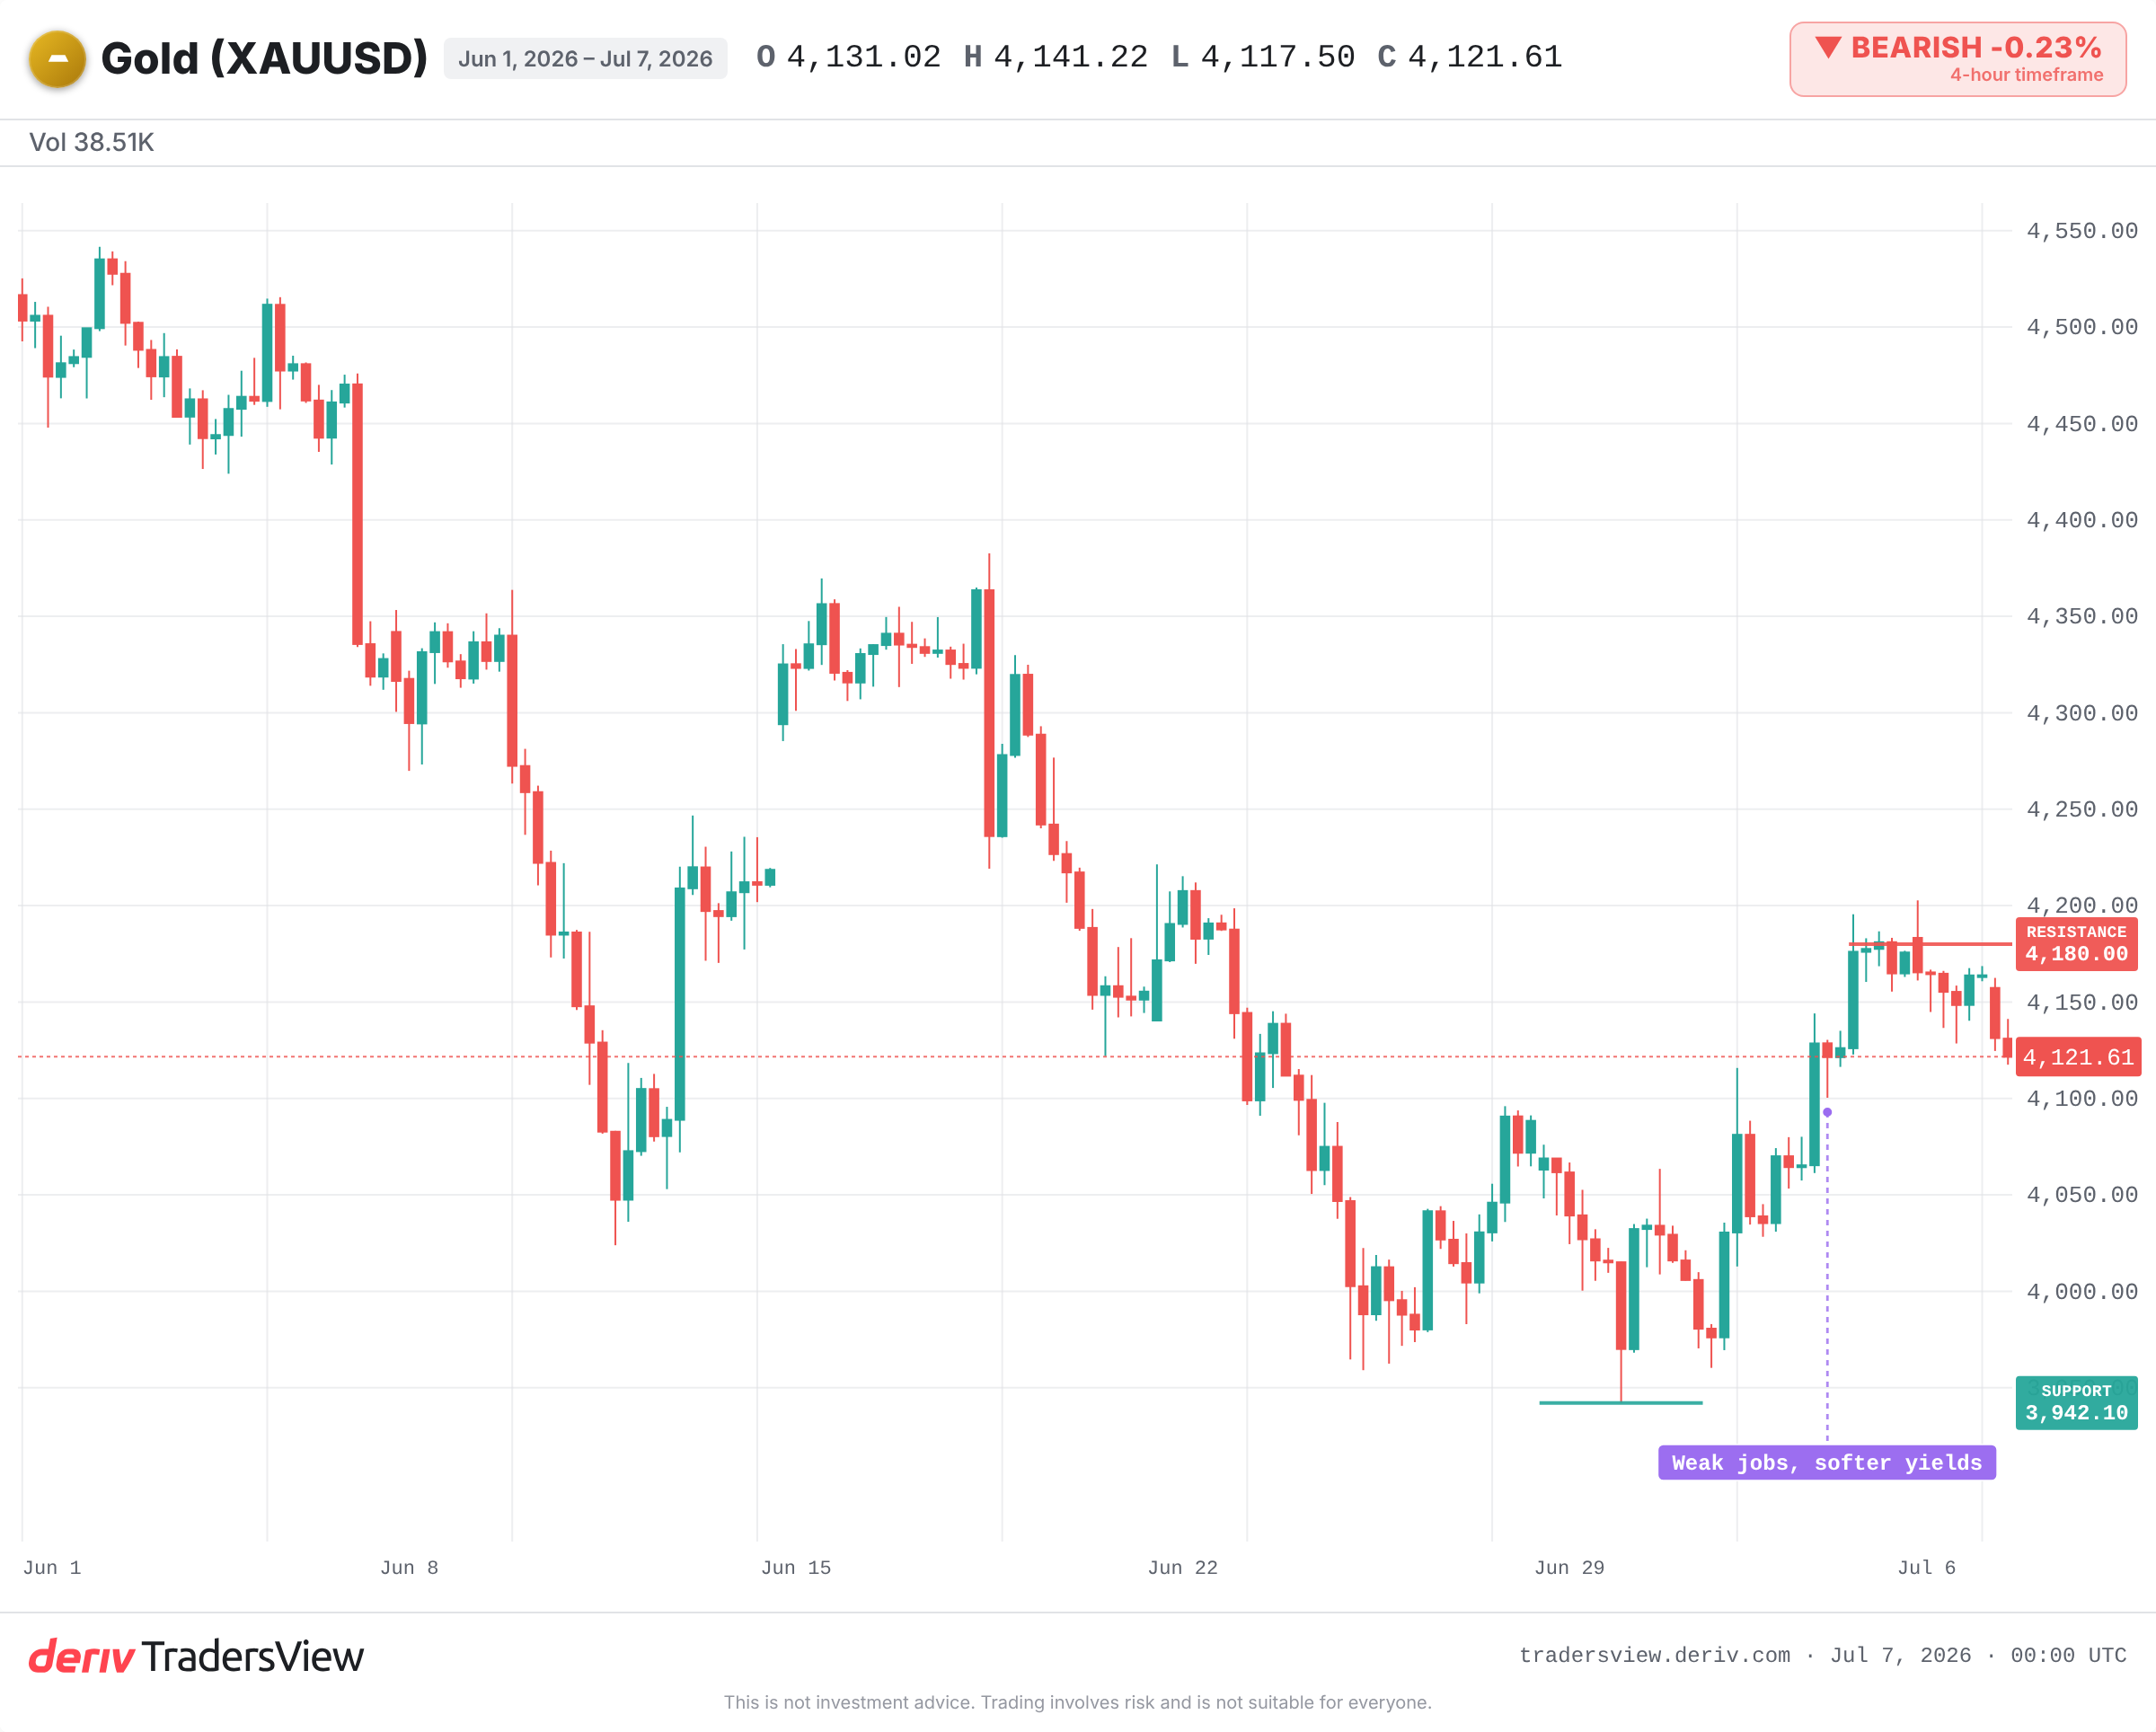
Buni hozir jonli ravishda kuzatishingiz mumkin. Treasury daromadliligi mustahkamlanib, dollar o'z o'rnini saqlab qolgani sababli, oltin ikkinchi sessiya davomida pasaydi va $4.120 atrofida savdo qilindi. Bu metall zaif, chunki "bull" stsenariysi buzilgani uchun emas. U zaif, chunki uni ushlab turish endi qimmatroq bo'lib qoldi.
Nega kuchliroq dollar va yuqori daromadlilik oltinni pastga tortadi
Oltin hech qanday foiz to'lamaydi. AQSh g'aznachilik obligatsiyasi esa to'laydi. Shuning uchun ikkalasi bir xil ehtiyotkor kapital uchun raqobatlashadi.
Real daromadlilik (inflyatsiyadan keyingi daromad) oshganda, obligatsiya shunchaki turgan metalldan ko'ra yaxshiroq ko'rina boshlaydi. Oltinni ushlab turish xarajati oshadi. Kapital boshqa tomonga og'adi. Kuchliroq dollar esa ikkinchi turtki beradi, chunki oltin narxi dollarda belgilanadi, shuning uchun kuchliroq dollar uni boshqalar uchun qimmatroq qiladi.
Mexanizm shundan iborat: oltin daromadlilik bilan raqobatlashadi va daromadlilik g'alaba qozonganda, oltin yutqazadi. Shu sababli inflyatsiya xavotirlari qayta tiklanayotgan bo'lsa ham, "xavfsiz boshpana" tushishi mumkin. Faqat inflyatsiya xavotiri yetarli emas. Muhimi — inflyatsiya minus o'rniga qo'lga kiritishingiz mumkin bo'lgan foiz stavkasi o'rtasidagi farqdir.
$3.941 dan boshlanib, yana orqaga qaytgan yo'l
So'nggi harakatga nazar tashlang. Dollar mustahkamlangani sababli, oltin iyun oyi oxirida $3.941 atrofidagi yetti oylik pastki ko'rsatkichgacha tushdi. So'ngra AQShning iyun oyi bo'yicha zaif ish o'rinlari ma'lumotlari e'lon qilindi, yaqin muddatli stavka oshirish ehtimoli pasaydi va metall $4.100 dan yuqoriga qarab keskin ko'tarildi.
U $4.180 atrofidagi 50% qaytish darajasida qarshilikka duch keldi va to'xtab qoldi. Daromadlilik va dollar yana barqarorlashdi. Oltin qayta $4.120 atrofiga tushib ketdi.
Bir xil aktiv, bir xil hafta, ikki xil yo'nalish. Buning sababi hech qachon oltinning o'z hikoyasi bo'lmagan. Bu daromadlilik va dollar ko'tarilayotgani yoki tushayotganiga bog'liq edi.
Tarix daromadlilik bog'liqligini tasdiqlaydimi?
Ha, bir necha bor tasdiqlagan. 2013-yilgi "taper tantrum" davrida bozorlar Federal Reserve obligatsiya sotib olishni sekinlashtirishini kutgani sababli, real daromadlilik keskin oshdi. Jonli inflyatsiya xavotirlariga qaramay, oltin yil davomida keskin tushib ketdi.
2022-yilgi stavkalarni oshirish sikli buni ikkala tomondan ham ko'rsatdi. Dollar yigirma yillik eng yuqori darajasiga yetdi va real daromadlilik keskin musbatga aylandi. 40 yillik eng yuqori inflyatsiyaga qaramay, oltin $2.000 dan yuqoridan $1.620 atrofiga tushib ketdi. So'ngra, dollar va daromadlilik cho'qqiga yetgach, oltin qayta tiklandi. Mexanizm xuddi shu tarzda teskari yo'nalishda ham ishlaydi.
Pasayish ostidagi tayanch nuqtasi
Buning haqqoniy boshqa tomoni ham bor. Strukturaviy talab ma'lum vaqt davomida daromadlilik hikoyasini ortda qoldirishi mumkin.
Markaziy banklarning doimiy xaridlari va xavfsiz boshpana oqimlari makroiqtisodiy muhit noqulay ko'rinsa ham, oltin uchun tayanch nuqtasini yaratdi. Shu sababli ushbu pasayish iyun oyidagi pastki ko'rsatkichdan ancha yuqorida ushlab turilgan, undan pastga tushib ketmagan.
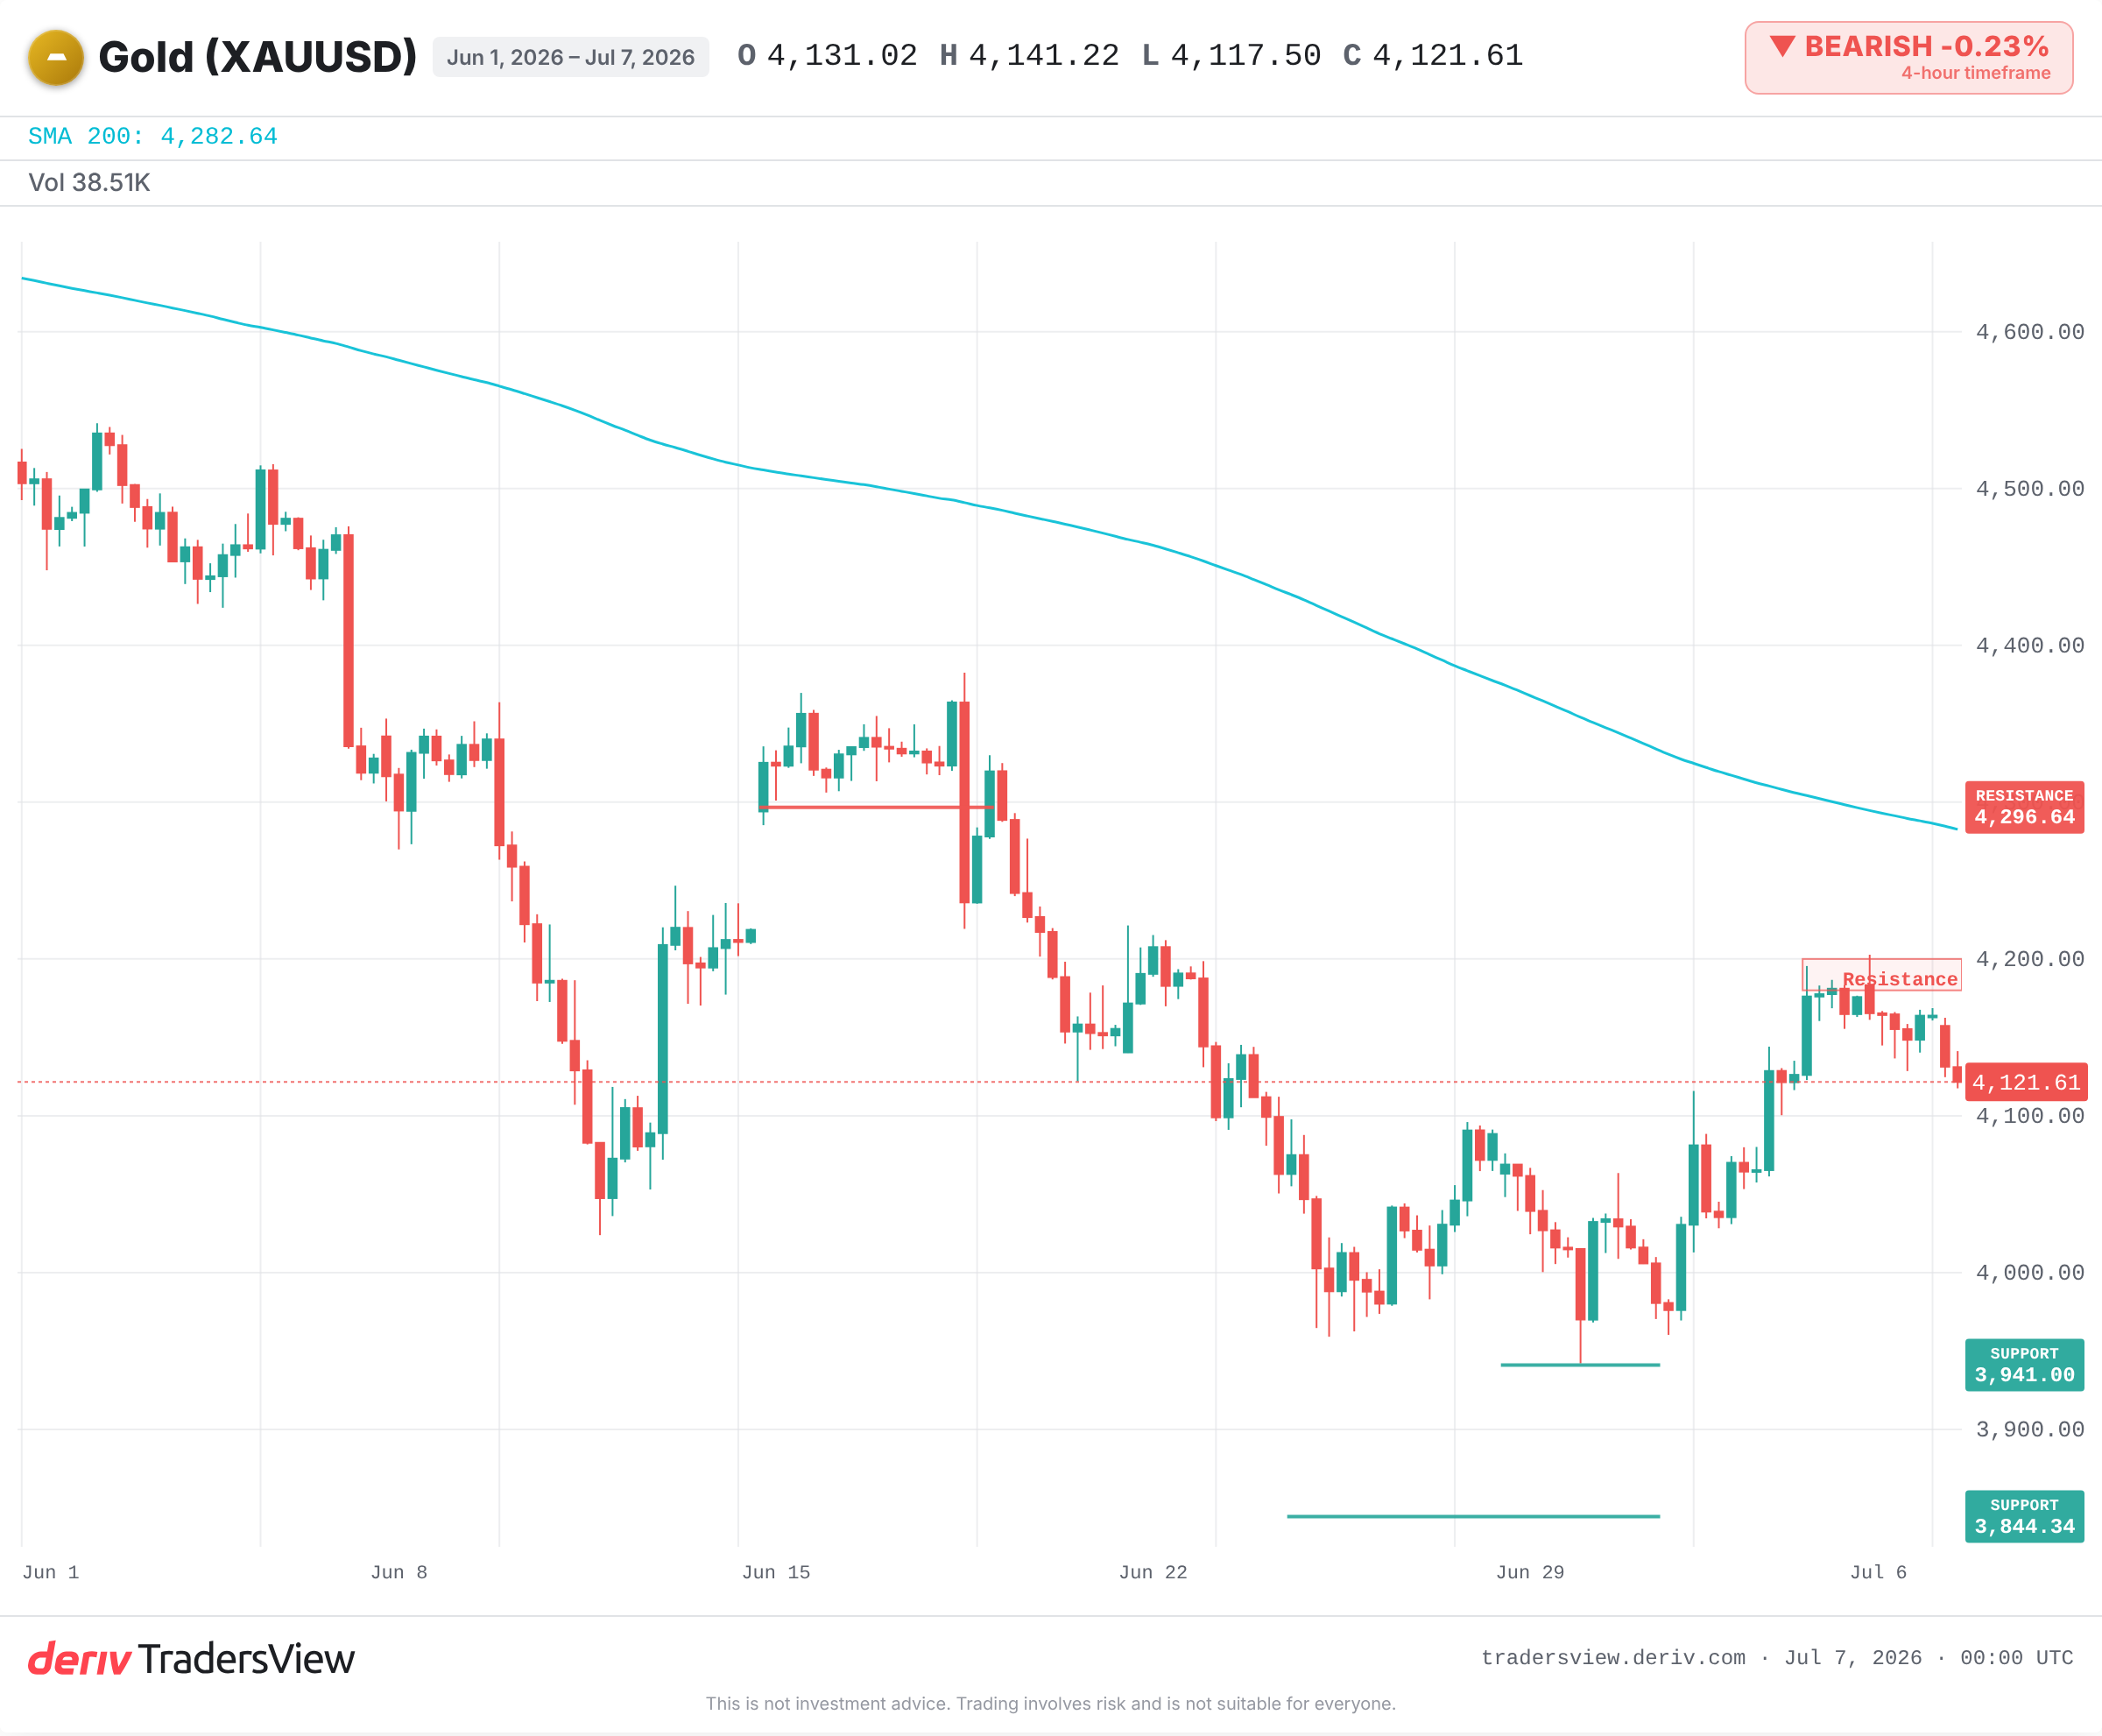
Pessimistik talqin faqat dollar va real daromadlilik mustahkamlanishda davom etar ekan, to'g'ri bo'ladi. Agar ushbu haftadagi FOMC bayonnomasi yumshoqroq ohangda bo'lsa yoki o'sish susayib, daromadlilik pasayishga o'tsa, xuddi shu mexanizm teskari ishlaydi. Oltin $4.180–$4.296 lik qarshilik zonasiga qarab ko'tarilishi mumkin.
Keyingi kuzatiladigan narsalar
- Real daromadlilikka ta'sir qiluvchi stavka pasaytirish vaqti bo'yicha signallar uchun FOMC bayonnomasi.
- Real (inflyatsiyaga moslashtirilgan) g'aznachilik daromadliligi va dollarning yo'nalishi.
- Narx $4.180–$4.200 lik qarshilikdan pastda ushlab turiladimi yoki 50 kunlik o'rtachadan yuqoriga chiqadimi.
- Oldingi $3.941 lik pastki ko'rsatkich va $3.844 atrofidagi tayanch darajasi; aniq buzilish chuqurroq pasayishdan darak beradi.
Savdo xavf bilan bog'liq va bu tahlil bo'lib, maslahat emas. Ammo ushbu yondashuv barqaror: oltin harakat qilganda, avval dollar va real daromadlilikni tekshiring. Ko'p hollarda, ular hikoyani oltindan oldin yozib qo'yishgan.
Tez-tez so'raladigan savollar
Real foiz stavkalari inflyatsiya ayirilgandan keyingi daromadlilik bo'lib, obligatsiyani ushlab turishdan olinadigan haqiqiy daromadni ko'rsatadi. Ular oshganda, foiz to'laydigan aktiv hech narsa to'lamaydigan metalldan ustun keladi, shuning uchun oltin odatda zaiflashadi.
Faqat inflyatsiyaning o'zi oltinni ko'tarmaydi. Muhimi — inflyatsiya va o'rniga qo'lga kiritishingiz mumkin bo'lgan foiz stavkasi o'rtasidagi farqdir. Agar markaziy banklar stavkalarni inflyatsiyadan tezroq oshirsa, real daromadlilik oshadi va 2022-yilda bo'lgani kabi, yuqori inflyatsiyaga qaramay oltin tushishi mumkin.
Ha. Markaziy banklarning barqaror xaridlari doimiy talab yaratadi, bu esa dollar va daromadlilik mustahkamlansa ham, oltin uchun tayanch nuqtasini yaratishi mumkin. Bu kamdan-kam hollarda tendensiyani o'z-o'zidan teskari yo'naltiradi, lekin pasayishlarni yumshatishi mumkin.
Oltin narxi dollarda belgilanadi, shuning uchun kuchliroq dollar boshqa valyutalardan foydalanuvchi xaridorlar uchun uni qimmatroq qiladi, bu esa odatda talabni pasaytiradi va narxga bosim o'tkazadi. Zaifroq dollar esa buning aksini qiladi.