
BOJ'un 1995'ten bu yana en büyük faiz artışı yeni neredeyse hiç hareket ettirmedi
Yen, Japonya'nın 1995'ten bu yana en büyük faiz artışına ve rekor müdahaleye rağmen 40 yılın en düşük seviyesine yakın seyrediyor. Büyük bir para birimini gerçekte hareket ettiren şey işte bu.
Deriv masası · 6 Temmuz 2026 · 3 dk okuma
Tek bir büyük politika hamlesi nadiren bir para birimini tersine çevirir. Yen, Japonya Merkez Bankası'nın 1995'ten bu yana en büyük faiz artışı ve rekor müdahalesine rağmen 40 yılın en düşük seviyesine yakın seyrediyor, çünkü büyük bir para birimini hareket ettiren şey, onu elde tutmanın maliyeti ile alternatifin getirisi arasındaki kalıcı farktır.
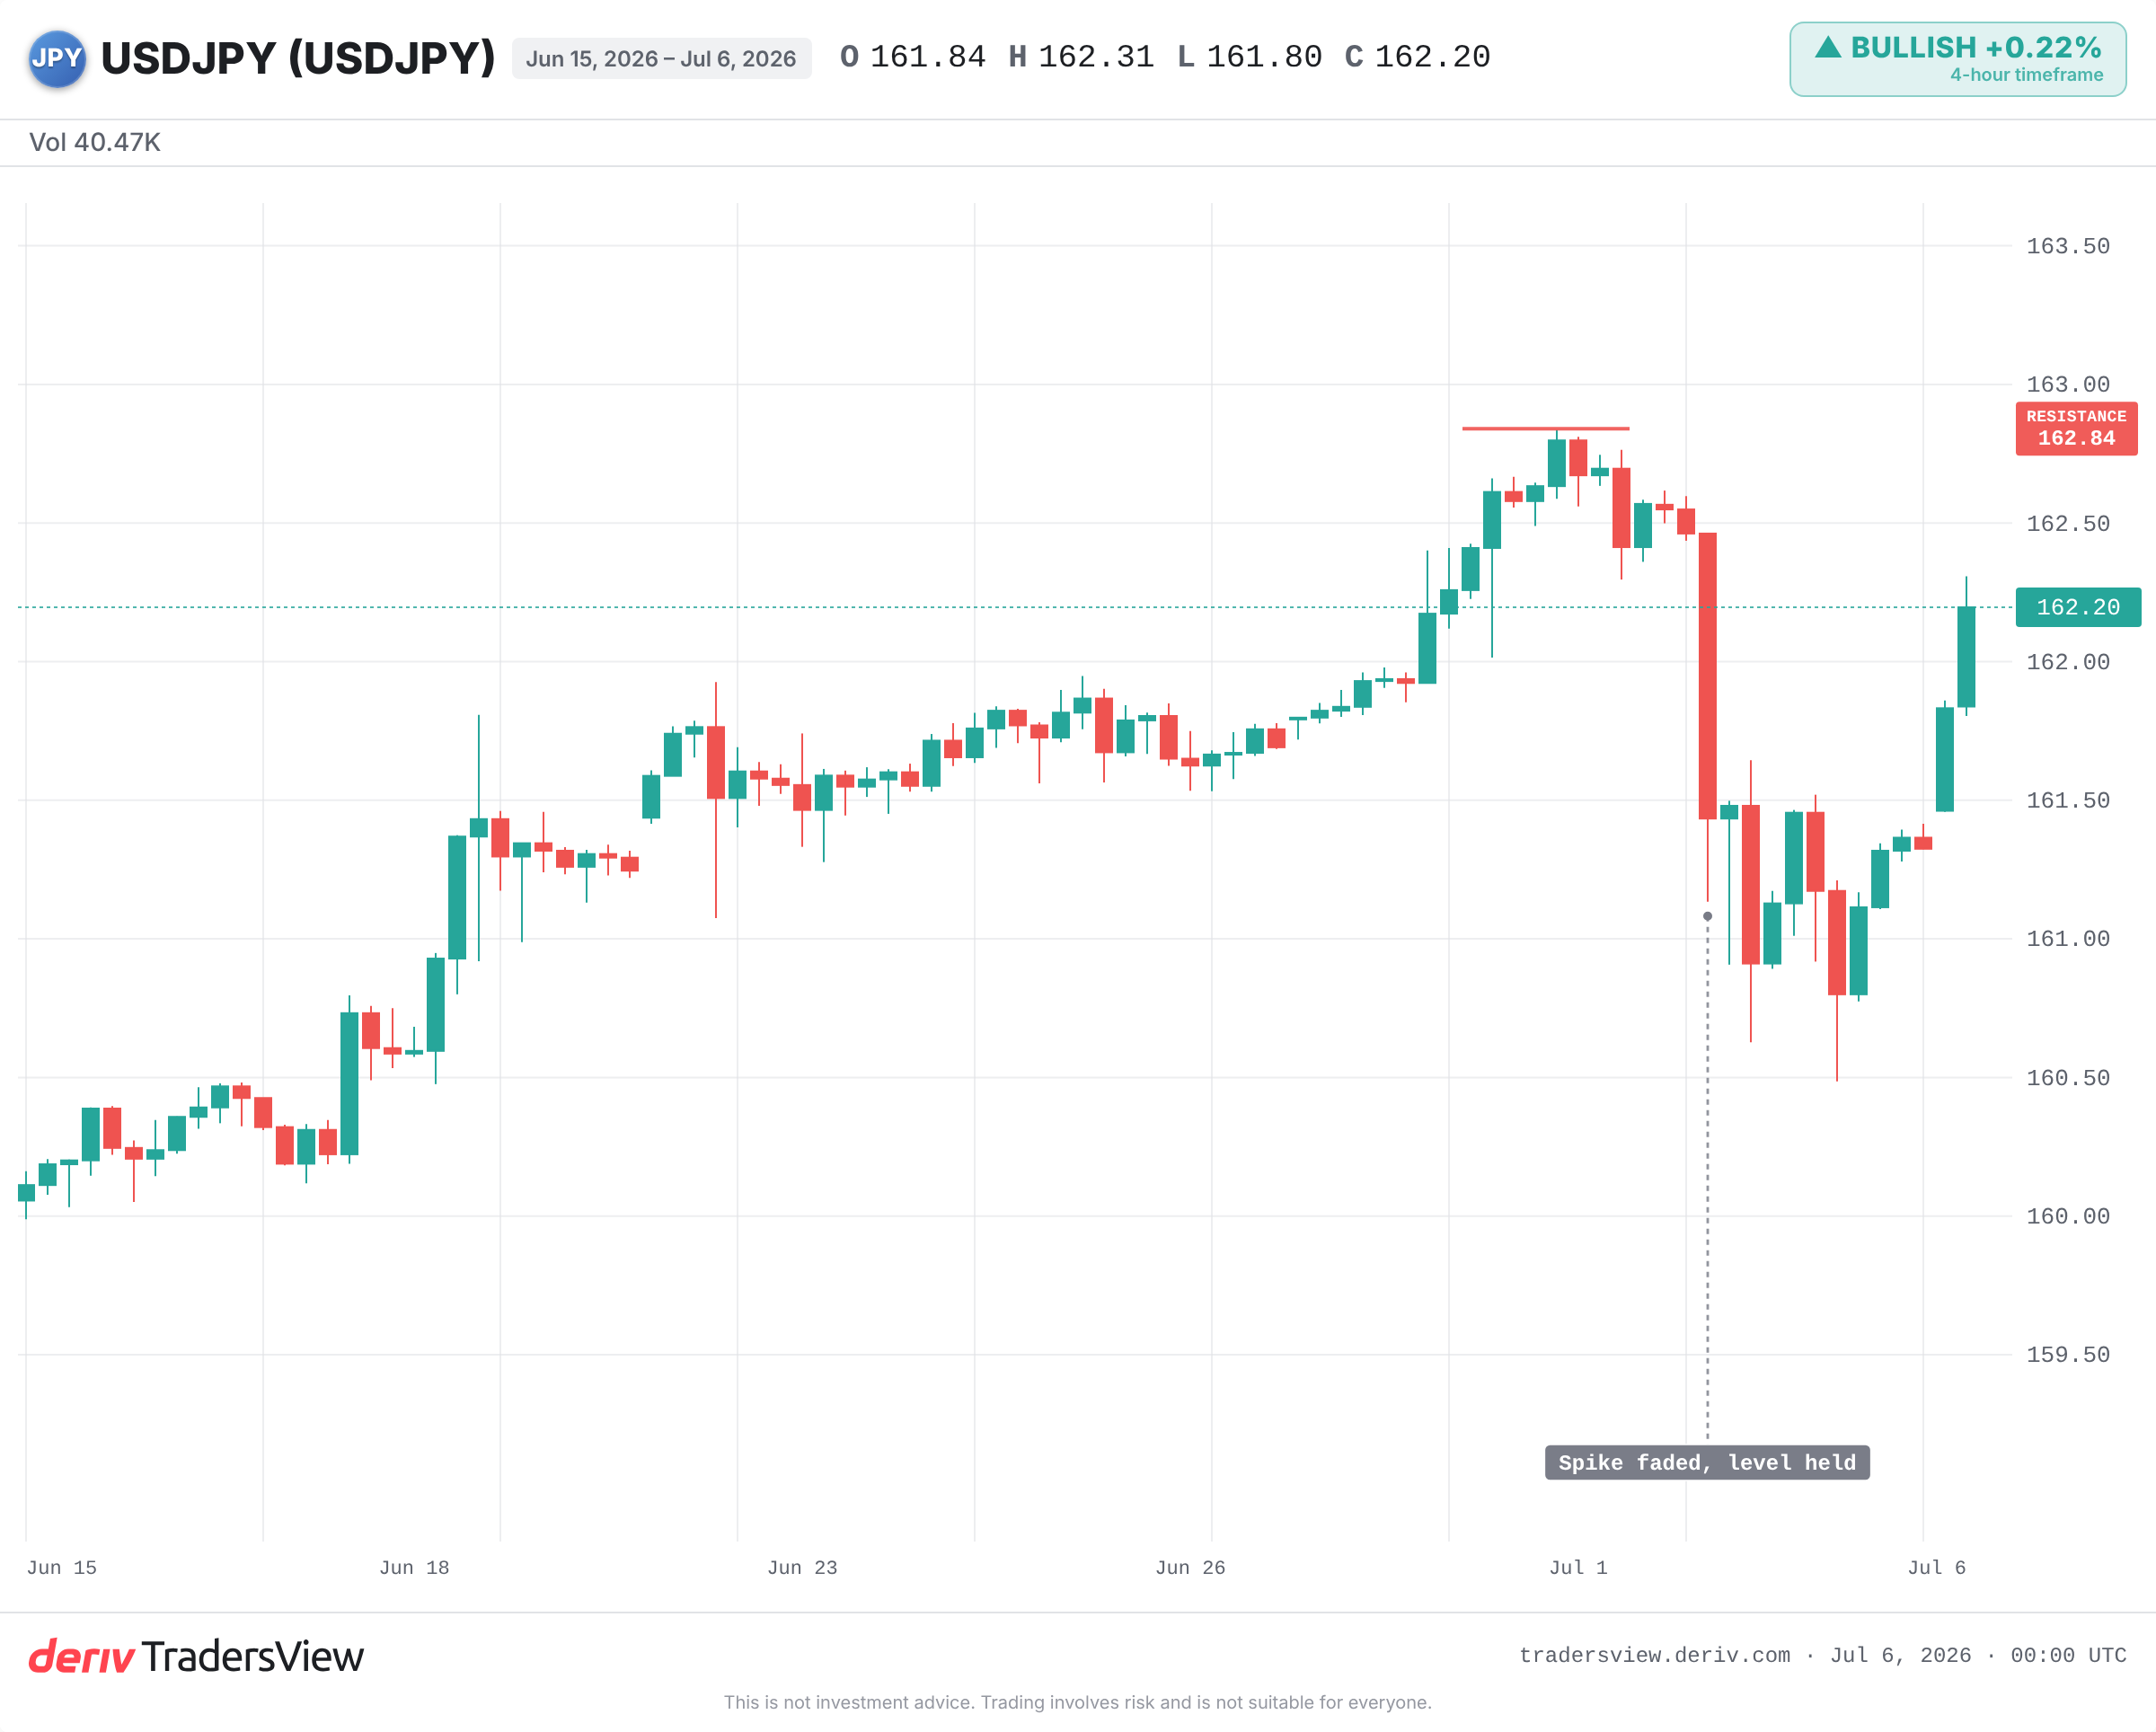
Japonya elindeki en büyük iki kaldıracı kullandı. Faiz oranları 1995'ten bu yana en yüksek seviyesinde. Yetkililer ilkbaharda para birimini korumak için rekor bir tutar harcadı. Buna rağmen USD/JPY, 1986'dan bu yana en zayıf seviyesine yakın işlem görüyor.
Tek başına bir faiz artışı neden bir para birimini hareket ettirmez
Bir para birimi göreceli bir bahistir. Her zaman birini diğerine karşı tutarsınız. Bu yüzden önemli olan rakam, Japonya'nın faiz oranı tek başına değildir. Önemli olan, dolar varlıklarının ödediği ile yen varlıklarının ödediği arasındaki farktır.
Bu fark hâlâ geniş, dolar lehine yaklaşık üç yüzde puanı civarında. Japonya Merkez Bankası gösterge faizini %1'e yükseltti. ABD bunun çok üzerinde yer alıyor. Bu mesafe daralmadıkça, dolar varlıklarını elde tutmak yen varlıklarını elde tutmaktan daha fazla getiri sağlıyor.
Faiz artışı gerçekti, ancak yen satma güdüsünü neredeyse hiç azaltmadı. Büyük bir başlık, seviyeyi bir an için hareket ettirdi. Yapısal çekim yerinde kaldı.
Carry trade: yeni zayıf tutan talep
Ucuz yenin ikinci bir işlevi var. Yıllardır işlemciler yen cinsinden düşük maliyetle borçlanıp elde ettikleri geliri başka yerlerde daha yüksek getirili varlıklara yatırıyor. Bu, carry trade olarak bilinir ve sürekli bir satıcı arzına ihtiyaç duyar.
Faiz farkı sürdüğü sürece, yen satma talebi kendini yeniler. Bu, fiyatın altında akan bir akıntıdır, tek seferlik bir olay değildir. Politika başlıkları buna karşı mücadele eder. Nadiren onu tersine çevirirler.
Rekor müdahale gerçekte ne satın alır
Japonya, Nisan ve Mayıs aylarında yeni korumak için yaklaşık 72,5 milyar ABD doları harcadı; bu bir rekordu. Bu ayın başında yaşandığı düşünülen bir müdahale, paritenin dakikalar içinde yaklaşık 100 pip düşmesine neden oldu. Birkaç saat içinde başladığı yere yakın bir noktaya geri döndü.
Müdahale, bir trend değil zaman satın alır. 2022'deki durum bu kalıbı gösterdi: keskin sıçramalar, ardından geriye doğru bir sürüklenme ve kalıcı dönüş ancak daha sonra, ABD faiz indirimi beklentileri farkı daralttığında geldi. Yaklaşık 1,1 trilyon ABD doları tutarındaki rezervler büyük bir savaş sandığı olsa da, bunlar akıntıyı tersine çevirmekten çok ona karşı itiyor.
Kalabalık işlem ve ani geri sıçrama riski
Belirgin okuma, trendin tek yönlü olduğudur. Daha güçlü nokta ise herkesin zaten aynı yöne eğilimli olmasıdır. Vadeli işlemler, yene karşı büyük bir net kısa pozisyon gösteriyor.
Bu, tam olarak şiddetli bir tersine dönüş için gereken kurulumdur. Ağustos 2024'te, bir BOJ faiz artışı carry trade'in hızlı bir şekilde çözülmesine neden oldu. Yen yükseldi ve kaldıraçlı pozisyonlar teminat tamamlamak için çabalarken S&P 500 art arda üç seans boyunca geriledi.
Daha yumuşak bir ABD istihdam verisi, paritenin bu ay zaten zirvesinden çekilmesine neden oldu. ABD verileri soğumaya devam eder ve Fed indirimlere yönelirse, faiz farkı daralır ve kalabalık kısa pozisyonlar hızla yen geri almak zorunda kalır.
Buradan itibaren neler izlenmeli
- ABD-Japonya faiz farkı: gerçekten trendi değiştiren şey herhangi bir Fed indirimi veya daha fazla BOJ hamlesidir.
- Sadece sözlü uyarılar değil, takip eden hareketlerle doğrulanmış müdahale.
- Paritenin son 40 yılın en yüksek seviyesinin üzerine çıkıp çıkmayacağı ve orada kalıp kalmayacağı, yoksa orada reddedilmeye devam edip etmeyeceği.
- Küçük bir hareketi kendi kendini besleyen bir ralliye dönüştürebilecek aşırı kısa pozisyonlamanın çözülmesi.
Ders bu haftadan çok daha uzun süre geçerliliğini koruyor. Başlığı değil, farkı izleyin. Bir para birimi, onu yerinde tutan güçler değiştiğinde döner ve genellikle tek bir duyuru bunu tek başına yapmaya yetmez.
Sıkça sorulan sorular
Düşük faiz oranlarıyla yen borçlanıp elde edilen tutarı başka yerlerde daha yüksek getirili varlıklara yatırmaktır. Bu strateji, Japonya ve diğer ülkeler arasındaki geniş faiz farkına dayanır ve yen satışına yönelik sürekli bir talep yaratır.
Tarih, bunun tek başına yeterli olmadığını gösteriyor. Müdahaleler genellikle sert ama kısa süreli sıçramalar yaratır. Kalıcı bir dönüş için, Japonya'nın 2022'deki müdahalelerinin ardından yaşandığı gibi, altta yatan faiz farkının daralması gerekir.
ABD-Japonya faiz farkının kesin bir şekilde daralması, en olası senaryoda zayıflayan ABD verilerinin Fed'i faiz indirimlerine yöneltmesiyle gerçekleşebilir ve bu durum sürekli müdahaleyle birleşebilir. Aşırı kısa pozisyonlanma, işlemcilerin pozisyon kapatmaya koşması nedeniyle herhangi bir hareketi büyütebilir.
Çünkü carry trade bu piyasaları birbirine bağlar. Yen aniden yükseldiğinde, yenle finanse edilen kaldıraçlı pozisyonlar zorunlu olarak kapatılabilir ve bu durum diğer varlıklara da sıçrayabilir. Ağustos 2024'te böyle bir kapanma, S&P 500'de birkaç gün süren bir düşüşle aynı zamana denk gelmiştir.