
İptal edilen tek bir iPhone, Apple'ın tüm geleceğini neden yeniden fiyatlandırdı
Apple bir iPhone'u iptal etti ve bir "sat" notu düşürmesi aldı. Piyasa tek bir ürünü değil, yıllarca varsayılan fiyatlandırma gücünü yeniden fiyatlandırdı. Büyüme hisseleri gerçekte nasıl işlem görür?
Deriv masası · 11 Ağustos 2026 · 4 dk okuma

Bir büyüme hissesinin fiyatı, bir hikâyenin devam edeceğine yapılan bir bahistir. Bu hikâyede bir çatlak oluştuğunda, yeniden fiyatlandırma olayın kendisinden çok daha büyük olur.
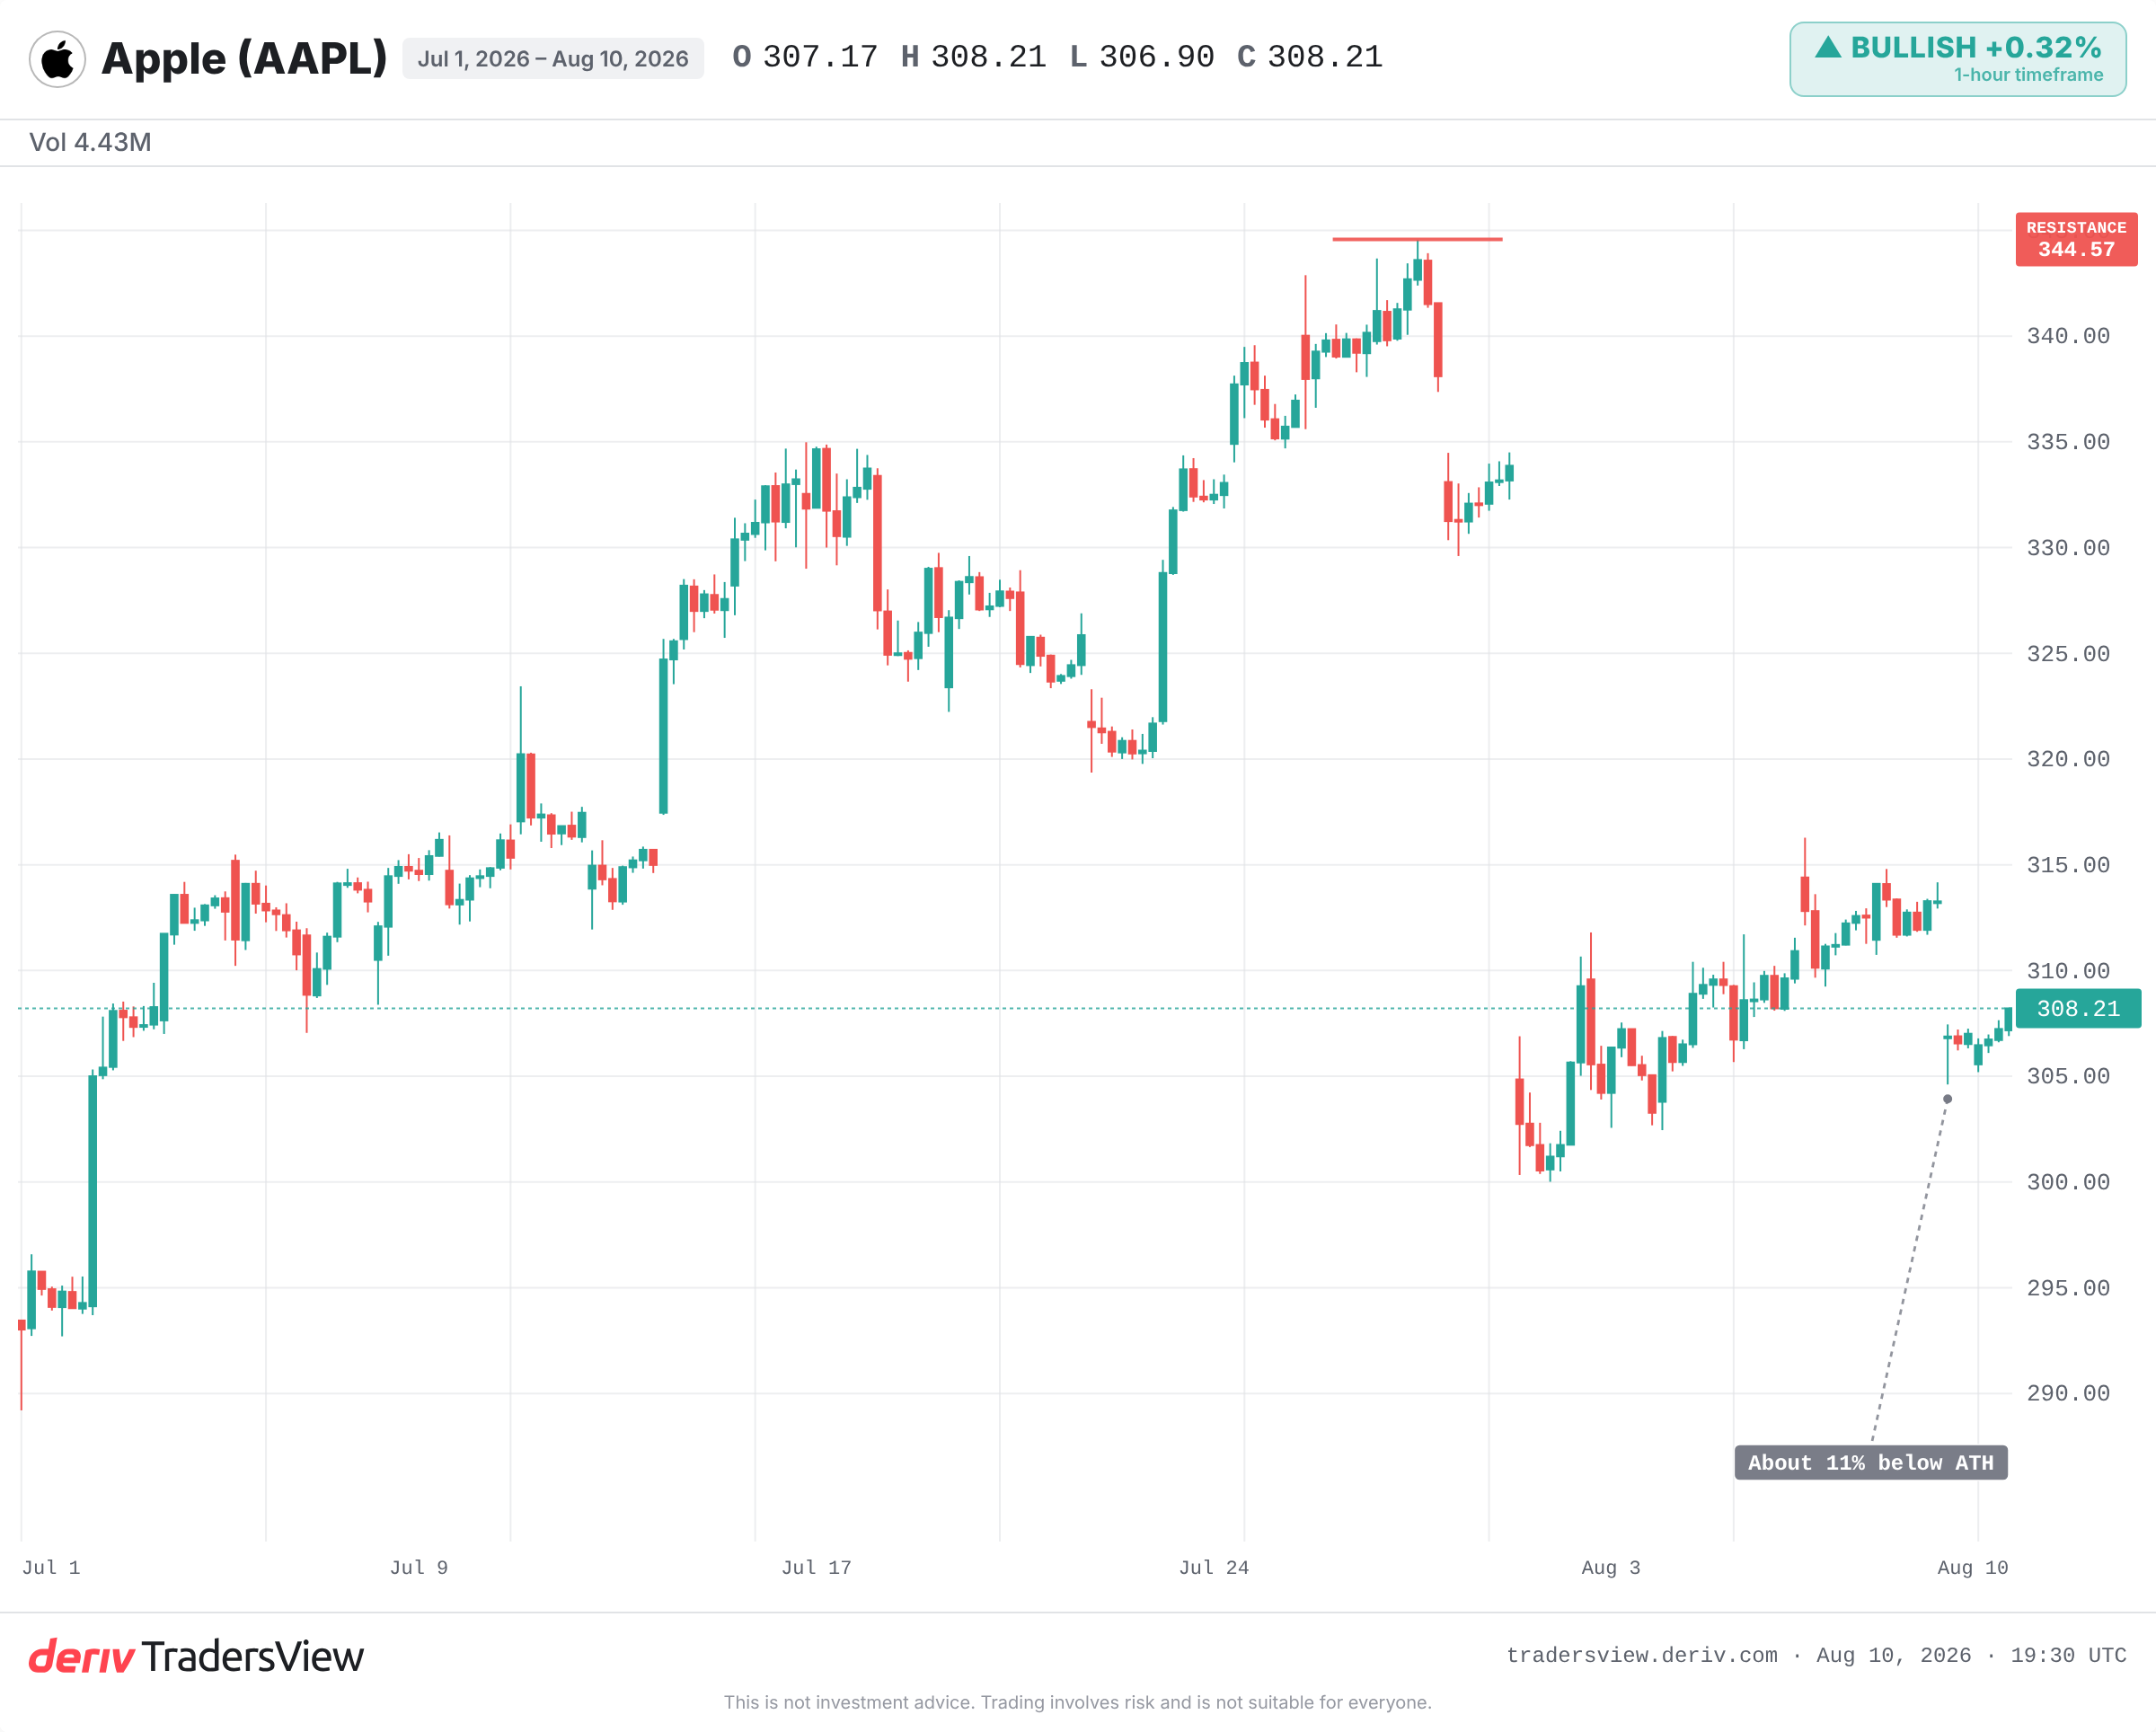
Apple, düşük üretim verimi nedeniyle planlanan tamamen cam gövdeli bir iPhone'u iptal etti. Tek başına ele alındığında bu, niş bir mühendislik aksaklığıdır. Ancak Jefferies bunu daha büyük bir şeyin kanıtı olarak değerlendirdi: Apple artık premium tasarımlar ekleyerek kolayca daha yüksek fiyat talep edemiyor. Şirket, beş yıllık iPhone fiyat artışı tahminini düşürdü ve hisse için notunu "sat"a indirdi.
Piyasa tek bir telefonu satışa çıkarmadı. Apple'ın gelecekteki fiyatlandırma gücünün güvenilirliğini iskontoladı. Premium bir değerlemenin gerçekte dayandığı şey de budur ve iptal edilen tek bir prototipin hikâyeden yıllar silip atabilmesinin nedeni de budur.
İptal edilen bir prototip neden tek bir kötü sonuçtan daha çok etki yaratır?
İptal edilen bir prototip daha çok etki yaratır çünkü gelecek hakkında bir kanıttır; tek bir kötü sonuç ise sadece geçmiş bir çeyrektir. Beklentilerin altında kalan bir çeyrek geçici bir sapma olabilir. İptal edilen bir premium ürün ise büyüme motorunun yavaşlıyor olabileceğinin bir işaretidir.
Bir hisse fiyatı, bugünkü kazançlar hakkında bir hüküm değildir. Şirketin önümüzdeki yıllarda kazanması beklenen her doların bugünkü değeridir. Bir büyüme hissesi için bu değerin büyük kısmı gelecekte yer alır.
Dolayısıyla hisseyi hareket ettiren soru "bu çeyrekte performans nasıldı?" değildir. Soru şudur: "Hikâye hâlâ yolunda mı?"
Apple'ın premium hikâyesi fiyatlandırma gücüne dayanır: iPhone fiyatlarını kademeli olarak yükseltmeye devam edebileceği ve alıcıların ödemeye devam edeceği inancı. Jefferies, 2026-2031 dönemi için varsaydığı fiyat artış oranını düşürdü. Bileşik bir orana yapılan küçük bir değişiklik, yıllara yayıldığında varsayılan kârda büyük bir kayma yaratır. İptal edilen telefon, kaybedilen satışlar nedeniyle değil, kanıt niteliği taşıdığı için önemliydi.
Apple hikâyeyi daha önce de kaybetmiş ve yeniden yazmıştı
Bu örüntü yeni değil ve Apple'ın kendisi bunun en net örneğidir.
Eylül 2012'deki zirvesinin ardından, iPhone kâr marjlarının ve büyümesinin tepe noktasına ulaştığına dair endişeler yayıldı. Hisse, 2013'e kadar yaklaşık %40 geriledi. Hiçbir şey bozulmamıştı. Piyasa sadece daha kötü bir geleceği yeniden fiyatlandırmış, ardından yeni ürünler anlatıyı canlandırınca hisse toparlanmıştı.
Ocak 2019'da Apple, Çin'deki zayıf iPhone talebi nedeniyle gelir beklentisini düşürdü. Hisse, tek bir işlem gününde yaklaşık %10 düştü. Ardından Hizmetler segmentindeki büyüme piyasaya fiyatlandıracağı yeni bir hikâye sundu ve hisseler yıl boyunca yükseldi.
Netflix ise daha sert bir örnek sunuyor. 2022'nin ilk çeyrek sonuçlarında abone kaybı ortaya çıktığında, hisse tek bir günde %35'in üzerinde değer kaybetti; bu, tek bir çeyreğin açıklayabileceğinin çok ötesindeydi. Yıllarca varsayılan kesintisiz büyüme bir anda fiyatlardan silindi.
Tek bir tahmin indirimi, fiyatlandırma gücünün bozulduğunu kanıtlar mı?
Hayır, ve ayı senaryosunun zayıf olduğu nokta tam olarak burasıdır. Bu değerlendirme, donanım fiyat artışının Apple'ın tek motoru olduğunu varsayıyor. Oysa yıllardır tek motor bu değildi.
Hizmetler geliri, kurulu kullanıcı tabanının gelire dönüştürülmesi ve gelecekteki yapay zekâ özellikleri, iPhone fiyat artışları yavaşlasa bile premium konumu taşıyabilir. Verim sorunları nedeniyle iptal edilen tek bir prototip, bozulmuş bir tezden ziyade bir mühendislik sorunudur. Jefferies tek bir satış tarafı görüşüdür ve hisse hâlâ zirvelerine yakın işlem görmektedir.
Ayı senaryosu, yalnızca açıklanan iPhone satış fiyatlarının ve yükseltme oranlarının birkaç çeyrek boyunca gerçekten durağanlaşması hâlinde doğrulanmış sayılır. Bir tahmin revizyonu bir iddiadır, kanıt değildir.
Bundan sonra nelere dikkat edilmeli
- Önümüzdeki Apple sonuçlarında açıklanan iPhone ortalama satış fiyatları ve birim satış trendleri.
- Diğer analistlerin not indirimleriyle bu görüşü takip edip etmeyeceği ya da fiyatlandırma gücü tezini savunup savunmayacağı.
- Daha yavaş donanım fiyatlandırmasını dengeleyen alternatif hikâye olan Hizmetler büyümesi.
- Zayıflayan bir ekonomide 1.000 doların ve 2.000 doların üzerindeki fiyat noktalarına tüketici direnci.
Bir büyüme hissesini okurken çıkarılacak ders
Apple örneği bu mekanizmayı net biçimde ortaya koyuyor. Premium bir değerleme, gelecek hakkında bir hikâyeye dayanır; bu durumda fiyatlandırma gücüne. Tek bir olay, herhangi bir rakam bunu doğrulamadan çok önce bu hikâyede çatlak oluşturabilir. Hisse fiyatının, mevcut hiçbir satışı değiştirmeyen bir habere karşı sert tepki verebilmesinin nedeni budur.
Dolayısıyla bir büyüme hissesi küçük bir habere sert tepki verdiğinde önce şunu yapın: hangi rakamın beklentiyi karşılamadığını değil, hangi hikâyede çatlak oluştuğunu belirleyin. Ardından bunu ilk günkü tepkiyle değil, sonraki birkaç çeyreğin kanıtlarıyla sınayın. İşlem yapmak risk taşır ve tek bir analist görüşü bir kanaattir, bir hüküm değildir.
Sıkça sorulan sorular
ASP, ortalama satış fiyatı anlamına gelir; bir müşterinin birim başına ödediği tipik fiyattır. Apple için yükselen bir iPhone ASP'si, fiyatlandırma gücüne işaret eder. Analistler bu büyüme oranını yıllar boyunca modeller, bu nedenle bu orana yapılan küçük bir indirim bile varsayılan gelecekteki kârın büyük bir kısmını azaltır.
Bir düşüş, yalnızca derecelendirme yoluyla bir hisseyi nadiren hareket ettirir. Fiyat, gelecekteki büyüme veya kâr marjları gibi değerlemeye dahil edilen varsayımları değiştirdiğinde hareket eder. Piyasa, analistin görüşünü değil, bu revize edilmiş beklentileri yeniden fiyatlandırır.
Bir büyüme hissesinin değerinin büyük bir kısmı, mevcut kazançlardan ziyade beklenen gelecekteki kazançlarda yer alır. Haberler bu geleceği sorguladığında, değerlemenin büyük bir bölümü risk altına girer, bu nedenle tepki tek bir çeyreğin rakamlarının haklı çıkaracağından daha büyük olur.
Güvenilir bir şekilde değil. Tarih, büyüme hisselerinin genellikle bir hikaye kaynaklı korkuyla sert bir şekilde yeniden fiyatlandığını, ardından yeni bir anlatı ortaya çıktığında toparlandığını gösteriyor. Kalıcı zarar, yalnızca raporlanan sonuçlar birkaç çeyrek boyunca endişeyi doğruladığında ortaya çıkar.