
Netflix, AI'ın maliyetleri düşürdüğünü söylüyor, ardından daha fazla harcamayı planlıyor
Netflix, üretim maliyetlerini düşürmek için AI kullanırken 2026 içerik harcamasını 20 milyar dolara çıkarıyor. Daha ucuz çıktının neden daha fazla harcama anlamına geldiğini ve hisseyi gerçekte neyin hareket ettirdiğini öğrenin.
Deriv masası · 27 Temmuz 2026 · 3 dk okuma

Bir teknoloji bir şeyi daha ucuza yapmayı sağladığında şirketler genellikle o şeyden daha fazla yapar. Dolayısıyla Netflix'in üretim maliyetlerini düşürmek için AI'a yaslanırken 2026 içerik harcamasını yaklaşık 20 milyar dolara çıkarması bir çelişki değildir. Bu, daha ucuz çıktıya verilen normal bir tepkidir.
Piyasa, Q2 kazançlarının ardından hisseyi yine de ciddi şekilde sattı. Bunun nedenini anlamak, verimlilik hikâyesini hisse fiyatını gerçekte hareket ettiren etkenlerden ayırmayı gerektirir.
Daha ucuz üretim neden daha az değil, daha fazla harcamaya yol açar
İçgüdü basittir. AI bir dizinin yapım maliyetini düşürürse bütçe küçülmelidir. Ancak bu nadiren böyle işler.
Bir şey ucuzladığında, buna karşılık gelen talep de artar. Netflix daha küçük bir içerik bütçesi istemiyor. İnsanları ekrana bağlı tutmak için daha fazla dilde, daha fazla dizi istiyor.Başlık başına düşen daha düşük maliyet, daha büyük bir içerik listesinin yakıtıdır, daha küçük bir faturanın değil.
İki başlığın bir arada var olmasının nedeni budur. "AI bize para kazandırıyor" ve "gelecek yıl %10 daha fazla harcıyoruz" aynı stratejiyi, farklı uçlardan bakarak tanımlar.
Paradoksun ardındaki 150 yıllık fikir
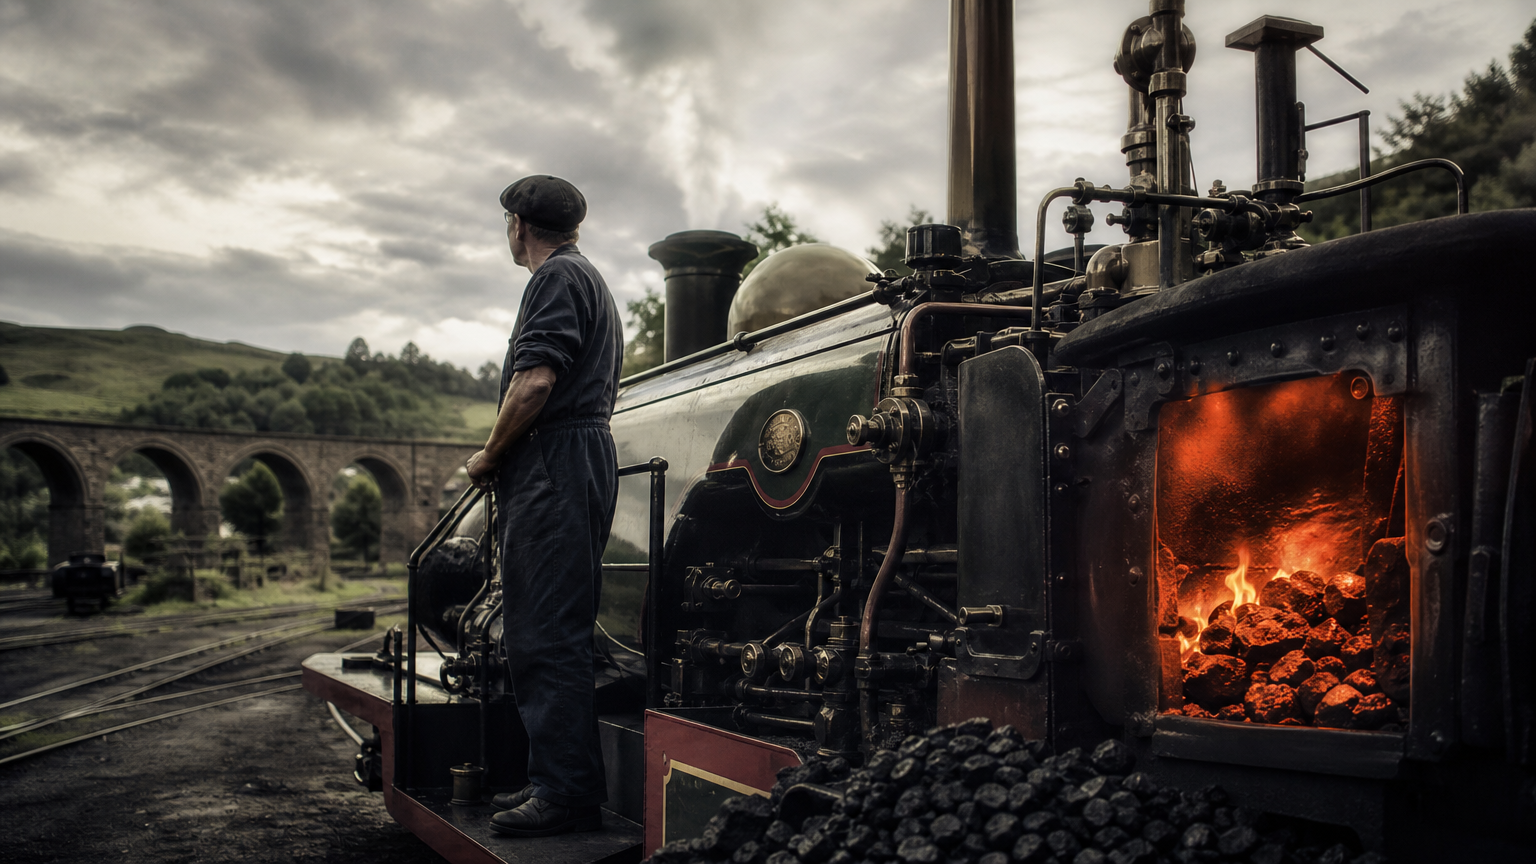
19. yüzyılda ekonomist William Stanley Jevons, kömürle ilgili tuhaf bir şey fark etti. Daha verimli buhar makineleri toplam kömür kullanımını azaltmadı. Aksine artırdı. Daha ucuz enerji yeni kullanım alanları açtı, bu nedenle talep yükseldi.
Aynı mantık modern yayın akışı (streaming) sektöründe de geçerlidir. 2023 ve 2024 boyunca stüdyolar disiplin ve verimlilikten bahsederken, en büyük oyuncular etkileşimi korumak için içerik bütçelerini artırmaya devam etti.Büyük ölçekte verimlilik söylemi ve artan mutlak harcama birbirine zıt değildir. Birlikte hareket ederler.
Piyasanın Netflix'i gerçekte neye göre değerlendirdiği
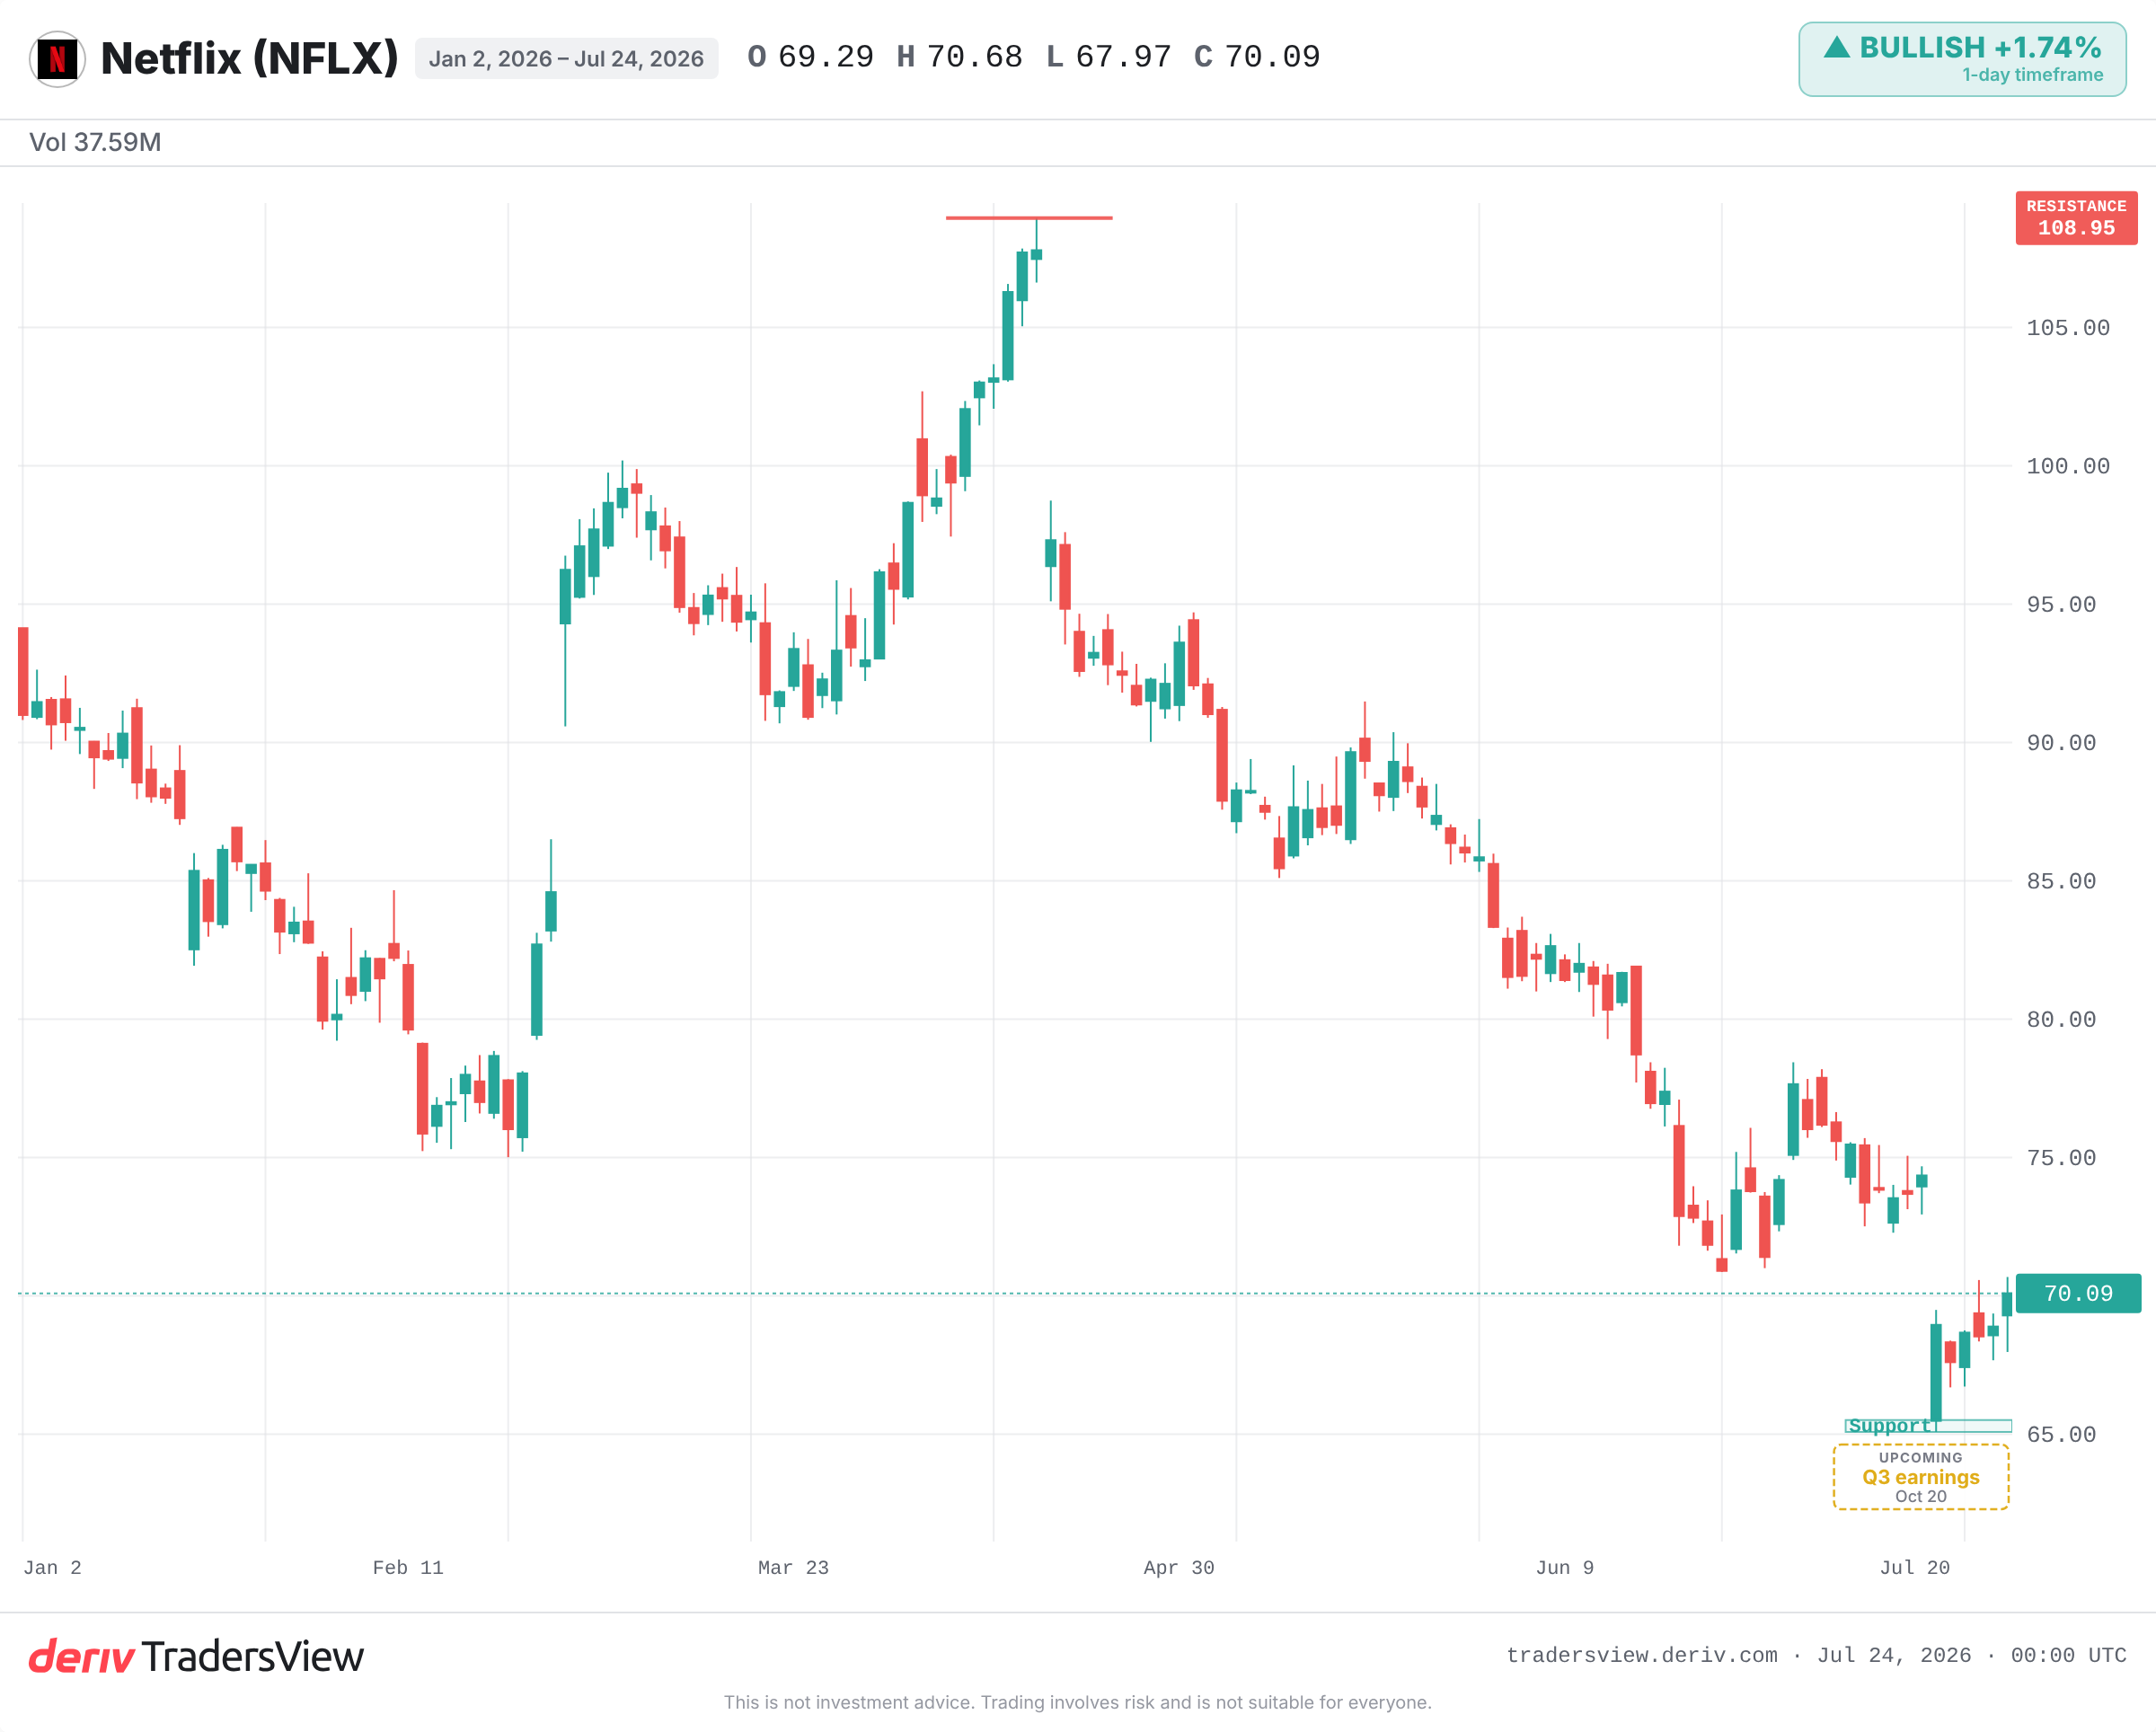
AI unsuru satış dalgasında neredeyse hiç yer almadı. Netflix, Q2 sonrası borsa öncesi işlemlerde sert düştü ve önceki kapanışa göre %11'den fazla değer kaybetti.
Nedenler büyümeyle ilgiliydi, maliyetlerle değil. Q2 geliri tahminlerin biraz altında kaldı. Q3 öngörüsü piyasa beklentisinin altında geldi. Birçok analist, daha zayıf etkileşim açıklamasına ve Netflix'in kendi 2030 hedeflerine kıyasla bir eksikliğe dikkat çekti. Baird, hedef fiyatını 120 dolardan 90 dolara düşürdü.
Piyasa, bir büyüme hissesini büyümeye göre fiyatlar.Bir verimlilik hikâyesi, yavaşlayan geliri dengeleyemez. Hiçbir zaman dengelemedi.
Daha fazla içerik harcaması yeniden yatırım hikâyesini haklı çıkarır mı?
Burada olumlu (bull) ve olumsuz (bear) görüşler net bir şekilde ayrılıyor. Olumlu yorum: Hisse şu anda tüm zamanların en yüksek seviyesinin çok altında, 2026 düşük seviyesine yakın işlem görüyor ve dirençli kâr marjlarına rağmen neredeyse hiç büyüme ima etmeyen bir ileriye dönük çarpanla fiyatlanıyor. Ek harcama etkileşime dönüşürse, yeniden yatırım karşılığını verir.
Olumsuz yorumu göz ardı etmek daha zor. İçerik harcaması artarken gelir büyümesi yavaşlamaya devam ederse, ek milyarlar sadece daha yüksek maliyetler anlamına gelir. Tüm yeniden yatırım anlatısı bir tek şeye bağlıdır: çıktının abonelere ve izlenme süresine dönüşmesine.
Netflix daha önce de kendini sıfırlamıştı. Nisan 2022'de abone kaybetti, hisse çöktü, ardından reklamlı paketler ve şifre paylaşımına yönelik sıkılaştırma iki yıl içinde geliri yeniden hızlandırdı. Bir büyüme korkusu, gerçek bir dönüşün habercisi olabilir. O zaman dibi tam zamanında yakalamaya çalışmak zorlayıcıydı ve şimdi de öyle olurdu.
Önümüzdeki süreçte izlenecekler
- Q3 gelirinin öngörüyü aşıp aşmayacağı, yoksa yavaşlamayı teyit edip etmeyeceği.
- 65 dolar civarında belirtilen teknik destek seviyesi. Bu seviyenin altına inilmesi, piyasanın yeniden yatırım anlatısını satın almadığını gösterir.
- Harcama arttıkça kâr marjları. Eğer düşerlerse, yeniden yatırım senaryosu çöker.
- Daha büyük içerik listesinin sadece maliyetleri değil, etkileşimi de artırdığına dair herhangi bir işaret.
Verimlilik başlığı gerçek. Ama aynı zamanda bir dikkat dağıtıcı. Netflix'i, 20 milyar dolarlık içeriğin büyümesini geri satın alıp almayacağına göre değerlendirin, çünkü piyasa da onu buna göre değerlendiriyor.
Sıkça sorulan sorular
Netflix, AI'ı üretim ve işletme maliyetlerini düşüren bir araç olarak konumlandırdı. Şirket, bu tasarrufları genel bütçeyi küçültmenin bir yolu olarak değil, içerik listesini büyütmek için bir alan olarak ele alıyor.
Düşüş, maliyetlerden değil büyüme kaygılarından kaynaklandı. Q2 geliri tahminlerin biraz altında kaldı, Q3 öngörüsü piyasa beklentisinin altında geldi ve analistler daha zayıf etkileşim açıklamasına ve Netflix'in 2030 hedeflerine kıyasla bir eksikliğe dikkat çekti.
Bir şeyi daha verimli yapmanın, genellikle onun toplam tüketimini düşürmek yerine artırdığına dair gözlemdir. Daha ucuz kömür ya da daha ucuz içerik üretimi, faturayı düşürmek yerine talebi genişletir.
Otomatik olarak değil. Ek harcama ancak daha fazla etkileşime ve aboneye dönüşürse işe yarar. Harcama artarken gelir büyümesi yavaşlamaya devam ederse, eklenen milyarlar yeniden yatırım değil, daha yüksek maliyet olarak görülür.