
Çipler önce satılır: uyarı mı, yoksa sadece kâr realizasyonu mu?
Yarı iletkenlerin piyasayı neden yukarı ve aşağı yönde öncülük ettiği, bir çip satışının ne zaman geniş çaplı zayıflığa işaret ettiği ve tek bir hissenin kendi talebiyle ne zaman ayrıştığı.
Deriv masası · 8 Temmuz 2026 · 3 dk okuma
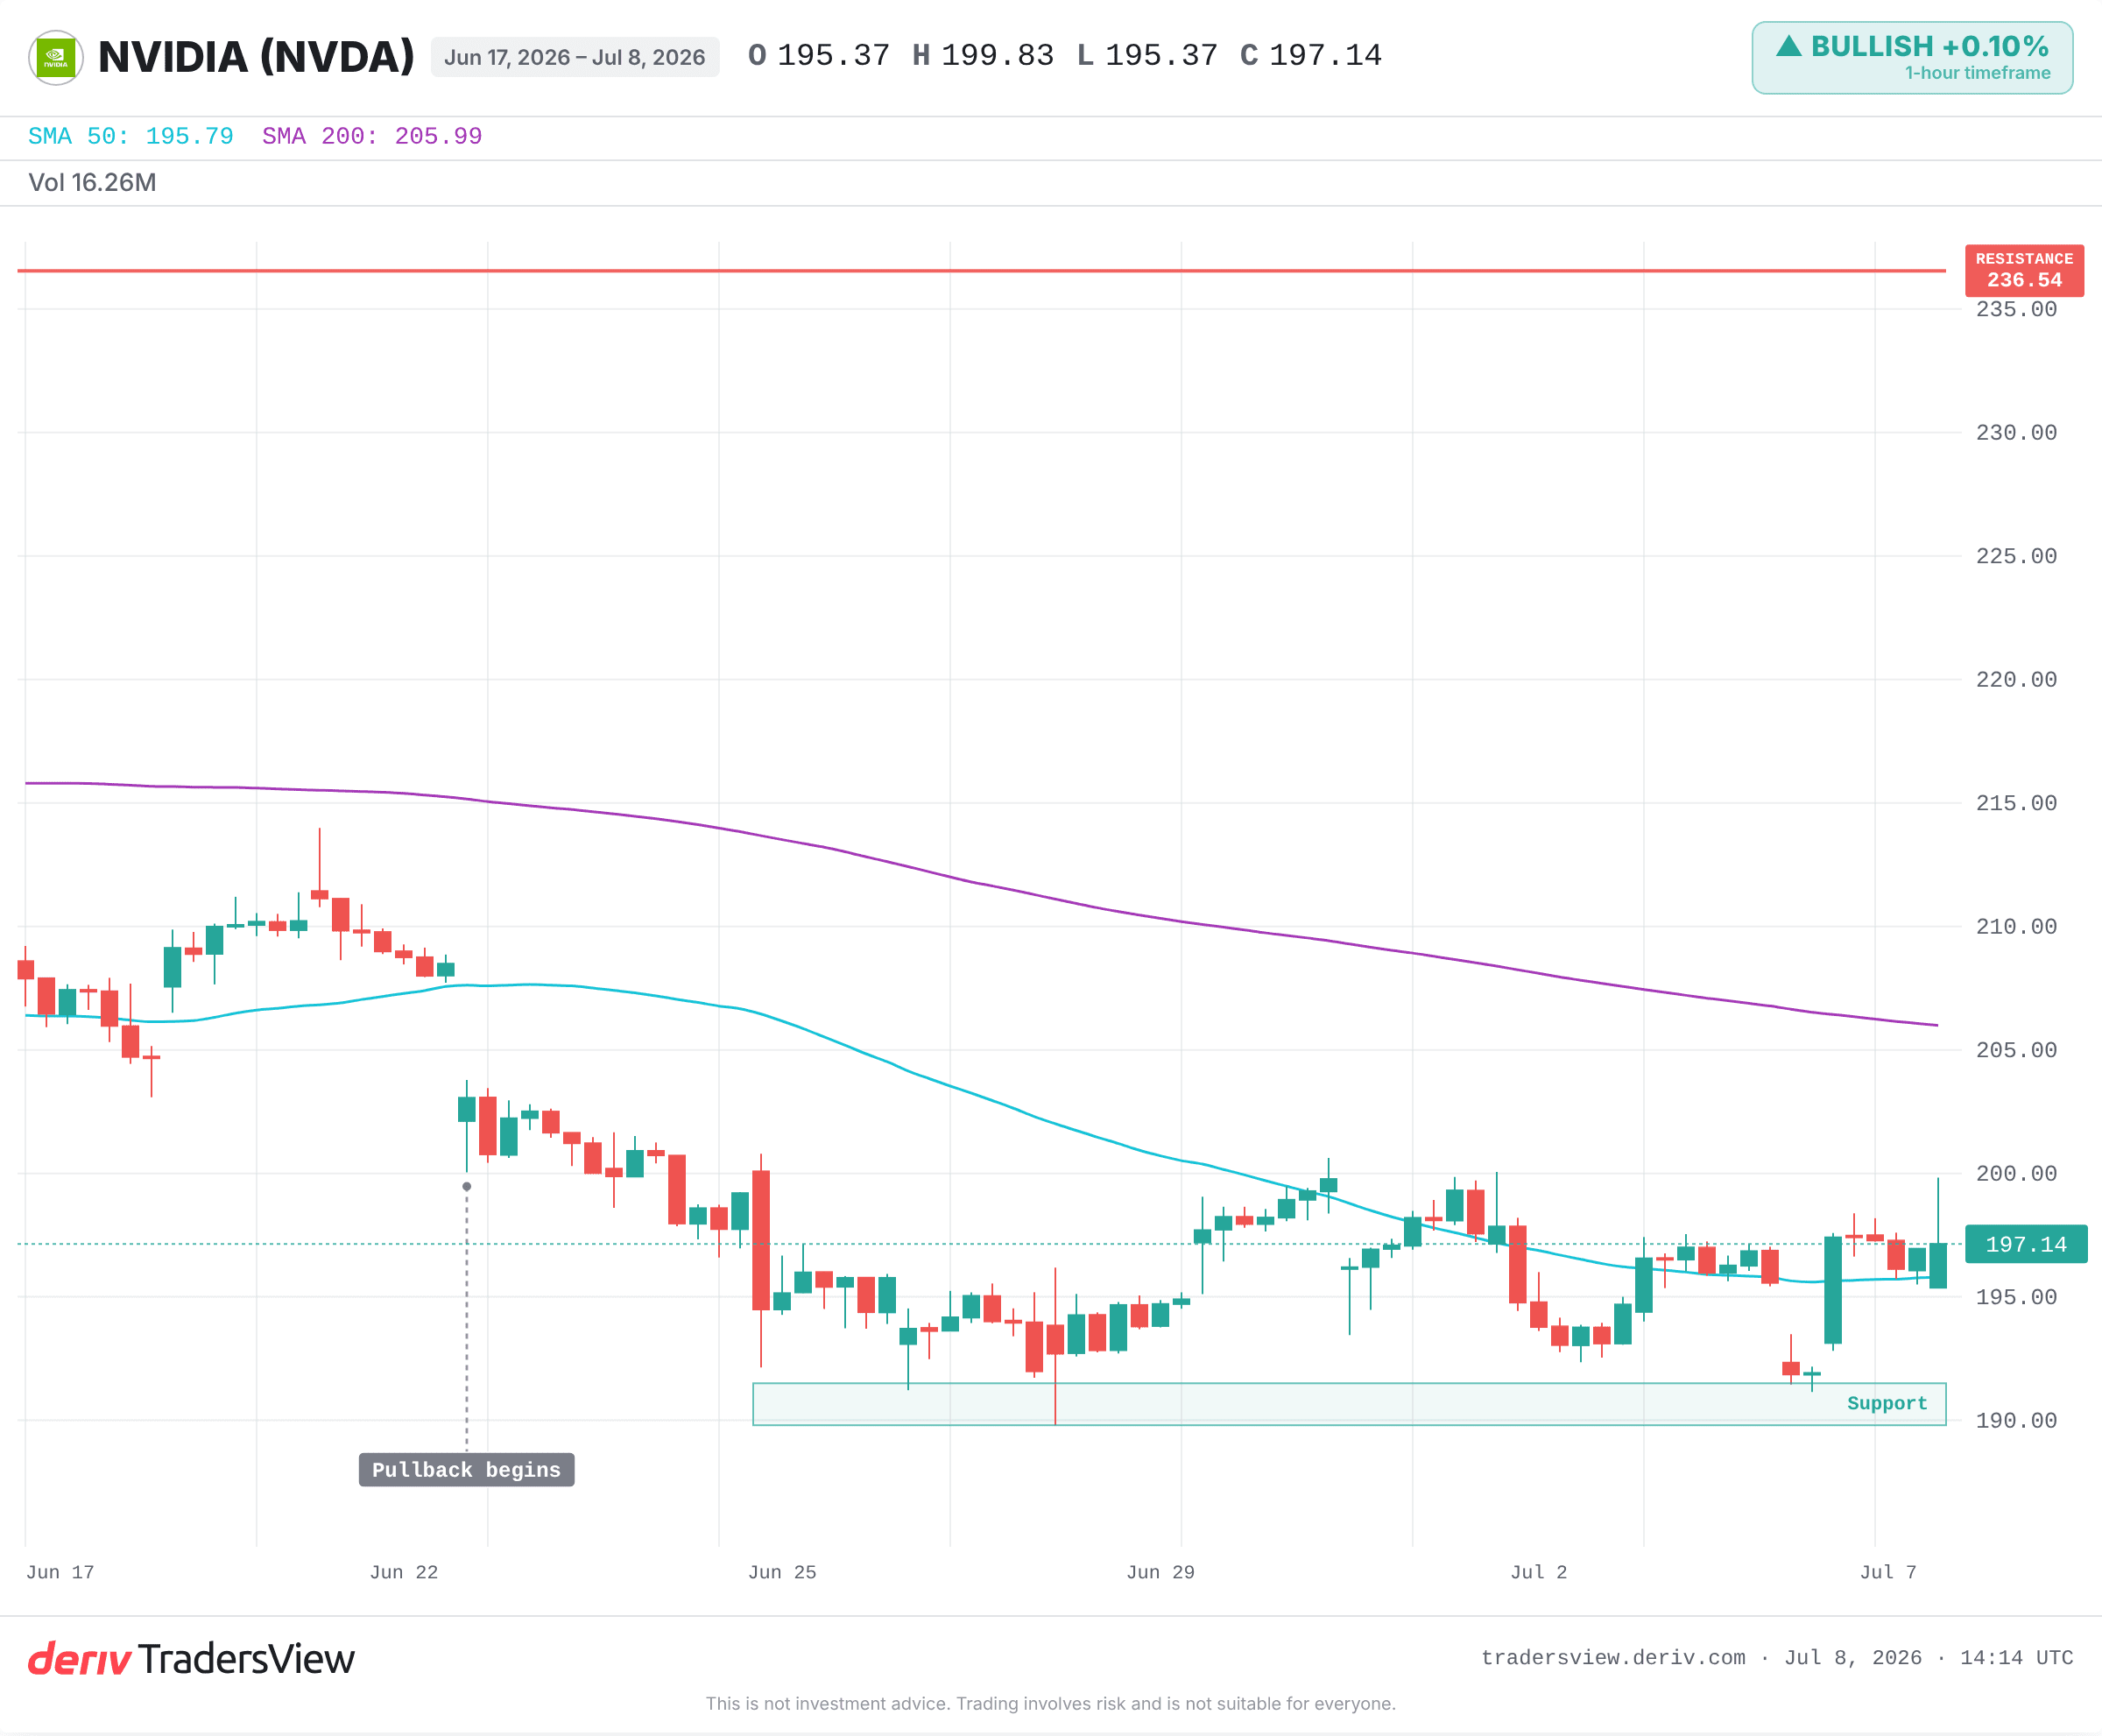
Yarı iletkenler sert bir şekilde satıldığında, geniş piyasa genellikle onları takip eder; çünkü çipler her teknoloji hikâyesinin bir adım önünde yer alır ve herkesten önce fiyatlanır. Nasdaq'ı vuran mega-cap teknoloji düşüşünün arkasındaki örüntü de budur. Asıl zor soru ise bu düşüşün erken bir uyarı mı, yoksa piyasanın en kalabalık işleminde sadece kâr realizasyonu mu olduğudur.
Çip üreticileri piyasanın geri kalanından önce neden hareket eder?
Çipler, modern teknolojinin ham maddesidir. Her yapay zekâ modeli, bulut hizmeti ve telefon çipler üzerinde çalışır. Dolayısıyla çip siparişleri, şirketlerin bugün ne sattığını değil, aylar sonra ne inşa etmeyi beklediğini yansıtır.
Bu durum, yarı iletkenleri zincirdeki en ileriye dönük fiyatlanan halka dönüştürür. Yatırımcılar temkinli bir tutuma geçtiğinde, önce en döngüsel ve en pahalı hisseleri satarlar; bu da genellikle çipler olur. Teknolojinin geri kalanı ise genellikle daha sonra buna yetişir.
Bir çip satışı gerçekten tüm piyasayı aşağı mı çeker?
Tarih, bunun mümkün olduğunu gösteriyor. 2021'in sonlarında, yarı iletken hisseleri zirve yaptı ve geniş piyasadan önce geriledi. Nasdaq ve S&P 500, düşüş trendini aylar sonra onayladı ve çipler 2022 boyunca en sert vurulan gruplardan biri oldu.
2018'in ortaları benzer bir hikâye anlattı. Yarı iletkenler, ticaret ve talep endişeleriyle geniş piyasa Aralık ayı sonlarında düşmeden çok önce sert bir şekilde geriledi. En şiddetli örnek ise 2000 yılında yaşandı; internet altyapı yatırımlarının sürdürülemez olduğu ortaya çıktıkça çip ve donanım hisseleri çöktü ve bunu çok yıllı bir teknoloji ayı piyasası izledi.
Her bir örnekte, çipler önce zayıfladı ve endeks onu takip etti. Sinyal, acının haftalar, bazen aylar öncesinde geldi.
Tek bir çip hissesi kendi talebiyle ne zaman ayrışır?
Bu örüntü iki yönlü işler. 2018'deki korkunun ardından, talep yeniden hızlandıkça çipler 2019'daki toparlanmaya da öncülük etti. Düşüşe öncülük eden aynı grup, çoğu zaman yükselişe de öncülük eder.
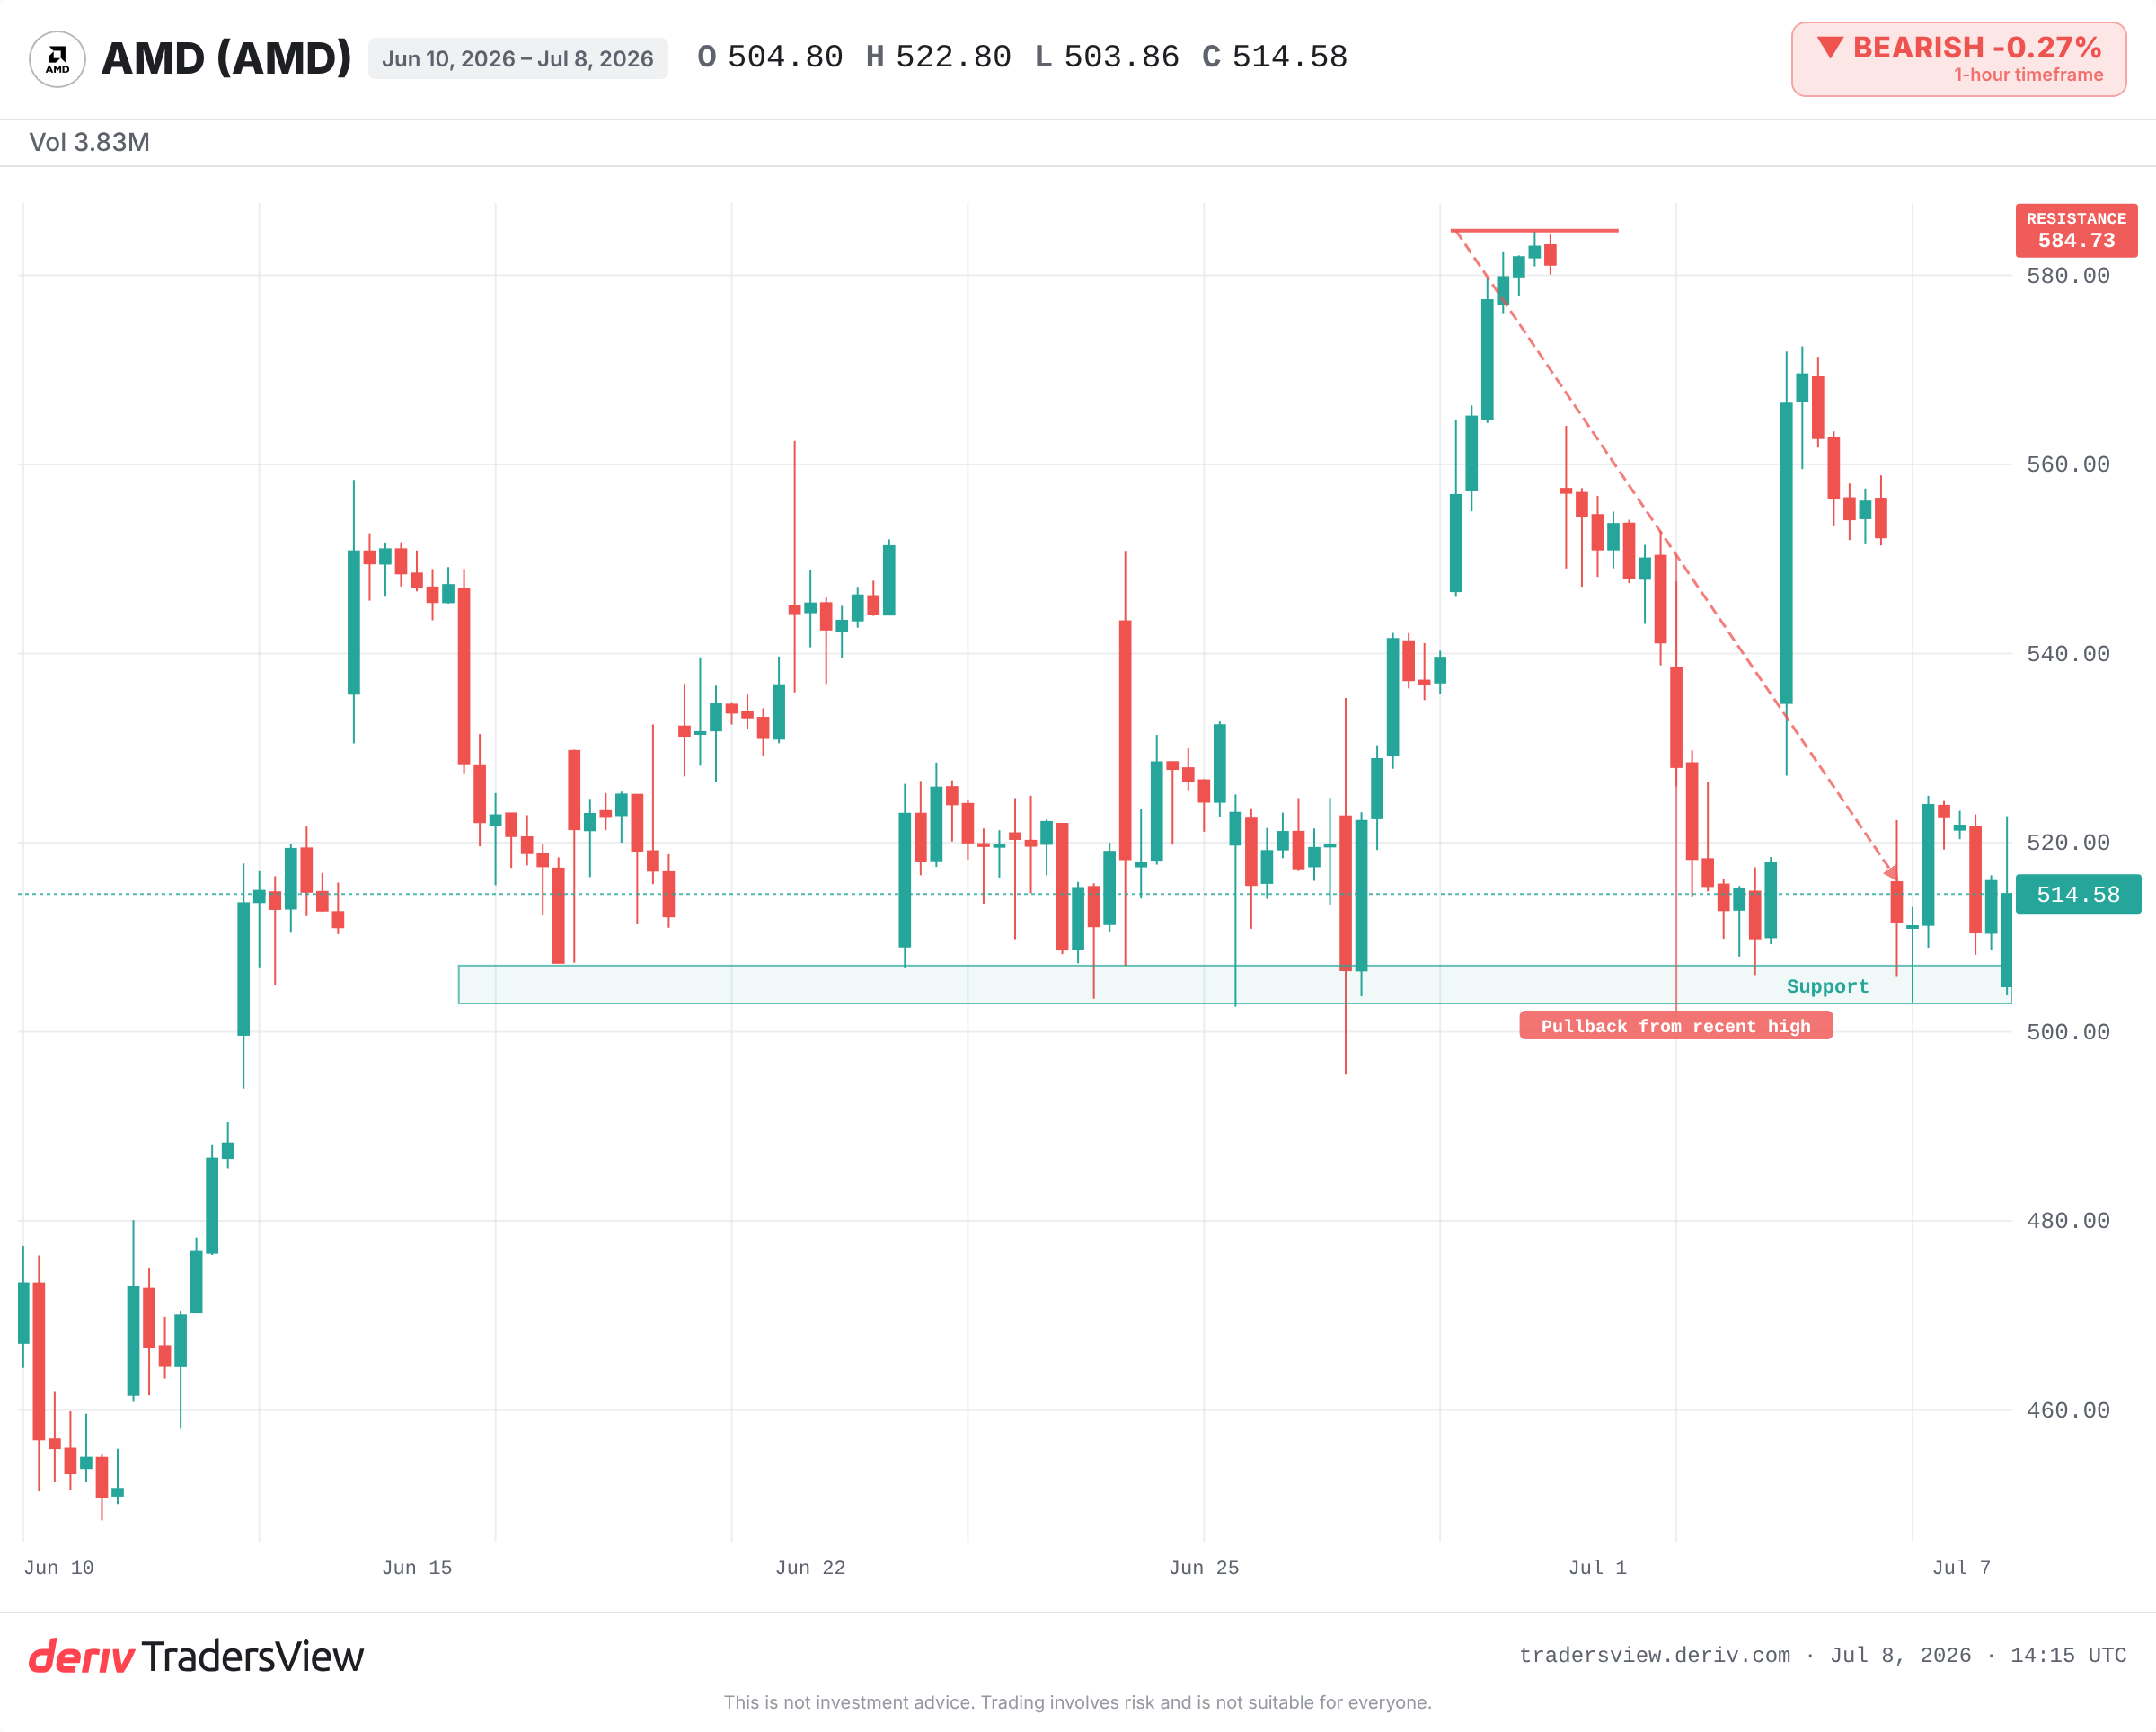
İşte ayrışma budur. Güçlü bir yükselişin ardından yaşanan bir çip geri çekilmesi, çoğu zaman bir talep sinyali değil, sadece kâr realizasyonudur. Nihai talep sağlam kalır ve siparişler akmaya devam ederse, grup sallansa bile bir lider yükselişini sürdürebilir. Kendi döngüsü, kalabalığın ruh halini geçersiz kılar.
İpucu, satışın nerede durduğudur. Yalnızca çiplerle sınırlı kalırsa, bu bir rotasyon gibi görünür. Yazılım, finans ve döngüsel sektörlere yayılırsa, daha geniş kapsamlı bir şey gibi görünür.
İkisini birbirinden ayırt etmek için nelere dikkat etmeli?
Gerçek talep kontrolü, çip üreticilerinden değil, müşterilerinden gelir. Büyük bulut harcayıcıları olan Microsoft, Alphabet, Amazon ve Meta, sermaye harcama planlarını kazanç çağrılarında yönlendirir. Çip sipariş defterlerini nihayetinde dolduran da bu yönlendirmelerdir.
- Genişlik: satış geniş çaplı mı, yoksa birkaç kalabalık hisseyle mi sınırlı?
- Yayılım: zayıflık yarı iletkenlerin ötesine geçip yazılım ve döngüsel sektörlere mi ilerliyor?
- Yönlendirme: hiper ölçekli şirketler harcama planlarını koruyor mu, yoksa kısıyor mu?
- Destek: Nvidia, 52 haftalık dip bölgesinin oldukça üzerinde mi kalıyor, yoksa yakın dönem desteğini mi kırıyor?
Kanıtlar, sert bir çip satışının göz ardı edilmemesi gereken bir sinyal olarak değerlendirilmesi yönünde eğilim gösteriyor. Ancak bu yalnızca düşüş yayılır, genişlik bozulur ve çip müşterileri harcamalarını gerçekten yavaşlatırsa doğrulanmış olur. O zamana kadar, en kalabalık işlemdeki bir sallantı tam olarak bu olabilir: bir sallantı. Tarih, ilk kırmızı günü değil, devamında geleni izlemeyi ödüllendirir.
Sıkça sorulan sorular
SOX, büyük çip üreticilerini takip eden bir gösterge olan Philadelphia Yarı İletken Endeksi'dir. İşlemciler bunu, tüm yarı iletken sektörünün bir ölçütü ve dolayısıyla teknoloji talebine ilişkin erken bir okuma olarak izler.
Çip talebi, genel ekonomi ve teknoloji yatırım döngüsüyle birlikte artar ve azalır. Şirketler büyüdüğünde siparişler artar, geri çekildiklerinde ise düşer; bu nedenle çip kazançları daha istikrarlı işlere kıyasla çok daha sert dalgalanır.
Büyük bulut şirketleri, gelişmiş çiplerin en büyük alıcıları arasındadır. Kazanç çağrılarındaki sermaye harcama yönlendirmeleri gelecekteki siparişlere işaret eder; bu nedenle güçlü yönlendirmeler çip üreticilerini destekler, kesintiler ise onları baskı altına alabilir.
Hayır. Kalabalık teknoloji hisselerindeki sert düşüşler, çoğu zaman kalıcı bir zirveden ziyade kâr realizasyonu veya rotasyondur. Daha geniş kapsamlı bir uyarı için genellikle zayıflığın sektörler arasına yayılması ve piyasa genişliğinin bozulması gerekir.