
Amazon 30.000 kişiyi işten çıkarıyor ve 220 milyar dolar harcıyor
Amazon, 2026 için yaklaşık 220 milyar dolarlık yapay zekâ harcaması öngörürken 30.000 kişiyi işten çıkarıyor. Bu kombinasyonun neden sıkıntı değil sermaye değişimi işareti olduğunu ve nelerin izlenmesi gerektiğini öğrenin.
Deriv masası · 4 Ağustos 2026 · 3 dk okuma

Bir şirket aynı yıl içinde binlerce kişiyi işten çıkarıp milyarlarca dolar harcadığında, hikâye nadiren işten çıkarmalarla ilgilidir. Asıl mesele, diğer kapıdan çıkan sermayedir.
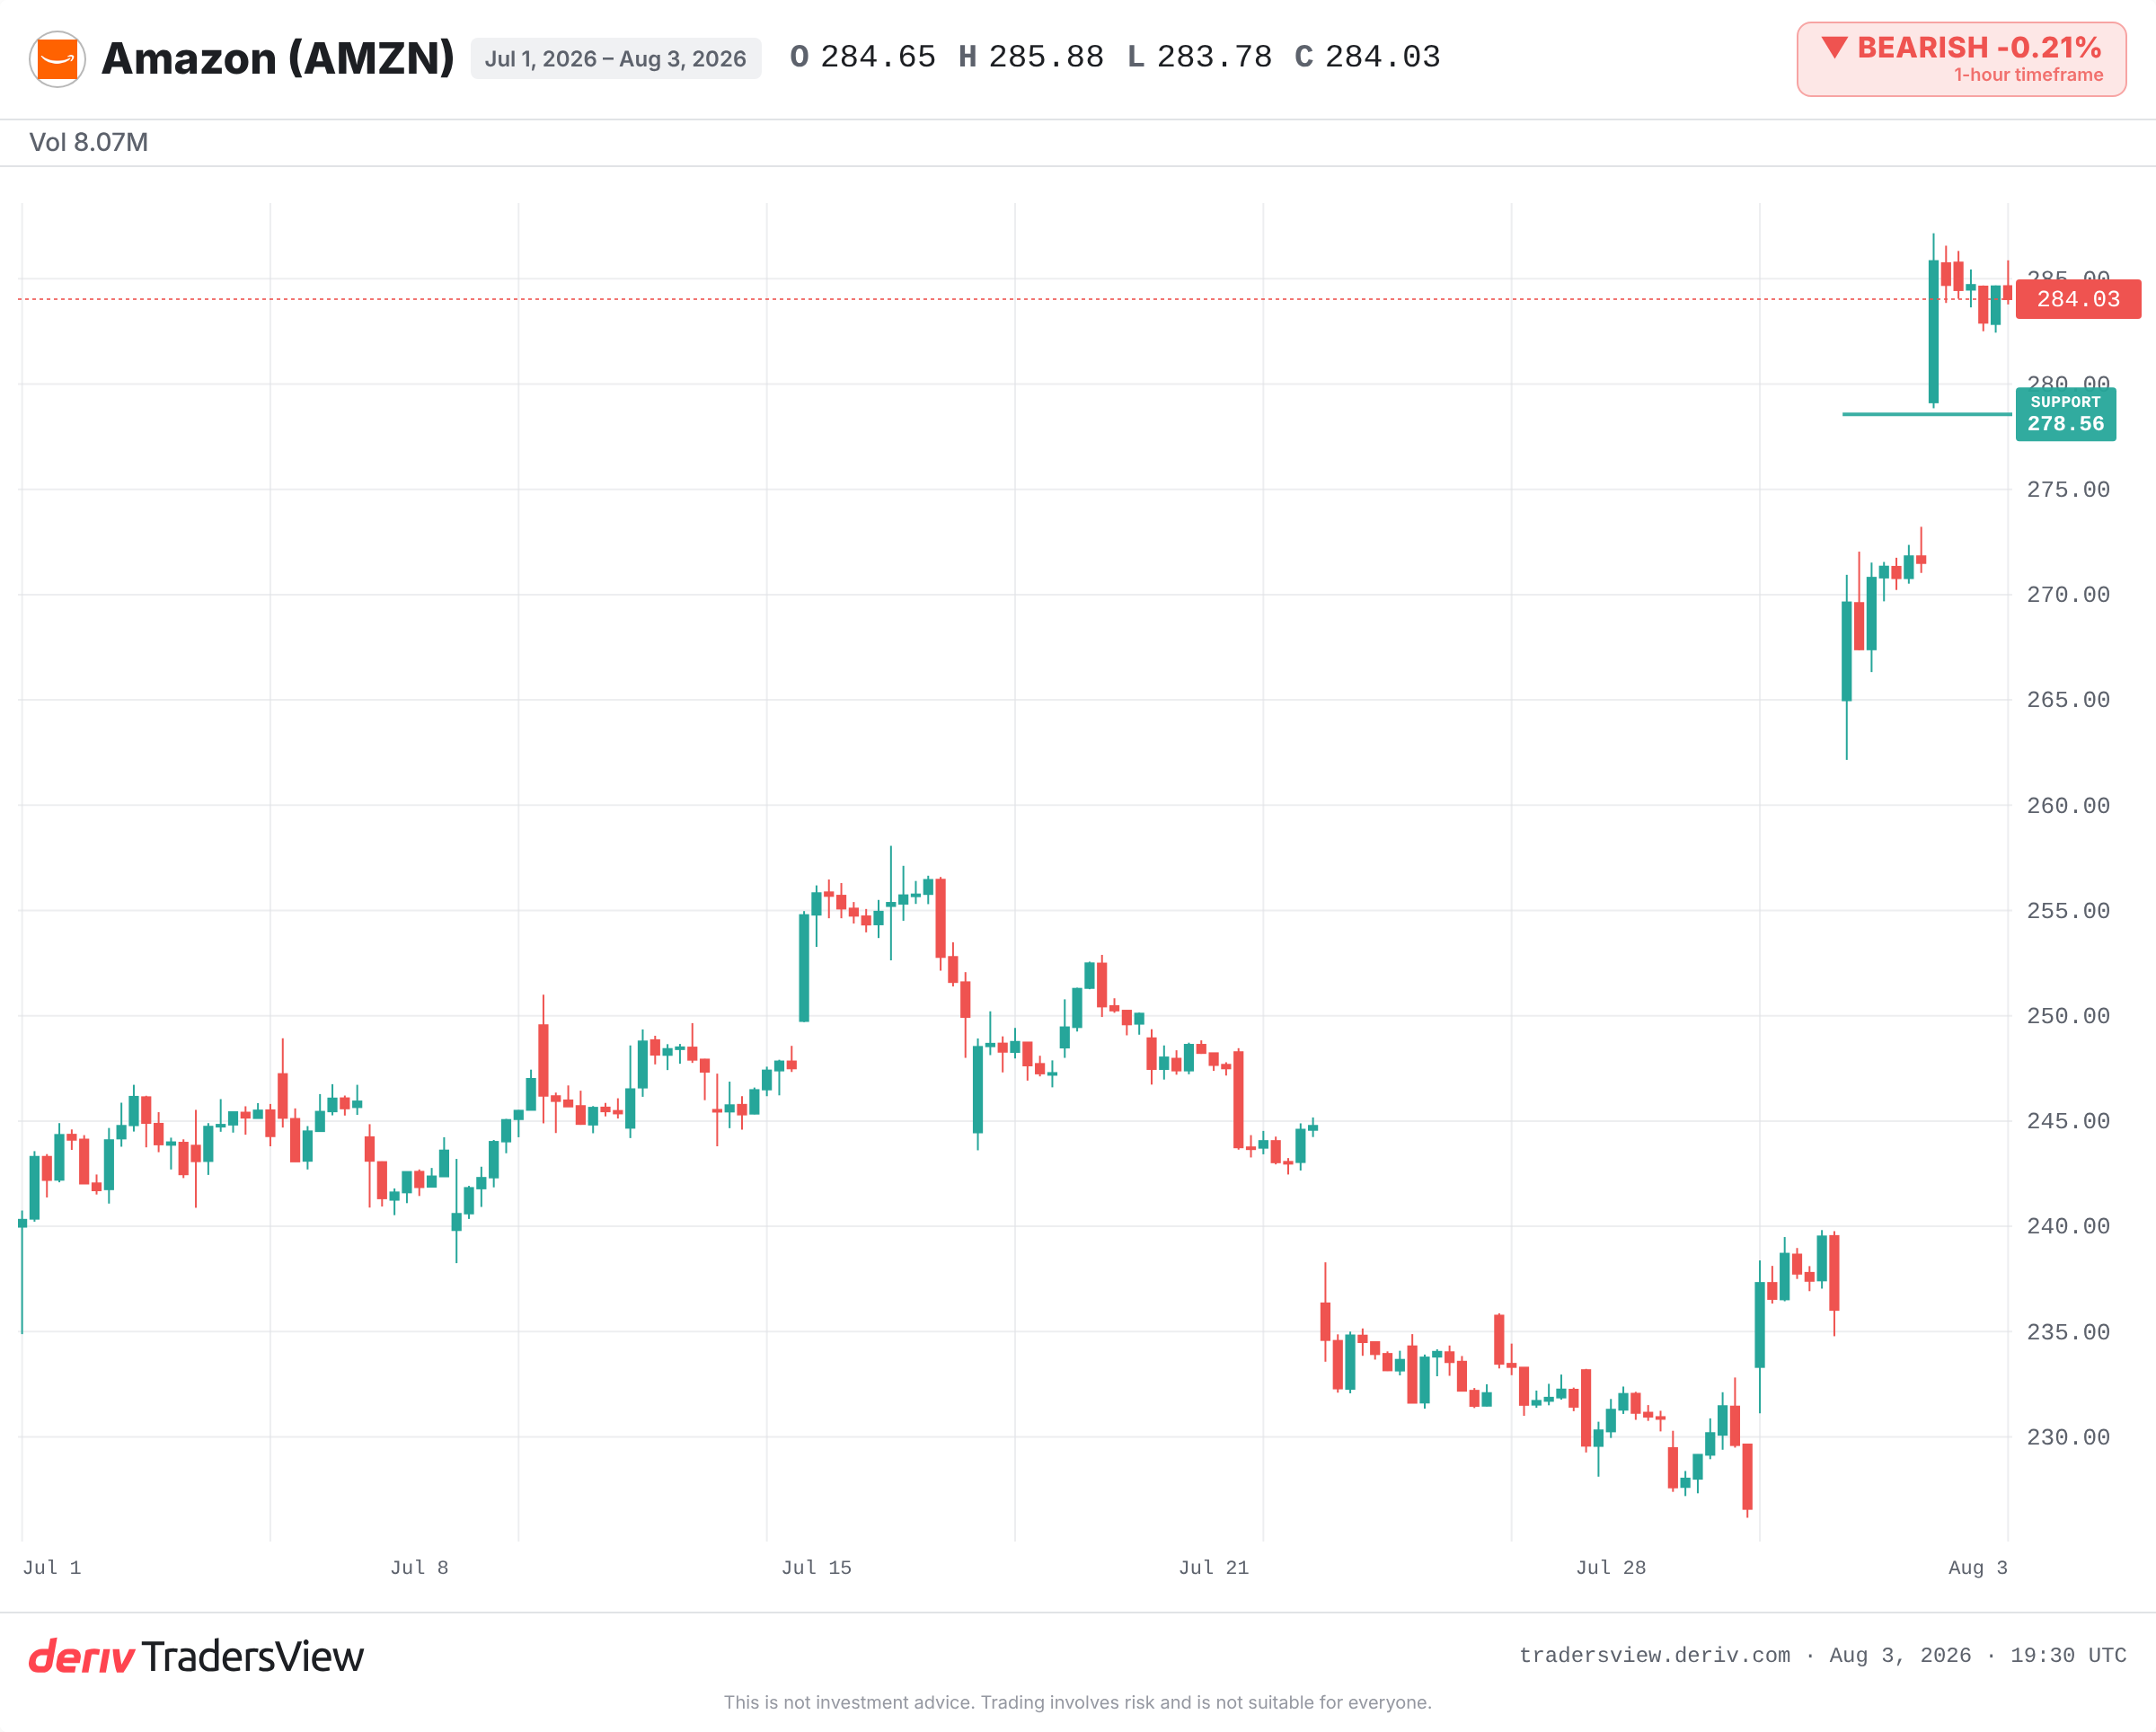
Amazon şu anda yaklaşık 16.000 kişiyi işten çıkarıyor; Ekim 2025'ten bu yana bu sayı yaklaşık 30.000'e ulaştı. Aynı zamanda şirket, 2026'da büyük kısmı yapay zekâ ve veri merkezlerine ayrılacak yaklaşık 220 milyar dolarlık sermaye harcaması öngörüyor. Piyasa bunu savunma değil, atak hamlesi olarak okudu. Hisse senedi önceki tüm zamanların en yüksek seviyesinin üzerine çıktı.
İnsanları işten çıkarmak ve daha fazla harcamak nasıl bir arada olabilir?
İçgüdüsel tepki basittir: işten çıkarmalar sorun demektir. Bazen öyledir. Ancak burada başka bir şeye işaret ediyor.
CEO Andy Jassy, kesintilerin finansal nedenlerle yapılmadığını belirtti. Yaklaşımı, hayatta kalma değil, kültür ve yönetim katmanlarına işaret ediyor. Bu arada şirket, yapay zekâ alanında işe almaya devam etmeyi planlıyor. Sermaye tasarruf edilmiyor, taşınıyor. İşgücü genel giderlerden çıkıyor, sermaye işlem gücüne giriyor.
Asıl zor soru, bir şirketin kesinti yapıp yapmadığı değildir. Asıl soru, serbest kalan paranın nereye gittiğidir.
İkiye bölünmüş ekran: aynı anda hem kazanmak hem nakit kaybetmek
Amazon'un son raporu aynı anda iki şeyi gösterdi. AWS, büyük bir sözleşmeli iş birikimi ve 2027'ye kadar uzanan tükenmiş kapasite taşıyordu. Bu, bahsin talep tarafı.
Diğer taraf ise daha az rahatlatıcı. Serbest nakit akışı negatife döndü. İnşa süreci hızlanırken borç keskin biçimde arttı. Dolayısıyla okuyucu gerçek bir gerilimle karşı karşıya: bir yanda rekor bulut talebi ve ağır bir ön satılmış sipariş defteri, diğer yanda zayıflayan nakit üretimi ve artan kaldıraç.
Her iki tablo da doğru. Soru, önümüzdeki birkaç çeyreğin hangisini doğrulayacağı.
Bu strateji daha önce işe yaradı mı?
Yakın tarihli bir örnek var. 2022 ve 2023'te Meta, kendi deyimiyle "verimlilik yılı" içinde yaklaşık 21.000 kişiyi işten çıkarırken yapay zekâ ve veri merkezi harcamalarını artırdı. Kâr marjları genişledi ve hisse senedi takip eden yıl içinde toparlandı. Yatırımcılar, personel sayısından işlem gücüne geçişi ödüllendirdi.
Aynı 2023 bulut döngüsünde Microsoft, Alphabet ve Amazon da yapay zekâ sermaye harcamalarını artırırken yapay zekâ dışı rolleri azalttı. Bulut büyümesi 2024 ve 2025 boyunca yeniden hızlandı. İnşa maliyetleri arttıkça serbest nakit akışı daraldı.
Daha eski, daha az övgü dolu bir örnek de var. 1990'ların sonlarında telekomünikasyon şirketleri, talepten önce fiber altyapıya büyük sermaye aktardı ve bunu "geleceğe hazırlık" olarak adlandırdı. Bu kapasitenin büyük bölümü yıllarca atıl kaldı. Taleple orantısız ağır harcamalar, bu harcamayı haklı çıkarması gereken gelirin önüne geçebilir.
Yeniden tahsisi kötü bir bahse dönüştürecek şey ne olabilir?
Jassy'nin savı, uzun ömürlü varlıklara dayanıyor. Veri merkezlerinin 30 yılı aşan sürelerde gelir getirdiğini ve büyük bir sözleşmeli iş birikiminin harcamanın riskini azalttığını savunuyor. AWS bu kapasiteye doğru büyümeye devam ederse, hesap tutar.
Eğer büyümezse, tablo tersine döner. Taahhüt edilen sermaye harcaması, daha kaldıraçlı bir bilanço karşısında sabit bir maliyete dönüşür. O noktada yeniden tahsis, zamanında sonuç vermesi gereken bir bahse benzemeye başlar.
Kanıtlar şimdilik atak hamlesinden yana ağır basıyor, çünkü talep ve iş birikimi gerçek. Ancak burada risk altında olan bir sermaye var ve nakit akışı rakamı bir uyarı ışığı. AWS büyümesini, negatif serbest nakit akışının tersine dönüp dönmeyeceğini ve işten çıkarmaların genel giderlerin ötesine geçip gelir üreten bölümlere yayılıp yayılmayacağını izleyin. Sonuncusu, hikâyeyi değiştirecek olan şey.
Sıkça sorulan sorular
Her zaman değil. Kesintiler sıkıntıya işaret edebilir, ancak yeni bir öncelik için sermaye de serbest bırakabilir. Daha net okuma, tasarruf edilen paranın nereye yeniden yönlendirildiğidir. Bir şirket aynı anda personel azaltıp harcamayı artırdığında, kesintiler genellikle hayatta kalma değil, yeniden tahsis hamlesidir.
Sermaye harcaması (capex), bir şirketin veri merkezleri ve ekipman gibi uzun ömürlü varlıklara harcadığı paradır. Ağır yapay zekâ sermaye harcaması gelecekteki büyümeyi destekleyebilir, ancak aynı zamanda serbest nakit akışını baskılar ve inşa süreci devam ederken borcu artırabilir.
Hızlı büyüyen şirketler, bir inşa aşamasında ürettikleri nakitten daha fazlasını altyapıya harcayabilir. Amortisman ve inşaat maliyetleri, nihayetinde bunları haklı çıkaracak gelirden önce artar; bu da serbest nakit akışını bir süreliğine düşürür veya negatife çevirir.
İş birikimi, bir sağlayıcının henüz yerine getirmediği taahhüt edilmiş müşteri sözleşmelerinin değeridir. Büyük bir bulut iş birikimi, talebin zaten güvence altına alındığını gösterir; bu da talebin zamanında gelire dönüşmesi koşuluyla, kapasiteye yönelik ağır peşin harcamaları haklı çıkarmaya yardımcı olabilir.