
Bir banka, halka arzınızı yönetebilir ama yine de hesabınızı reddedebilir
JPMorgan, düzenleyici görünüm endişesiyle Polymarket ile bağlarını kopardı ama yine de halka arzını istiyor. Kurumsal kabulün bir ürünün ticari başarısının neden gerisinde kaldığını inceliyoruz.
Deriv masası · 14 Ağustos 2026 · 4 dk okuma

JPMorgan, düzenleyici endişeler nedeniyle tahmin piyasası platformu Polymarket ile bankacılık bağlarını kopardı, ancak yine de Polymarket'in gelecekteki borsa debütüne aracılık etmek istiyor. Bir ürünün yasal, popüler ve büyüyen olduğu ama ana akım finansın hâlâ mesafeli durduğu bu boşluk, düzenleyici riskin barındığı yerdir.
Tek bir firma, iki farklı yanıt. Aynı haberde bankanın hesabı bıraktığı ama halka arz ücretlerini istediği belirtiliyor. Bu çelişki, işte buradaki derstir.
Bir banka neden yasal, büyüyen bir müşteriyi bırakır
Bir banka, müşteri bir yasayı ihlal ettiği için değil, ilişkinin itibar ve düzenleyici maliyeti ücret gelirini aştığında yasal bir müşteriyi bırakır. Polymarket hiçbir yasa dışı işlem yapmadı. Kullanıcılar seçimlerden Fed kararlarına kadar olaylara bahis oynadı ve işlem hacimleri 2024-2025 haber döngüsü boyunca arttı. Ticari olarak işler yolundaydı.
Bunların hiçbiri bankacılık ilişkisini kurtaramadı. Investing.com üzerinden aktarılan bir Financial Times raporuna göre JPMorgan, 2025'in sonlarında düzenleyici endişeler nedeniyle bu bağı sonlandırdı ve Polymarket o zamandan beri yeni, ismi açıklanmamış bir borç veren bulmuş durumda. Tetikleyici, yasallık değil görünüşteki algıydı. Bir banka, bir müşterinin itibar ve düzenleyici maliyetini ücret geliriyle tartar ve burada maliyet ağır bastı.
Denetleyici sinyal üründen daha yavaş
Bir ürünün ticari ivmesi ile kurumsal kabulü farklı hatlarda ilerler ve kabul süreci olan daha yavaş taraftır.
Bu kalıbı daha önce de gördük. 2018'den 2021'e kadar bankalar ve ödeme işlemcileri, bu platformlar gerçek gelir elde etmesine rağmen düzenleyici belirsizlik nedeniyle kripto para borsalarını kısıtladı. Çoğu operatör daha küçük veya offshore ortaklar buldu. Ana akım bankalar, ancak kurallar ve ücretler netleştiğinde, bazen yıllar sonra yeniden devreye girdi. On yıl önce Operation Choke Point kapsamında, yasal ama hassas işletmeler hiçbir yasayı ihlal etmemelerine rağmen bankacılık erişimini kaybetti. Bir banka için uyguladığı test yasallık değil, itibari rahatlıktır.
CFTC denetimi bankacılık erişimine nasıl yansıyor
Bağlantı, doğrudan bir emir üzerinden değil, bankanın kendi risk masası üzerinden işler. Düzenleyiciler nadiren bir bankaya bir müşteriyi bırakmasını söyler; banka onların önüne geçer. Bir platformun ürünü henüz netleşmemiş bir kategoride yer aldığında, yani CFTC'nin resmi olarak lisanslamadığı veya sınıflandırmadığı olay sözleşmelerinde, banka gelecekteki uyum maliyetini fiyatlandıramaz. Fiyatlandıramadığı bir hesabı yüksek riskli olarak değerlendirir. Bu nedenle önce çıkar ve kuralların netleşmesini bekler. Kapıyı yeniden açan olay, ticari bir kilometre taşı değil, bir CFTC veya SEC kararıdır.
Aynı banka neden hâlâ halka arzı istiyor
Düzgün bir 'temkinli hayır' okumasını karmaşıklaştıran işaret, JPMorgan'ın haberlere göre hâlâ bir Polymarket halka arzına aracılık etmek istemesidir. Bu iki rol farklı risk taşır. Bir bankacılık ilişkisi açık uçlu bir yükümlülüktür; bir aracılık mandatı ise tek seferlik, sınırlandırılmış bir anlaşmadır. Bir müşterinin mevduatlarını ve ödemelerini elinde bulundurmak, bankayı o müşterinin davranışlarına gün be gün maruz bırakır. Onu halka açmak ise fiyatlandırılmış, açıklanmış ve kapatılmış ayrı bir işlemdir. Kalıcı bir hesabın uyum yükü, tek seferlik bir ücret olayının yükünden daha ağırdır.
Banka, tahmin piyasalarını meşru dışı görseydi, birini halka açarak kâr etmek istemezdi. Dolayısıyla bu debanking işlemi, kalıcı bir hüküm olmaktan çok kısa vadeli bir düzenleyici koruma gibi görünüyor. Mevcut hesaptaki 'hayır' aslında bir 'henüz değil' olabilir. Bu ayrım, bir düzenleyici ters rüzgârın ne kadar kalıcı olduğunu fiyatlandırmaya çalışırken önem taşır.
Bu, işlemcilere düzenleyici risk hakkında ne anlatıyor
Popülerlik, izin anlamına gelmez. İster tahmin piyasaları, ister bir kripto platformu, ister bir fintech olsun, genç bir platformu değerlendirirken iki soruyu ayırın: Ticari olarak işliyor mu ve denetleyici tarafından kabul edildi mi? Bu yanıtlar arasındaki boşluk, risktir.
Kanıtlar, bunun sert bir ret değil, yumuşak ve geri döndürülebilir bir kopuş olduğuna işaret ediyor. ABD düzenleyicileri olay sözleşmelerini resmi olarak sınıflandırdığında veya lisanslandığında JPMorgan veya bir benzeri sessizce yeniden devreye girerse bu teyit edilmiş olur. Diğer bankalar JPMorgan'ı takip eder ve hiçbir aracılık rolü ortaya çıkmazsa bu görüş çürütülmüş olur.
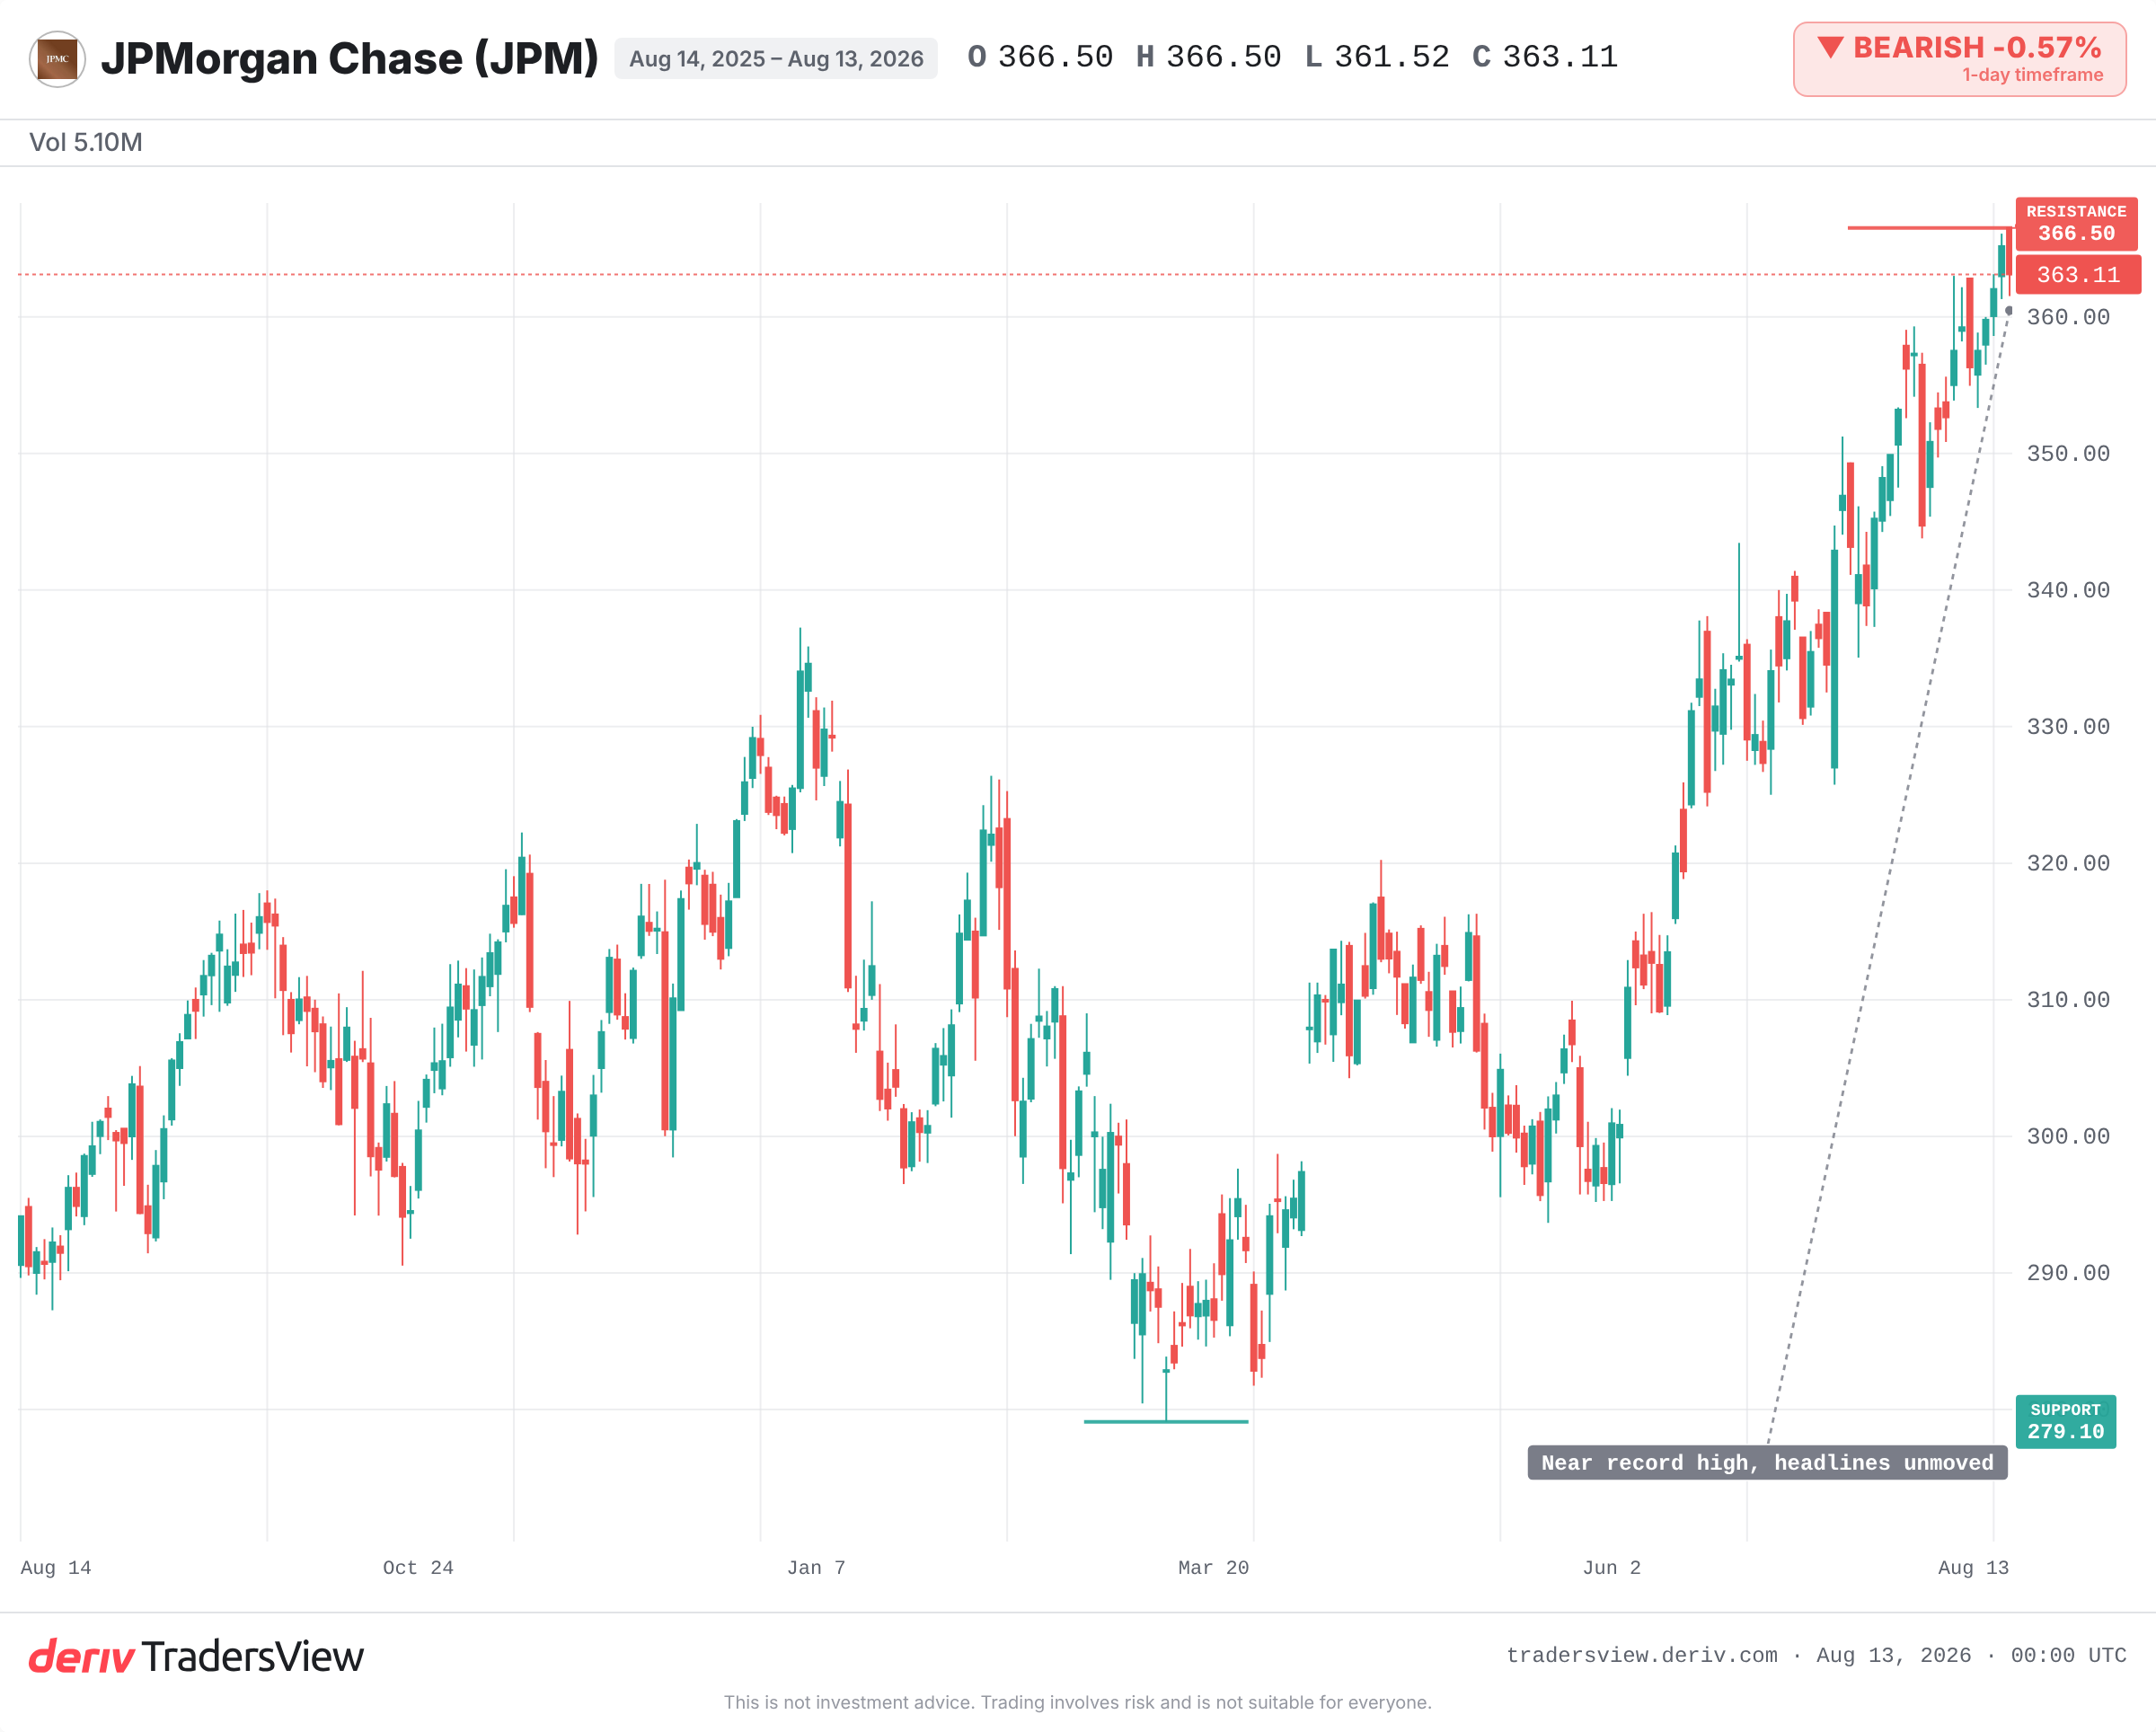
Polymarket'in yeni borç verenin kimliğini, tahmin piyasaları hakkında herhangi bir CFTC veya SEC kararını ve JPMorgan'ın bu halka arz mandatını gerçekten alıp almayacağını izleyin. Şimdilik, JPMorgan hisse fiyatı rekor seviyesine yakın seyrediyor ve bunların hiçbirinden etkilenmiş görünmüyor. Bir startup'ı sarsan manşet, denetleyicinin kendi hissesini kımıldatmadan bırakabilir.
Sıkça sorulan sorular
Debanking, bir bankanın bir müşteriyle olan ilişkisini sonlandırması veya müşteriyle çalışmayı reddetmesidir. Genellikle yasaldır ve bankalar bunu çoğunlukla müşterinin herhangi bir yanlış davranışından ziyade itibar veya düzenleyici endişeler nedeniyle yapar.
Bu, platforma ve etkinlik sözleşmelerinin nasıl yapılandırıldığına bağlıdır. CFTC ve SEC gibi ABD düzenleyici kurumları tek ve net bir çerçeve üzerinde henüz karar kılmış değil; bu nedenle kullanım artsa bile bankalar bu platformlara temkinli yaklaşıyor.
Evet. Bir bankacılık ilişkisinin kaybedilmesi, bir firmanın halka arza (IPO) çıkmasını engellemez. Farklı bir banka listelemeyi hâlâ düzenleyebilir; bildirildiğine göre JPMorgan'ın günlük bağları kesmesine rağmen aracılık (underwriting) ücretlerini takip edebilmesinin nedeni de budur.
Mutlaka değil. Bir firma kârlı ve büyüyor olsa bile düzenleyici görünüm nedeniyle bankacılık erişimini kaybedebilir. Ticari başarı ve kurumsal kabul, birbirinden bağımsız göstergelerdir.