
1995 සිට BOJ හි විශාලතම rate වැඩි කිරීමෙන් යෙන් මුදල අල්පයක් හෝ චලනය වුණේ නැහැ
1995 සිට ජපානයේ විශාලතම rate වැඩි කිරීමෙන් සහ වාර්තාගත මැදිහත්වීමෙන් පසුවත් යෙන් මුදල අවුරුදු 40ක පහත අගයක් ආසන්නයේ පවතී. ප්රධාන currency එකක් සැබවින්ම චලනය කරන්නේ කුමක්ද යන්න මෙය.
Deriv කණ්ඩායම · 2026 ඇසළ 6 · 3 මිනිත්තු කියවීම
තනි විශාල ප්රතිපත්ති ක්රියාමාර්ගයකින් currency එකක් හැරවීම දුර්ලභයි. Bank of Japan හි 1995 සිට විශාලතම rate වැඩි කිරීමෙන් සහ වාර්තාගත මැදිහත්වීමෙන් පසුවත් යෙන් මුදල අවුරුදු 40ක පහත අගයක් ආසන්නයේ පවතින්නේ, ප්රධාන currency එකක් චලනය කරන්නේ එය දැරීමට ගෙවන මුදල සහ විකල්පය ගෙවන මුදල අතර නොකඩවා පවතින පරතරය නිසා.
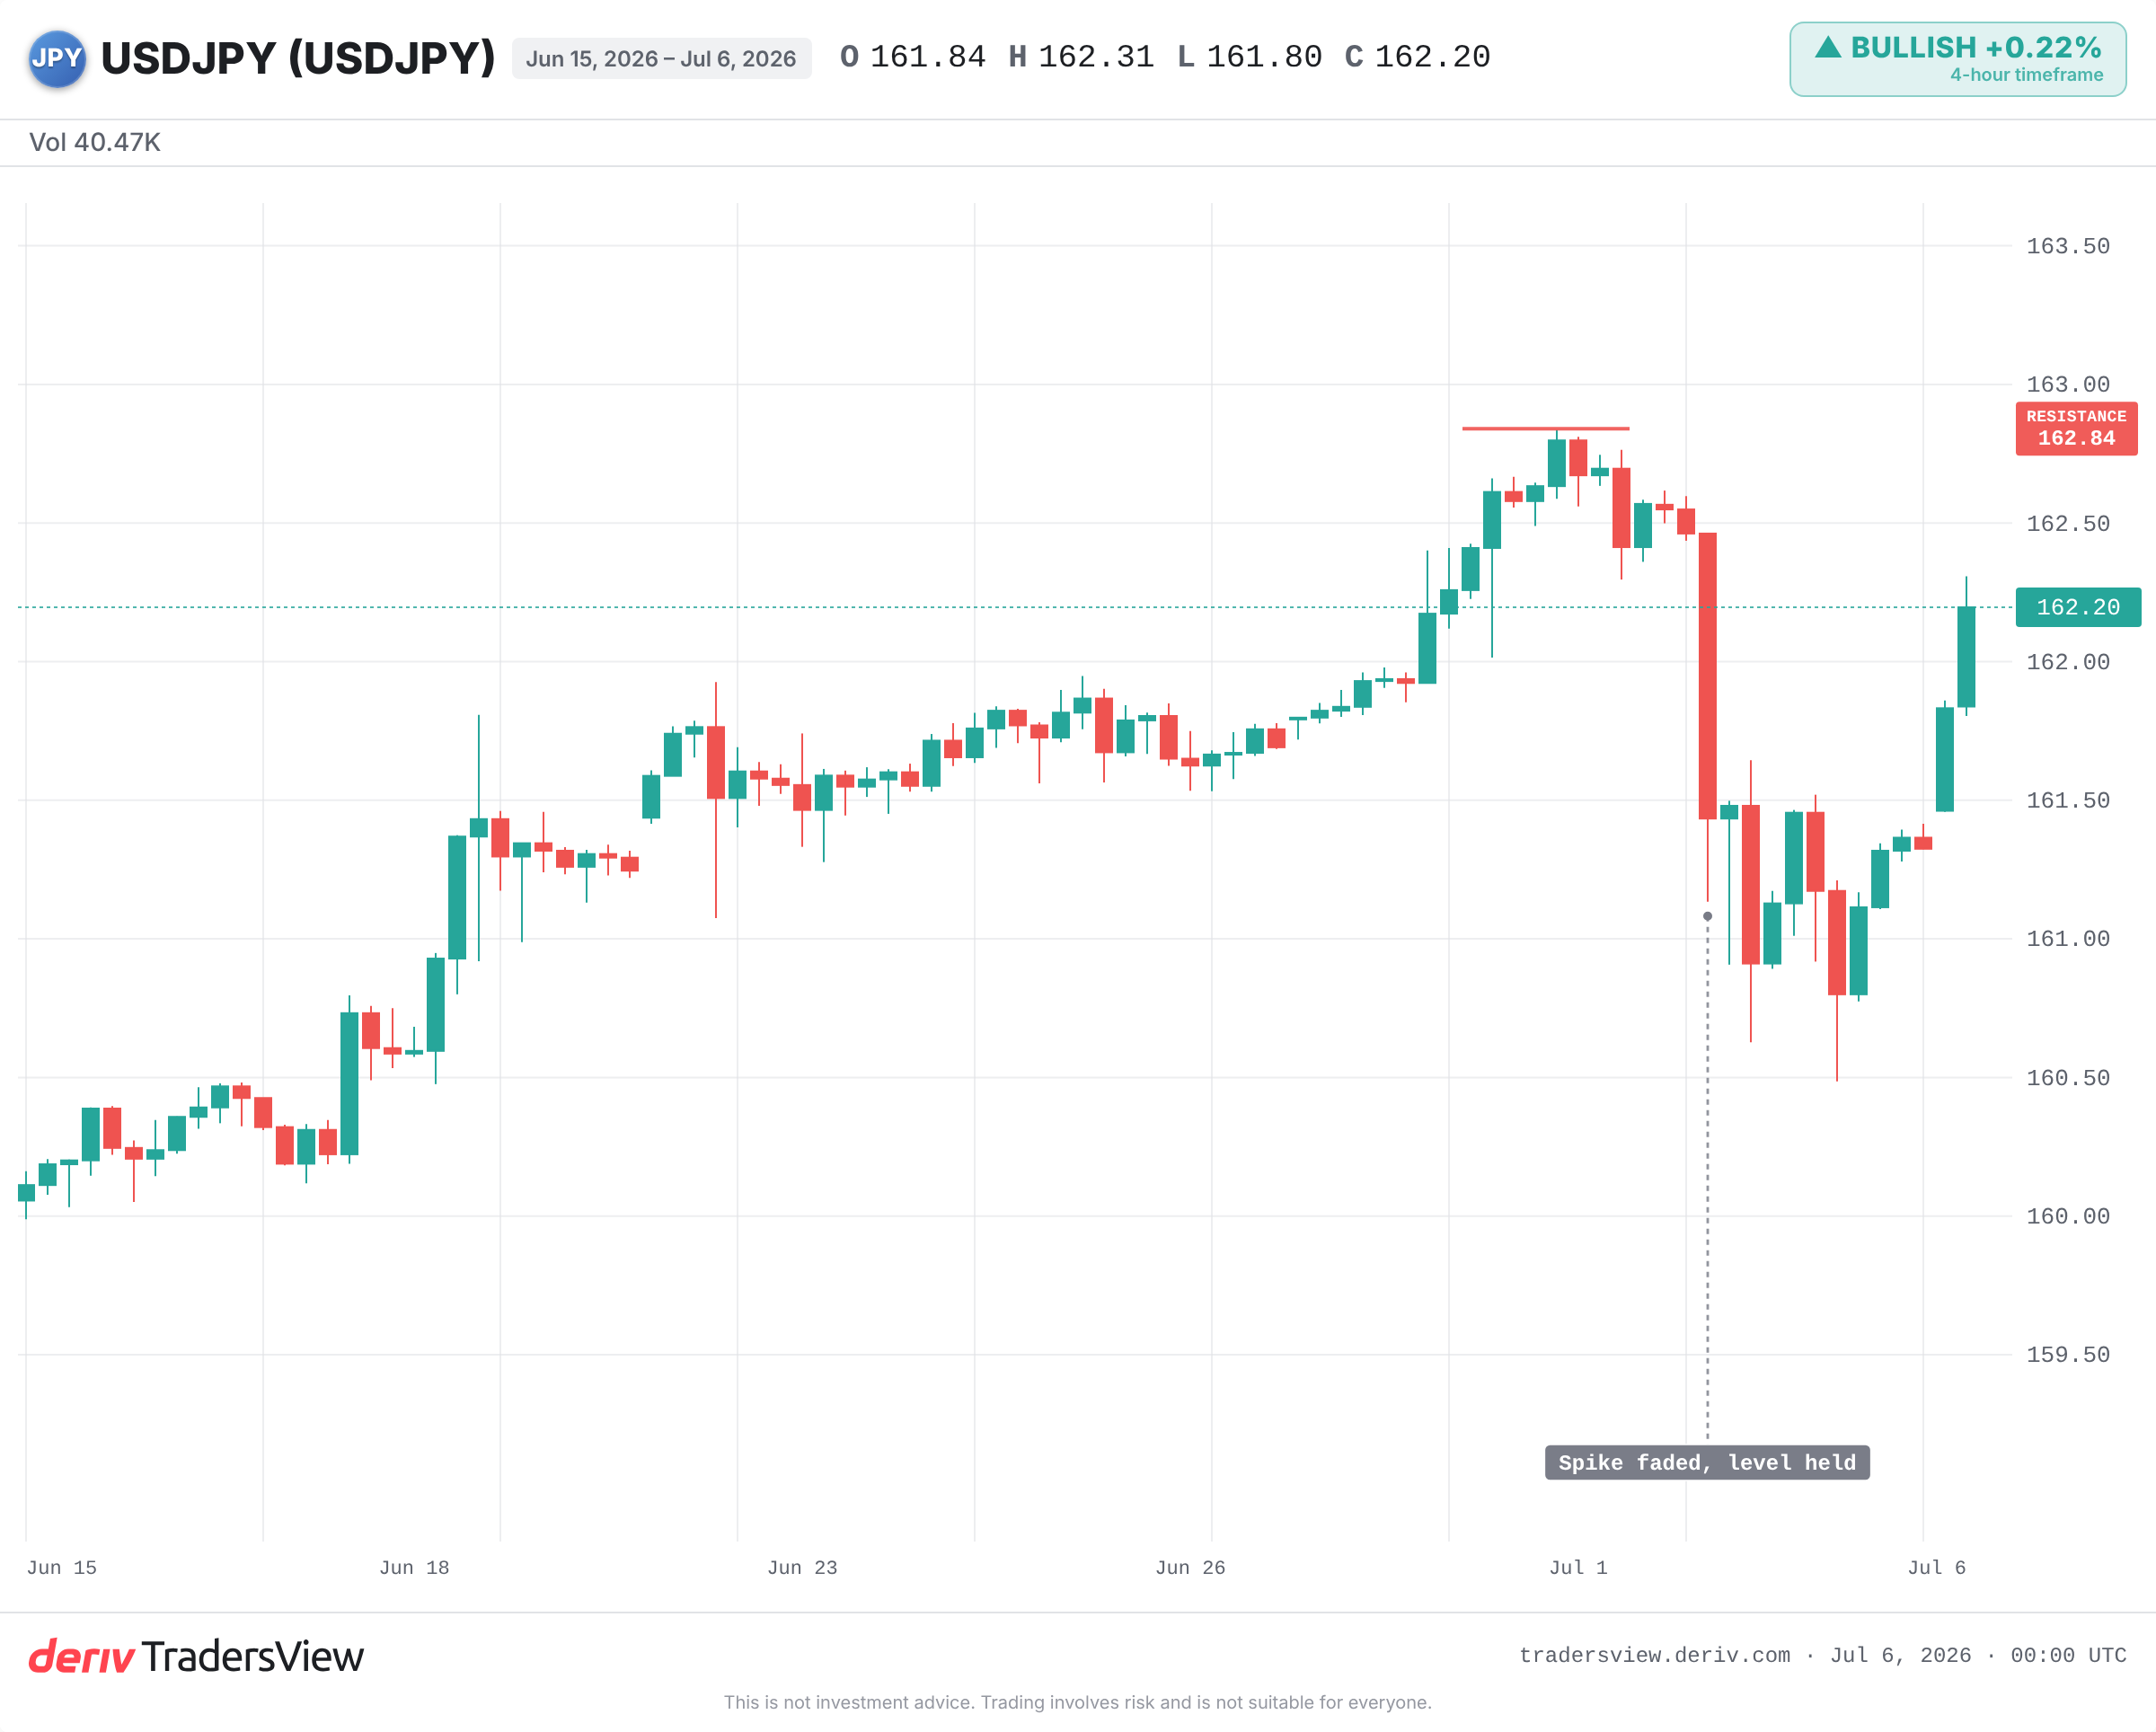
ජපානය තම විශාලතම lever දෙකම ඇද තිබේ. Rate 1995 සිට ඉහළම මට්ටමේ පවතී. නිලධාරීහු වසන්තයේදී currency එක ආරක්ෂා කිරීම සඳහා වාර්තාගත මුදලක් වියදම් කළා. එහෙත් තවමත්, USD/JPY 1986 සිට දුර්වලම මට්ටම ආසන්නයේ ට්රේඩ් වේ.
තනිව rate වැඩි කිරීමකින් currency එකක් චලනය නොවන්නේ ඇයි
Currency එකක් සාපේක්ෂ ඔට්ටුවකි. ඔබ සැමවිටම එකක් තවත් එකකට එරෙහිව දරයි. එබැවින් වැදගත් වන්නේ ජපානයේ rate එක තනියෙන් නොවේ. එය ඩොලර් assets ගෙවන මුදල සහ යෙන් assets ගෙවන මුදල අතර පරතරයයි.
එම පරතරය තවමත් විශාලයි, ඩොලරයට පක්ෂව සියයට පොයින්ට් තුනක් පමණ. Bank of Japan තම benchmark එක 1%ට ඔසවා තිබේ. US ඊට බෙහෙවින් ඉහළින් සිටී. එම දුර අඩු වන තෙක්, ඩොලර් assets දැරීම යෙන් assets දැරීමට වඩා වැඩි මුදලක් ගෙවයි.
Rate වැඩි කිරීම සැබෑවකි, එහෙත් එය යෙන් මුදල විකිණීමේ incentive එකට සුළු හානියක් පමණක් ඇති කළේය. විශාල headline එකක් සුළු මොහොතකට level එක චලනය කළා. ව්යුහාත්මක ඇදීම එලෙසම පැවතියේය.
Carry trade එක: යෙන් මුදල දුර්වලව තබන demand එක
ලාභ යෙන් මුදලට දෙවන රැකියාවක් තිබේ. ට්රේඩර්වරුන් වසර ගණනාවක් තිස්සේ යෙන් මුදලින් අඩු වියදමකින් ණයට ගෙන, ලැබෙන මුදල වෙනත් තැන ඉහළ ප්රතිලාභ ලබන assets තුළ තබා ඇත. එය carry trade එකයි, එයට විකුණුම්කරුවන්ගේ නොකඩවන සැපයුමක් අවශ්යයි.
Rate පරතරය පවතින තාක් කල්, යෙන් මුදල විකිණීමේ එම demand එක නැවත නැවත ඇති වේ. එය මිල යටින් ගලා යන current එකක්, එකම වරක් සිදුවන සිදුවීමක් නොවේ. ප්රතිපත්ති headline එයට එරෙහිව සටන් කරයි. ඒවා එය ප්රතිවර්තනය කරන්නේ කලාතුරකිනි.
වාර්තාගත මැදිහත්වීමෙන් සැබවින්ම ලැබෙන්නේ කුමක්ද
ජපානය අප්රේල් සහ මැයි මාස පුරාම යෙන් මුදල ආරක්ෂා කිරීම සඳහා ආසන්න වශයෙන් USD බිලියන 72.5ක් වියදම් කළා, එය වාර්තාවකි. මෙම මාසයේ මුල දී සැකකටයුතු මැදිහත්වීමක් මිනිත්තු කිහිපයකින් pip 100ක් පමණ pair එක පහත හෙළුවේය. පැය කිහිපයකින් එය ආරම්භ වූ ස්ථානය ආසන්නයට ආපසු ගියේය.
මැදිහත්වීම මගින් කාලය ලබා ගත හැකියි, ප්රවණතාවක් නොවේ. 2022 සිදුවීම මෙම රටාව පෙන්වූවේය: තියුණු spikes, ඉන්පසු ආපසු drift එකක්, US rate-cut අපේක්ෂාවන් පරතරය පටු කළ විට පසුව පමණක් ස්ථාවර හැරීම පැමිණියේය. ආසන්න වශයෙන් USD trillion 1.1ක reserves විශාල war chest එකක් වුවද, ඒවා ධාරාවට එරෙහිව තල්ලු කරයි, එය හරවන්නේ නැත.
තදබහුල trade එක සහ හදිසි ආපසු හැරීමේ අවදානම
පැහැදිලි නිගමනය නම් ප්රවණතාව එක් දිශාවකට පමණක් බවයි. ශක්තිමත් කරුණ නම් සියලු දෙනාම දැනටමත් එකම දිශාවට නැඹුරුව සිටින බවයි. Futures යෙන් මුදලට එරෙහිව විශාල net short position එකක් පෙන්වයි.
එය හිංසාත්මක ප්රතිවර්තනයක් සඳහා නියම setup එකයි. 2024 අගෝස්තු මාසයේදී, BOJ rate වැඩි කිරීමක් carry trade එකේ වේගවත් unwind එකක් බල කළේය. යෙන් මුදල ඉහළ ගියේය, සහ leveraged positions cover කිරීමට තැත් කරන විට S&P 500 දිගටම සැසි තුනක් පහත වැටුණි.
මෘදු US jobs print එකක් දැනටමත් මෙම මාසයේ pair එක එහි ඉහළම අගයෙන් ඉවතට ඇද ගත්තේය. US දත්ත සීතල වෙමින් තිබෙනවා නම් සහ Fed cuts දෙසට ගමන් කරයි නම්, rate පරතරය පටු වී තදබහුල shorts ට යෙන් මුදල ඉක්මනින් ආපසු මිලදී ගැනීමට සිදු වේ.
මෙතැන් සිට නරබිය යුත්තේ කුමක්ද
- US-Japan rate differential එක: ඕනෑම Fed cut එකක් හෝ තවත් BOJ move එකක් ප්රවණතාව සැබවින්ම මාරු කරන දෙයයි.
- follow-through සමඟ තහවුරු කරන ලද මැදිහත්වීම, වාචික අනතුරු ඇඟවීම් පමණක් නොවේ.
- Pair එක එහි මෑත කාලීන අවුරුදු 40ක ඉහළම මට්ටමට ඉහළින් කැඩී එහි රැඳී සිටීද, නැතහොත් එහිදී දිගටම ප්රතික්ෂේප වේද යන්න.
- අන්ත short positioning unwind වීම, එය කුඩා move එකක් self-feeding rally එකක් බවට හැරවිය හැකියි.
මෙම පාඩම මෙම සතියට වඩා දිගු කල් පවතී. Headline එක නොව, පරතරය නරබන්න. එය ස්ථානයේ තබන බලවේග මාරු වන විට currency එකක් හැරෙනවා, සහ එය තනිවම කිරීමට සාමාන්යයෙන් එක් නිවේදනයක් ප්රමාණවත් නොවේ.
නිතර අසන ප්රශ්න
එය අඩු පොලී අනුපාතවලට yen ණයට ගෙන, එම මුදල් වෙනත් තැන්වල ඉහළ ප්රතිලාභ ලබාදෙන වත්කම්වල ට්රේඩ් කිරීමයි. මෙම උපාය මාර්ගය ජපානයේ සහ විදේශීය පොලී අනුපාත අතර පුළුල් පරතරයක් මත රඳා පවතින අතර, එය yen විකිණීමට ස්ථිර ඉල්ලුමක් ඇති කරයි.
ඉතිහාසය පෙන්වන්නේ තනිවම එසේ කළ නොහැකි බවයි. මැදිහත්වීම් සාමාන්යයෙන් තියුණු නමුත් තාවකාලික ඉහළ යාම් ඇති කරයි. තිරසාර වෙනසක් සඳහා සාමාන්යයෙන් යටින් පවතින පොලී අනුපාත පරතරය අඩු විය යුතුය, එය ජපානයේ 2022 මැදිහත්වීම්වලින් පසු සිදු වූ පරිදිය.
US-Japan පොලී අනුපාත පරතරයේ තීරණාත්මක අඩුවීමක්, බොහෝවිට දුර්වල US දත්ත Fed ව කප්පාදු කිරීම් දෙසට තල්ලු කිරීමෙන්, අඛණ්ඩ මැදිහත්වීම් සමඟ ඒකාබද්ධව. එවිට අන්ත short ස්ථාන ගැනීම්, ට්රේඩර්වරුන් ආවරණය කිරීමට (cover) ඉක්මන් වන විට, ඕනෑම චලනයක් වැඩි කළ හැකිය.
මන්ද carry trade එය ඒවා සම්බන්ධ කරන බැවිනි. yen හදිසියේ ඉහළ ගිය විට, yen වලින් මූල්යනය කරන ලද leverage ස්ථාන නැවැත්වීමට (unwind) බල කෙරෙන අතර, එය වෙනත් වත්කම්වලටද බලපායි. 2024 අගෝස්තු මාසයේදී, එවැනි unwind එකක් S&P 500 හි දින කිහිපයක අවපාතයක් සමඟ සමපාත විය.