
වසර 155ක් තුළ වඩාත්ම මිල අධික මාර්කට්ටුව විකිණීමේ සංඥාවක් නොවේ
විශාල සමාගම් වාර්තා ගත ඇගයීමක් හදාරන්නේ ඔබ ලබාගන්නා ප්රතිලාභ ඉදිරි වසර කිහිපය තුළ ස්ථානගත කරන බවයි, ඊළඟ කාර්තුවේ මිල නොවේ. එබැවින් S&P 500 දර්ශකය වඩාත්ම මිල අධික
Deriv කණ්ඩායම · 2026 ඇසළ 31 · 3 මිනිත්තු කියවීම

විශාල සමාගම් වාර්තා ගත ඇගයීමක් හදාරන්නේ ඔබ ලබාගන්නා ප්රතිලාභ ඉදිරි වසර කිහිපය තුළ ස්ථානගත කරන බවයි, ඊළඟ කාර්තුවේ මිල නොවේ. එබැවින් S&P 500 දර්ශකය වසර 155ක් තුළ වඩාත්ම මිල අධික මට්ටමක පැවතීම විකිණීමට හේතුවක් නොවේ. එය ඔබ ට්රේඩින් හි රැඳී සිටින වසර සඳහා අඩු ප්රතිඵල අපේක්ෂා කිරීමට හේතුවක් වේ.
දශකයක ආදායම පැතුරුම් කරන මිල මිනුමක් වන Shiller CAPE අනුපාතයට අනුව, දර්ශකය වාර්තා ආරම්භ වූ දා සිට වඩාත්ම මිල අධික මට්ටම ආසන්නයේ පවතී. එය මෙයට වඩා ඉහළින් සිටි එකම අවස්ථාව dot-com බුබුළේ උච්ච අවධියේ වූ 1999 දෙසැම්බරයයි.
එය විකුණීමේ සංඥාවක් ලෙස පෙනෙයි. නමුත් එසේ නොවේ. ඇගයීම යන්නෙහි අර්ථය 'ග්රැවිටි' සංඥාවක් මගින් ලබා දෙනවා, කාලසීමා සංඥාවක් නොවේ.
මිල අධික මාර්කට්ටුවකට ඇත්තටම ඉහළ යෑමට හැකි ආකාරය
එකම අනාගත ආදායම සඳහා අධික මුදලක් ගෙවීම ඔබේ දිගුකාලීන අපේක්ෂිත ප්රතිලාභය අඩු කරයි. එය ගණිතයක්, මතයක් නොවේ. ස්ථිර ලාභ ප්රවාහයක් සඳහා අද වැඩි මුදලක් ගෙවන්න, එවිට සෑම අනාගත ඩොලරයක්ම ඔබට අඩුවක් ලබා දෙයි.
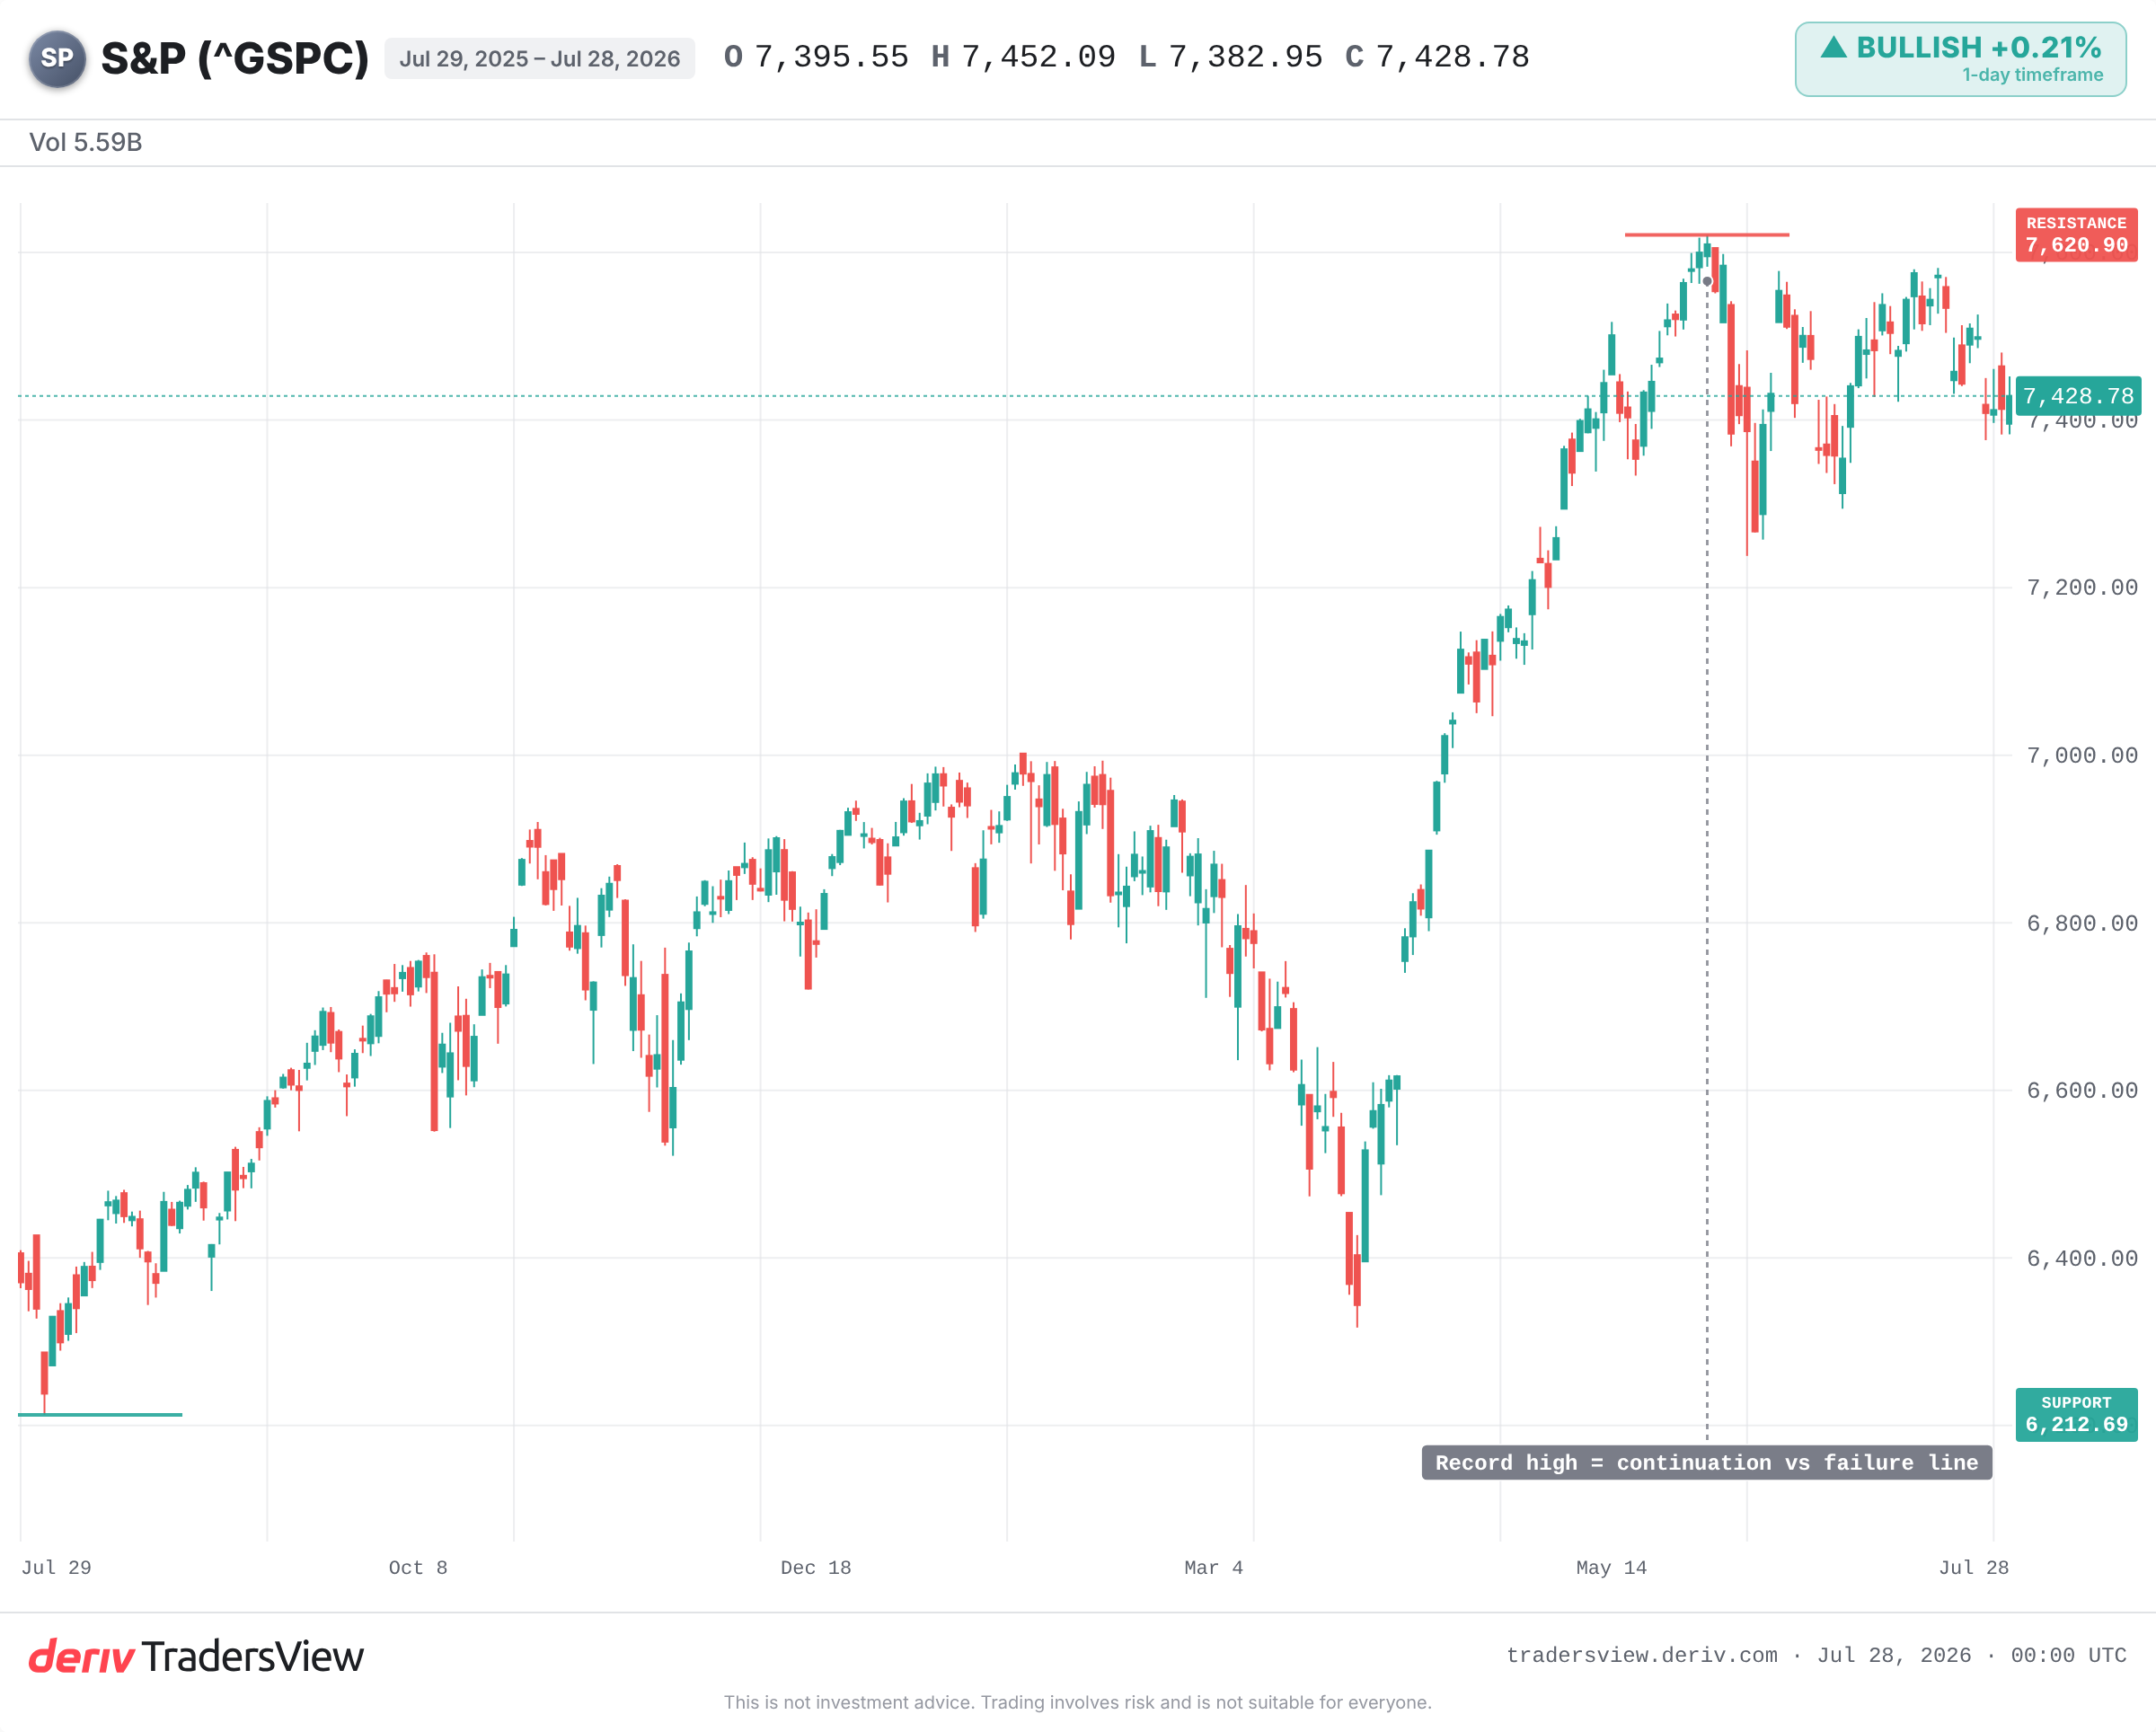
නමුත් 'ග්රැවිටි' දිගු කලක් නොතකා හැරිය හැකිය. වේගවත් ආදායම් වැඩිවීම, ගති ශක්තිය, හෝ නව ප්රාග්ධන රැල්ලක් වැනි ශක්තිමත් බලවේගයක් මාර්කට්ටුව ඉහළින් තබා ගත හැකිය. දැන් එම ශක්තිමත් බලවේගය වන්නේ ආදායමයි.
S&P 500 සමාගම්වල මාර්ගෝපදේශ ගති ශක්තිය 2011 සිට හෝ ඊටත් ඉහළින් වාර්තාගත ඉහළම මට්ටමක පවතින බව වාර්තා වේ.සමාගම් මිල අධික පමණක් නොවේ. ඒවා දශකයකට වැඩි කාලයක් තුළ වඩාත්ම වේගයෙන් ආදායම් ලබමින් සිටිනවා. ඒ නිසයි ඇගයීම දිගු බවක් පෙනුන ද මිල ඉහළ යමින් තිබෙන්නේ.
පරාසයේ ඉහළම මට්ටමින් ට්රේඩ් කිරීම ගැන ඉතිහාසය කියන දේ
වාර්තාව පැහැදිලිව කියන්නේ වසර ගැනයි, මාස ගැන නොවේ. CAPE මෙතරම් ඉහළ ගිය විට, වසර කිහිපයක ඉදිරි ප්රතිඵල සාමාන්යයෙන් දුර්වල වී තිබේ.
- 1999: CAPE එහි සියලු කාලීන ඉහළම මට්ටම ආසන්නයට පත් විය. S&P 500 දර්ශකය 2000 දී ඉහළම මට්ටම ළඟා වී 2002 වනතුරු පාහේ 45%ක් පහත වැටුණි. මිලදී ගෙන රැඳී සිටි ට්රේඩර්වරුන් ආයෝජනය සමාන වීම සඳහා වසර ගණනක් රැඳී සිටීමට සිදු විය.
- 1929: එම යුගයට අනුව අසාධාරණ ලෙස ඉහළ මට්ටමක් 80%කට වැඩි බිඳවැටීමකට හේතු විය. මිල යථා තත්ත්වයට පැමිණීමට වසර 25ක් පමණ ගත විය.
- 1966: බුබුළු කතාවක් නැති ධනාත්මක ඇගයීමක් විය. ඉන් පසු 1970 ගණන් තුළ දිගු, පැතලි කාලපරිච්ඡේදයක් විය, උද්ධමනය ලාභයන් විනාශ කරමින්.
- 2021: COVID අනතුරුව ඇති වූ ඉහළ යෑම තුළ CAPE 38 ඉහළින් නැවත ළඟා විය. අනුපාත ඉහළ යන විට 2022 දී 25%ක් පමණ තියුණු පහත වැටීමක් සිදු විය.
ස්වරූපය මිල අධික මාර්කට් නියමිත කාලසටහනකට අනුව බිඳවැටෙන්නේ යන්න නොවේ. එය ඉහළ ප්රවේශ මිලක් ඉදිරි වසර කිහිපයක් සඳහා ශක්තිමත් ප්රතිඵල ලැබීමේ හැකියාව අඩු කරන අතර, වැඩිවීමේ කතාව ගැටලුවක් ඇති වූ විට හානියද වැඩි කරන බවයි.
ඉදිරි මාස කිහිපය කාලසීමා කිරීම සඳහා ඇගයීම අරුත්ගයක් නොවන්නේ ඇයි
ඕනෑම මාස 12ක කාලසීමාවක් තුළ, CAPE ඔබට ආසන්න වශයෙන් කිසිවක් නොකියයි. එය දශකයකට වැඩි කාලයක් තුළ දුර්වල කාලසීමා මෙවලමක් වී ඇත. ආදායම් වැඩිවීම අතරතුර මාර්කට් වාර්තා ඇගයීම් ආසන්නයේ රැඳී තිබේ.
ඉවසීමෙන් බලා සිටීමේ අවස්ථාවක්ද තිබේ. S&P 500 සඳහා වසර 20ක සෑම ගැලපෙන කාලපරිච්ඡේදයක්ම ධනාත්මකව අවසන් වී ඇති බව Crestmont Research විසින් සොයාගෙන ඇත. ඔබේ කාලසීමාව ප්රමාණවත් ලෙස දිගු කර ගැනීමෙන් ප්රවේශ මිලේ වාසි අඩු වේ.
ආදායම් සැබවින්ම පහත වැටුණහොත් හෝ අනුපාත ඉහළ ගියහොත් පමණක් බෙයාස් (bears) නිවැරදි බව ඔප්පු වේ. AI මගින් ධාරිතාව ඉහළ දුරට හේතුවක් ලෙස ලාභ ප්රතිශත ඉහළ දමමින් සිටියහොත්, අද්ය multiple එකට හදිසි ලෙස පසුබැසීමක් වනවාට වඩා ඇතුළට වැඩෙන්නට හැකියාව ඇත.
මෙතැන් සිට බැලිය යුතු දේ
මෙම ඇගයීම යටතේ ඇති විශාලතම සහයෝගය ආදායම් මාර්ගෝපදේශයයි. එම ගති ශක්තිය පැවතෙනවාද නැතහොත් දුර්වල වනවාද බැලීම වදාළ වේ. වාර්තා ඉහළ මට්ටම ක්රියාව දිගටම පැවතීම සහ වසරේ පහළම මට්ටම් වලට ආපසු බිමක් බවට පෙනෙනුයාව බේදීම ලෙස බැලීම. Bond yields බැලීම ද වදාළ වේ, එයින් හේතුව ඉහළ discount rate එකක් අනාගත ආදායම අද මිලෙහි අඩු අගයක් ලබා දෙයි.
මිල අධික යන්න ගෙවීමට ප්රමාද කර ඇත යන්නට සමාන නොවේ. මාර්කට් ඉහළ යෑම දිගටම පැවතිය හැකිය. නමුත් ඔබ ගෙවන මිල අවස්ථා තීරණය කරයි, දැන් ඒ අවස්ථා ගෙවනු ලබන්නේ වසර ගණනාවක් තුළ වඩාත්ම ශක්තිමත් ආදායම් පසුබිමෙනි. එම පසුබිම බිඳවැටුණහොත්, 'ග්රැවිටි' එහි ප්රකාශය ලබා දෙයි.
නිතර අසන ප්රශ්න
Shiller CAPE (cyclically adjusted price-to-earnings) අනුපාතය මාර්කට්ටුවක මිල එහි පසුගිය වසර දහයක සාමාන්ය උද්ධමන-සම්බන්ධිත ආදායම සමඟ සංසන්දනය කරයි. දශකයක් තුළ ආදායම පැතුරුම් කිරීම කෙටිකාලීන උච්ච-පහත් උච්චාවචනයන් ඉවත් කරයි, කොටස් මිල කෙතරම් අධික දැයි පිළිබඳ ස්ථාවර දර්ශනයක් ලබා දෙයි.
නැත. ඉතිහාසගත ව ඉහළ CAPE එකක් වසර කිහිපයක දුර්වල ප්රතිඵලවලට පෙළඹවීම සිදු කර ඇති නමුත්, බිඳවැටීම කවදාද යන්න එය පුරෝකථනය නොකරයි. ආදායම් වැඩිවීම අතරතුර මාර්කට් වසර ගණනාවක් මිල අධිකව පැවතිය හැකි නිසා, එය දිගුකාලීන 'ග්රැවිටි' සංඥාවක් ලෙස ක්රියා කරයි, කෙටිකාලීන කාලසීමා මෙවලමක් නොවේ.
ඔව්. ආදායම් ඉතා ඉක්මනින් ඉහළ ගියහොත්, ලාභ දර්ශකයේ ලොකු බිඳවැටීමක් නොමැතිව මිලට ළඟා විය හැකි අතර ඇගයීම අඩු කරයි. එය වැඩිවීම සහ ලාභ ප්රතිශත පවතින මත රැඳී පැවතීම මත රැඳී තිබෙන නිසා, ආදායම් මාර්ගෝපදේශය නිරීක්ෂණය කළ යුතු ප්රධාන කරුණ වේ.
ඉහළ උනුම අනුපාත අනාගත ආදායම මත අදාළ discount rate එක ඉහළ දමයි, එමගින් එම ආදායම අද කෙතරම් වටිනවාද යන්න අඩු කරයි. මිල අධික, ඉහළ වැඩිවීම් ඇති කොටස් වඩාත් සංවේදී වන අතර, bond yields හි ඉහළ යෑමක් සාමාන්යයෙන් ඉහළ ඇගයීම් වලටම වඩාත් බරපතල ලෙස බලපායි.