
Самый дорогой рынок за 155 лет — это не сигнал на продажу
Рекордная оценка влияет на доходность, которую вы получите в течение следующих нескольких лет, а не на цену в следующем квартале. Поэтому тот факт, что S&P 500 находится около самого дорогого
Редакция Deriv · 31 июля 2026 г. · 3 мин чтения

Рекордная оценка влияет на доходность, которую вы получите в течение следующих нескольких лет, а не на цену в следующем квартале. Поэтому тот факт, что S&P 500 находится около самого дорогого уровня за 155 лет, — не повод продавать. Это повод ожидать более скромной прибыли в годы, пока вы держите позицию.
По коэффициенту Shiller CAPE — показателю цены, который усредняет прибыль за десятилетие, — индекс находится близко к самому дорогому значению с начала наблюдений. Единственный раз, когда он был выше, пришёлся на декабрь 1999 года, на пике пузыря доткомов.
Это звучит как сигнал на продажу. Но это не так. Оценка — это сигнал гравитации, а не сигнал тайминга.
Почему дорогой рынок может продолжать расти
Переплата за одну и ту же будущую прибыль снижает ожидаемую долгосрочную доходность. Это арифметика, а не мнение. Платите больше сегодня за фиксированный поток прибыли — и каждый будущий доллар приносит вам меньше.
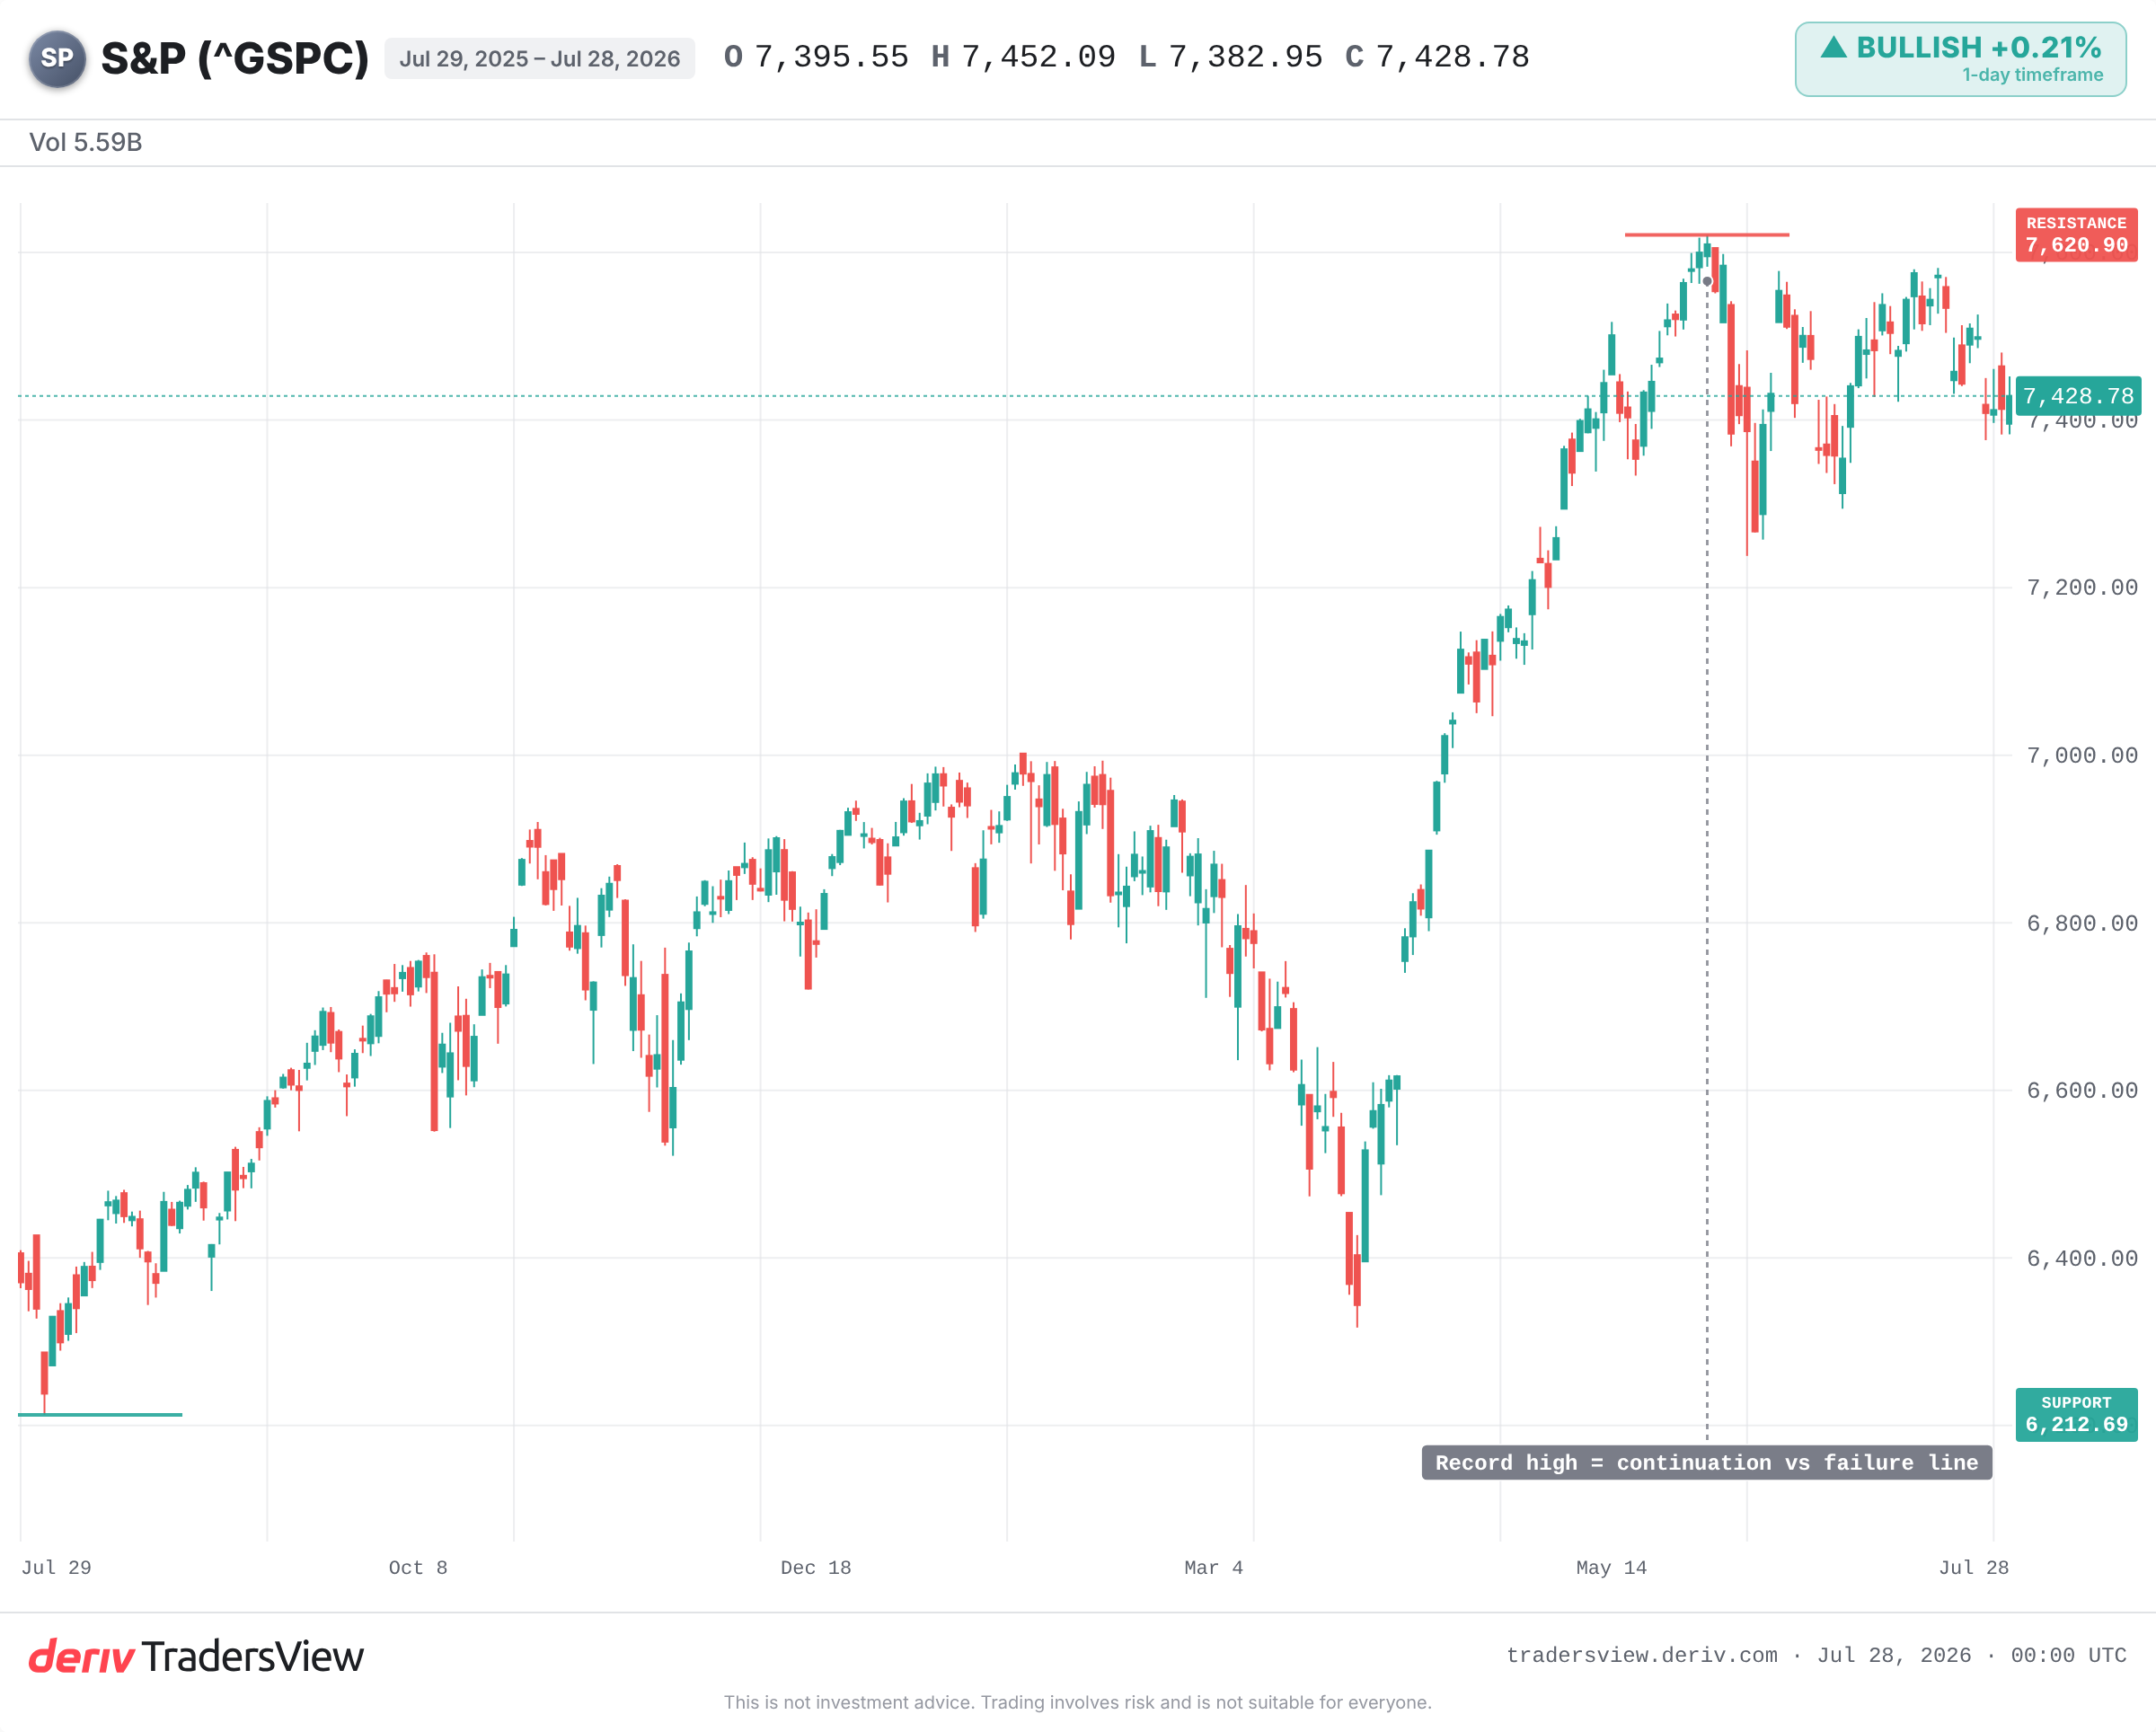
Но гравитацию можно долго игнорировать. Более сильная сила способна удерживать рынок наверху: быстрый рост прибыли, импульс или волна нового капитала. Прямо сейчас такой силой выступает прибыль.
Импульс прогнозов (guidance) компаний S&P 500, по имеющимся данным, находится на максимуме как минимум с 2011 года. Компании не просто дорогие. Они зарабатывают быстрее, чем за последние десять с лишним лет. Именно поэтому цена продолжает расти, даже когда оценка выглядит растянутой.
Что говорит история о покупке на верхней границе диапазона
История однозначна в отношении лет, а не месяцев. Когда CAPE достигал таких высоких значений, многолетняя доходность вперёд обычно оказывалась слабой.
- 1999 год: CAPE достиг пика около исторического максимума. S&P 500 пришёл к вершине в 2000 году и упал примерно на 45% к 2002 году. Инвесторам, придерживающимся стратегии «купи и держи», понадобились годы, чтобы вернуться к исходной точке.
- 1929 год: экстремальное для своей эпохи значение сменилось обвалом более чем на 80%. Цена не восстанавливалась около 25 лет.
- 1966 год: высокая оценка без истории пузыря. Затем — долгий, плоский период в 1970-х, когда инфляция съедала прибыль.
- 2021 год: CAPE поднялся выше 38 на волне подъёма после COVID. В 2022 году последовал резкий спад примерно на 25% на фоне роста ставок.
Закономерность не в том, что дорогие рынки обваливаются по графику. Она в том, что высокая цена входа снижает шансы на сильную доходность в течение следующих нескольких лет и усиливает ущерб, когда история роста начинает колебаться.
Почему оценка бесполезна для тайминга на ближайшие месяцы
В любом 12-месячном окне CAPE почти ничего не говорит. Это был слабый инструмент тайминга уже более десяти лет. Рынки оставались около рекордных оценок, в то время как прибыль росла.
Есть и аргумент в пользу терпения. Crestmont Research обнаружили, что каждый скользящий 20-летний период для S&P 500 завершался с положительным результатом. Если растянуть горизонт достаточно далеко, цена входа начинает значить меньше.
Правота медведей подтверждается только в случае, если прибыль действительно разворачивается или ставки резко растут. Если рост производительности на основе AI продолжит поддерживать маржу, сегодняшний мультипликатор может быть «выращен», а не резко обрушиться.
На что обращать внимание дальше
Главная опора под этой оценкой — прогнозы компаний (guidance). Следите за тем, сохраняется этот импульс или ослабевает. Следите за историческим максимумом как за линией между продолжением роста и сползанием к минимумам года. И следите за доходностью облигаций, потому что более высокая ставка дисконтирования делает дорогую будущую прибыль менее ценной сегодня.
Дорого — не то же самое, что «пора падать». Рынок может продолжать расти. Но цена, которую вы платите, определяет шансы, а сейчас эти шансы подкрепляются самым сильным фоном по прибыли за много лет. Если этот фон даст трещину, гравитация возьмёт своё.
Часто задаваемые вопросы
Коэффициент Shiller CAPE (циклически скорректированное отношение цены к прибыли) сравнивает цену рынка со средней скорректированной на инфляцию прибылью за последние десять лет. Усреднение прибыли за десятилетие убирает краткосрочные колебания бумов и спадов, давая более стабильную оценку того, насколько дороги акции.
Нет. Высокий CAPE исторически предшествовал более слабой многолетней доходности, но не предсказывает, когда произойдёт падение. Рынки могут оставаться дорогими годами, пока прибыль растёт, поэтому он работает как сигнал гравитации в долгосрочной перспективе, а не как инструмент краткосрочного тайминга.
Да. Если прибыль растёт достаточно быстро, доходы могут догнать цену и снизить оценку без значительного падения индекса. Это зависит от того, удержатся ли рост и маржа, поэтому прогнозы компаний (guidance) — ключевой показатель, за которым нужно следить.
Более высокие процентные ставки повышают ставку дисконтирования, применяемую к будущей прибыли, что снижает её сегодняшнюю ценность. Дорогие акции с высоким ростом наиболее чувствительны к этому, поэтому резкий рост доходности облигаций сильнее всего бьёт по высоким оценкам.