
Золото не приносит процентов — так что же определяет его цену?
Золото не приносит процентного дохода, поэтому его цена следует за долларом и реальной доходностью облигаций. Именно поэтому «актив-убежище» может дешеветь даже на фоне возрождения инфляционных страхов.
Редакция Deriv · 8 июля 2026 г. · 3 мин чтения

У золота нет собственной доходности, поэтому его цена — это табло, отражающее борьбу двух конкурирующих сил: доллара и реальных процентных ставок. Когда обе силы укрепляются, золото, как правило, падает — какой бы убедительной ни казалась долгосрочная история роста.
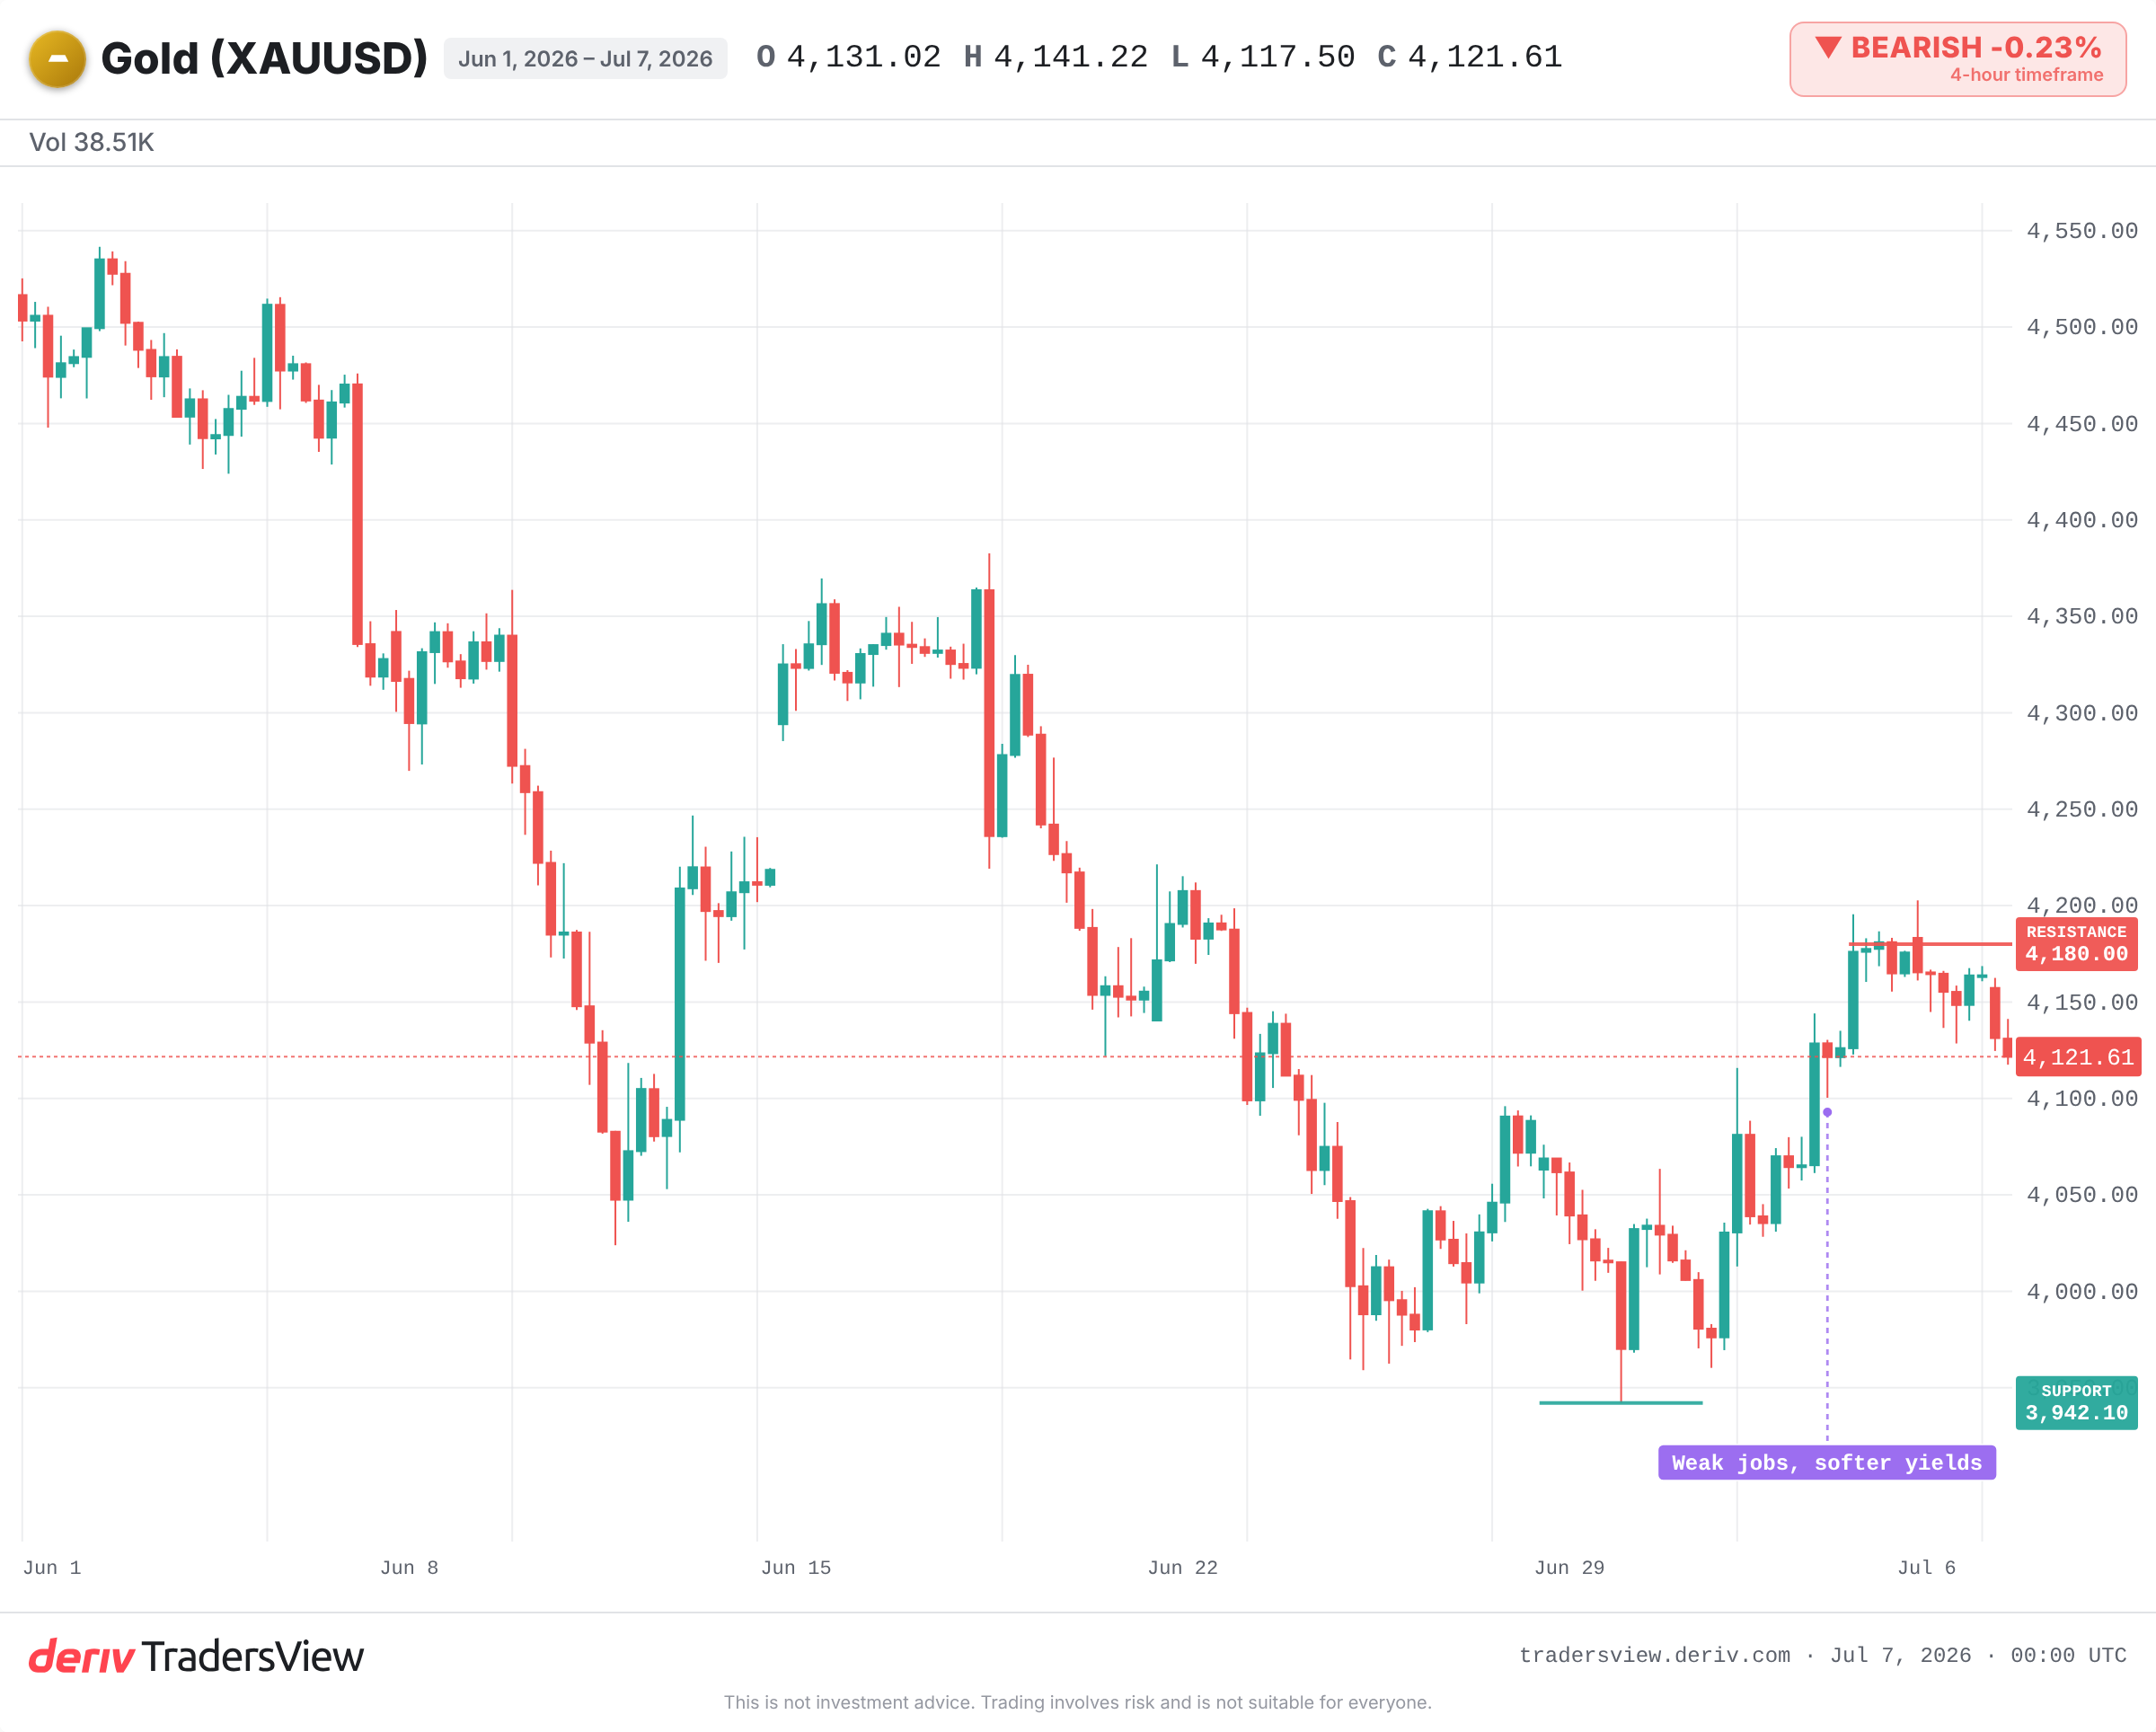
Это можно наблюдать прямо сейчас. Золото снижается уже вторую сессию подряд, торгуясь у отметки чуть выше $4 120, на фоне укрепления доходности казначейских облигаций и устойчивости доллара. Металл слабеет не потому, что бычий сценарий сломался. Он слабеет потому, что держать его стало дороже.
Почему укрепление доллара и рост доходности тянут золото вниз
Золото не приносит процентного дохода. Казначейские облигации США — приносят. Поэтому эти два актива конкурируют за один и тот же осторожный капитал.
Когда реальная доходность (доход за вычетом инфляции) растёт, облигация начинает выглядеть привлекательнее металла, который просто лежит без дела. Стоимость удержания золота растёт. Капитал перетекает в другие активы. Укрепление доллара добавляет второй импульс к снижению: золото оценивается в долларах, поэтому более крепкий доллар делает его дороже для всех остальных.
Весь механизм сводится к этому: золото конкурирует с доходностью и проигрывает, когда доходность побеждает. Именно поэтому «актив-убежище» может падать в цене даже на фоне возрождения инфляционных страхов. Одного лишь беспокойства по поводу инфляции недостаточно. Важна инфляция за вычетом той процентной ставки, которую можно было бы заработать вместо этого.
Путь туда и обратно: от $3 941 и назад
Взгляните на недавнюю динамику. В конце июня золото опустилось до семимесячного минимума около $3 941 на фоне укрепления доллара. Затем вышли слабые данные по рынку труда США за июнь, вероятность повышения ставки в краткосрочной перспективе снизилась, и металл резко вырос, превысив $4 100.
Он столкнулся с сопротивлением на уровне 50%-ной коррекции около $4 180 и остановился. Доходность и доллар снова стабилизировались. Золото откатилось обратно к отметке чуть выше $4 120.
Один и тот же актив, одна и та же неделя, два разных направления. Движущей силой никогда не была собственная история золота. Всё дело в том, росли или падали доходность и доллар.
Подтверждает ли история связь с доходностью?
Да, причём неоднократно. Во время «истерики по поводу сворачивания» (taper tantrum) 2013 года реальная доходность резко выросла, когда рынки готовились к тому, что Федеральная резервная система замедлит выкуп облигаций. Золото сильно упало в течение года, несмотря на реальные инфляционные опасения.
Цикл повышения ставок 2022 года продемонстрировал обе стороны механизма. Доллар достиг максимумов за два десятилетия, а реальная доходность резко стала положительной. Золото упало с отметки выше $2 000 до уровня около $1 620, несмотря на инфляцию, достигшую 40-летнего максимума. Затем, когда доллар и доходность достигли пика, золото восстановилось. Механизм работает в обратном направлении столь же чётко.
Что сдерживает падение
Есть и другая, честная сторона этой истории. Структурный спрос может на время перекрывать влияние доходности.
Устойчивый спрос со стороны центральных банков и потоки капитала в активы-убежища удерживали золото от падения даже тогда, когда макроэкономический фон выглядел неблагоприятным. Именно поэтому текущий откат удержался значительно выше июньского минимума, а не обвалился ниже него.
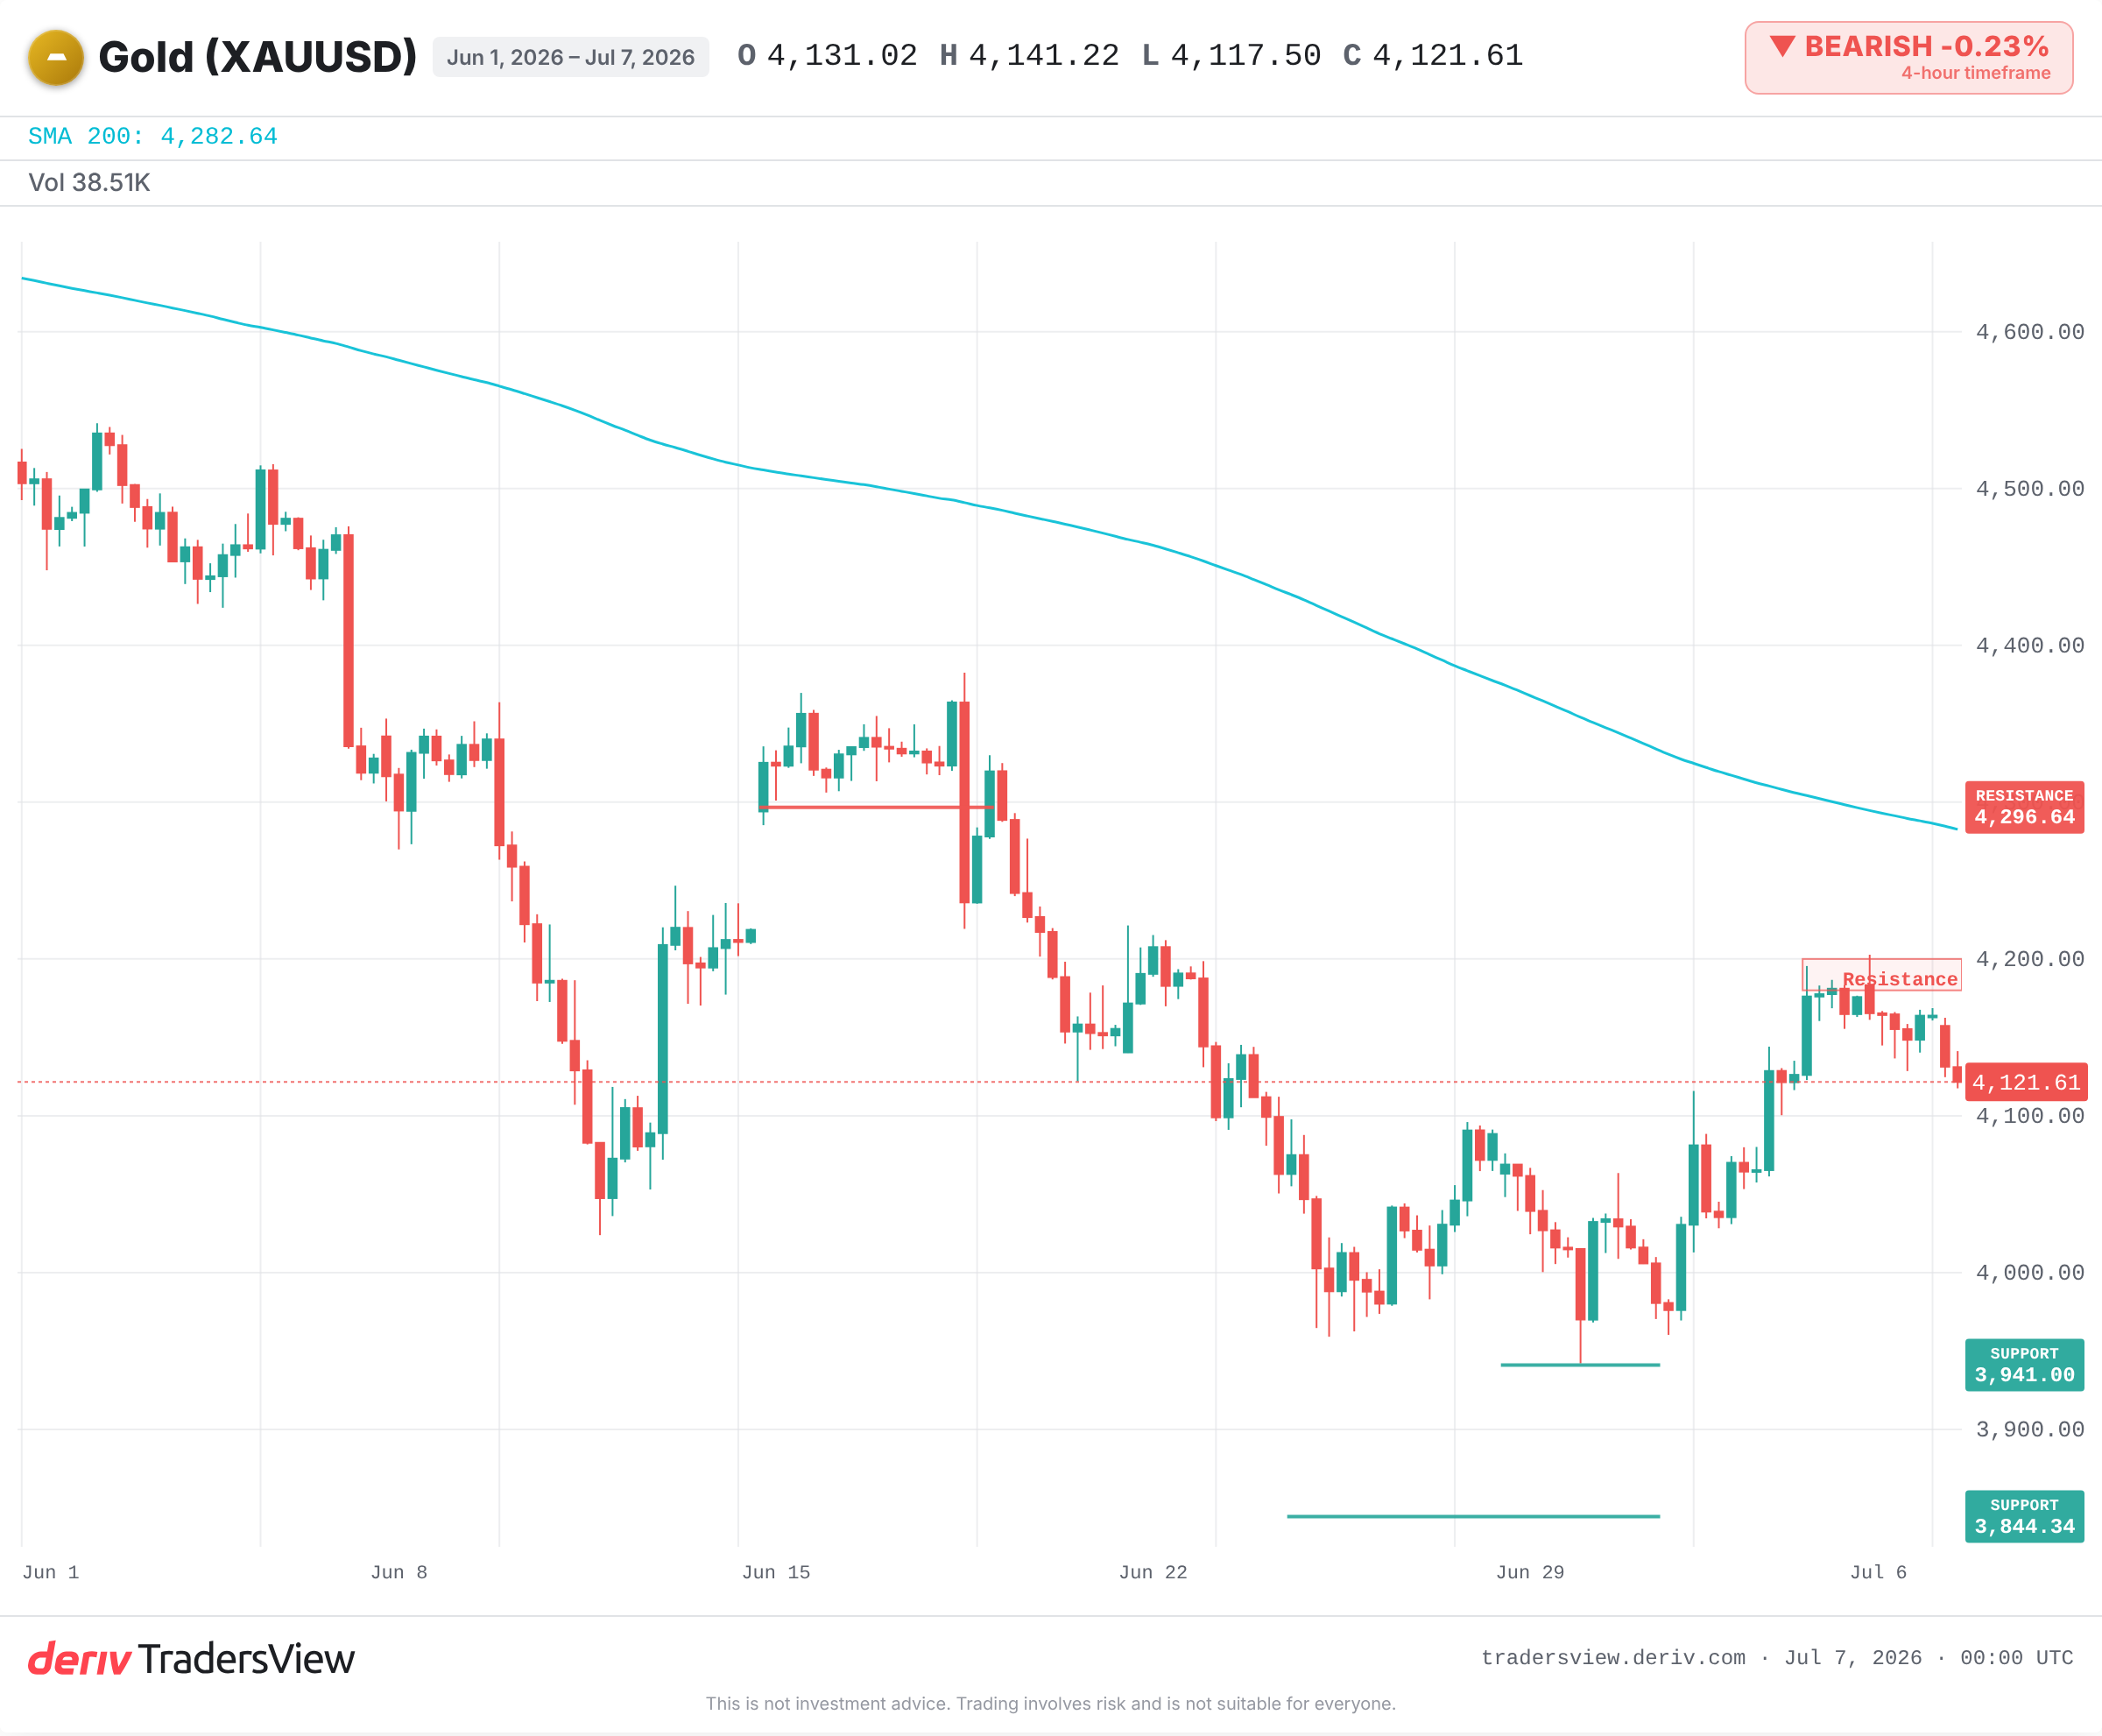
Медвежий сценарий остаётся верным лишь до тех пор, пока доллар и реальная доходность продолжают укрепляться. Если протокол заседания FOMC на этой неделе окажется «голубиным» (мягким), либо экономический рост замедлится и доходность пойдёт вниз, тот же механизм развернётся в обратную сторону. Золото может вновь подняться к зоне сопротивления $4 180–$4 296.
На что обратить внимание далее
- Протокол заседания FOMC — на сигналы о сроках снижения ставки, которые влияют на реальную доходность.
- Направление движения реальной (скорректированной на инфляцию) доходности казначейских облигаций и доллара.
- Удержится ли цена ниже зоны сопротивления $4 180–$4 200 или пробьёт 50-дневную среднюю.
- Поддержку возле прежнего минимума $3 941 и уровня $3 844; чёткий пробой этих уровней укажет на более глубокое снижение.
Торговля связана с риском, и это аналитика, а не рекомендация. Но подход остаётся надёжным: когда золото приходит в движение, сначала проверяйте доллар и реальную доходность. В большинстве случаев именно они определяют развитие событий ещё до того, как это отражается на золоте.
Часто задаваемые вопросы
Реальные процентные ставки — это доходность за вычетом инфляции, то есть они показывают истинную доходность от владения облигацией. Когда они растут, актив, приносящий процентный доход, становится выгоднее металла, который не приносит дохода, поэтому золото обычно слабеет.
Сама по себе инфляция не поднимает цену золота. Значение имеет разница между инфляцией и процентной ставкой, которую можно было бы получить вместо этого. Если центробанки повышают ставки быстрее инфляции, реальная доходность растёт, и золото может падать даже при высокой инфляции, как это произошло в 2022 году.
Да. Стабильные закупки со стороны центробанков создают устойчивый спрос, который может поддерживать цену золота даже при укреплении доллара и росте доходности. Сами по себе они редко разворачивают тренд, но способны смягчить падение.
Золото оценивается в долларах, поэтому укрепление доллара делает его дороже для покупателей, использующих другие валюты, что обычно снижает спрос и давит на цену. Ослабление доллара действует противоположным образом.