
Может ли один морской пролив взвинтить цены на нефть по всему миру?
Угроза для Ормузского пролива может поднять цены на нефть по всему миру. Вот почему прошлые скачки сходили на нет, если поставки баррелей на самом деле не прекращались.
Редакция Deriv · 27 июля 2026 г. · 3 мин чтения

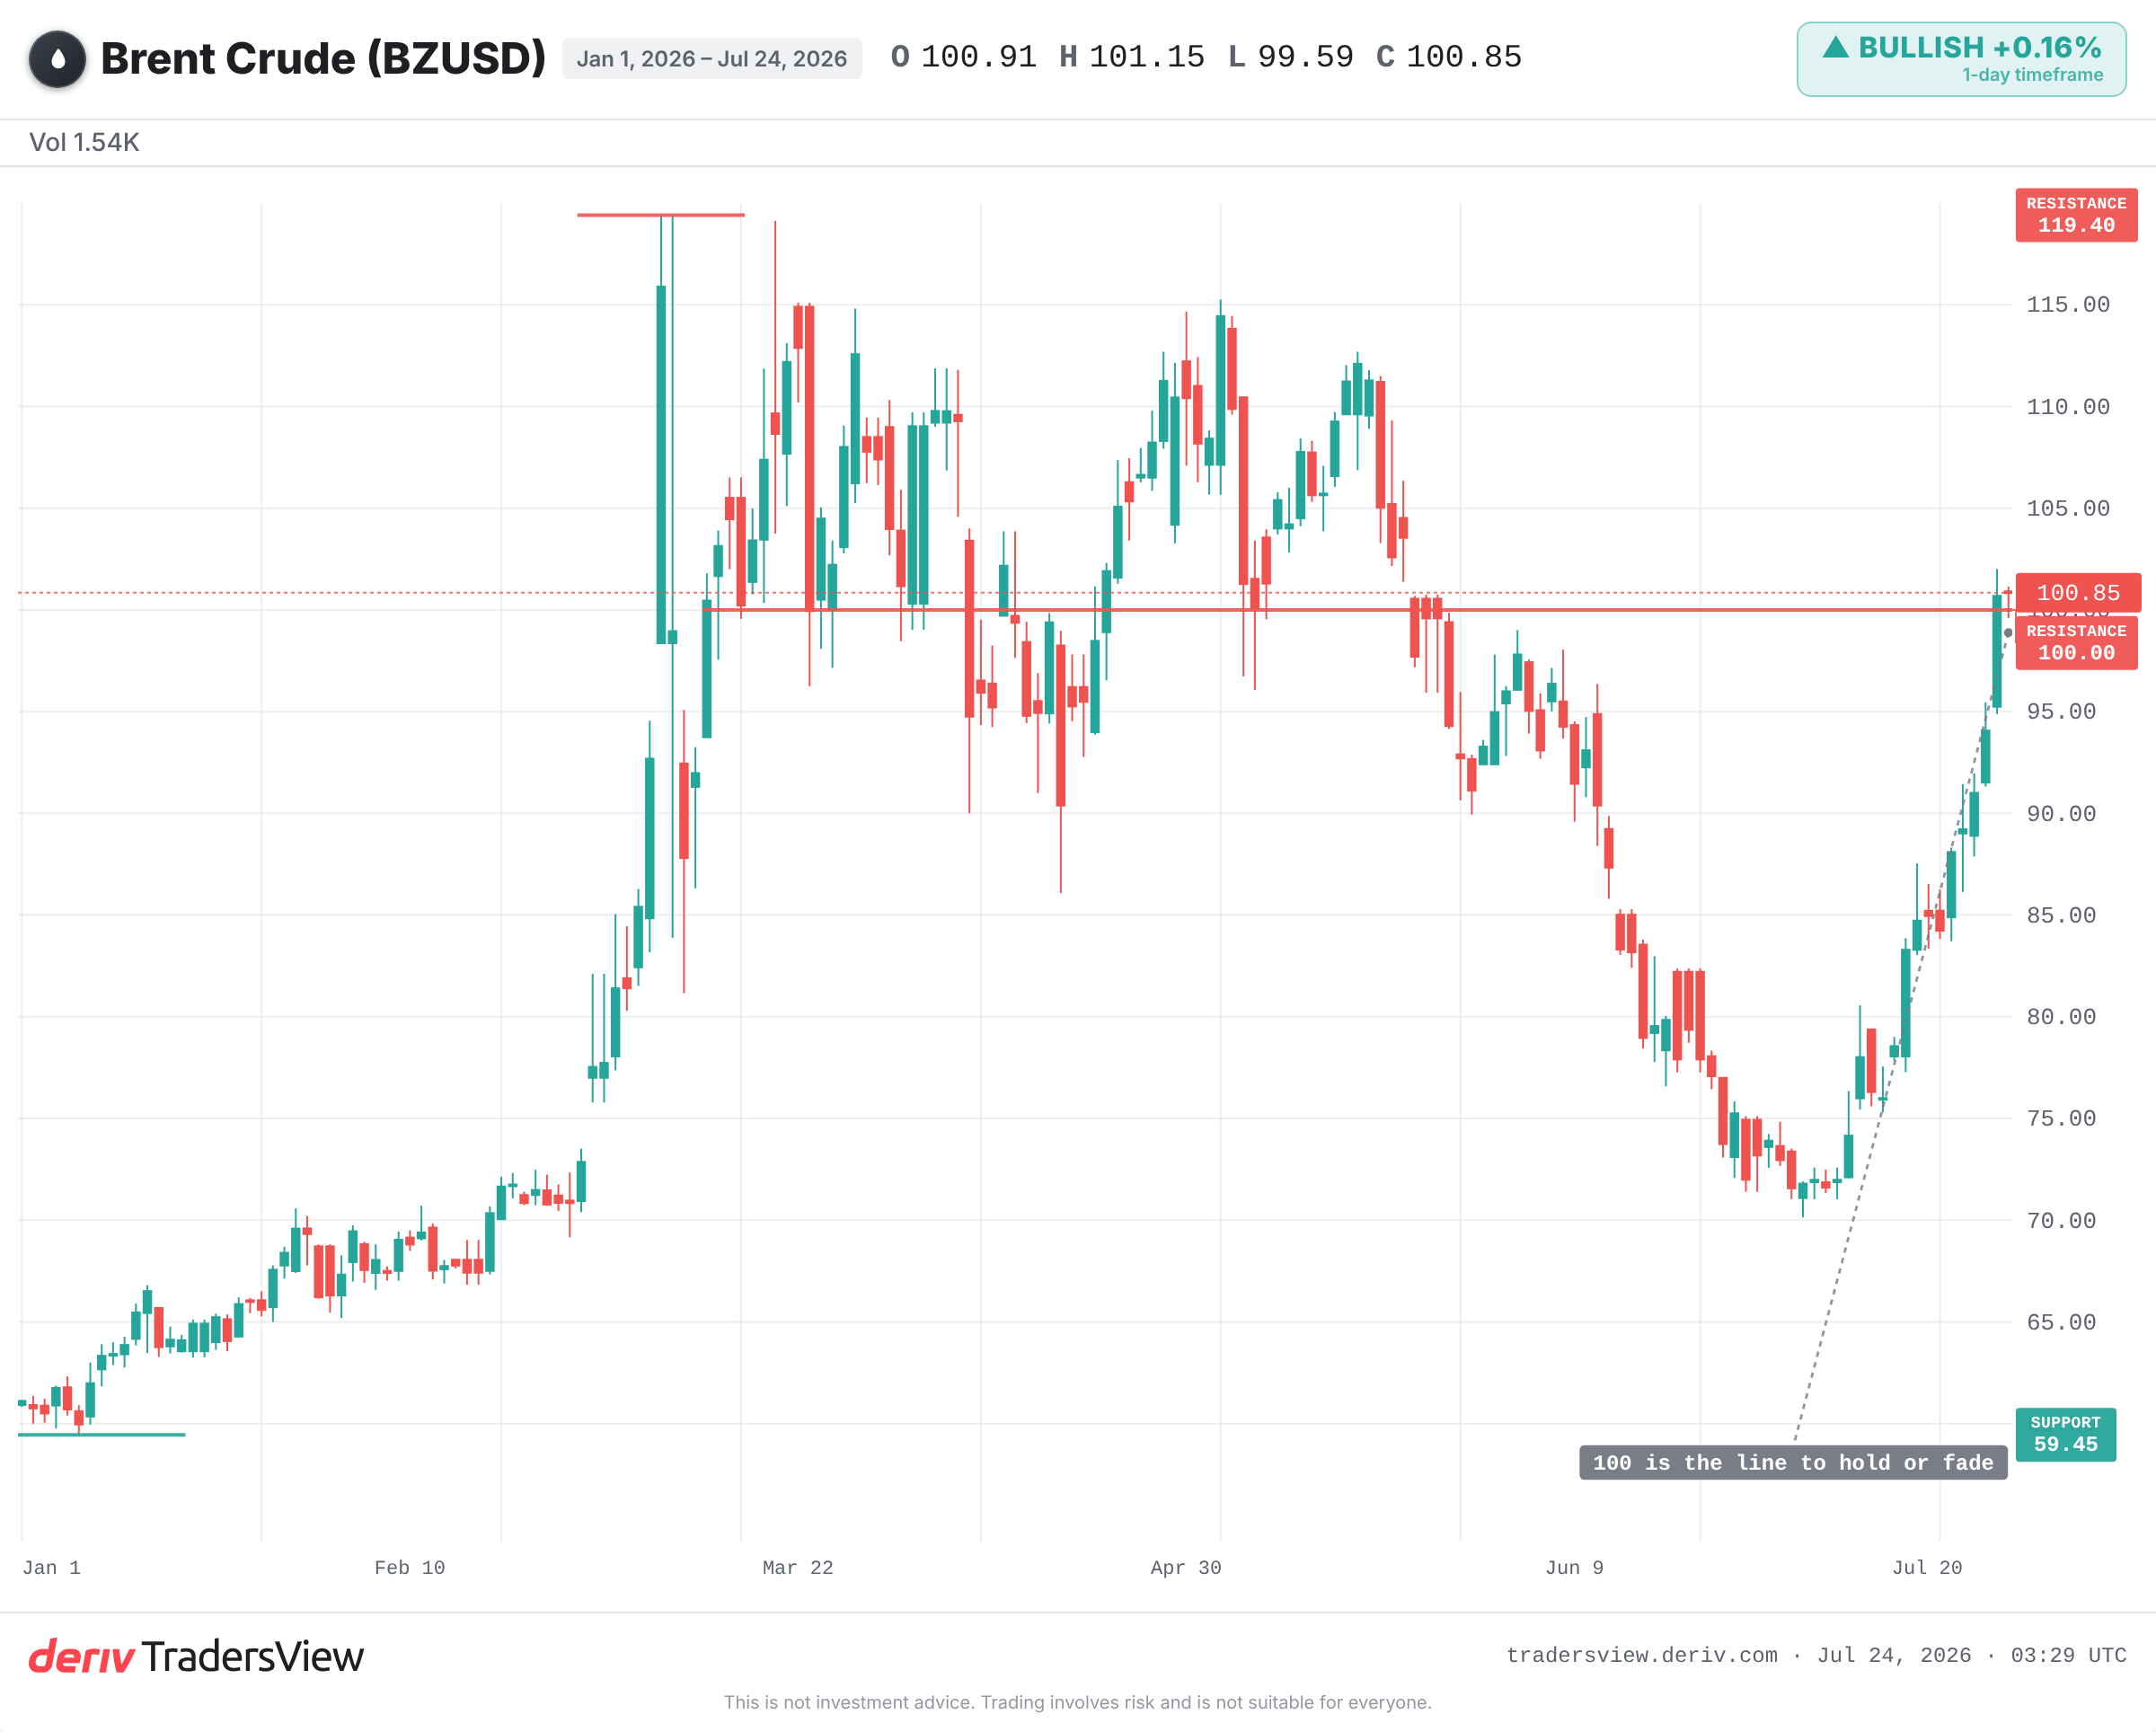
Угроза для Ормузского пролива может повысить цены на нефть повсюду, потому что через этот единственный пролив проходит около пятой части всей морской нефти в мире. Новые действия США в отношении Ирана вернули эти страхи на этой неделе. Нефть марки Brent снова поднялась к отметке 100 долларов за баррель.
Почему один узкий пролив способен сдвинуть весь рынок
У нефти единая мировая цена. Баррель стоит примерно одинаково, идёт ли он из Техаса или из Персидского залива, потому что покупатели могут приобрести его откуда угодно. Поэтому угроза крупнейшему маршруту поставок тревожит всех покупателей сразу.
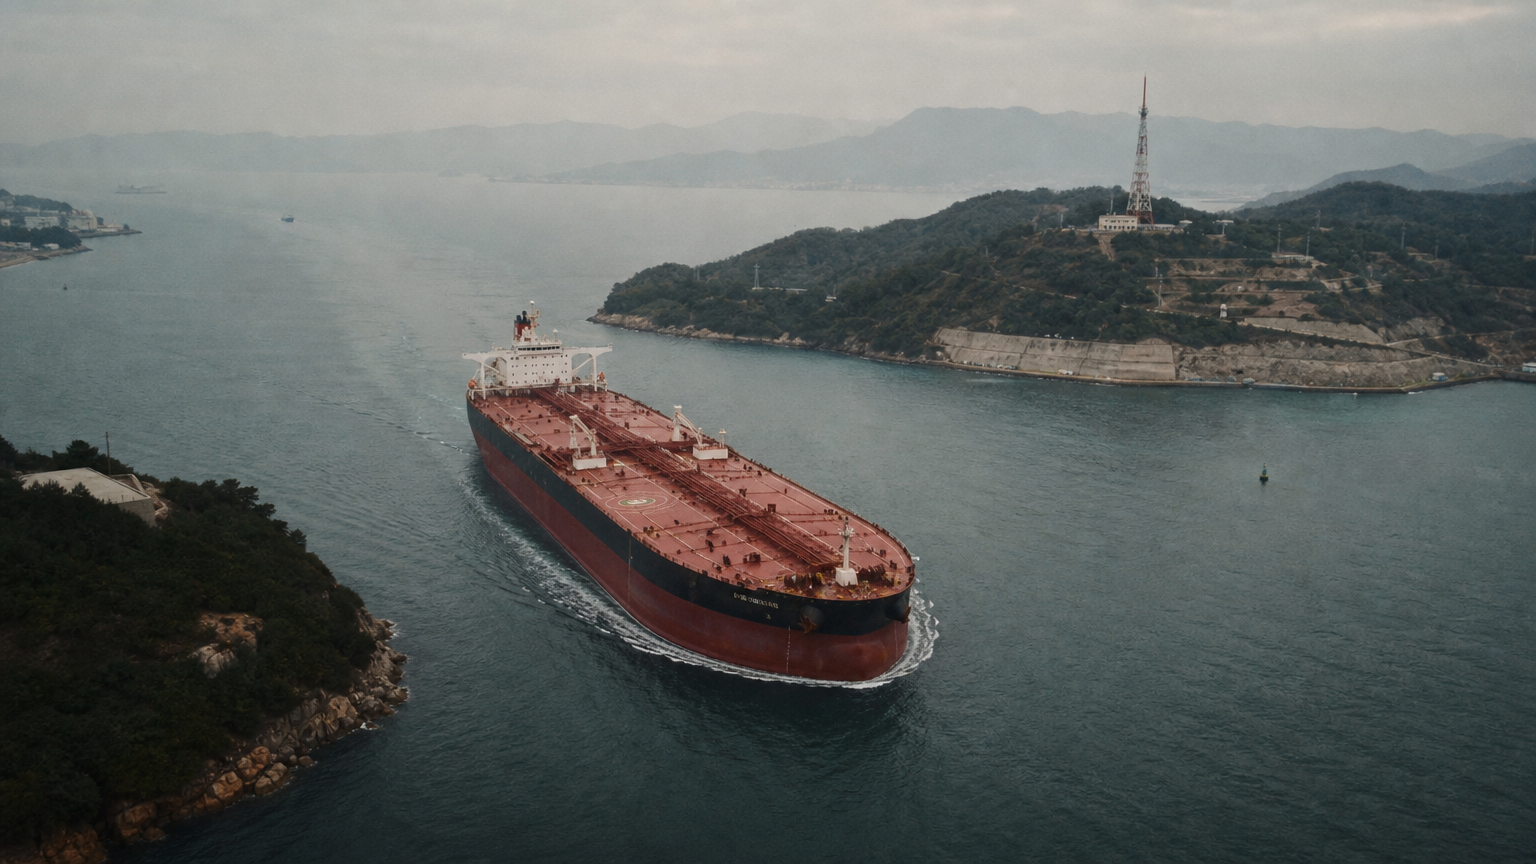
Ормузский пролив — именно такой маршрут. Это узкий проход, через который идёт значительная доля всех танкеров мира. Угрожайте проливу — и вы угрожаете цене на каждой заправке, а не только на тех, что рядом.
Так локальное событие превращается в глобальный скачок цен. Действия США в отношении Ирана воспринимаются как риск для потока нефти через Ормузский пролив. Рынок закладывает страх в цену ещё до того, как нефть фактически перестаёт двигаться.
Страх — не то же самое, что реальный дефицит
Именно это определяет, окажется ли скачок цены длительным. Рост на новостном заголовке — это страх: покупатели платят больше просто на всякий случай. Для устойчивого роста нужно, чтобы реальные баррели действительно исчезли с рынка.
История подтверждает это. В сентябре 2019 года атаки дронов и ракет вывели из строя около половины добычи нефти в Саудовской Аравии — крупнейшая разовая потеря за всю историю наблюдений. Brent подскочил примерно на 15% за день. Однако через несколько недель бо́льшая часть этого роста исчезла, когда Саудовская Аравия восстановила добычу быстрее, чем ожидалось.
Вторжение России в Украину в 2022 году подтолкнуло Brent к отметке 130 долларов. В следующие месяцы цена откатилась назад, поскольку были задействованы резервы и нефть нашла новые маршруты. Скачки, вызванные страхом, сходят на нет, если дефицит не является реальным и長лительным.
Пролив, которому угрожают, но который никогда не закрывают
Иран уже угрожал закрыть Ормузский пролив ранее, особенно заметно в 2011 и 2012 годах. Нефть оставалась дороже некоторое время, но пролив оставался открытым. Дополнительная цена росла и падала вместе со словами, а не из-за какой-либо реальной блокады.
Причина проста. Каждая страна, которая перевозит нефть через этот пролив, включая сам Иран, хочет, чтобы он оставался открытым. Его закрытие лишило бы доходов и их самих.
Следите за действиями крупных покупателей
По некоторым данным, крупные покупатели, в частности Китай, действуют так, будто этот скачок окажется недолговечным. Похоже, они делают ставку на достаточное предложение, резервные мощности ОПЕК+ и рост добычи в других регионах.
Действия крупного импортёра часто служат более надёжным ориентиром, чем тревожные заголовки. Если Китай продолжает стабильно покупать и запасы растут, это говорит против паники.
На что обратить внимание далее
Чтобы цены продолжили рост, движение танкеров должно действительно остановиться, а не просто находиться под угрозой. Чтобы цены откатились назад, нефти достаточно просто продолжать идти, пока страх не исчезнет — так уже было после 2019 и 2022 годов.
- Реальные нарушения движения через Ормузский пролив — в отличие от одних лишь угроз.
- Решения ОПЕК+ о высвобождении резервных мощностей.
- Продолжает ли Китай покупать и накапливать запасы — это намёк на ожидания крупных покупателей.
- Удержится ли Brent выше 100 долларов или откатится к минимумам этого года.
Данные говорят о том, что не стоит рассчитывать на длительность этого скачка. Каждая прошлая паника вокруг Ормузского пролива сходила на нет без фактического закрытия. Но риск действует в обе стороны: если пролив когда-нибудь действительно закроется, рост будет быстрым и резким. Цены могут двигаться в любую сторону, а угроза — это не прогноз.
Часто задаваемые вопросы
Через пролив проходит примерно пятая часть мировой морской нефти, поэтому любая угроза для него влияет на цены во всём мире, а не только в регионе.
Нет. Иран неоднократно грозился его закрыть, в частности в 2011 и 2012 годах, но пролив всегда оставался открытым. У стран-производителей, которые ведут через него поставки, включая сам Иран, есть веский стимул сохранять его проходимость.
Атаки в сентябре 2019 года вывели из строя около половины добычи Саудовской Аравии, и цена Brent за день подскочила примерно на 15%. В течение нескольких недель цены вернули большую часть этого роста, после того как Саудовская Аравия восстановила добычу быстрее, чем ожидалось, — ведь объёмы нефти не были потеряны навсегда.
Резервные мощности — это нефть, которую производители могут быстро вывести на рынок. Если ОПЕК+ задействует их во время опасений по поводу перебоев с поставками, это может компенсировать предполагаемый дефицит и снизить цены — именно поэтому некоторые участники рынка рассчитывают на то, что скачки цен окажутся временными.