
A maior subida de taxas do BOJ desde 1995 mal mexeu com o iene
O iene encontra-se perto de uma mínima de 40 anos, mesmo após a maior subida de taxas do Japão desde 1995 e uma intervenção recorde. Eis o que realmente move uma moeda importante.
Pela equipa Deriv · 6 de julho de 2026 · 3 min de leitura
Uma única grande ação política raramente inverte uma moeda. O iene encontra-se perto de uma mínima de 40 anos, mesmo após a maior subida de taxas do Banco do Japão desde 1995 e uma intervenção recorde, porque o que move uma moeda importante é o diferencial persistente entre o que esta paga para ser detida e o que a alternativa paga.
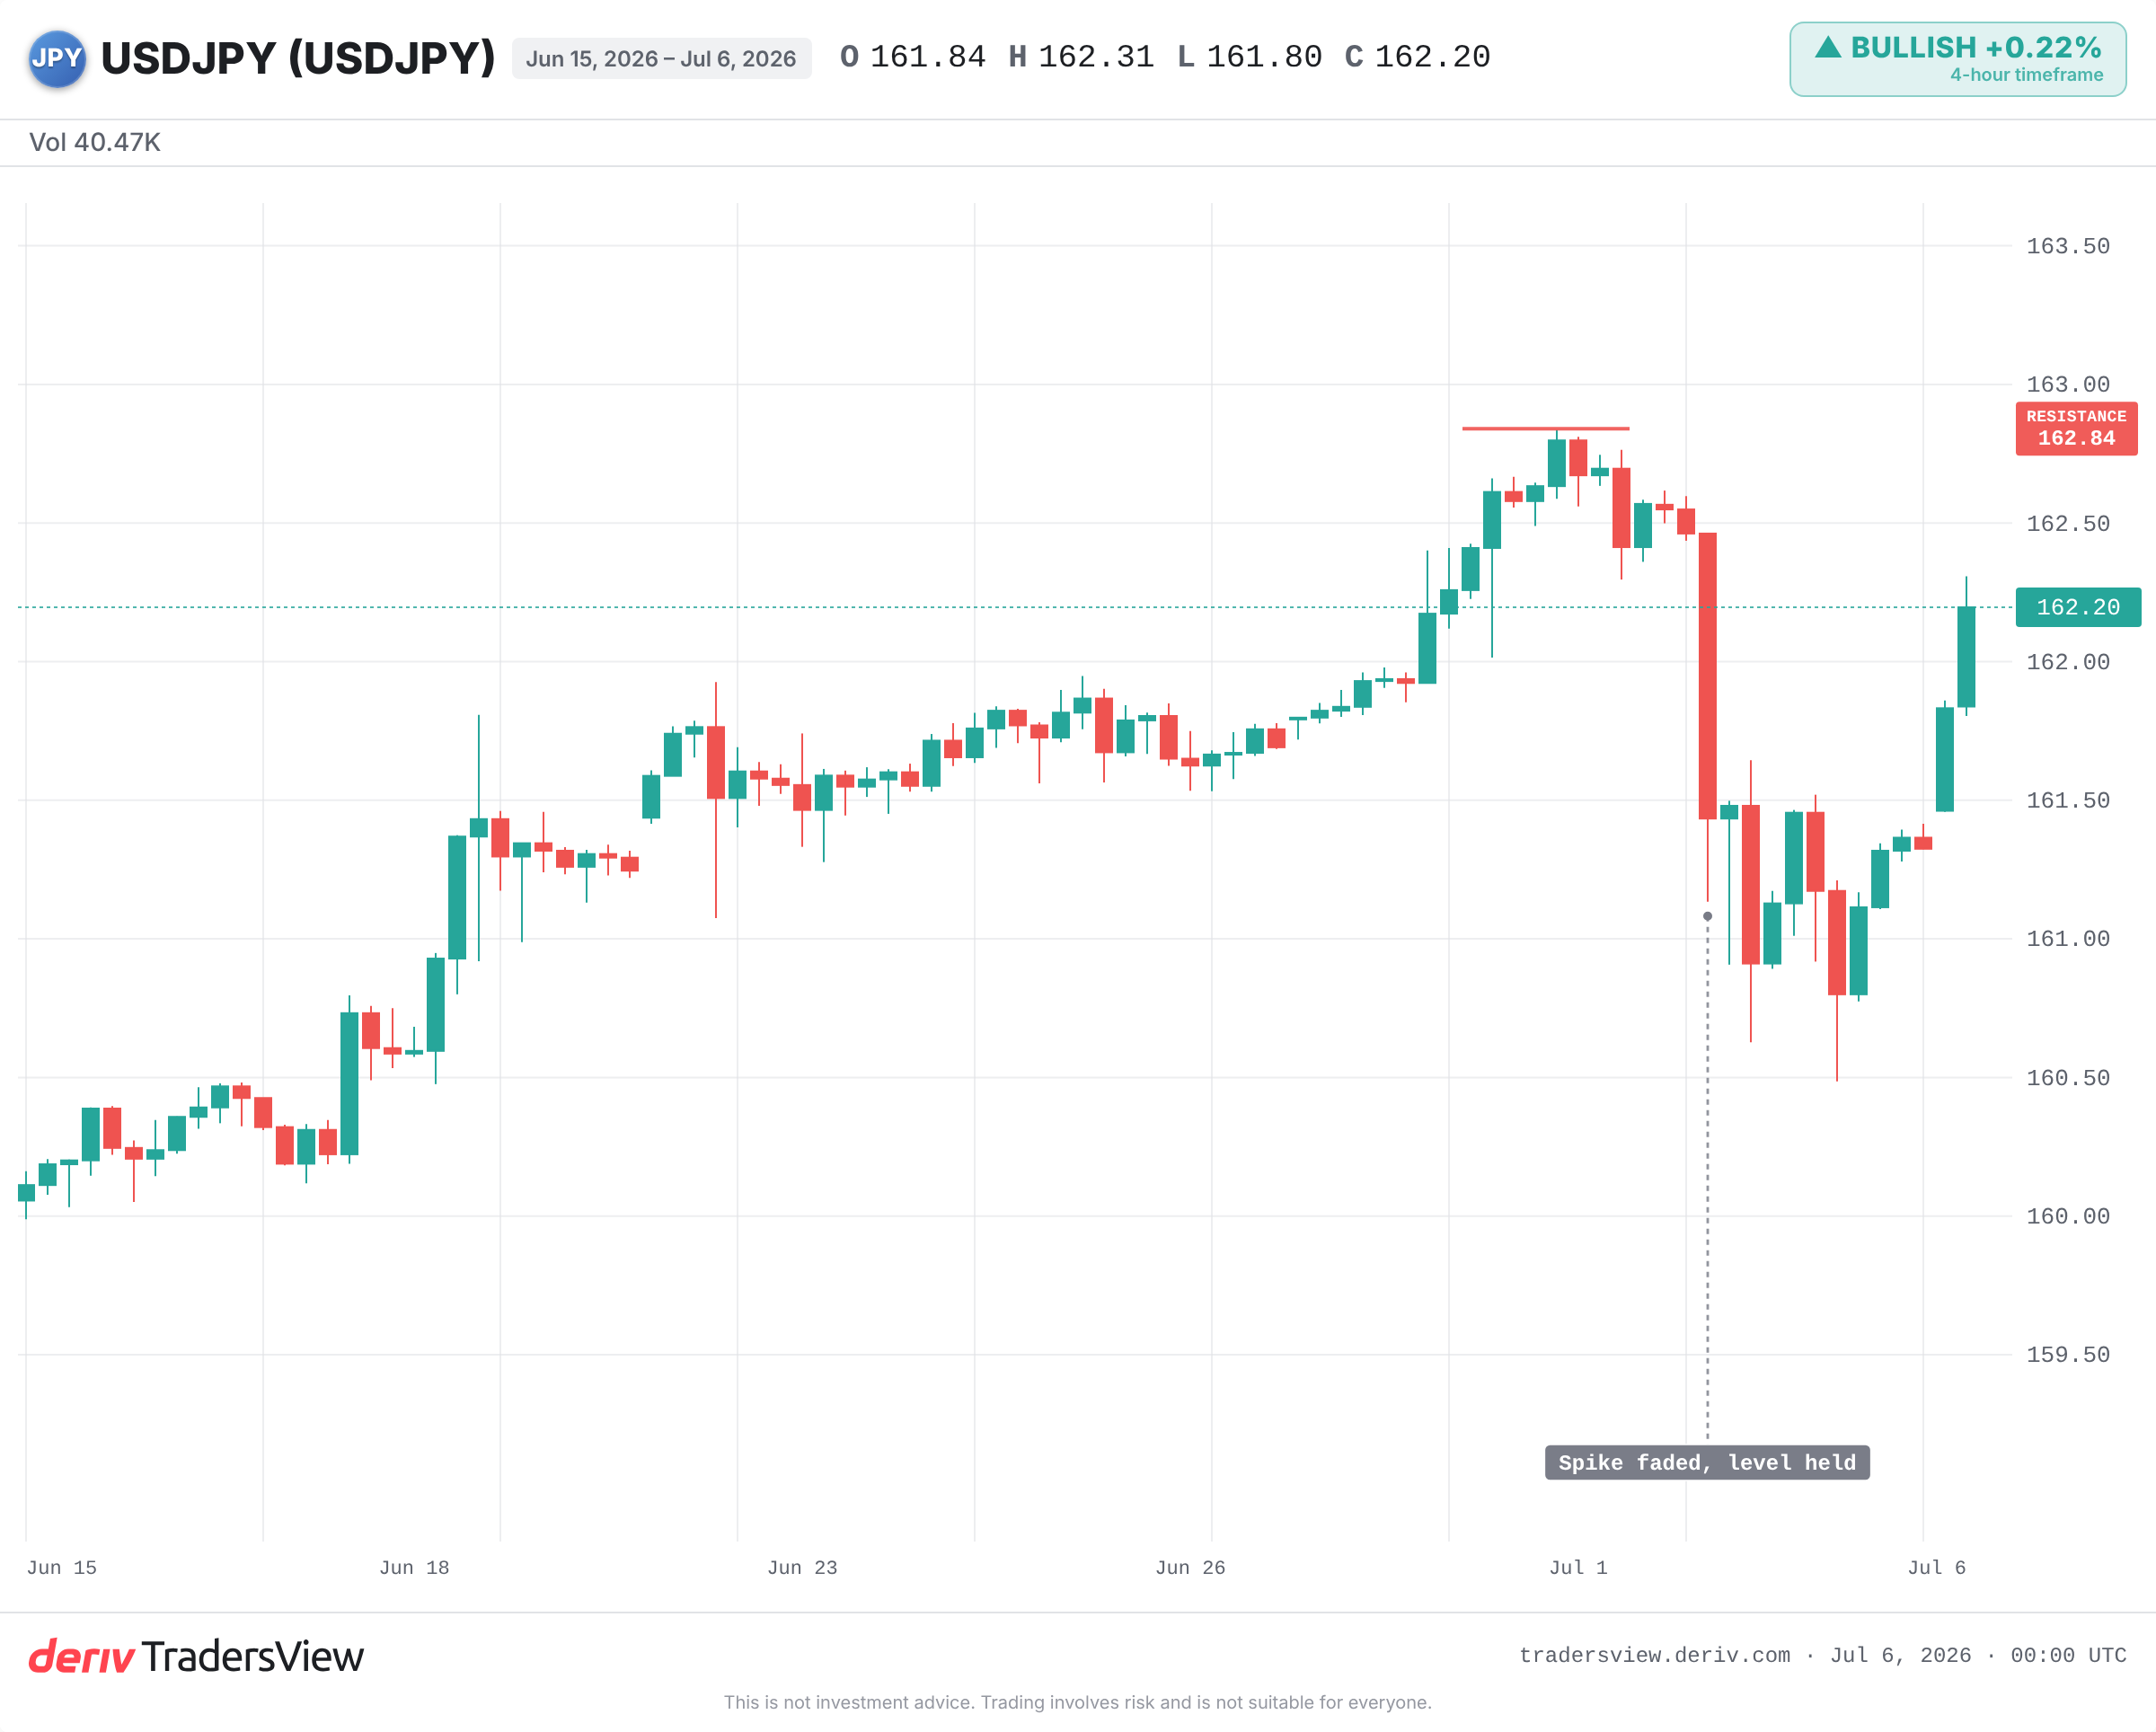
O Japão acionou as suas duas maiores alavancas. As taxas estão no nível mais alto desde 1995. As autoridades gastaram uma soma recorde a defender a moeda na primavera. Ainda assim, o USD/JPY é transacionado perto do seu nível mais fraco desde 1986.
Porque é que uma subida de taxas, por si só, não move uma moeda
Uma moeda é uma aposta relativa. Estamos sempre a deter uma moeda face a outra. Por isso, o que importa não é a taxa do Japão isoladamente. É o diferencial entre o que os ativos em dólares pagam e o que os ativos em ienes pagam.
Esse diferencial continua amplo, cerca de três pontos percentuais a favor do dólar. O Banco do Japão elevou a sua taxa de referência para 1%. Os EUA situam-se muito acima disso. Até essa distância diminuir, deter ativos em dólares paga mais do que deter ativos em ienes.
A subida foi real, mas mal afetou o incentivo para vender ienes. Uma grande manchete moveu o nível por um momento. A força estrutural manteve-se inalterada.
O carry trade: a procura que mantém o iene fraco
O iene barato tem uma segunda função. Durante anos, os traders pediram emprestado em ienes a baixo custo e aplicaram o capital obtido em ativos com rendimentos mais elevados noutros mercados. É isto o carry trade, e este precisa de uma oferta constante de vendedores.
Enquanto o diferencial de taxas se mantiver, essa procura para vender ienes renova-se continuamente. É uma corrente subjacente ao preço, não um acontecimento isolado. As manchetes sobre política lutam contra essa corrente. Raramente a conseguem inverter.
O que uma intervenção recorde realmente compra
O Japão gastou cerca de 72,5 mil milhões USD a defender o iene entre abril e maio, um valor recorde. Uma alegada intervenção no início deste mês fez o par cair cerca de 100 pips em minutos. Horas depois, voltou perto do nível de onde tinha partido.
A intervenção compra tempo, não uma tendência. O episódio de 2022 mostrou este padrão: picos acentuados, seguidos de um recuo gradual, com a inversão duradoura a surgir apenas mais tarde, quando as expectativas de cortes de taxas nos EUA reduziram o diferencial. Reservas de cerca de 1,1 biliões USD constituem um grande arsenal, mas empurram contra a maré em vez de a inverterem.
O trade sobrelotado e o risco de uma reversão brusca
A leitura óbvia é que a tendência é unidirecional. O ponto mais relevante é que todos já estão posicionados da mesma forma. Os futuros mostram uma posição curta líquida significativa contra o iene.
Este é exatamente o cenário para uma reversão violenta. Em agosto de 2024, uma subida de taxas do BOJ forçou um desfazer rápido do carry trade. O iene disparou, e o S&P 500 caiu durante três sessões consecutivas, à medida que as posições alavancadas se apressavam a cobrir-se.
Um relatório de emprego dos EUA mais fraco já fez o par recuar da sua máxima este mês. Se os dados dos EUA continuarem a arrefecer e a Fed avançar para cortes, o diferencial de taxas diminui e as posições curtas sobrelotadas terão de recomprar ienes rapidamente.
O que observar a partir daqui
- O diferencial de taxas entre os EUA e o Japão: qualquer corte da Fed ou nova medida do BOJ é o que realmente muda a tendência.
- Intervenção confirmada com continuidade, e não apenas avisos verbais.
- Se o par rompe e se mantém acima da sua recente máxima de 40 anos, ou continua a ser rejeitado nesse nível.
- O desfazer de posições curtas extremas, que poderia transformar um pequeno movimento numa valorização autoalimentada.
A lição ultrapassa esta semana. Observe o diferencial, não a manchete. Uma moeda inverte-se quando as forças que a mantêm no lugar mudam, e geralmente nenhum anúncio isolado é suficiente para provocar essa mudança por si só.
Perguntas frequentes
Trata-se de pedir yenes emprestados a taxas de juro baixas e aplicar os fundos obtidos em ativos com rendimentos mais elevados noutros locais. A estratégia depende de um diferencial amplo entre as taxas japonesas e as estrangeiras, criando uma procura constante para vender yenes.
A história sugere que não, por si só. A intervenção tende a produzir subidas acentuadas, mas temporárias. Uma inversão duradoura normalmente exige que o diferencial de taxas subjacente se reduza, como aconteceu após as intervenções do Japão em 2022.
Uma redução decisiva do diferencial de taxas entre os EUA e o Japão, muito provavelmente devido a dados mais fracos dos EUA que levem a Fed a optar por cortes, combinada com uma intervenção sustentada. Um posicionamento curto extremo poderia depois amplificar qualquer movimento, à medida que os traders se apressassem a cobrir as suas posições.
Porque o carry trade os liga entre si. Quando o yen sobe subitamente, as posições alavancadas financiadas em yenes podem ser forçadas a ser desfeitas, afetando outros ativos. Em agosto de 2024, uma dessas liquidações coincidiu com uma queda do S&P 500 que durou vários dias.