
Porque é que um iPhone cancelado reavaliou todo o futuro da Apple
A Apple abandonou um iPhone e recebeu uma revisão para vender. O Mercado reavaliou anos de poder de fixação de preços assumido, e não um único produto. Como as ações de crescimento realmente negoceiam.
Pela equipa Deriv · 11 de agosto de 2026 · 4 min de leitura

O preço de uma ação de crescimento é uma aposta na continuidade de uma narrativa. Quando um evento abala essa narrativa, a reavaliação do preço supera largamente o próprio evento.
A Apple abandonou um iPhone integralmente em vidro que estava planeado devido a baixos rendimentos de produção. Por si só, trata-se de um contratempo de engenharia de nicho. No entanto, a Jefferies interpretou-o como prova de algo maior: a Apple já não consegue aumentar facilmente os preços através da introdução de formatos premium. Reduziu a sua previsão de crescimento dos preços do iPhone para os próximos cinco anos e baixou a classificação da ação para vender.
O Mercado não vendeu um único telemóvel. Descontou a credibilidade do futuro poder de fixação de preços da Apple. É nisso que assenta realmente uma avaliação premium e é por isso que um único protótipo cancelado pode eliminar anos da narrativa.
Porque é que um protótipo abandonado tem mais impacto do que uma única falha
Um protótipo abandonado tem mais impacto porque constitui uma evidência sobre o futuro, enquanto uma falha isolada se refere apenas a um trimestre passado. Um trimestre abaixo das expectativas pode ser pontual. Um produto premium cancelado pode indicar que o motor de crescimento está a perder força.
O preço de uma ação não é um veredito sobre os lucros de hoje. É o valor atual de cada dólar que se espera que a empresa venha a gerar nos próximos anos. No caso de uma empresa de crescimento, a maior parte desse valor está no futuro.
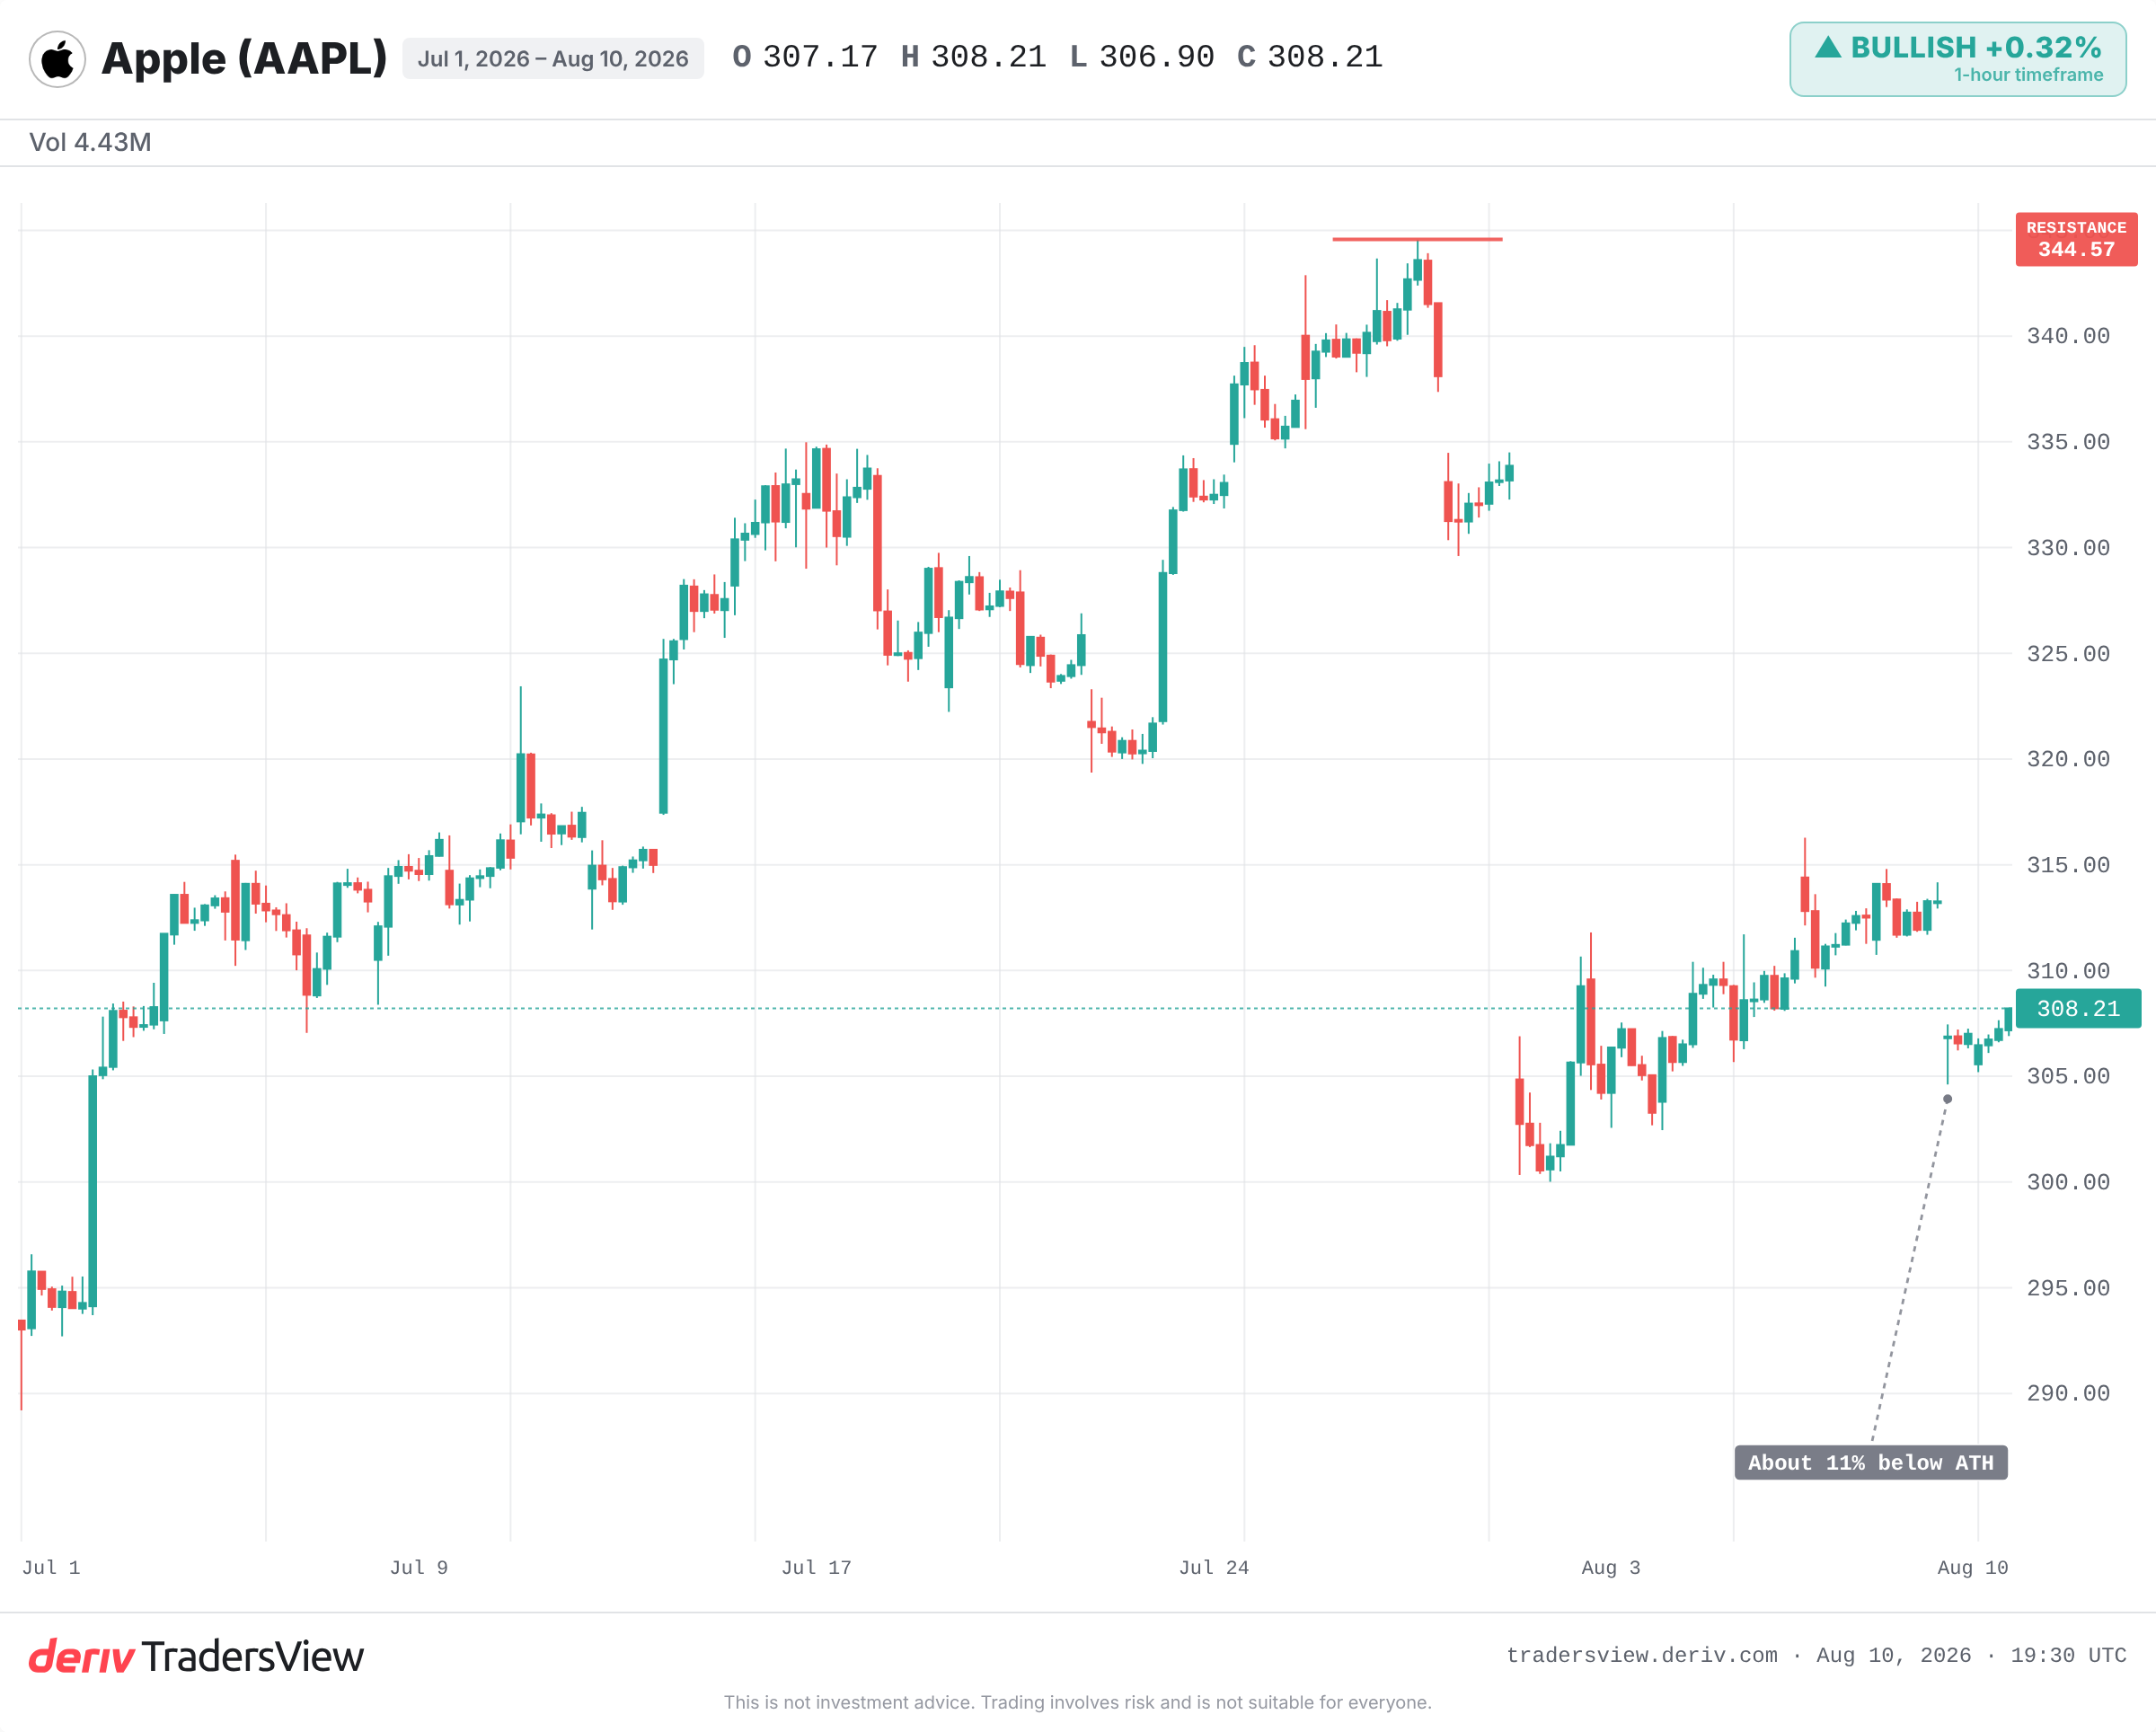
Assim, a questão que move a ação não é «como foi este trimestre?». É «a narrativa continua no rumo certo?».
A narrativa premium da Apple assenta no poder de fixação de preços: a convicção de que pode continuar a aumentar gradualmente os preços do iPhone e de que os compradores continuarão a pagar. A Jefferies reduziu a taxa de crescimento dos preços que assumia para o período de 2026 a 2031. Uma pequena alteração numa taxa composta, distribuída ao longo de vários anos, altera significativamente o lucro estimado.O telemóvel cancelado foi importante enquanto evidência, e não pelas vendas perdidas.
A Apple já perdeu a narrativa antes e voltou a reescrevê-la
Este padrão não é novo, e a própria Apple é o exemplo mais claro.
Depois de atingir um máximo em setembro de 2012, ganharam força os receios de que as margens e o crescimento do iPhone tinham atingido o seu limite. A ação caiu cerca de 40% até 2013. Nada se tinha avariado. O Mercado limitou-se a reavaliar um futuro menos favorável e, mais tarde, recuperou à medida que novos produtos revitalizaram a narrativa.
Em janeiro de 2019, a Apple reduziu as previsões de receitas devido à fraca procura de iPhones na China. A ação caiu cerca de 10% numa sessão. Depois, o crescimento dos Serviços ofereceu ao Mercado uma nova narrativa para avaliar, e as ações subiram ao longo do ano.
A Netflix apresenta a versão mais dura. Quando os resultados do primeiro trimestre de 2022 revelaram uma perda de subscritores, a ação caiu mais de 35% num único dia, muito além do que um trimestre justificaria. Anos de crescimento ininterrupto assumido foram eliminados da avaliação de uma só vez.
Um único corte de previsão prova que o poder de fixação de preços está comprometido?
Não, e é aqui que o cenário pessimista é frágil. Esta interpretação pressupõe que o crescimento dos preços do hardware é o motor da Apple. Há anos que não é o único.
As receitas de Serviços, a monetização da base instalada e futuras funcionalidades de IA podem sustentar a avaliação premium, mesmo que as subidas dos preços do iPhone abrandem. Um protótipo cancelado devido a problemas de rendimento de produção é uma questão de engenharia, não uma tese invalidada. A Jefferies é apenas uma das vozes do lado vendedor, e a ação negoceia perto dos seus máximos.
O cenário pessimista só é confirmado se os preços de venda reportados dos iPhones e as taxas de atualização realmente estagnarem durante vários trimestres. Uma revisão de previsão é uma afirmação, não uma prova.
O que acompanhar a seguir
- Os preços médios de venda reportados dos iPhones e as tendências de unidades nos próximos resultados da Apple.
- Se outros analistas acompanharem a decisão com revisões em baixa ou defenderem a tese do poder de fixação de preços.
- O crescimento dos Serviços, a narrativa alternativa que compensa um ritmo mais lento de aumento dos preços do hardware.
- A resistência dos consumidores a preços superiores a 1 000 USD e 2 000 USD numa economia mais fraca.
A principal conclusão para analisar uma ação de crescimento
O caso da Apple demonstra claramente o mecanismo. Uma avaliação premium assenta numa narrativa sobre o futuro — neste caso, o poder de fixação de preços — e um único evento pode abalar essa narrativa muito antes de qualquer número o confirmar. É por isso que a ação pode oscilar acentuadamente perante notícias que não alteram qualquer venda atual.
Por isso, quando uma empresa de crescimento sobe ou cai perante uma notícia de pouca relevância, faça primeiro uma coisa: identifique qual foi a narrativa abalada, e não qual foi o número que falhou. Em seguida, teste-a face às evidências dos próximos trimestres, e não pela reação do primeiro dia. A negociação envolve riscos, e a recomendação de um único analista é uma opinião, não um veredito.
Perguntas frequentes
ASP significa preço médio de venda, ou seja, o preço habitual que um cliente paga por unidade. Para a Apple, um ASP do iPhone em subida indica poder de fixação de preços. Os analistas modelam a sua taxa de crescimento ao longo de vários anos, pelo que mesmo uma pequena redução dessa taxa diminui significativamente o lucro futuro estimado.
Uma revisão em baixa raramente move uma ação apenas pela classificação. Move o preço quando altera os pressupostos incorporados numa avaliação, como o crescimento ou as margens futuras. O Mercado reavalia essas expectativas revistas, e não a opinião do analista.
A maior parte do valor de uma ação de crescimento assenta nos lucros futuros esperados, e não nos atuais. Quando uma notícia põe esse futuro em causa, está em jogo uma grande parte da avaliação, pelo que a reação é maior do que os números de um único trimestre justificariam.
Não de forma fiável. A história mostra que as ações de crescimento são frequentemente reavaliadas de forma acentuada quando surge um receio em torno da narrativa, recuperando depois quando surge uma nova narrativa. Os danos duradouros só se tornam evidentes se os resultados reportados confirmarem a preocupação durante vários trimestres.