
O mercado mais caro em 155 anos não é um sinal de venda
Uma avaliação recorde molda os retornos que obtém ao longo dos próximos anos, não o preço no próximo trimestre. Assim, o facto de o S&P 500 se encontrar perto do seu nível mais caro
Pela equipa Deriv · 31 de julho de 2026 · 3 min de leitura

Uma avaliação recorde molda os retornos que obtém ao longo dos próximos anos, não o preço no próximo trimestre. Assim, o facto de o S&P 500 se encontrar perto do seu nível mais caro dos últimos 155 anos não é motivo para vender. É motivo para esperar recompensas mais reduzidas nos anos em que mantiver a posição.
No rácio Shiller CAPE, uma medida de preço que suaviza os lucros ao longo de uma década, o índice encontra-se perto do seu nível mais caro desde que há registos. A única vez em que esteve mais elevado foi em dezembro de 1999, no auge da bolha das pontocom.
Isto parece um sinal de venda. Não é. A avaliação é um sinal de gravidade, não um sinal de timing.
Por que motivo um mercado caro pode continuar a subir
Pagar demasiado pelos mesmos lucros futuros reduz o seu retorno esperado a longo prazo. Isto é aritmética, não opinião. Pague mais hoje por um fluxo fixo de lucros, e cada dólar futuro compra-lhe menos.
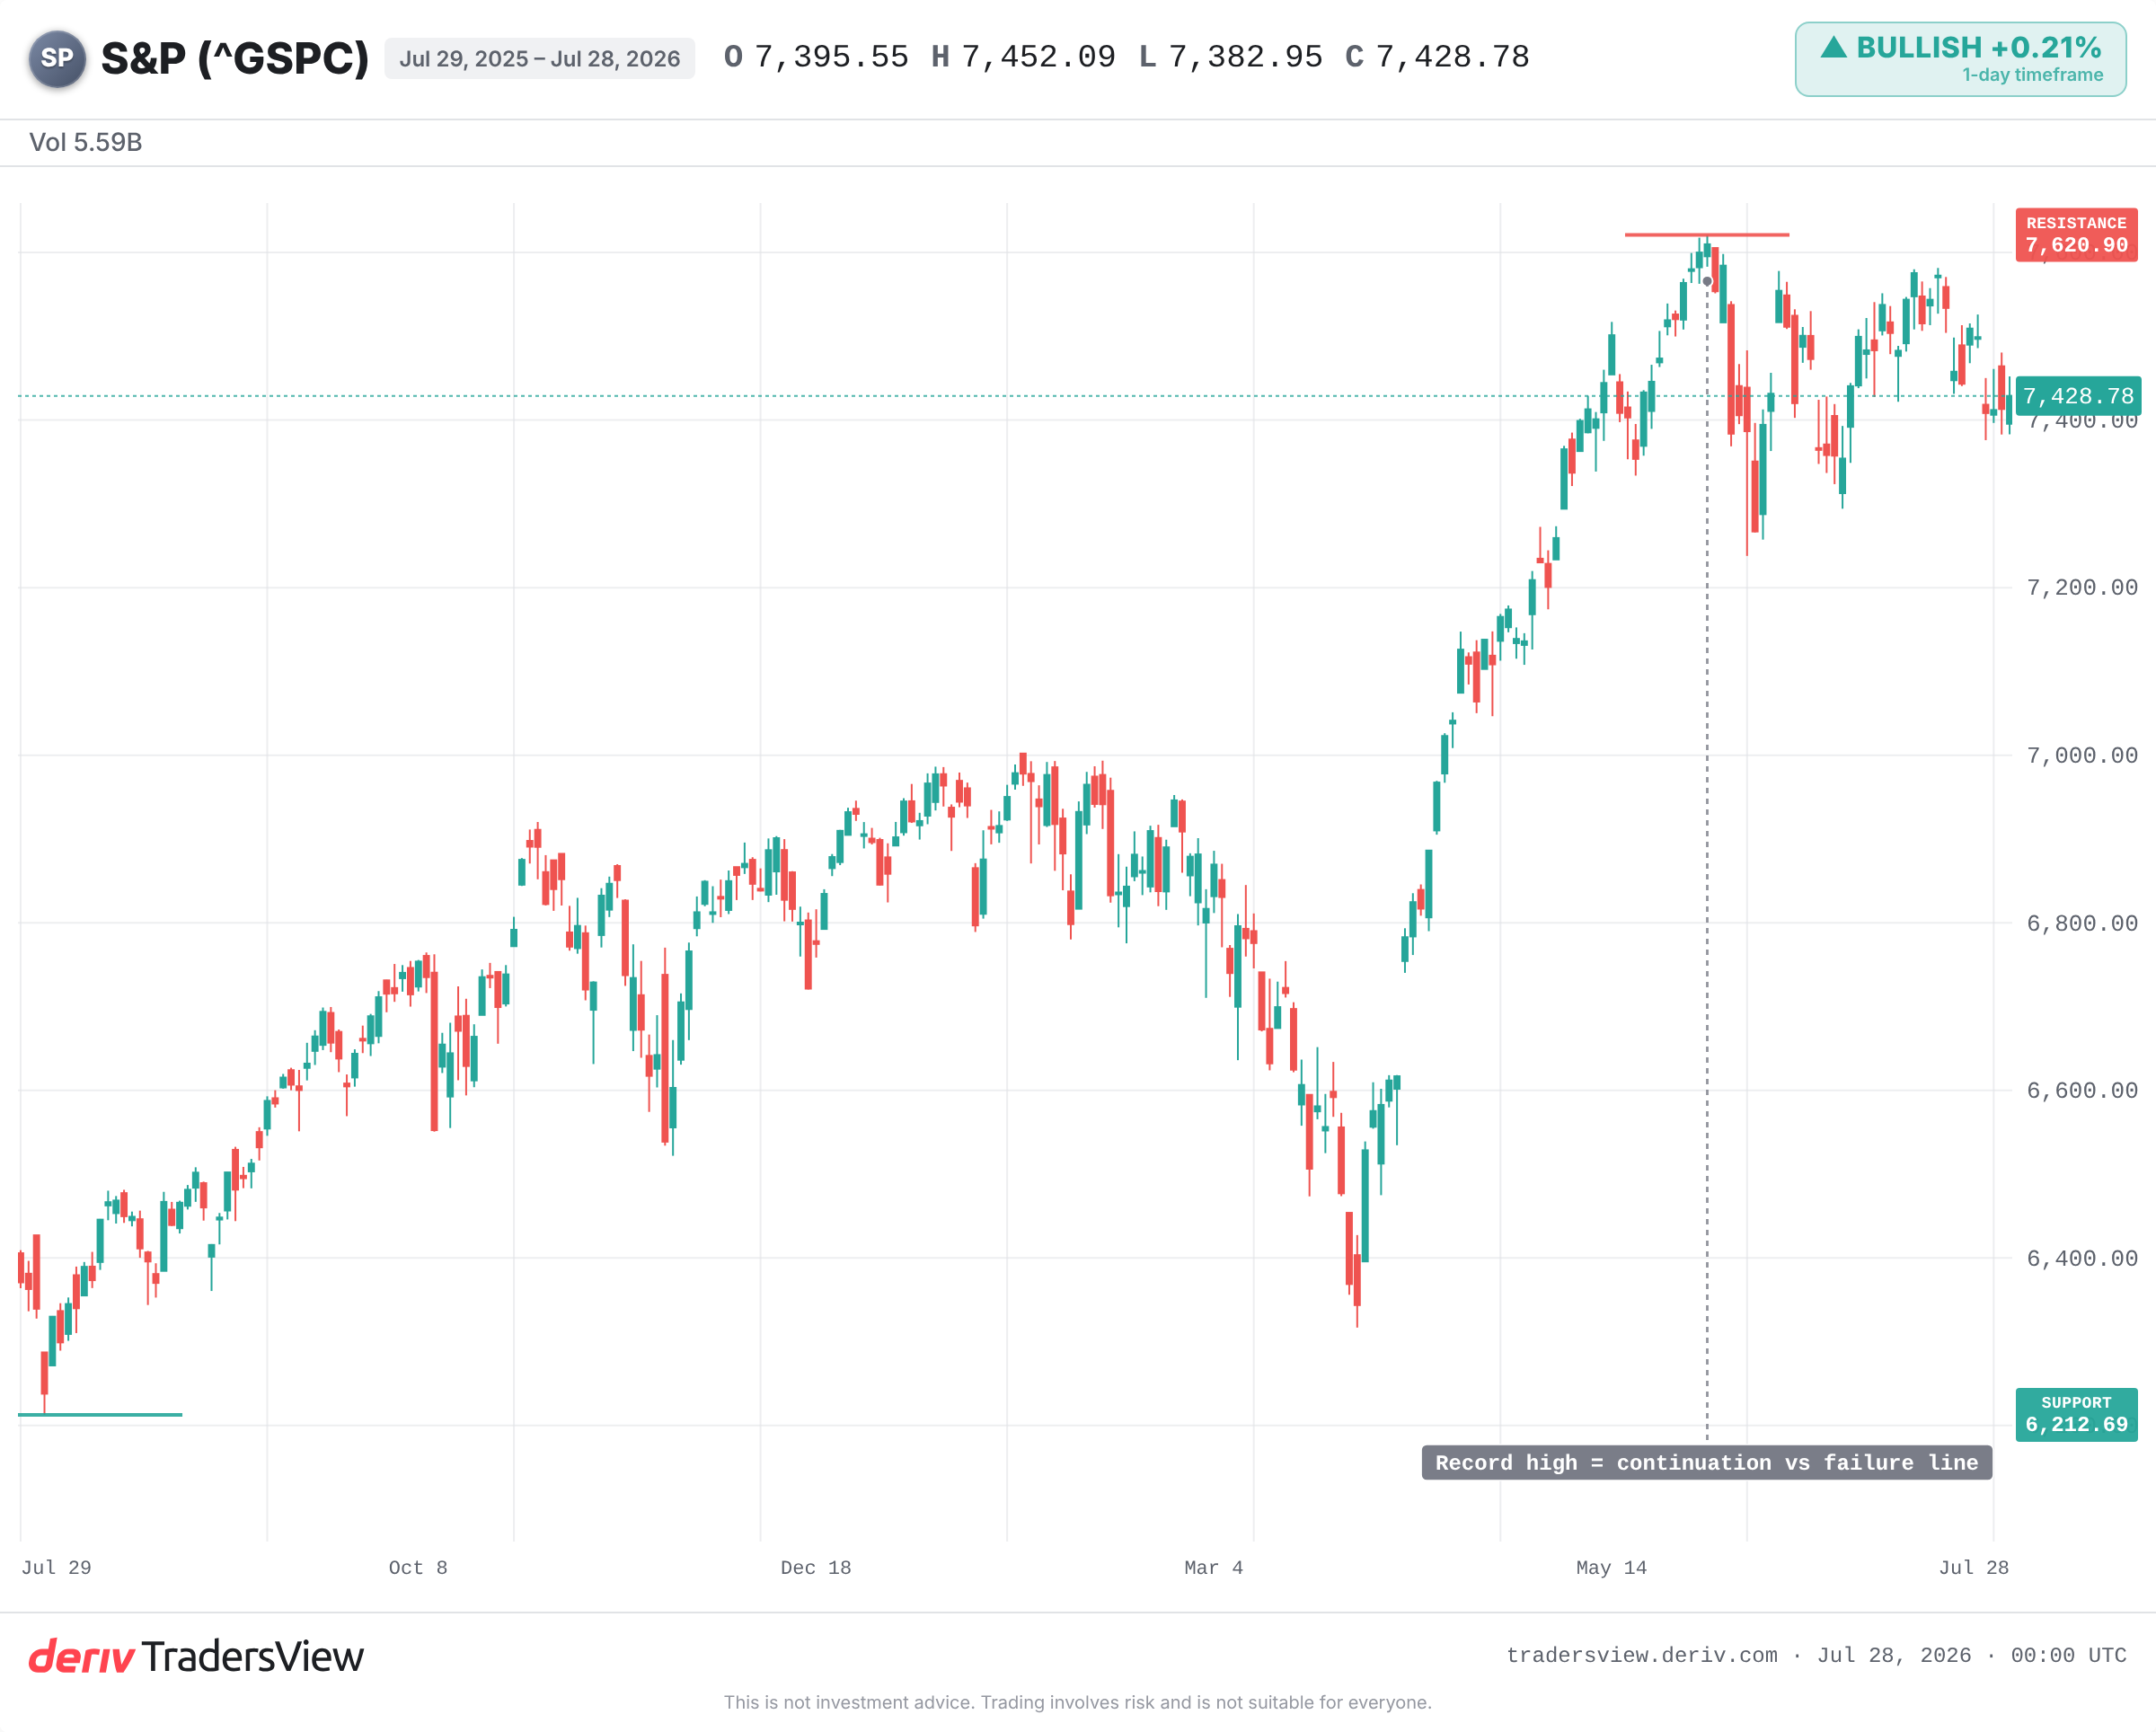
Mas a gravidade pode ser desafiada durante muito tempo. Uma força mais forte pode sustentar o mercado: crescimento rápido dos lucros, momentum, ou uma vaga de novo capital. Neste momento, essa força mais forte são os lucros.
O momentum das projeções (guidance) das empresas do S&P 500 está, segundo consta, no seu nível mais elevado desde pelo menos 2011. As empresas não estão apenas caras. Estão a ganhar ao ritmo mais rápido em mais de uma década. É por isso que o preço continua a subir mesmo quando a avaliação parece esticada.
O que a história diz sobre comprar no topo do intervalo
O registo histórico é claro quanto aos anos, não aos meses. Quando o CAPE atingiu níveis tão elevados, os retornos a vários anos foram geralmente fracos.
- 1999: o CAPE atingiu o seu pico perto do máximo histórico. O S&P 500 atingiu o topo em 2000 e caiu cerca de 45% até 2002. Os investidores que optaram por manter as posições esperaram anos até recuperar o valor investido.
- 1929: um nível extremo para a sua época deu lugar a uma queda de mais de 80%. O preço só recuperou cerca de 25 anos depois.
- 1966: uma avaliação elevada sem uma narrativa de bolha. Seguiu-se um longo período estagnado ao longo da década de 1970, com a inflação a consumir os ganhos.
- 2021: o CAPE voltou a subir acima de 38 na recuperação pós-COVID. Seguiu-se uma queda acentuada de cerca de 25% em 2022, à medida que as taxas de juro subiam.
O padrão não é que os mercados caros entrem em colapso de forma previsível. É que um preço de entrada elevado reduz as probabilidades de retornos fortes ao longo dos próximos anos, e aumenta os danos quando a narrativa de crescimento vacila.
Por que motivo a avaliação é inútil para fazer timing nos próximos meses
Em qualquer janela de 12 meses, o CAPE praticamente não lhe diz nada. Tem sido uma má ferramenta de timing há mais de uma década. Os mercados mantiveram-se perto de avaliações recorde enquanto os lucros cresciam.
Há também um argumento a favor da paciência. A Crestmont Research concluiu que todos os períodos móveis de 20 anos do S&P 500 terminaram positivos. Se alargar o seu horizonte o suficiente, o preço de entrada importa menos.
Os pessimistas só têm razão se os lucros efetivamente recuarem ou as taxas de juro dispararem. Se a produtividade impulsionada pela IA continuar a aumentar as margens, o múltiplo atual pode ser absorvido pelo crescimento, em vez de sofrer uma correção violenta.
O que observar a partir de agora
O maior suporte desta avaliação são as projeções de lucros (guidance). Observe se esse momentum se mantém ou se desvanece. Observe o máximo histórico como a linha divisória entre a continuação e um recuo em direção aos mínimos do ano. E observe os rendimentos das obrigações, porque uma taxa de desconto mais elevada torna os lucros futuros elevados menos valiosos hoje.
Caro não é o mesmo que atrasado. O mercado pode continuar a subir. Mas o preço que paga define as probabilidades, e, neste momento, essas probabilidades estão a ser sustentadas pelo contexto de lucros mais forte dos últimos anos. Se esse contexto se quebrar, a gravidade tem a última palavra.
Perguntas frequentes
O rácio Shiller CAPE (preço/lucro ajustado ciclicamente) compara o preço de um mercado com os seus lucros médios ajustados à inflação ao longo dos últimos dez anos. Suavizar os lucros ao longo de uma década elimina as flutuações de curto prazo entre expansão e recessão, proporcionando uma leitura mais estável sobre o quão caras as ações estão.
Não. Um CAPE elevado tem historicamente antecedido retornos mais fracos ao longo de vários anos, mas não prevê quando ocorrerá uma queda. Os mercados podem manter-se caros durante anos enquanto os lucros crescem, pelo que funciona como um sinal de gravidade de longo prazo, e não como uma ferramenta de timing de curto prazo.
Sim. Se os lucros aumentarem suficientemente rápido, os resultados podem recuperar em relação ao preço e reduzir a avaliação sem uma grande queda no índice. Isso depende da manutenção do crescimento e das margens, razão pela qual as previsões de resultados são o aspeto fundamental a monitorizar.
Taxas de juro mais elevadas aumentam a taxa de desconto aplicada aos lucros futuros, o que reduz o valor atual desses lucros. As ações caras e de elevado crescimento são as mais sensíveis, por isso uma subida acentuada nos rendimentos das obrigações tende a afetar mais fortemente as avaliações elevadas.