
O ouro não paga nada, então o que determina realmente o seu preço?
O ouro não paga juros, por isso o seu preço acompanha o dólar e os rendimentos reais. É por isso que um ativo de refúgio pode cair mesmo quando os temores de inflação regressam.
Pela equipa Deriv · 8 de julho de 2026 · 3 min de leitura

O ouro não tem rendimento próprio, por isso o seu preço é um placar para duas forças rivais: o dólar e as taxas de juro reais. Quando ambas se fortalecem, o ouro tende a cair, por mais sólida que pareça a narrativa de longo prazo.
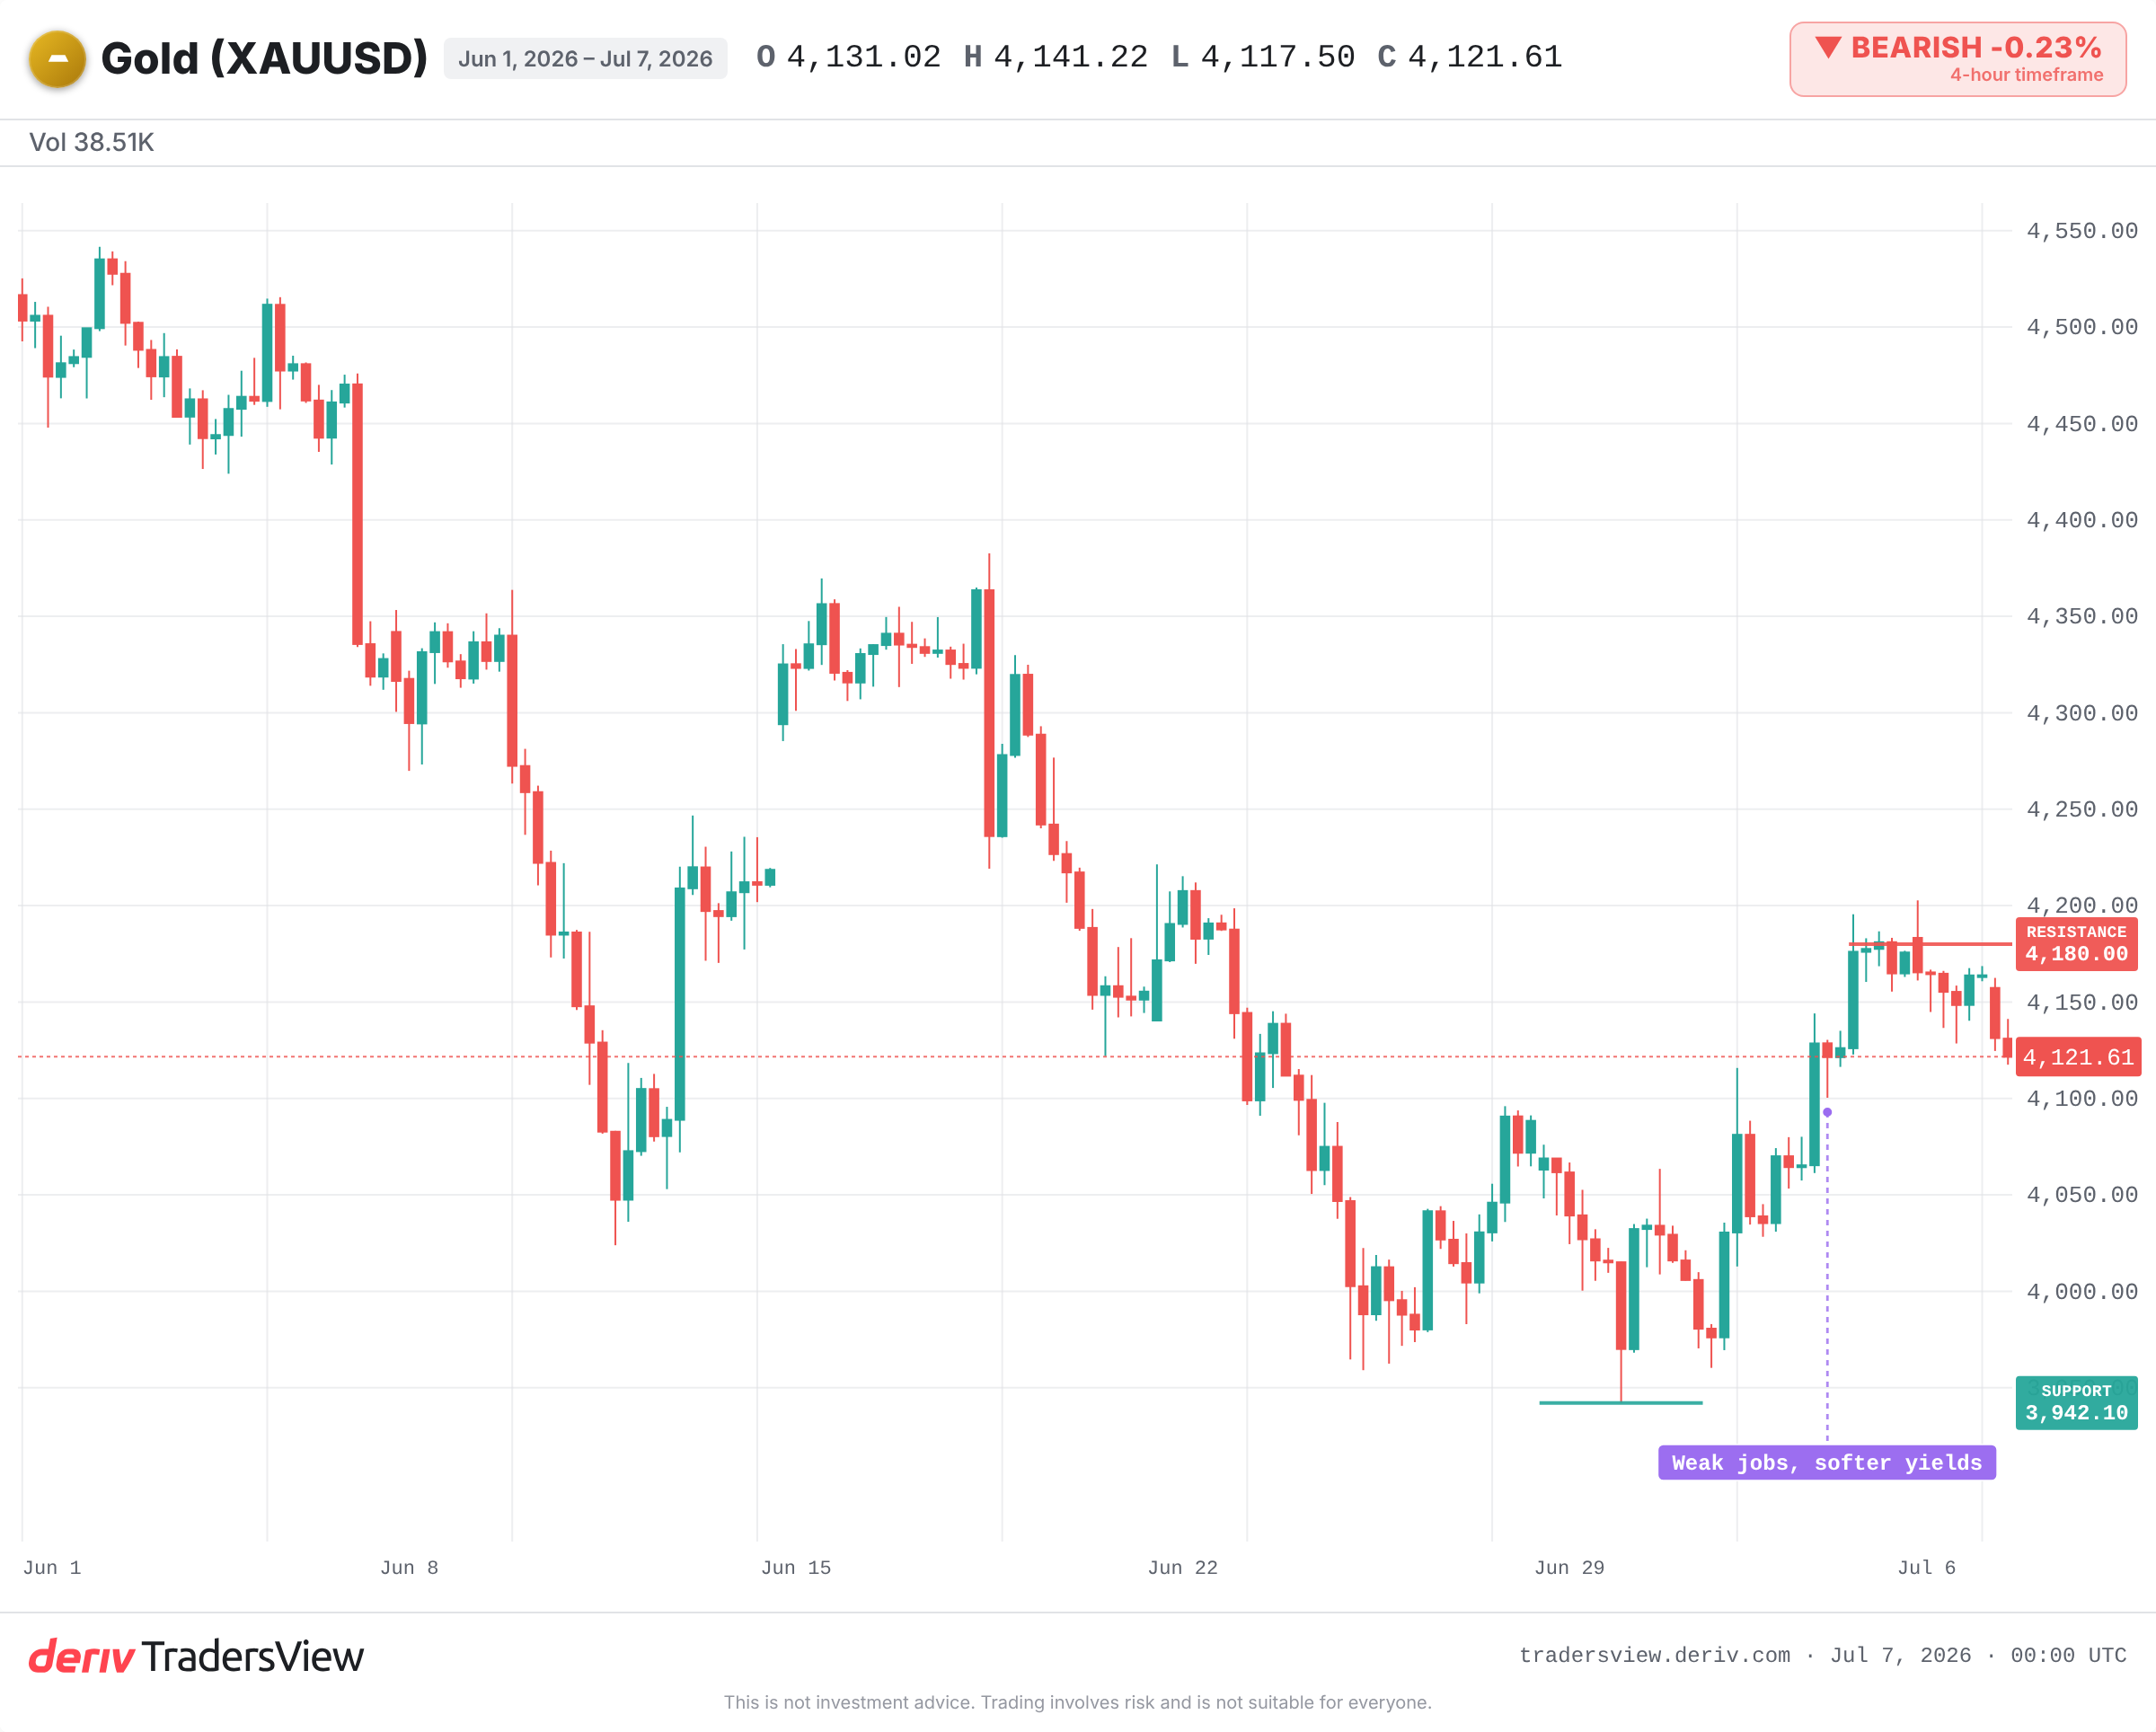
Pode observar isto em tempo real neste momento. O ouro recuou pela segunda sessão consecutiva, a negociar perto dos 4 120 USD, à medida que os rendimentos do Treasury se fortaleceram e o dólar manteve a sua posição. O metal não está fraco porque a tese otimista se desfez. Está fraco porque detê-lo ficou mais caro.
Por que razão um dólar mais forte e rendimentos mais elevados fazem cair o ouro
O ouro não paga juros. Uma obrigação do Tesouro dos EUA paga. Por isso, ambos competem pelo mesmo capital cauteloso.
Quando os rendimentos reais (o retorno após a inflação) sobem, uma obrigação começa a parecer melhor do que um metal que simplesmente fica guardado. O custo de deter ouro aumenta. O capital migra. Um dólar mais forte adiciona um segundo impulso, porque o ouro é cotado em dólares, pelo que um dólar mais forte torna-o mais caro para todos os outros.
É esse todo o mecanismo: o ouro compete com o rendimento, e perde quando o rendimento ganha. É por isso que um "ativo de refúgio" pode cair enquanto os temores de inflação regressam. A preocupação com a inflação por si só não é suficiente. O que importa é a inflação menos a taxa de juro que poderia obter em alternativa.
A viagem de ida e volta a partir dos 3 941 USD
Observe o percurso recente. O ouro caiu para um mínimo de sete meses perto dos 3 941 USD no final de junho, à medida que o dólar se fortaleceu. Depois, surgiram dados fracos do emprego nos EUA relativos a junho, as probabilidades de subida de taxas no curto prazo diminuíram, e o metal disparou de volta para acima dos 4 100 USD.
Encontrou resistência na retração de 50% perto dos 4 180 USD e estagnou. Os rendimentos e o dólar estabilizaram novamente. O ouro recuou de volta para perto dos 4 120 USD.
O mesmo ativo, a mesma semana, duas direções. O motor nunca foi a narrativa do próprio ouro. Foi saber se os rendimentos e o dólar estavam a subir ou a cair.
A história confirma a ligação ao rendimento?
Confirma, repetidamente. No «taper tantrum» de 2013, os rendimentos reais dispararam quando os mercados se prepararam para a Reserva Federal reduzir as compras de obrigações. O ouro caiu fortemente ao longo do ano, apesar das preocupações ativas com a inflação.
O ciclo de subida de taxas de 2022 contou a história em ambos os sentidos. O dólar atingiu máximos de duas décadas e os rendimentos reais tornaram-se claramente positivos. O ouro caiu de acima dos 2 000 USD para perto dos 1 620 USD, mesmo com uma inflação em máximos de 40 anos. Depois, uma vez que o dólar e os rendimentos atingiram o pico, o ouro recuperou. O mecanismo funciona em sentido inverso de forma igualmente clara.
O suporte sob a queda
Há um outro lado honesto a considerar. A procura estrutural pode substituir a narrativa do rendimento durante algum tempo.
As compras persistentes por parte dos bancos centrais e os fluxos para ativos de refúgio têm colocado um suporte sob o ouro, mesmo quando o contexto macroeconómico parecia hostil. É por isso que este recuo se manteve bem acima do mínimo de junho, em vez de o romper.
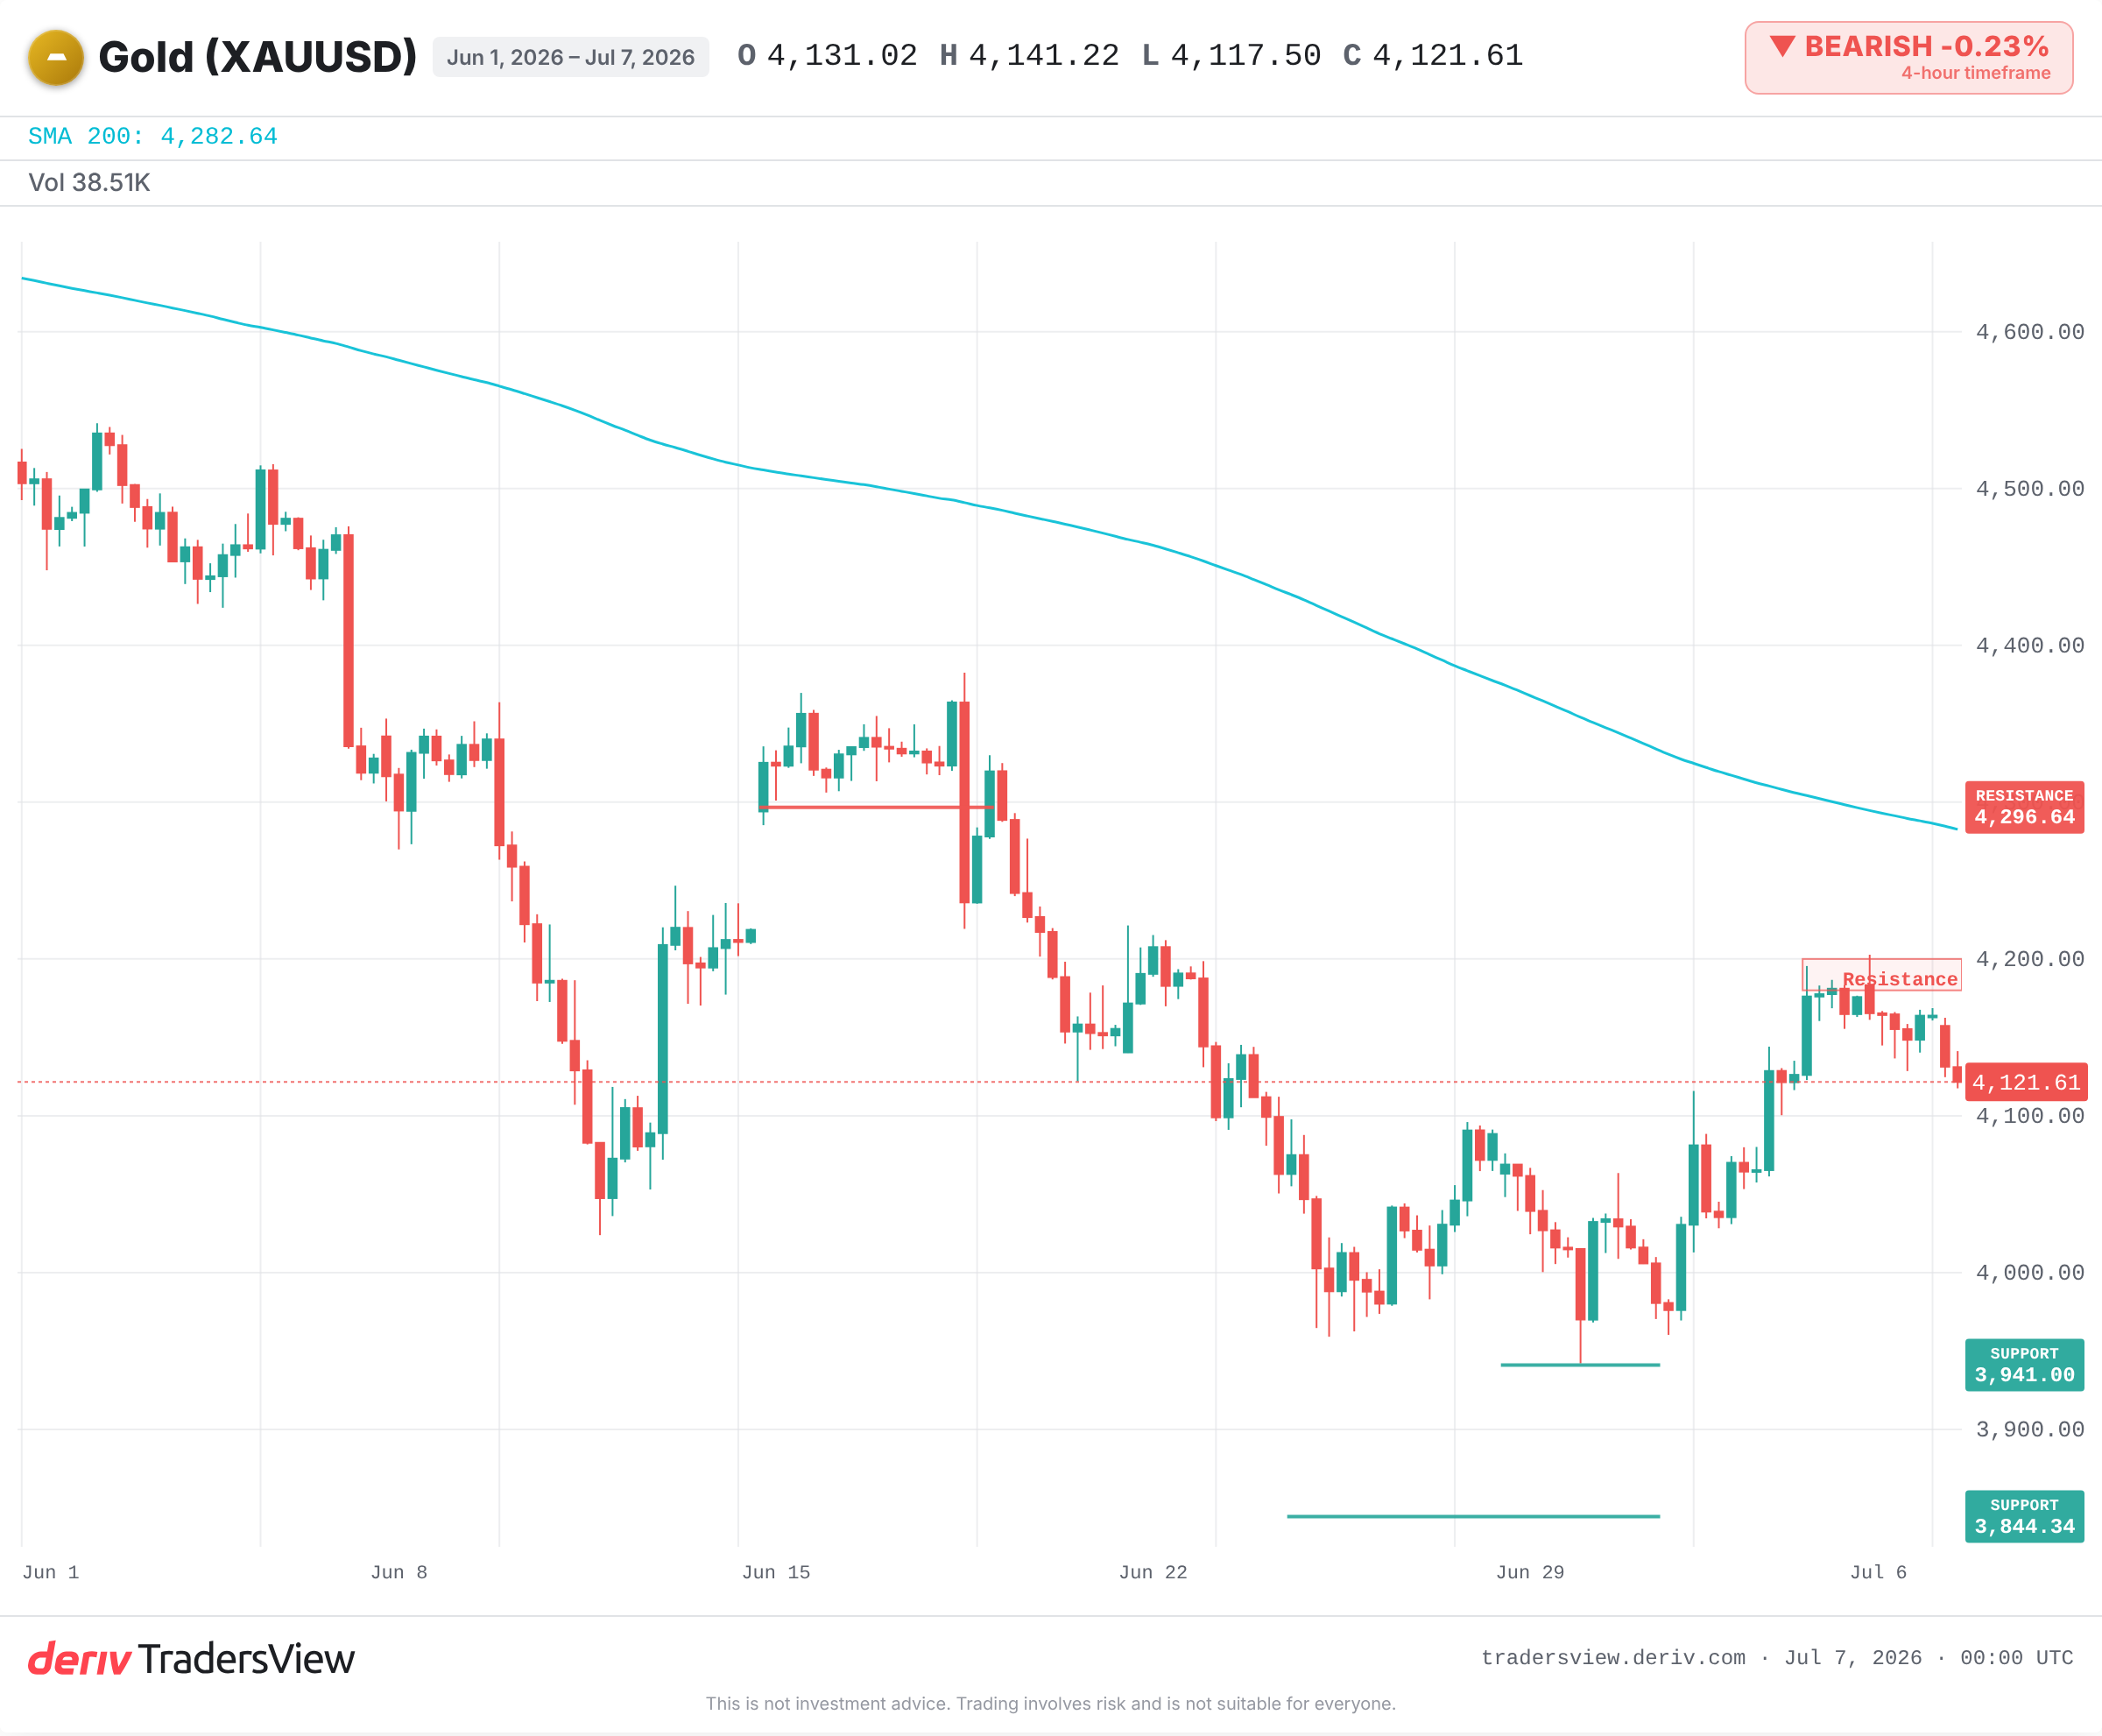
A leitura pessimista só está correta enquanto o dólar e os rendimentos reais continuarem a fortalecer-se. Se a ata do FOMC desta semana se revelar dovish, ou se o crescimento abrandar e os rendimentos recuarem, o mesmo mecanismo inverte-se. O ouro pode voltar a avançar para a faixa de resistência entre os 4 180 USD e os 4 296 USD.
O que observar a seguir
- A ata do FOMC, para sinais sobre o calendário de cortes de taxas, que movem os rendimentos reais.
- A direção dos rendimentos reais (ajustados à inflação) do Treasury e do dólar.
- Se o preço se mantém abaixo da resistência entre os 4 180 USD e os 4 200 USD ou se rompe acima da média de 50 dias.
- O suporte perto do mínimo anterior de 3 941 USD e dos 3 844 USD; uma rutura clara sinaliza uma queda mais profunda.
O trading envolve risco, e isto é análise, não aconselhamento. Mas o enquadramento é duradouro: quando o ouro se move, verifique primeiro o dólar e os rendimentos reais. Na maioria das vezes, estes já tinham escrito a história antes do ouro o fazer.
Perguntas frequentes
As taxas de juro reais são os rendimentos obtidos após subtrair a inflação, pelo que mostram o retorno real de deter uma obrigação. Quando sobem, um ativo que paga juros supera um metal que não paga nada, pelo que o ouro tende a enfraquecer.
A inflação por si só não faz subir o ouro. O que importa é a inflação menos a taxa de juro que poderia ganhar em alternativa. Se os bancos centrais subirem as taxas mais depressa do que a inflação, as taxas de juro reais sobem e o ouro pode descer apesar da inflação elevada, como aconteceu em 2022.
Sim. As compras constantes dos bancos centrais acrescentam uma procura persistente que pode criar um nível de suporte para o ouro, mesmo quando o dólar e as taxas de juro estão a fortalecer-se. Raramente inverte uma tendência por si só, mas pode amortecer quedas.
O ouro é cotado em dólares, pelo que um dólar mais forte torna-o mais caro para compradores que usam outras moedas, o que tende a reduzir a procura e a pressionar o preço em baixa. Um dólar mais fraco tem o efeito contrário.