
Ouro: $4.500 vs $5.500 — que força está a vencer?
Os bancos discordam sobre o ouro, entre $4.500 e $5.500. Esta divisão revela duas forças a disputar o controlo e mostra como interpretar um mercado dividido.
Pela equipa Deriv · 9 de julho de 2026 · 3 min de leitura

Quando os maiores bancos discordam tão abertamente sobre o ouro, a própria discordância é o sinal. Isso indica que o preço está preso entre duas forças opostas, e não que um analista tenha a resposta certa. O seu papel não é escolher um guru. É observar qual força está a vencer.
Porque é que os bancos não conseguem chegar a acordo sobre o ouro neste momento
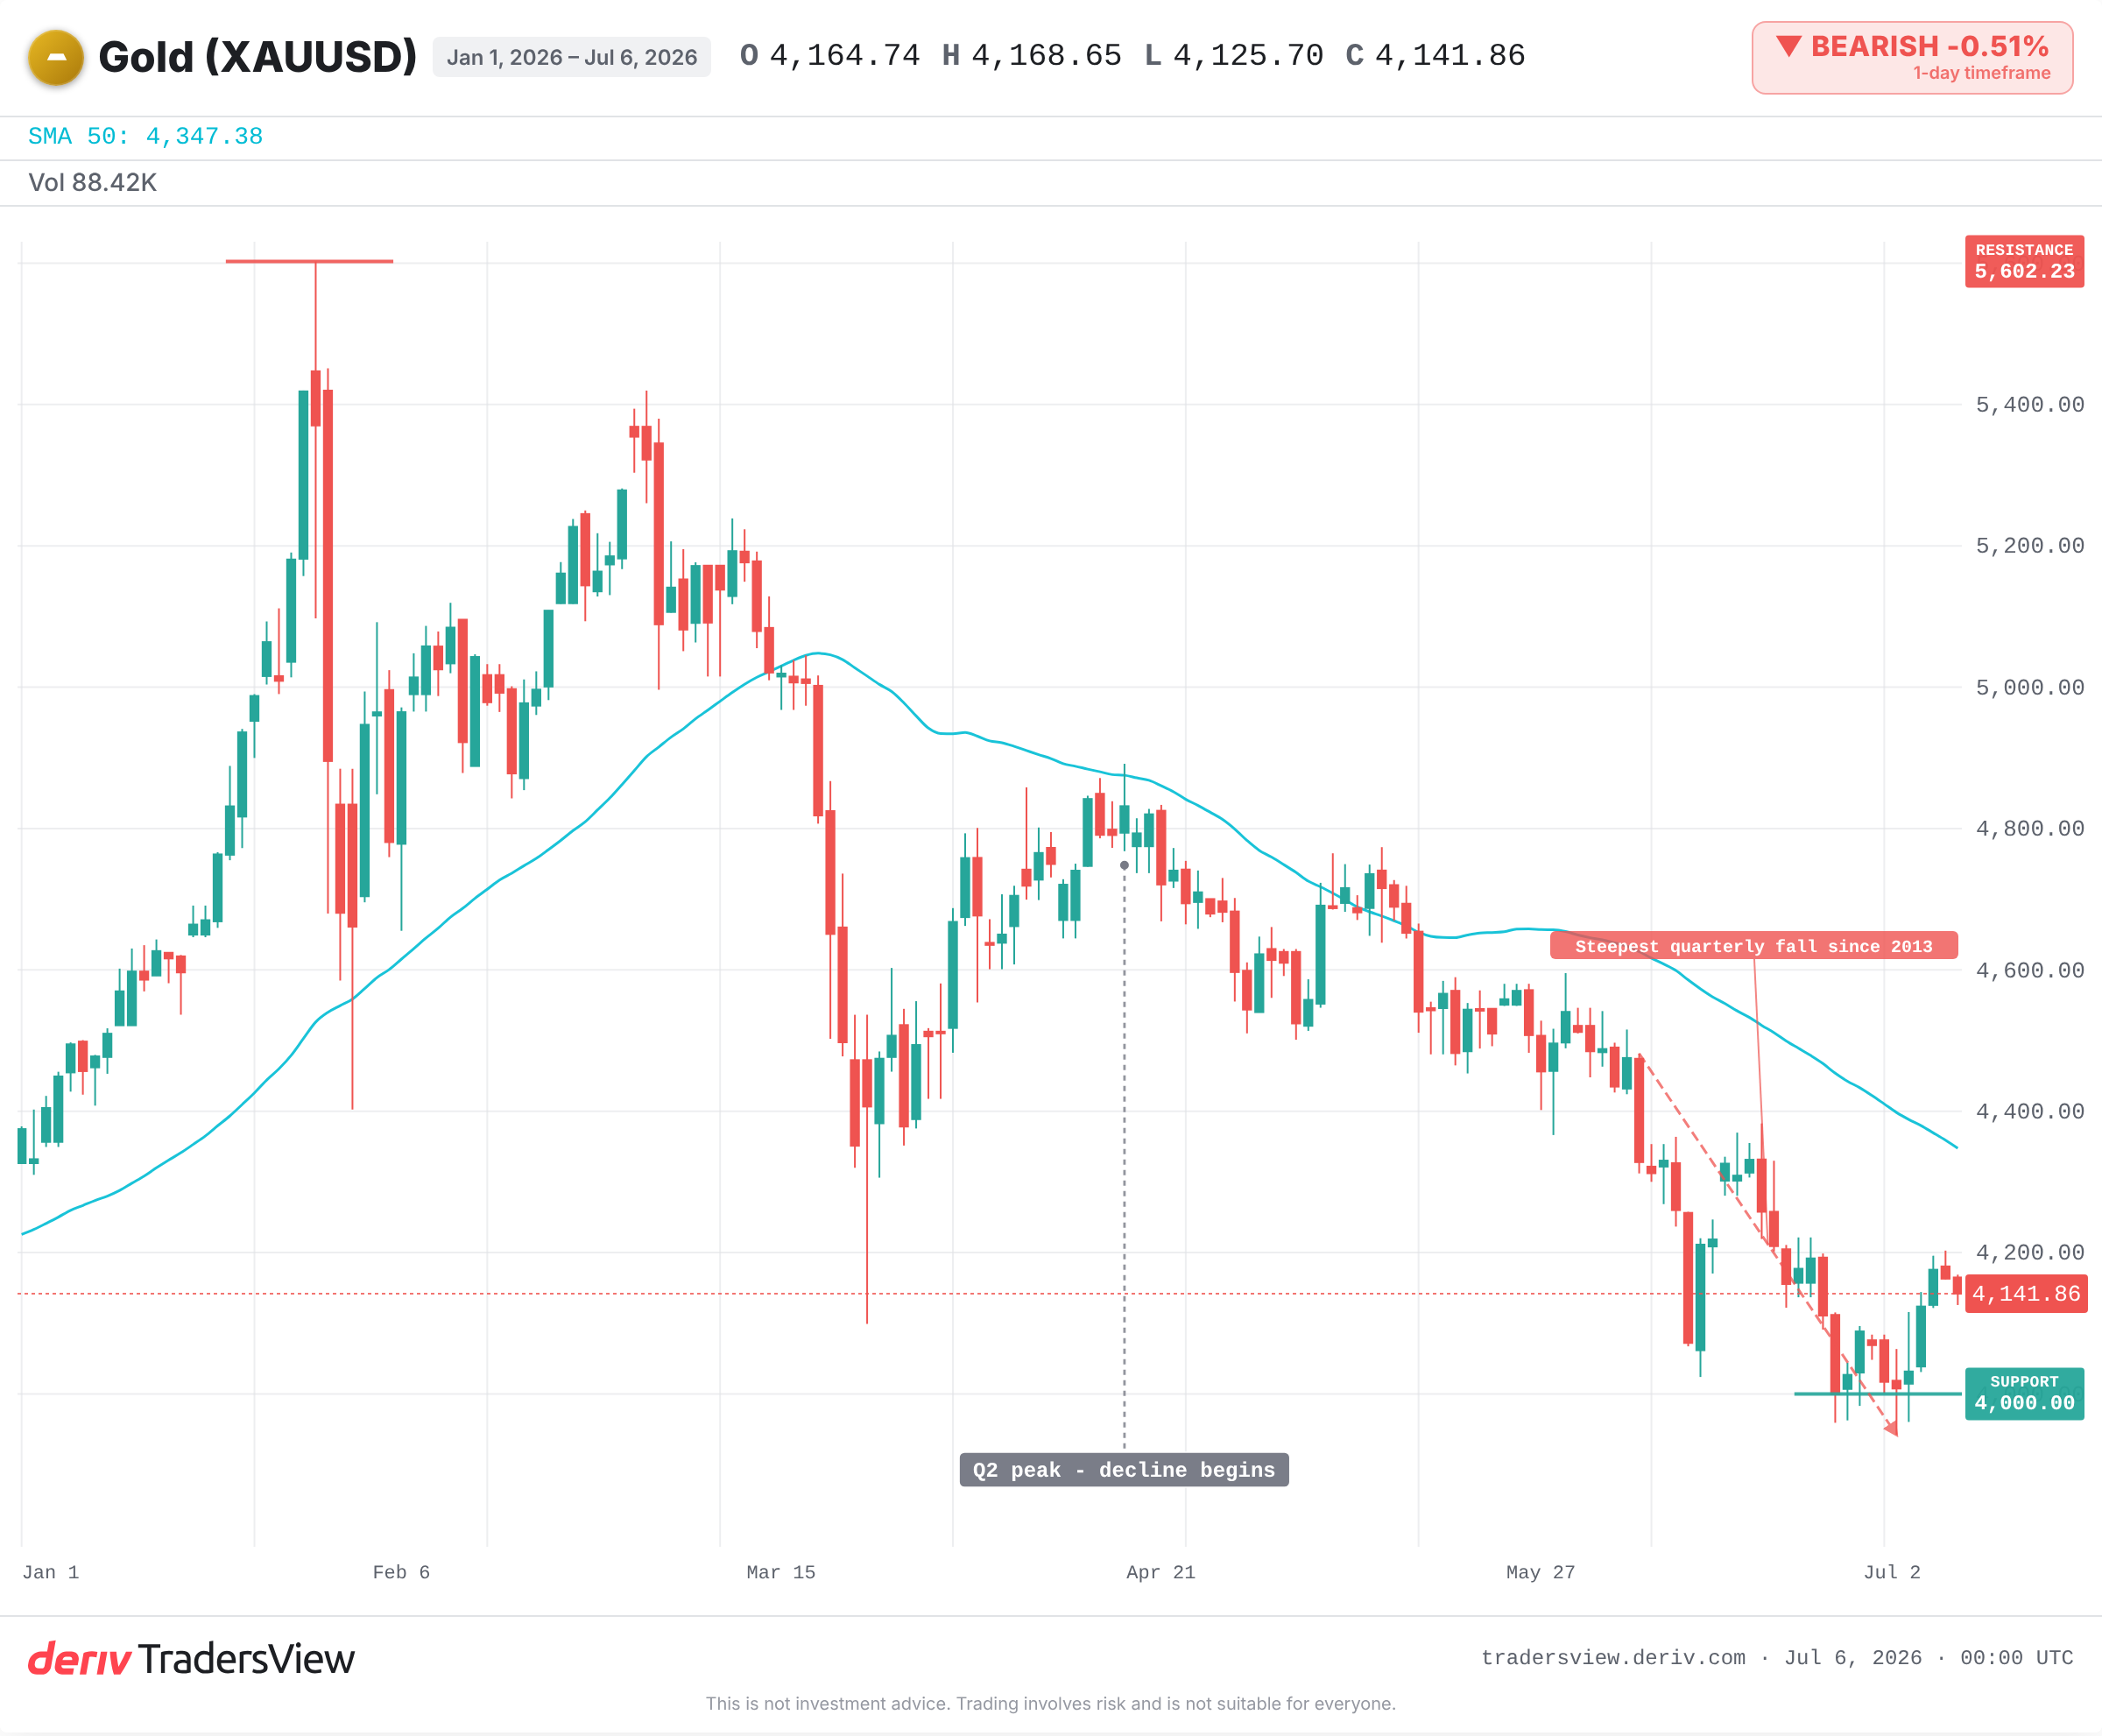
O ouro negoceia perto de uma mínima de vários meses, após a sua queda trimestral mais acentuada desde 2013. O JPMorgan acabou de cortar o seu objetivo para o quarto trimestre em cerca de um quarto. O Goldman Sachs mantém uma perspetiva muito mais elevada para o final de 2026. O State Street vê um valor ainda mais alto.
Estas não são pequenas diferenças. São três mesas de análise sérias a olhar para o mesmo gráfico e a chegar a conclusões radicalmente diferentes. Isso acontece por um motivo. Duas forças estão a puxar o ouro em direções opostas, e ainda ninguém sabe qual delas vai ceder primeiro.
A força de curto prazo que está a pressionar o ouro para baixo
Um grupo observa os fatores de curto prazo. O aumento dos rendimentos reais torna o ouro, que não paga juros, menos atrativo para se manter em carteira. A probabilidade mais elevada de uma subida das taxas da Fed acrescenta pressão adicional. E os investidores têm estado a vender fundos apoiados em ouro, com reembolsos elevados em junho.
Após dados de emprego fracos em junho nos EUA, o mercado de futuros começou a considerar uma subida de taxas em setembro como uma possibilidade real. A inflação persistente, aliada a um crescimento mais fraco, complica ainda mais o percurso da Reserva Federal. Esta é a força por detrás da queda do preço, e por detrás do corte do JPMorgan.
A força estrutural que sustenta o ouro
O outro grupo olha para além dos próximos meses. Os bancos centrais têm comprado ouro a um ritmo recorde desde 2022, cerca de 1.000 toneladas por ano. Essa procura do setor oficial constitui uma base sólida e constante para o preço.
Um inquérito recente a bancos centrais revelou que a maioria dos respondentes espera que o ouro suba significativamente nos próximos dois anos. Esta procura estrutural é a espinha dorsal de todos os objetivos otimistas em jogo. É lenta, paciente, e não se deixa afetar por um único relatório de emprego.
Até o pessimista aponta para cima
O detalhe que a maioria das notícias ignora é que o objetivo reduzido do JPMorgan ainda se encontra acima do preço atual. O «urso da semana» está, na verdade, a prever uma subida a partir daqui.
Portanto, a verdadeira divisão não é entre otimistas e pessimistas. É entre rápido e lento. A força de curto prazo domina a negociação diária. A força estrutural prevalece a longo prazo. Interpretar as previsões desta forma é mais eficaz do que reagir a uma percentagem alarmante.
Como saber qual das forças está a vencer
A história mostra que este «cabo de guerra» pode resolver-se de qualquer uma das formas. Em 2013, a força dos rendimentos reais venceu, e o ouro foi caindo lentamente durante mais de dois anos, apesar da forte procura física. Em 2019, a Fed mudou de rumo para cortes de taxas, e os otimistas estruturais foram recompensados com uma forte subida.
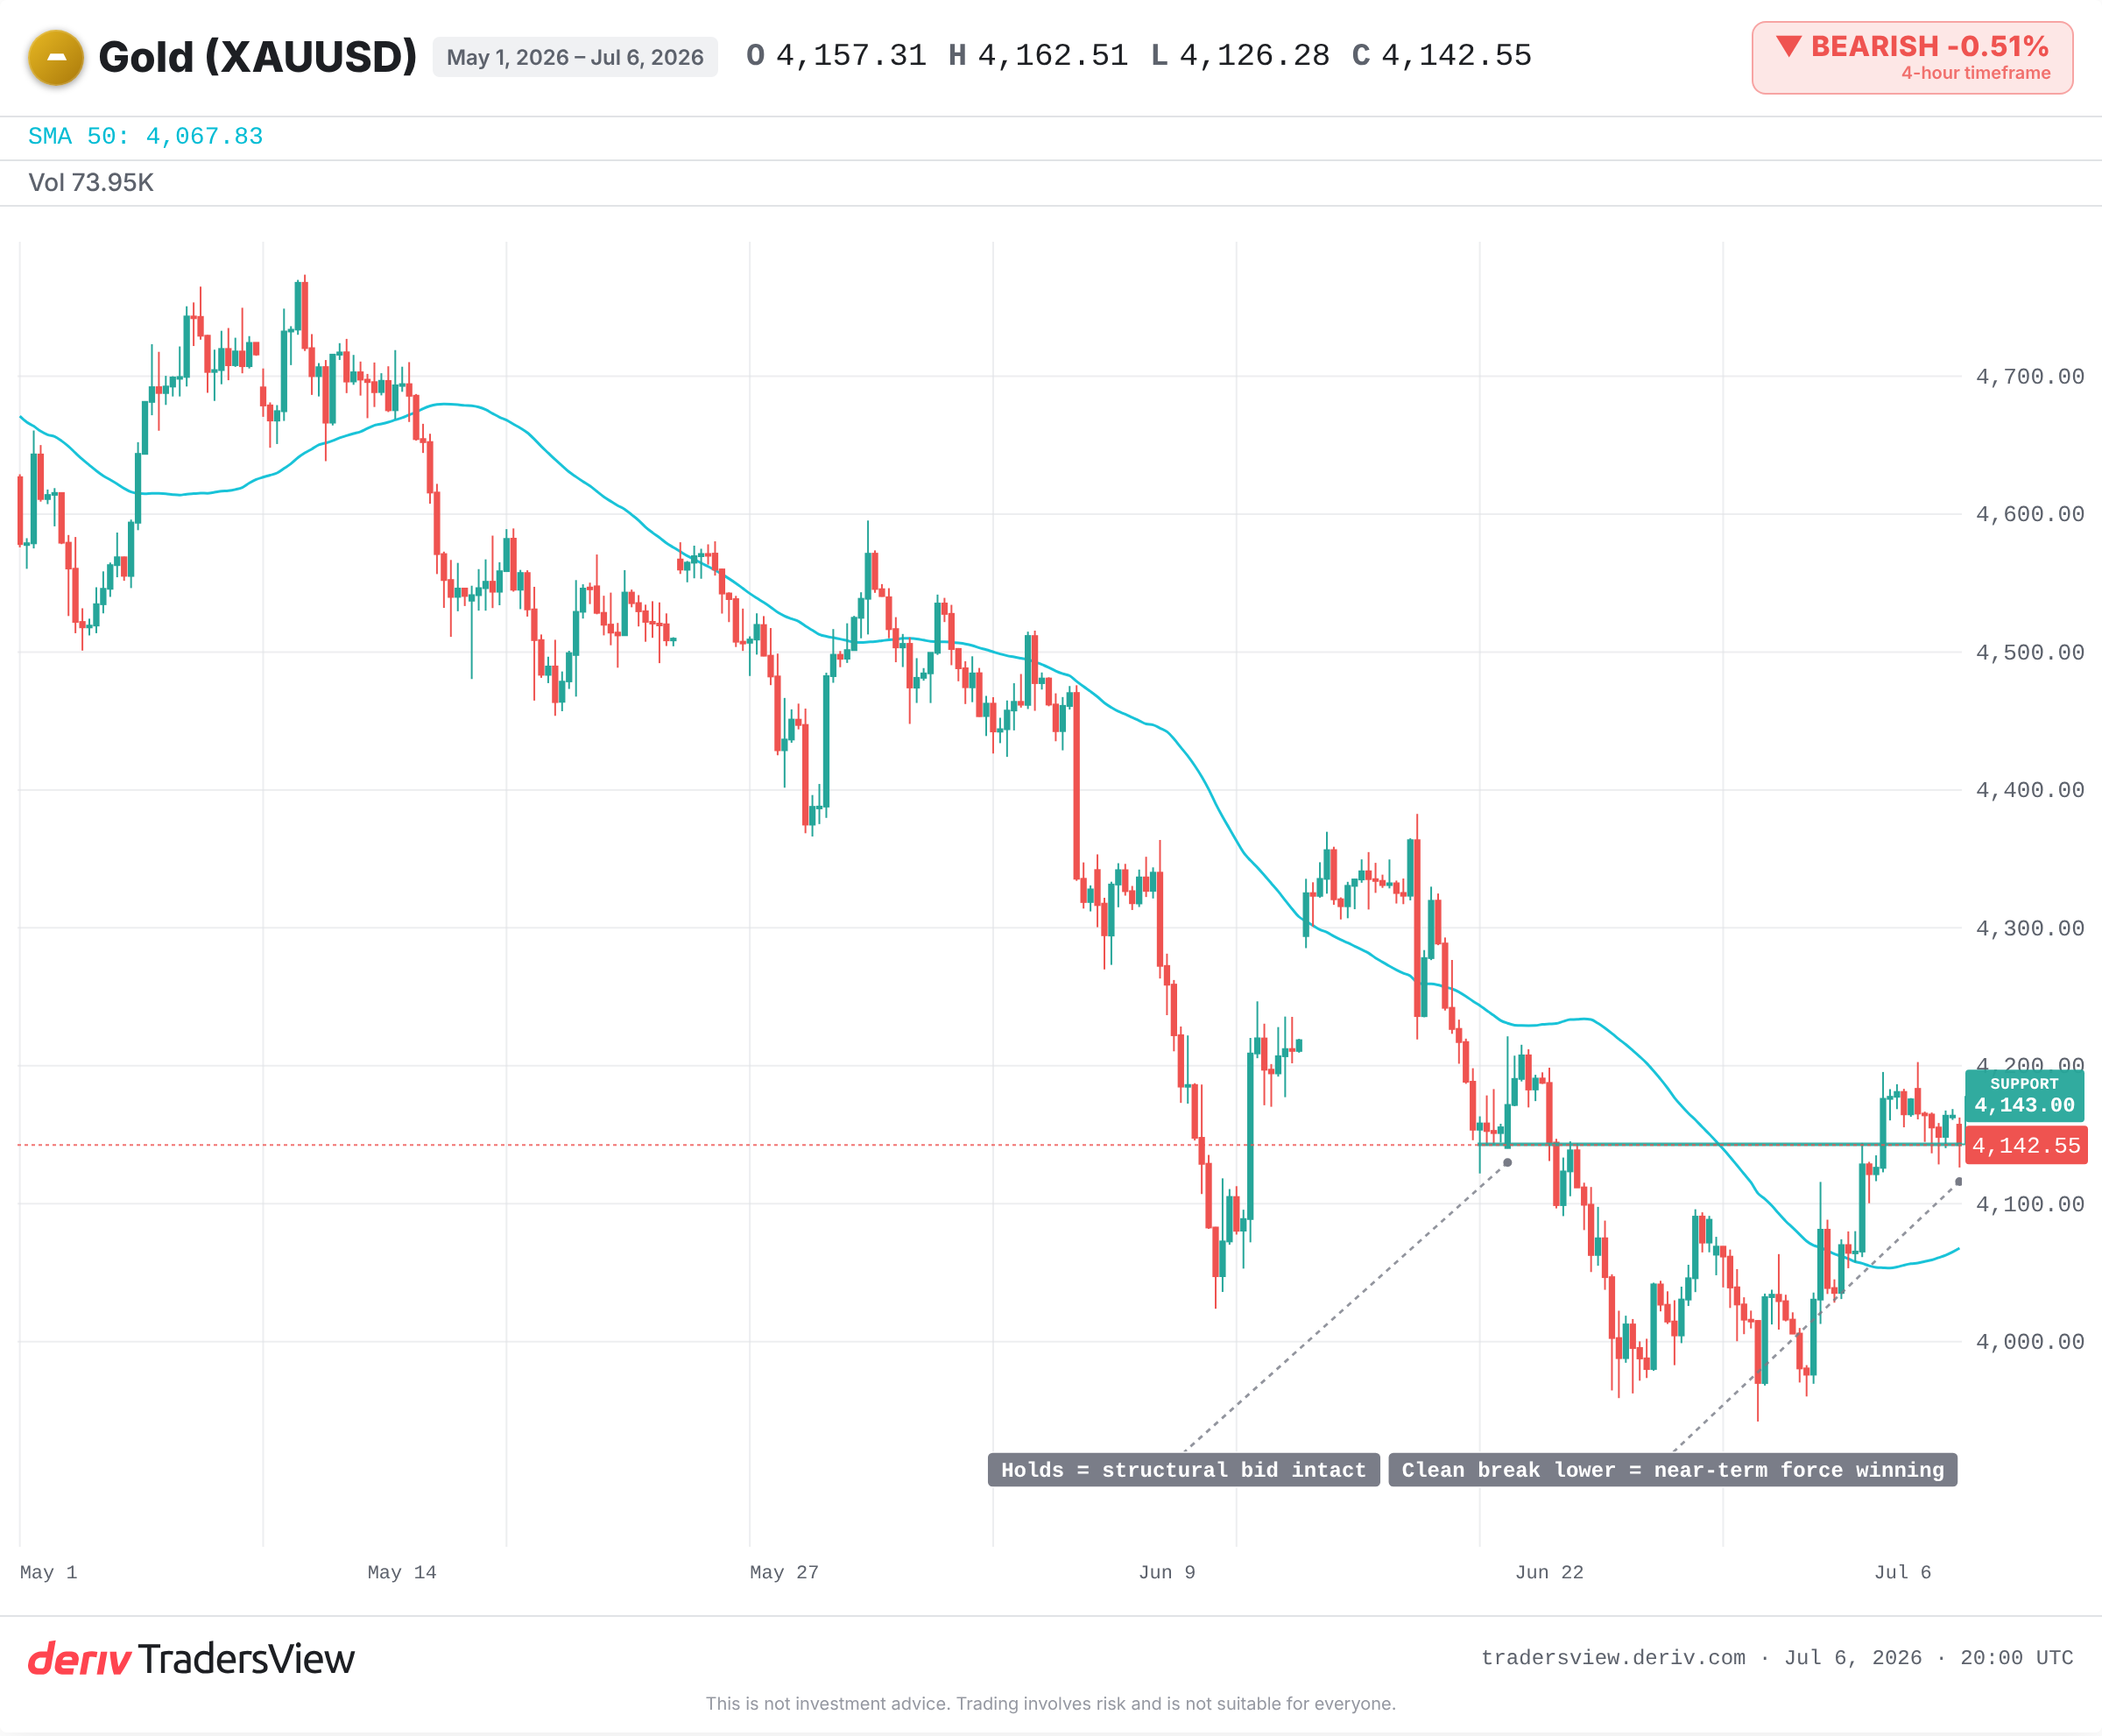
As evidências apontam para que, por agora, a força de curto prazo continue a comandar a situação. Em vez de se focar num objetivo de preço, observe os seguintes fatores:
- A decisão da Fed em setembro. Uma subida confirmada reforça a tese pessimista.
- Os rendimentos reais. O fator mais direto no próximo movimento do ouro.
- Os fluxos de fundos. Mais saídas confirmam vendas; uma inversão sinaliza uma mudança de maré.
- O ritmo de compras dos bancos centrais. Se a procura oficial abrandar, a base de sustentação fragiliza-se.
- O suporte técnico fundamental. Uma quebra clara abaixo deste nível indica que a força de curto prazo está a vencer.
O ouro ainda pode cair mais enquanto a Fed mantiver uma postura mais restritiva. Também pode recuperar rapidamente se a subida de taxas não se concretizar. Nenhum dos dois grupos está errado. Estão apenas a medir relógios diferentes.
Perguntas frequentes
Não necessariamente. Um corte apenas reduz a previsão em relação a uma visão anterior. A meta reduzida do JPMorgan continua acima do preço atual do ouro, o que significa que mesmo o banco principal mais pessimista está a projetar uma valorização a partir daqui.
O ouro não paga juros. Quando os rendimentos reais de ativos como as obrigações do Tesouro dos EUA sobem, deter esses ativos torna-se comparativamente mais rentável, pelo que a procura pode afastar-se do ouro e pressionar o seu preço.
Desde 2022, os bancos centrais têm comprado ouro a um ritmo de cerca de 1 000 toneladas por ano, com uma média de aproximadamente 60 toneladas por mês. Esta procura constante do setor oficial é vista como um limite estrutural mínimo para o preço.
O ouro continuou a descer gradualmente até finais de 2015, praticamente reduzindo para metade em relação ao seu pico de 2011, antes de estabilizar e recuperar. A força do rendimento real venceu esse braço de ferro durante mais de dois anos, mesmo com a procura física a manter-se forte.
Uma única meta reflete a visão de uma mesa de análise, não a do mercado. Quando as previsões divergem significativamente, isso indica a existência de duas forças opostas em ação. Observar os fatores determinantes, rendimentos reais, política da Fed e fluxos de fundos, é mais útil do que confiar num único número.