
Uma subida de juros do Banco do Japão faz mesmo descer o USD/JPY?
O USD/JPY acompanha o diferencial entre a Fed e o Banco do Japão. Por que razão uma subida de juros do BoJ em setembro pode reforçar o iene, ou já estar refletida no preço.
Pela equipa Deriv · 14 de agosto de 2026 · 4 min de leitura

O USD/JPY é uma aposta numa única coisa: o diferencial entre o que a Fed paga e o que o Banco do Japão paga. Quando esse diferencial se reduz, o iene tende a reforçar-se e o USD/JPY desce. É por isso que toda a negociação dólar-iene depende agora de uma única data, a reunião do BoJ a 17-18 de setembro.
Por que razão é o diferencial de taxas, e não qualquer um dos bancos isoladamente, que determina o dólar-iene
Um par de moedas é um preço relativo. Move-se com base na diferença entre as trajetórias das taxas de juro de dois países, não com base num banco central isolado.
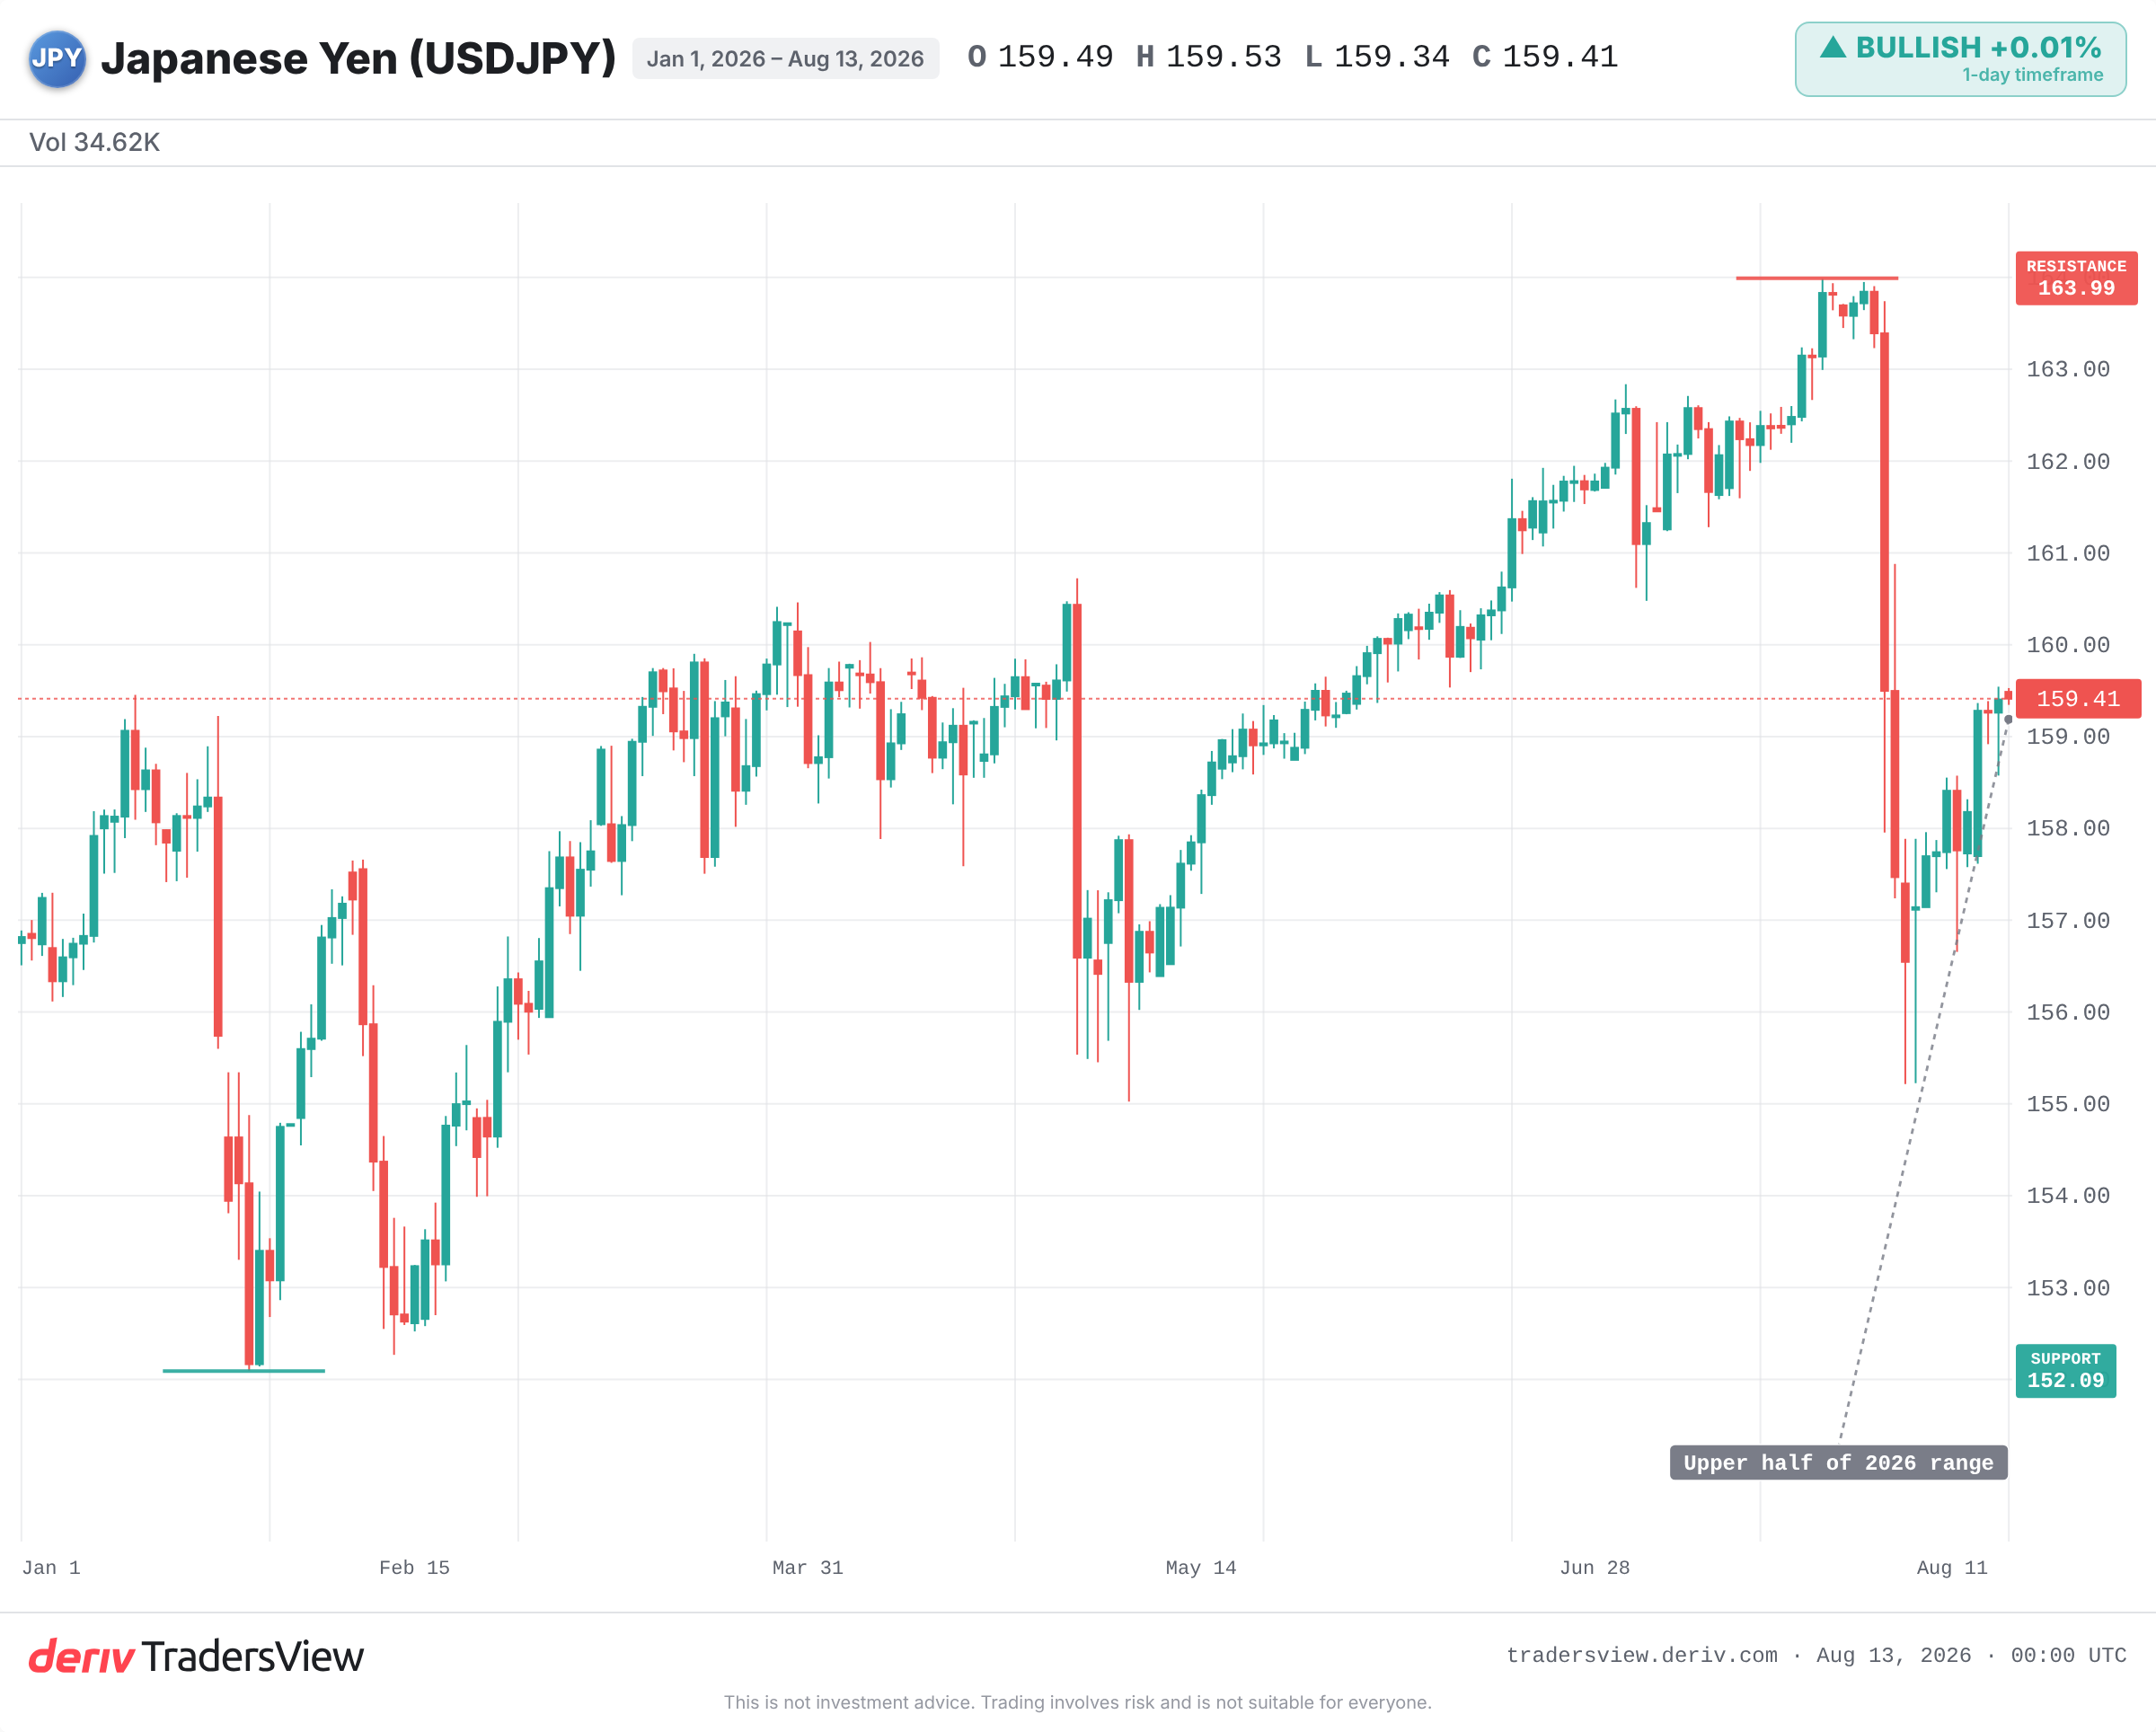
Neste momento, a Fed paga muito mais do que o BoJ. O capital refugia-se em ativos em dólares com rendimentos mais elevados. Esse amplo diferencial é o motor que mantém o USD/JPY na metade superior do seu intervalo de 2026, mais próximo do máximo do ano do que do mínimo.
Reduza o diferencial e inverte o incentivo. Uma subida de juros do BoJ reduz o diferencial, torna a detenção de ativos em ienes relativamente mais atrativa e faz descer o par. Por isso, um movimento em setembro importa menos pela subida em si do que pelo seu efeito sobre o diferencial.
Por que razão uma subida de juros esperada pode mover o iene no sentido contrário
Os mercados precificam o futuro, não o passado. Se uma subida de juros for totalmente antecipada, a moeda já se moveu antes de a decisão ser conhecida.
As probabilidades implícitas no mercado de uma subida de juros em setembro aumentaram acentuadamente, de cerca de um quarto para aproximadamente três quartos em duas semanas, segundo dados da Tokyo Tanshi. A Polymarket tem apontado para valores ainda mais elevados. Quando as probabilidades são tão altas, grande parte da força do iene já pode estar refletida no preço.
Uma subida de juros esperada pode até desencadear uma recuperação no USD/JPY, um clássico movimento de comprar o rumor, vender o facto. O que determina a reação é a surpresa, não a subida em si.
O que março de 2024 e julho de 2024 ensinam sobre movimentos já refletidos no preço
Uma subida de juros já refletida no preço praticamente não move o iene; uma subida que altera toda a trajetória esperada das taxas move-o de forma violenta. Dois episódios recentes ilustram isto claramente.
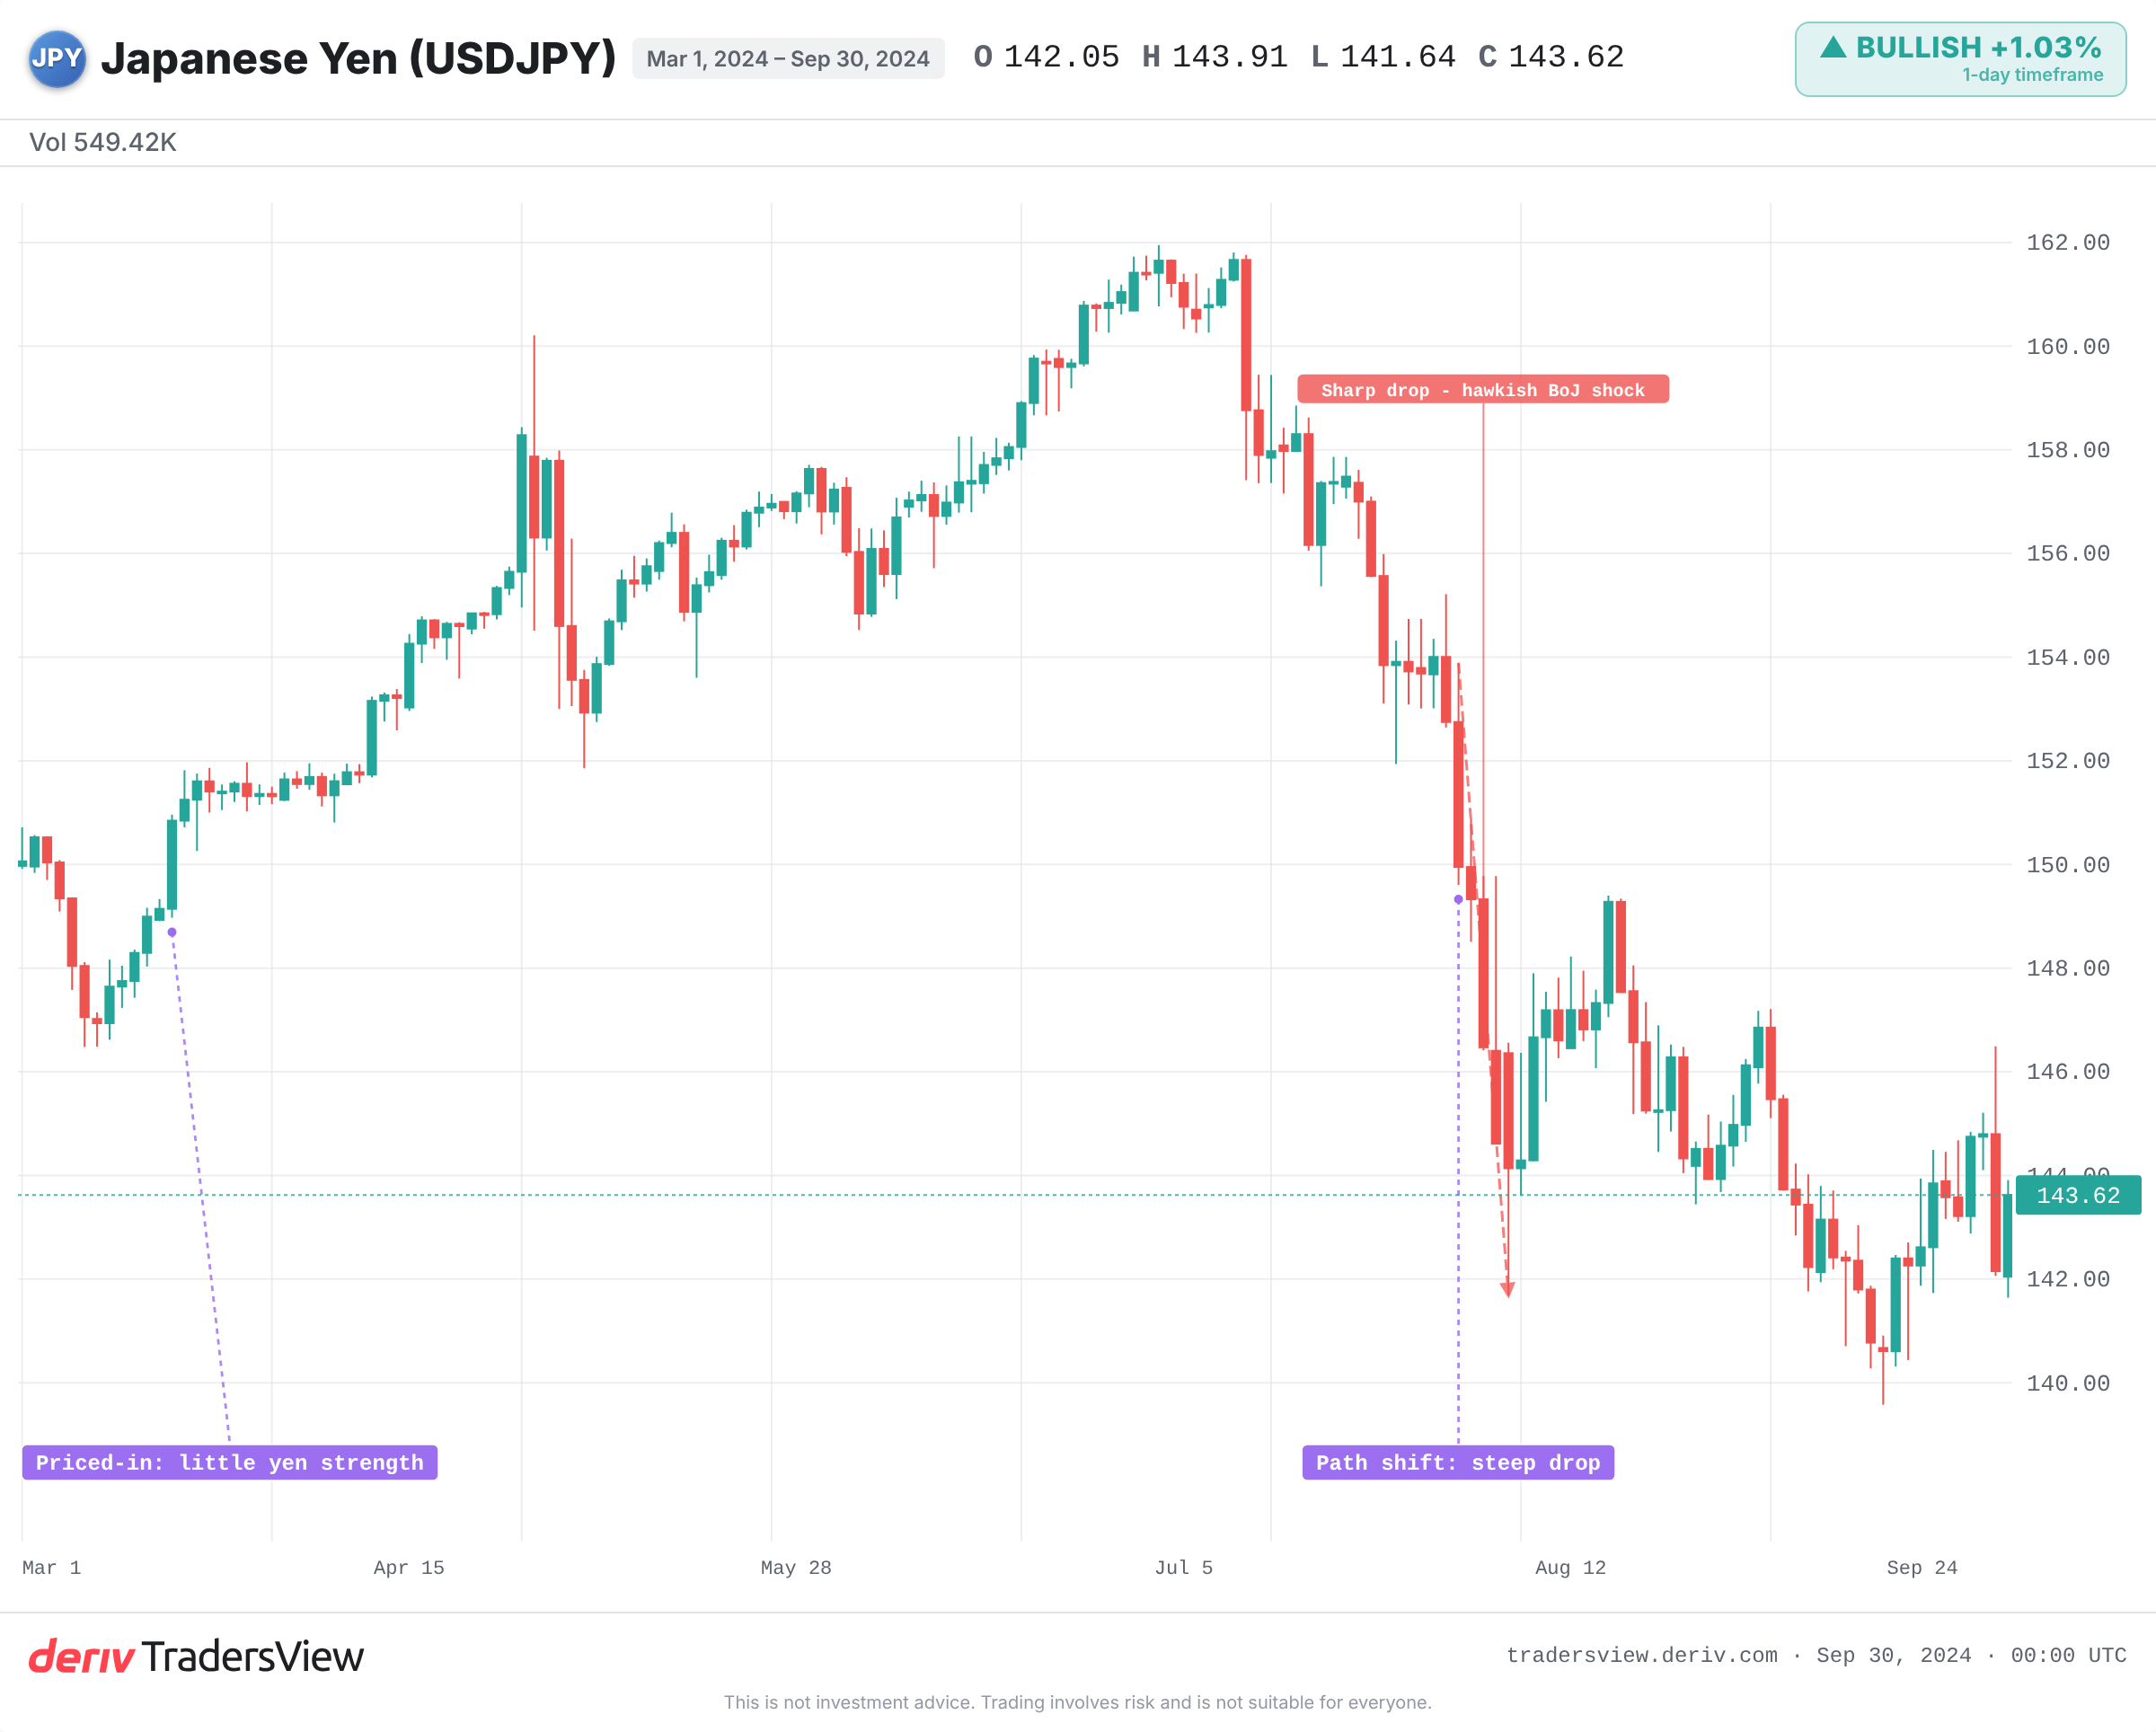
Em março de 2024, o BoJ pôs fim às taxas negativas, a sua primeira subida de juros em 17 anos. Ainda assim, o iene enfraqueceu. O movimento já estava totalmente refletido no preço, e o diferencial da Fed manteve-se amplo, pelo que nada na trajetória do diferencial realmente mudou.
Em julho de 2024, o cenário inverteu-se. O BoJ subiu os juros e sinalizou mais aperto monetário, enquanto a Fed se inclinava para cortes. Isso alterou toda a trajetória do diferencial. O carry trade do iene desfez-se de forma violenta, e o USD/JPY caiu acentuadamente nas semanas seguintes.
Vale a pena compreender esse desfazimento, porque é o que transforma uma subida de juros modesta numa queda acentuada. Num carry trade, os investidores pedem emprestado a baixo custo em ienes e compram ativos em dólares com rendimentos mais elevados, embolsando o diferencial de taxas. Quando o BoJ sinaliza que o diferencial vai diminuir, essa operação deixa de ser rentável. Os traders recompram ienes para reembolsar os empréstimos, e a corrida para desfazer as posições faz o USD/JPY descer rapidamente.
A lição: uma única subida de juros não inverte uma tendência. Uma alteração na trajetória esperada do diferencial, sim. A subida de juros de junho de 2026 é o lembrete em sentido inverso: o BoJ moveu-se, mas o USD/JPY manteve-se elevado porque o diferencial mais amplo se manteve.
O que observar em torno da decisão de setembro
A evidência aponta para o facto de a orientação futura importar mais do que a decisão em si. Uma subida de juros com um tom moderado, de «uma vez e pronto», poderia reforçar o iene muito menos do que uma manutenção acompanhada de um sinal mais restritivo sobre um aperto futuro.
- A orientação futura (forward guidance), não apenas a subida ou a manutenção, sobre se se seguirá mais aperto monetário.
- Se as probabilidades para setembro sobem ou descem, o que indica quanto já está refletido no preço.
- A trajetória da Fed: uma Fed mais moderada reduz o diferencial e amplifica qualquer força do iene; uma Fed mais restritiva compensa esse efeito.
- Pressão política do governo de Takaichi, que, segundo uma sondagem da Bloomberg, poderá empurrar o movimento para dezembro, com os economistas divididos.
- Sinais de intervenção perto do topo do intervalo, próximo do máximo de 2026. O Ministério das Finanças não divulga um nível de referência, pelo que convém atentar a avisos verbais e a subidas súbitas do iene, em vez de uma linha fixa.
O dólar-iene comporta aqui um risco real em ambos os sentidos, e dificilmente uma única reunião define uma tendência por si só. Observe o diferencial entre os dois bancos e observe quanto do movimento já está refletido no preço.
Perguntas frequentes
É a diferença entre as taxas de política monetária dos dois bancos centrais e as respetivas trajetórias previstas. Atualmente, a Fed paga muito mais do que o BoJ, o que favorece a detenção de ativos em dólares em detrimento do iene e sustenta o USD/JPY.
Os traders pedem empréstimos a baixo custo em ienes, que têm rendimentos baixos, e investem em ativos com rendimentos mais elevados noutros mercados. Esta estratégia é rentável enquanto o diferencial de taxas se mantiver amplo, mas pode desfazer-se rapidamente quando o BoJ aumenta as taxas e o diferencial diminui, como aconteceu em julho de 2024.
Sim. As autoridades japonesas podem comprar ienes no mercado para abrandar movimentos bruscos, geralmente perto do limite mais fraco do intervalo de valorização do iene. A intervenção tende a amplificar movimentos que também se enquadram na dinâmica do diferencial de taxas, em vez de a contrariar isoladamente.
Uma sondagem da Bloomberg mostra que os economistas estão divididos, com cerca de metade a apontar para dezembro. A pressão política do governo de Takaichi é apontada como uma das principais razões pelas quais uma eventual decisão em setembro poderá ser adiada para mais tarde no ano.