
Najdroższy rynek od 155 lat nie jest sygnałem do sprzedaży
Rekordowa wycena wpływa na zwroty, jakie uzyskasz w ciągu kilku najbliższych lat, a nie na cenę w przyszłym kwartale. Dlatego fakt, że indeks S&P 500 znajduje się blisko swojego najwyższego poziomu wyceny
Redakcja Deriv · 31 lipca 2026 · 3 min czytania

Rekordowa wycena wpływa na zwroty, jakie uzyskasz w ciągu kilku najbliższych lat, a nie na cenę w przyszłym kwartale. Dlatego fakt, że indeks S&P 500 znajduje się blisko swojego najwyższego poziomu wyceny od 155 lat, nie jest powodem do sprzedaży. To powód, by oczekiwać skromniejszych zysków w okresie, w którym utrzymujesz pozycję.
Według wskaźnika Shiller CAPE, miary cenowej, która wygładza zyski na przestrzeni dekady, indeks znajduje się blisko swojego najwyższego odczytu od momentu, kiedy zaczęto prowadzić te statystyki. Jedynym razem, kiedy był wyższy, był grudzień 1999 roku, w szczytowym momencie bańki internetowej (dot-com).
To brzmi jak sygnał do sprzedaży. Nie jest. Wycena to sygnał grawitacyjny, nie sygnał dotyczący czasu wejścia na rynek.
Dlaczego drogi rynek może nadal rosnąć
Przepłacanie za te same przyszłe zyski obniża oczekiwany długoterminowy zwrot. To arytmetyka, nie opinia. Jeśli płacisz dziś więcej za stały strumień zysków, każdy przyszły dolar daje Ci mniej.
Jednak grawitacji można przeciwstawić się na długi czas. Rynek może utrzymać się na wysokim poziomie dzięki silniejszej sile: szybkiemu wzrostowi zysków, momentum lub falie nowego kapitału. Obecnie tą silniejszą siłą są zyski.
Momentum prognoz dla spółek z S&P 500 jest według doniesień najwyższe od co najmniej 2011 roku. Firmy nie są jedynie drogie. Zarabiają w najszybszym tempie od ponad dekady. To dlatego cena nadal rośnie, mimo że wycena wydaje się napięta.
Co historia mówi o kupowaniu na szczycie zakresu
Dane historyczne są jasne w odniesieniu do lat, nie miesięcy. Gdy wskaźnik CAPE był tak wysoki, wieloletnie zwroty w przyszłości zwykle były słabe.
- 1999 rok: CAPE osiągnął szczyt bliski swojemu rekordowemu poziomowi. S&P 500 osiągnął szczyt w 2000 roku i spadł o około 45% do 2002 roku. Inwestorzy stosujący strategię „kupuj i trzymaj” czekali lata, aby wrócić do poziomu wyjściowego.
- 1929 rok: ekstremalny odczyt dla tej epoki doprowadził do krachu o ponad 80%. Cena nie odzyskała poziomu wyjściowego przez około 25 lat.
- 1966 rok: wysoka wycena bez historii bańki spekulacyjnej. Następnie nastąpił długi, płaski okres przez lata 70., w którym inflacja pochłaniała zyski.
- 2021 rok: CAPE wzrósł ponownie powyżej 38 w okresie boomu po pandemii COVID. W 2022 roku nastąpił gwałtowny spadek o około 25%, w miarę jak rosły stopy procentowe.
Wzorzec nie polega na tym, że drogie rynki krachują według harmonogramu. Polega na tym, że wysoka cena wejścia zmniejsza szanse na mocne zwroty w ciągu kilku najbliższych lat i zwiększa szkody, gdy historia wzrostu zaczyna się chwiać.
Dlaczego wycena jest bezużyteczna do określania czasu wejścia na rynek w najbliższych miesiącach
W ciągu dowolnego 12-miesięcznego okresu CAPE prawie niczego nie mówi. Jest słabym narzędziem do określania czasu wejścia na rynek od ponad dekady. Rynki utrzymywały się blisko rekordowych wycen, gdy zyski rosły.
Istnieje też argument na rzecz cierpliwości. Crestmont Research wykazał, że każdy ruchomy 20-letni okres dla S&P 500 zakończył się na plusie. Jeśli wydłużysz swój horyzont inwestycyjny na tyle, że cena wejścia ma mniejsze znaczenie.
Niedźwiedzie mają rację tylko wtedy, gdy zyski faktycznie się odwrócą lub stopy procentowe gwałtownie wzrosną. Jeśli produktywność napędzana przez AI nadal będzie podnosić marże, dzisiejszy wskaźnik może zostać „dorośnięty”, a nie gwałtownie się odwrócić.
Na co zwracać uwagę od teraz
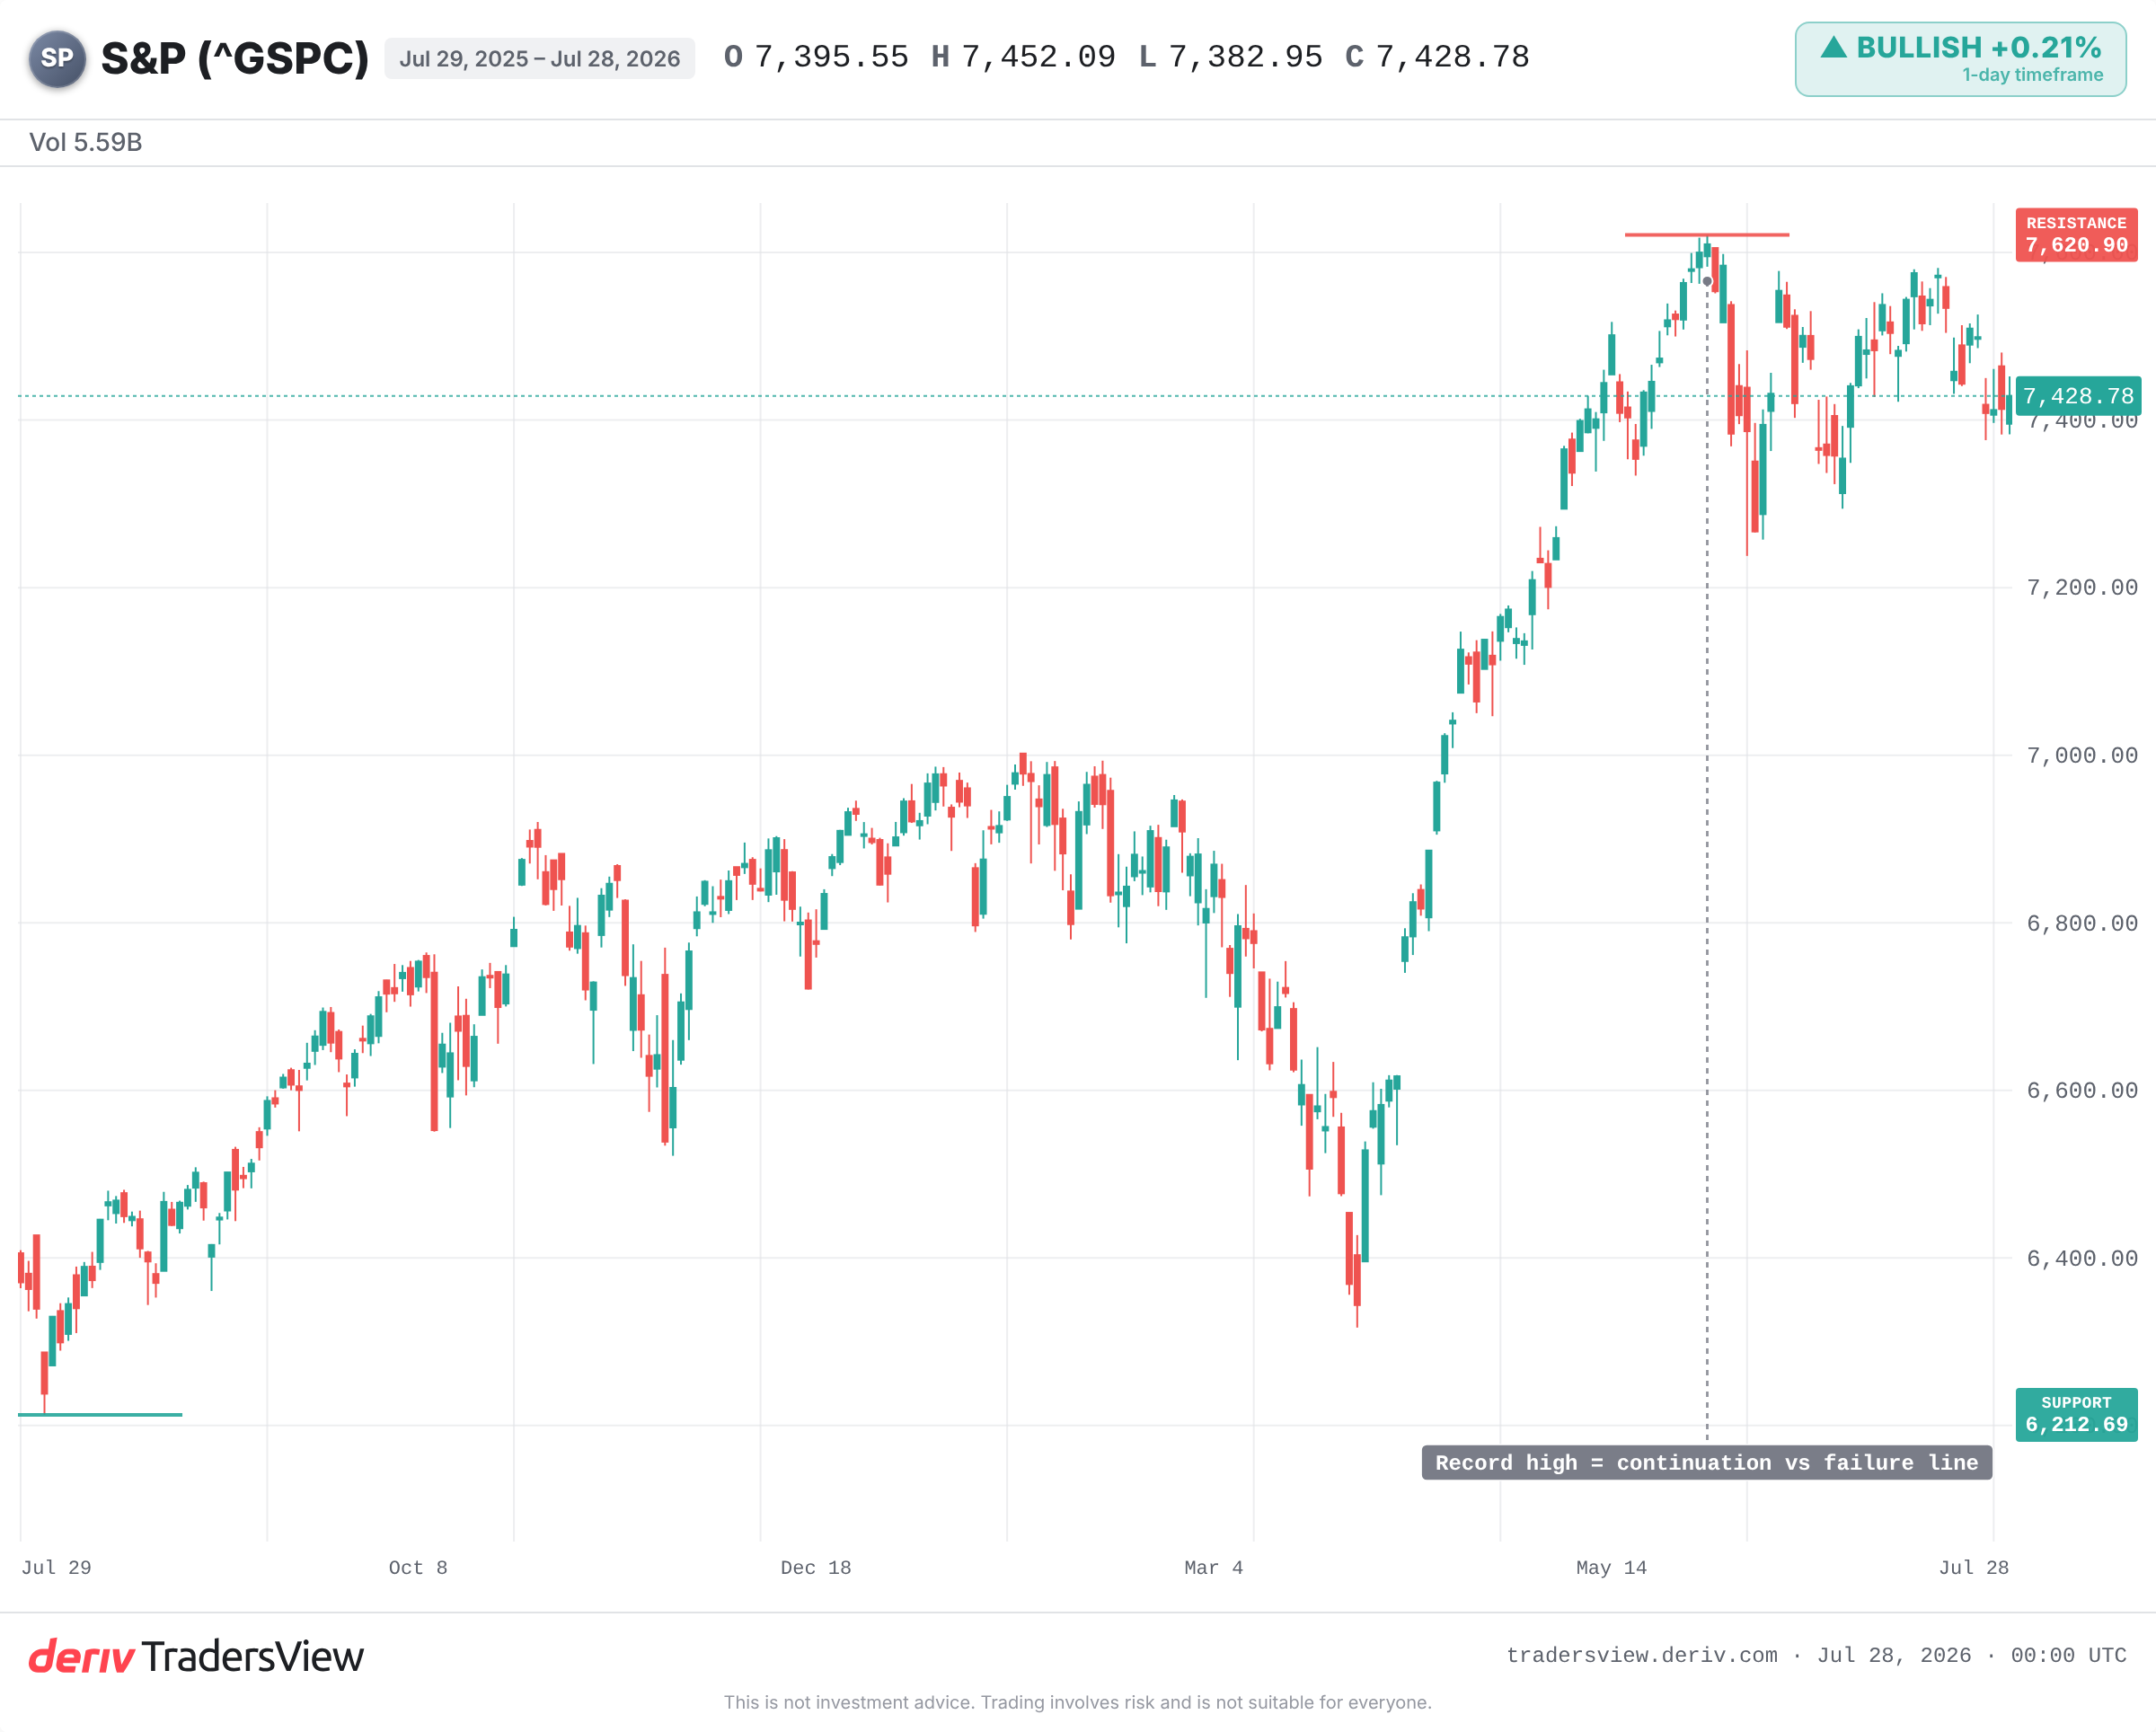
Największym wsparciem dla tej wyceny są prognozy zysków. Obserwuj, czy to momentum utrzyma się czy osłabnie. Obserwuj rekordowy poziom jako linię między kontynuacją a zjazdem w stronę minimów roku. Obserwuj też rentowności obligacji, ponieważ wyższa stopa dyskontowa oznacza, że przyszłe zyski są dziś warte mniej.
Drogi nie znaczy przeterminowany. Rynek może nadal rosnąć. Jednak cena, którą płacisz, ustala szanse, a obecnie te szanse są wspierane przez najsilniejsze podstawy zysków od lat. Jeśli te podstawy pękną, grawitacja odzyska swój głos.
Często zadawane pytania
Wskaźnik Shiller CAPE (cyklicznie skorygowany wskaźnik ceny do zysku) porównuje cenę rynku do jego średnich zysków skorygowanych o inflację z ostatnich dziesięciu lat. Wygładzenie zysków na przestrzeni dekady eliminuje krótkoterminowe wahania boom-and-bust, dając stabilniejszy obraz tego, jak drogie są akcje.
Nie. Wysoki CAPE historycznie poprzedzał słabsze wieloletnie zwroty, ale nie przewiduje, kiedy nastąpi spadek. Rynki mogą pozostać drogie przez lata, gdy zyski rosną, więc działa jako sygnał grawitacyjny długoterminowy, a nie narzędzie do określania czasu wejścia na krótki okres.
Tak. Jeśli zyski rosną na tyle szybko, zyski mogą dogonić cenę i obniżyć wycenę bez dużego spadku indeksu. To zależy od utrzymania wzrostu i marż, dlatego prognozy zysków są kluczowym elementem do monitorowania.
Wyższe stopy procentowe zwiększają stopę dyskontową stosowaną do przyszłych zysków, co obniża ich dzisiejszą wartość. Drogie akcje o wysokim wzroście są najbardziej czułe na zmiany, więc wzrost rentowności obligacji ma tendencję do najsilniejszego uderzenia w wysokie wyceny.