
Podział złota na 4500 USD vs 5500 USD: która siła wygrywa?
Banki nie zgadzają się w kwestii złota — od 4500 USD do 5500 USD. Ten podział odkrywa dwie siły walczące o kontrolę i pokazuje, jak odczytywać dwustronny rynek.
Redakcja Deriv · 9 lipca 2026 · 3 min czytania

Kiedy największe banki tak głośno nie zgadzają się w kwestii złota, ten brak zgody jest sygnałem. Mówi on, że cena jest uwięziona między dwiema przeciwstawnymi siłami, a nie że jeden analityk ma rację. Twoim zadaniem nie jest wybranie guru. Twoim zadaniem jest obserwowanie, która siła wygrywa.
Dlaczego banki nie mogą się teraz zgodzić w sprawie złota
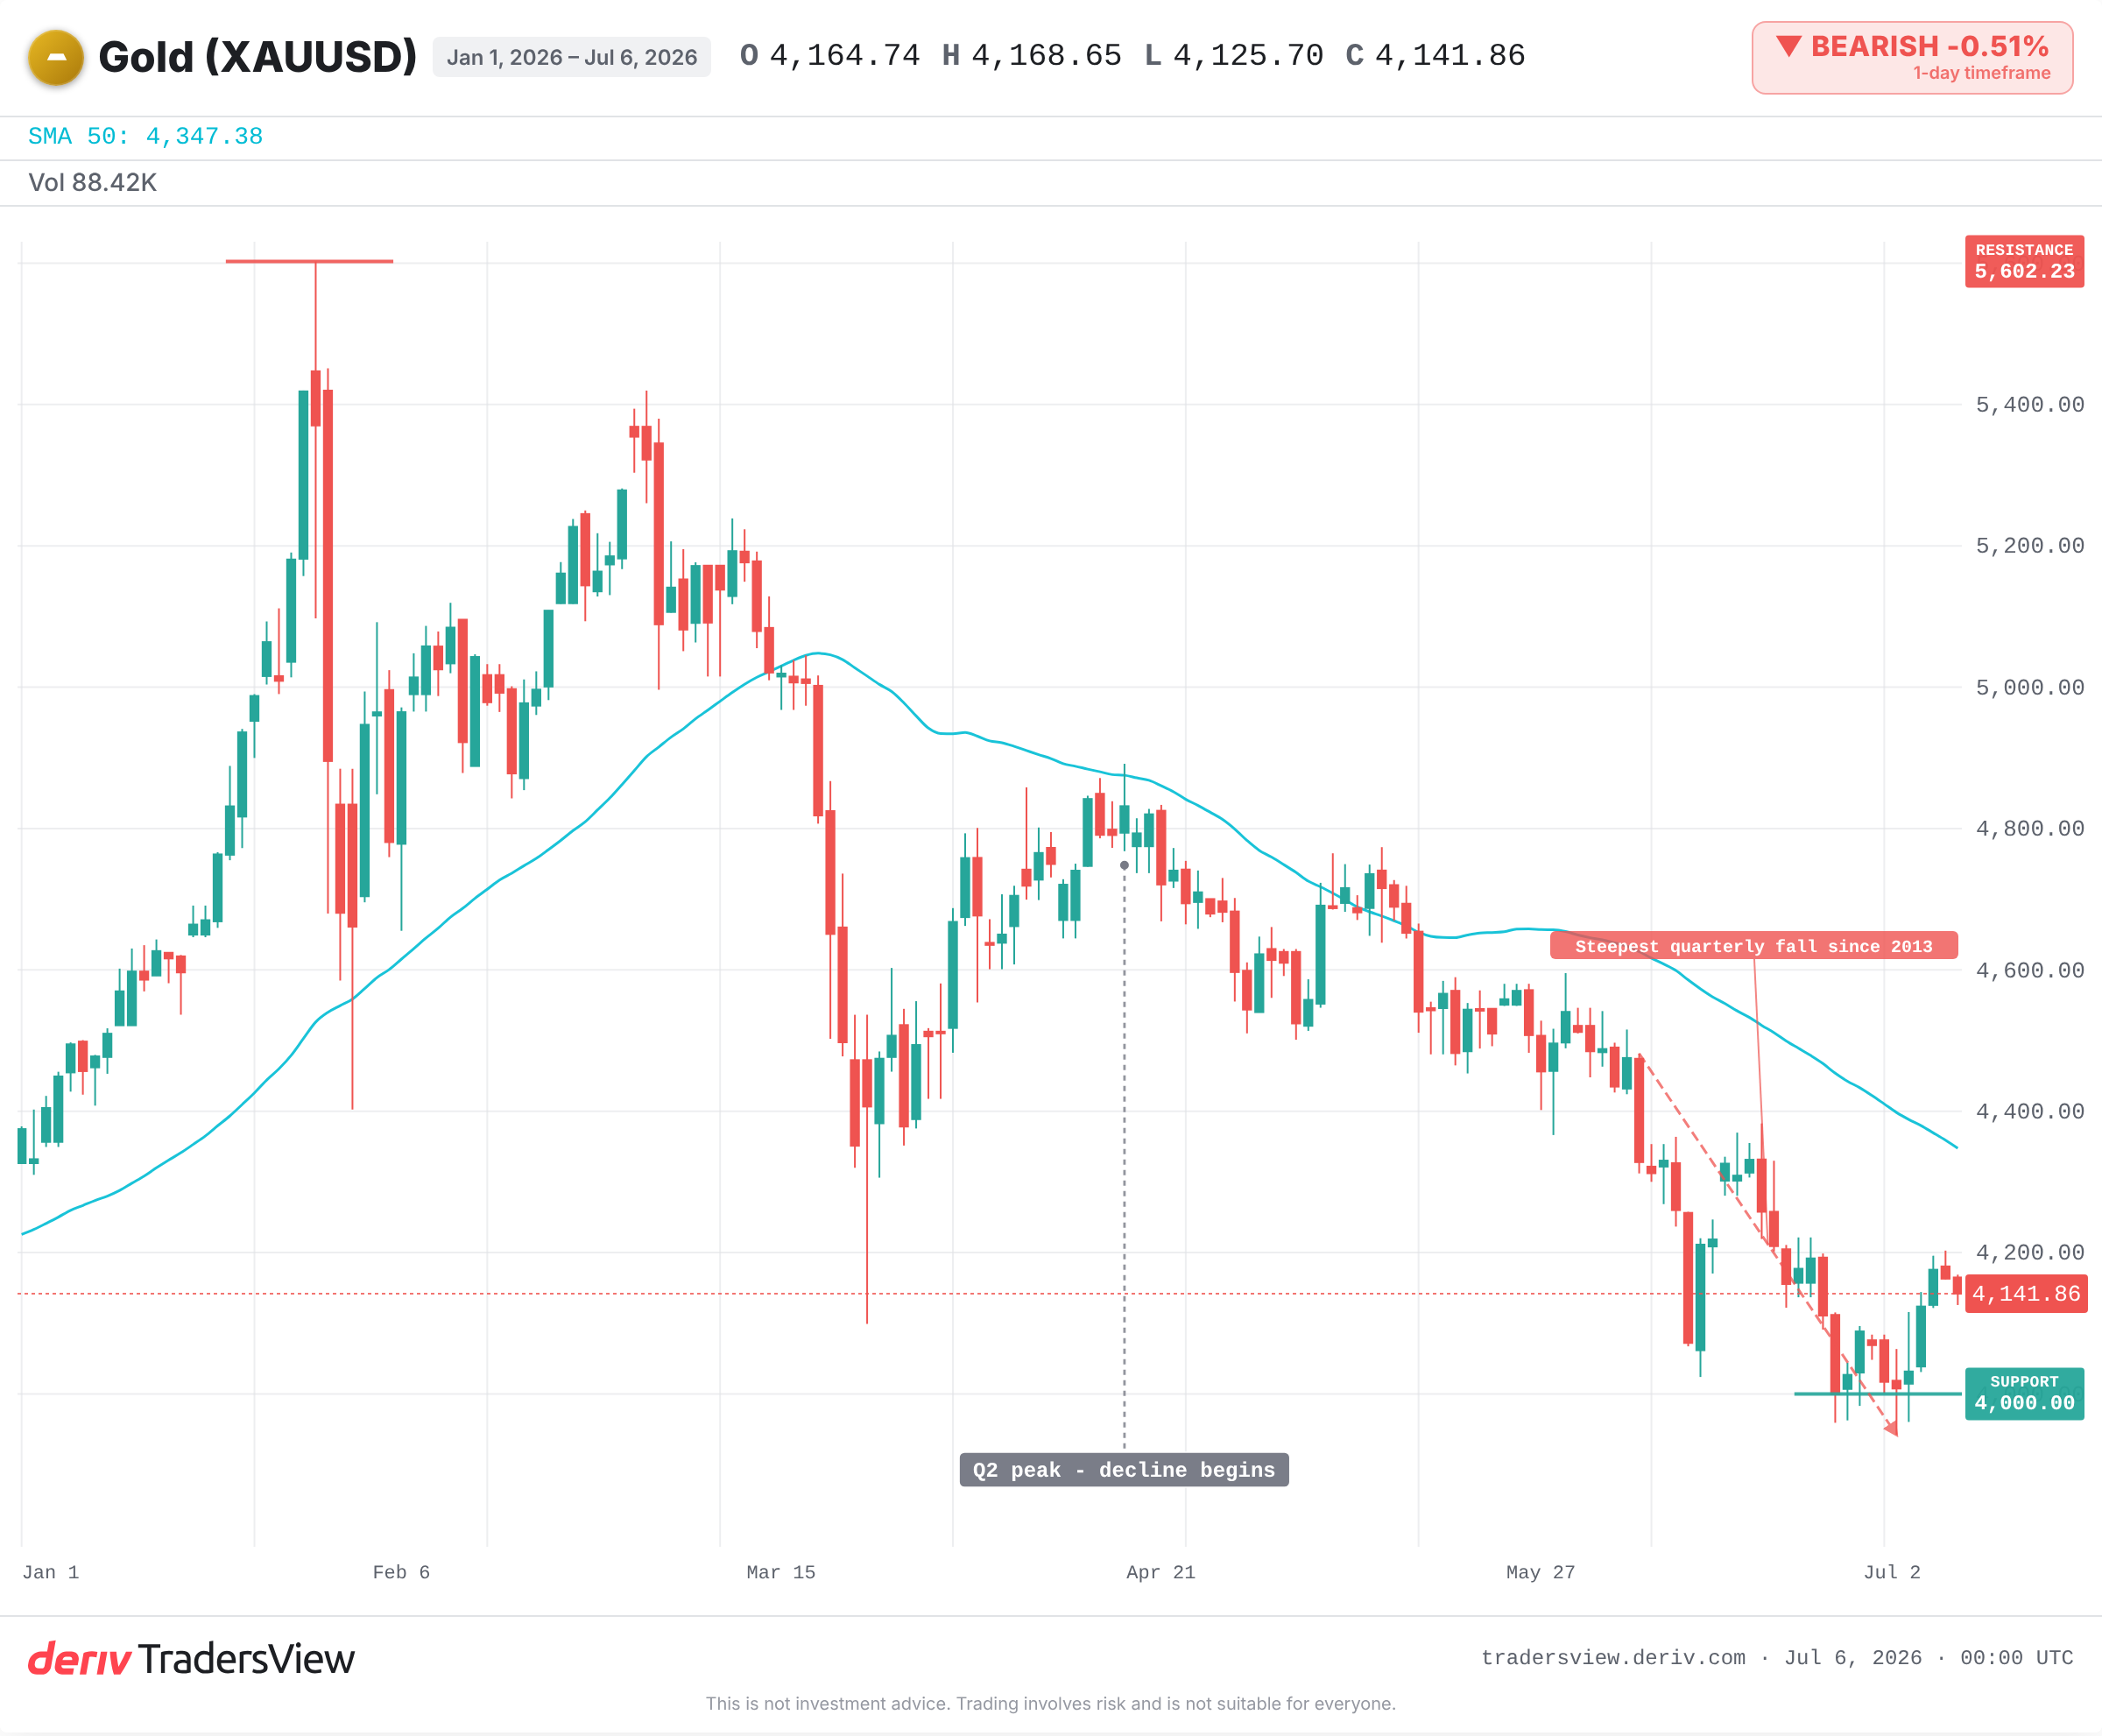
Złoto handlowane jest w pobliżu wielomiesięcznego minimum po najgwałtowniejszym kwartalnym spadku od 2013 roku. JPMorgan właśnie obniżył swój cel na IV kwartał o około jedną czwartą. Goldman Sachs utrzymuje znacznie wyższą prognozę na koniec 2026 roku. State Street widzi poziom jeszcze wyższy.
To nie są małe różnice. To trzy poważne zespoły analityczne, które patrzą na ten sam wykres i dochodzą do zupełnie odmiennych wniosków. Dzieje się tak z jednego powodu. Dwie siły ciągną złoto w przeciwnych kierunkach, i nikt jeszcze nie wie, która z nich przeważy pierwsza.
Siła krótkoterminowa ciągnąca złoto w dół
Jeden obóz obserwuje czynniki krótkoterminowe. Rosnące realne rentowności czynią złoto, które nie generuje odsetek, mniej atrakcyjnym do posiadania. Wyższe szanse na podwyżkę stóp przez Fed dodatkowo zwiększają presję. Inwestorzy wyprzedają też fundusze oparte na złocie, a w czerwcu odnotowano znaczne odkupienia.
Po słabych czerwcowych danych o zatrudnieniu, rynek kontraktów terminowych zaczął traktować wrześniową podwyżkę jako realną możliwość. Uporczywa inflacja przy słabym wzroście jeszcze bardziej komplikuje ścieżkę Rezerwy Federalnej. To właśnie ta siła stoi za spadającą ceną i za decyzją JPMorgan o obniżeniu celu.
Siła strukturalna podpierająca złoto
Drugi obóz patrzy dalej niż na najbliższe miesiące. Banki centralne kupują złoto w rekordowym tempie od 2022 roku, czyli około 1000 ton rocznie. Ten popyt sektora oficjalnego stanowi stały fundament dla ceny.
Niedawna ankieta przeprowadzona wśród banków centralnych wykazała, że większość respondentów oczekuje, że złoto znacznie zdrożeje w ciągu dwóch lat. Ten strukturalny popyt jest podstawą każdej prognozy wzrostowej na rynku. Jest powolny, cierpliwy i nie zależy od jednego raportu o zatrudnieniu.
Nawet pesymista wskazuje na wzrost
Szczegół, który pomija większość nagłówków, to fakt, że mocno obniżony cel JPMorgan wciąż znajduje się powyżej obecnej ceny. Nawet najbardziej pesymistyczna prognoza tygodnia zakłada wzrost od tego poziomu.
Prawdziwy podział nie przebiega więc między optymistami i pesymistami. Przebiega między szybkim i powolnym tempem. Siła krótkoterminowa dominuje w codziennych wahaniach notowań. Siła strukturalna przemawia na dłuższą perspektywę. Takie odczytywanie prognoz jest skuteczniejsze niż reagowanie na przerażający procent.
Jak rozpoznać, która siła wygrywa
Historia pokazuje, że ta rywalizacja może zakończyć się na różne sposoby. W 2013 roku zwyciężyła siła realnych rentowności, a złoto spadało przez ponad dwa lata, pomimo silnego popytu fizycznego. W 2019 roku Fed przeszedł do cykl obniżek stóp, a strukturalni optymiści zostali nagrodzeni wybiciem w górę.
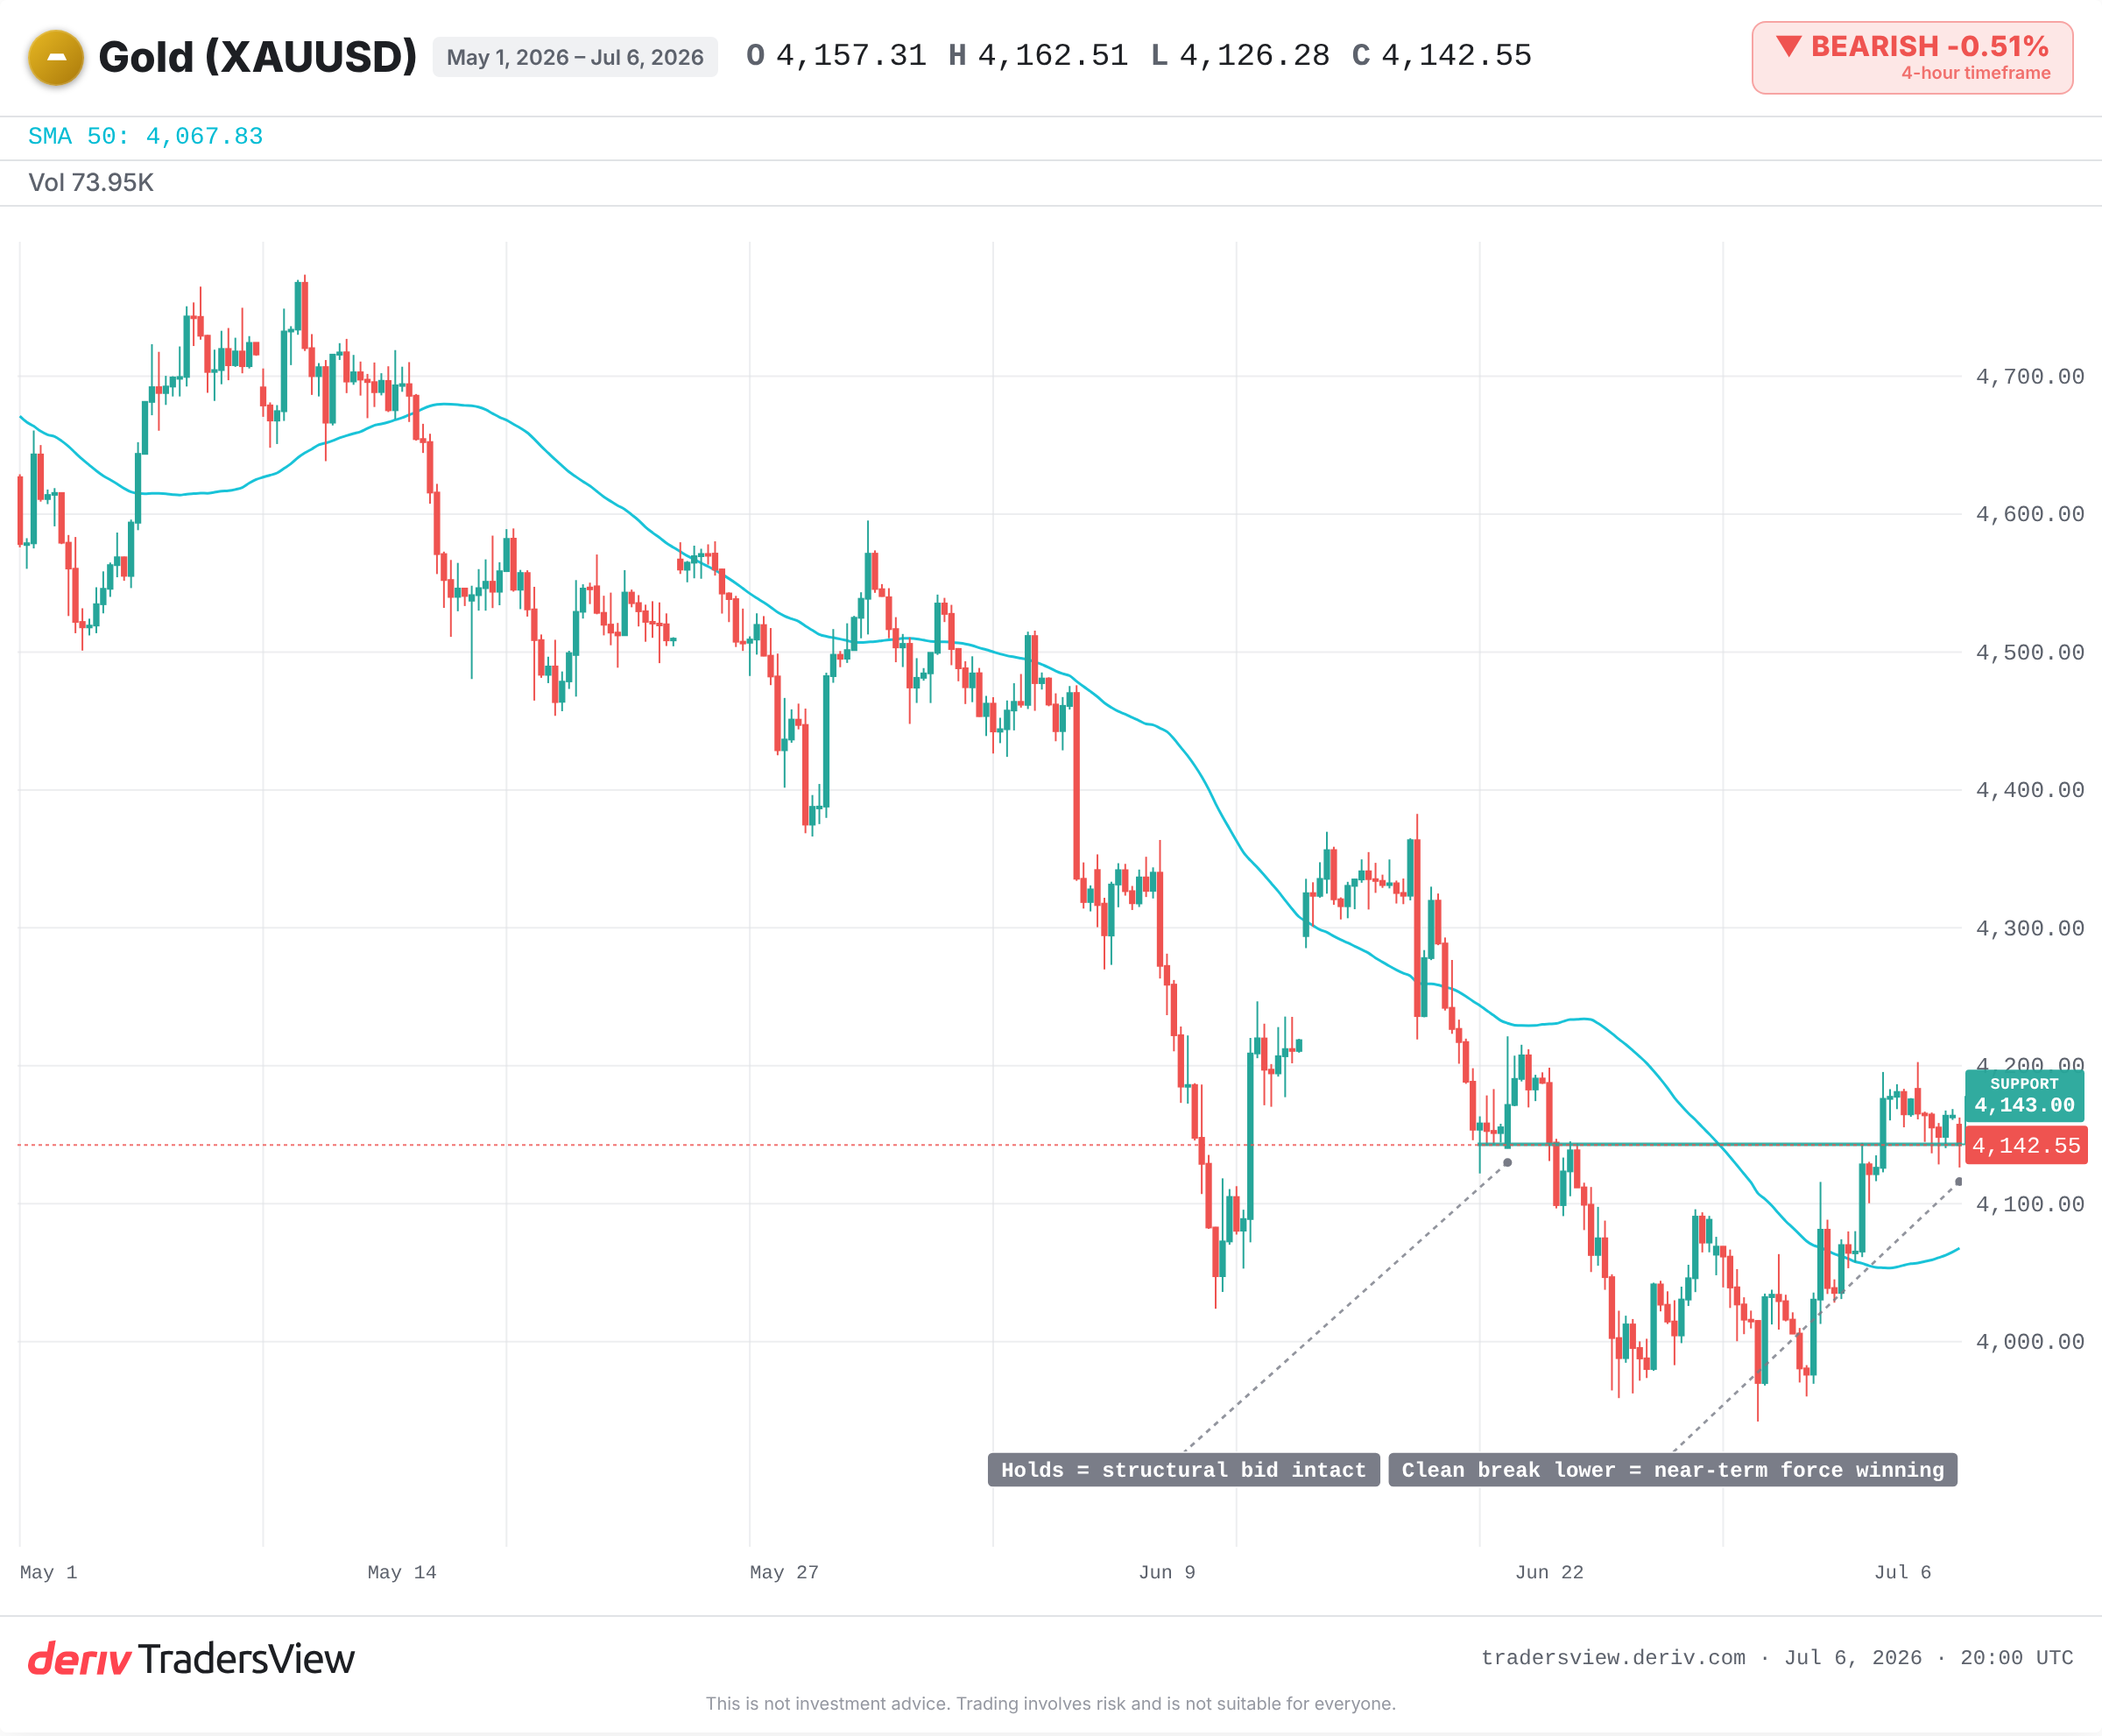
Dowody wskazują, że na razie siła krótkoterminowa trzyma stery. Zamiast skupiać się na jednym celu, obserwuj kilka kwestii:
- Wrześniowa decyzja Fed. Potwierdzona podwyżka wzmacnia argumenty pesymistów.
- Realne rentowności. Najbardziej bezpośredni czynnik wpływający na kolejny ruch złota.
- Przepływy funduszy. Większe wypływy potwierdzają wyprzedaż; zwrot sygnalizuje zmianę trendu.
- Tempo zakupów przez banki centralne. Jeśli oficjalny popyt wyhamuje, fundament słabnie.
- Kluczowe wsparcie na wykresie. Wyraźne przełamanie w dół oznacza, że siła krótkoterminowa wygrywa.
Złoto może jeszcze spadać, gdy Fed zachowuje postawę jastrzębią. Może też szybko się odbić, jeśli podwyżka nie nastąpi. Żaden z obozów nie myli się. Mierzą po prostu różne horyzonty czasowe.
Często zadawane pytania
Niekoniecznie. Obniżka jedynie zmniejsza prognozę względem wcześniejszego poziomu. Zredukowany cel JPMorgan wciąż znajduje się powyżej obecnej ceny złota, co oznacza, że nawet najbardziej pesymistyczny z dużych banków prognozuje wzrost od tego poziomu.
Złoto nie generuje odsetek. Gdy realne rentowności aktywów, takich jak obligacje skarbowe USA, rosną, posiadanie tych aktywów staje się relatywnie bardziej opłacalne, co może przesunąć popyt z złota i wywołać presję na jego cenę.
Od 2022 roku banki centralne kupują złoto w tempie około 1000 ton rocznie, czyli średnio około 60 ton miesięcznie. Ten stały popyt sektora oficjalnego jest postrzegany jako strukturalny fundament ceny.
Złoto spadało aż do końca 2015 roku, tracąc około połowy wartości względem szczytu z 2011 roku, zanim ustabilizowało się i zaczęło odbudowywać wartość. Siła realnych rentowności wygrała tę rywalizację na ponad dwa lata, mimo że popyt fizyczny pozostał silny.
Jedna prognoza mówi o opinii jednego zespołu analitycznego, nie o rynku jako całości. Gdy prognozy znacznie się różnią, oznacza to działanie dwóch przeciwstawnych sił. Obserwowanie czynników takich jak realne rentowności, polityka Fed i przepływy funduszy jest bardziej użyteczne niż poleganie na jednej liczbie.