
155년 만에 가장 비싼 시장, 매도 신호는 아닙니다
기록적인 밸류에이션은 다음 분기의 가격이 아니라 향후 몇 년간 얻게 될 수익률을 좌우합니다. 따라서 S&P 500이 가장 비싼 수준에 근접해 있다는 것은
Deriv 편집팀 · 2026년 7월 31일 · 3 분 읽기

기록적인 밸류에이션은 다음 분기의 가격이 아니라 향후 몇 년간 얻게 될 수익률을 좌우합니다. 따라서 S&P 500이 155년 만에 가장 비싼 수준에 근접해 있다는 것은 매도해야 할 이유가 아닙니다. 보유하는 기간 동안 더 적은 수익을 예상해야 할 이유입니다.
10년간의 수익을 평활화한 가격 지표인 Shiller CAPE 비율 기준으로, 해당 지수는 기록이 시작된 이래 가장 비싼 수준에 근접해 있습니다. 이보다 높았던 유일한 시기는 닷컴 버블이 정점에 달했던 1999년 12월이었습니다.
매도 신호처럼 들리지만, 그렇지 않습니다. 밸류에이션은 타이밍 신호가 아니라 중력 신호입니다.
비싼 시장이 계속 상승할 수 있는 이유
동일한 미래 수익에 대해 더 많은 비용을 지불하면 기대되는 장기 수익률이 낮아집니다. 이는 의견이 아니라 산술적 사실입니다. 고정된 이익 흐름에 오늘 더 많은 금액을 지불하면, 미래의 1달러가 가져다주는 가치는 줄어듭니다.
하지만 중력은 오랫동안 거스를 수 있습니다. 빠른 수익 성장, 모멘텀, 또는 새로운 자본의 유입과 같은 더 강력한 힘이 시장을 지탱할 수 있습니다. 지금 그 더 강력한 힘은 바로 수익입니다.
S&P 500 기업들의 가이던스 모멘텀은 적어도 2011년 이후 최고 수준이라고 알려져 있습니다. 기업들은 단순히 비싸기만 한 것이 아닙니다. 10년 넘는 기간 중 가장 빠른 속도로 수익을 내고 있습니다. 밸류에이션이 과도해 보이는데도 가격이 계속 오르는 이유가 바로 여기에 있습니다.
범위 최고점에서 매수하는 것에 대해 역사가 말해주는 것
기록은 몇 달이 아니라 몇 년 단위로 명확합니다. CAPE가 이 정도로 높았을 때, 수년간의 향후 수익률은 대체로 약했습니다.
- 1999년: CAPE가 사상 최고치에 근접하며 정점을 찍었습니다. S&P 500은 2000년에 최고점을 기록한 후 2002년까지 약 45% 하락했습니다. 매수 후 보유 전략을 택한 트레이더들은 손실을 회복하는 데 수년이 걸렸습니다.
- 1929년: 당시로서는 극단적인 수준이었던 밸류에이션이 80% 이상의 급락으로 이어졌습니다. 가격은 약 25년 동안 회복되지 못했습니다.
- 1966년: 버블이라는 이야기 없이도 밸류에이션이 높았던 시기입니다. 이후 1970년대 내내 길고 평탄한 흐름이 이어졌고, 인플레이션이 수익을 잠식했습니다.
- 2021년: 코로나19 이후 급등세 속에서 CAPE가 다시 38을 넘어섰습니다. 2022년 금리가 상승하면서 약 25%의 급격한 하락이 뒤따랐습니다.
이러한 패턴이 의미하는 바는 비싼 시장이 정해진 일정에 따라 붕괴한다는 것이 아닙니다. 높은 진입 가격은 향후 몇 년간 강한 수익을 거둘 확률을 낮추고, 성장 스토리가 흔들릴 때 입는 피해를 키운다는 것입니다.
밸류에이션이 향후 몇 달의 타이밍 예측에 쓸모없는 이유
어떤 12개월 구간을 보더라도, CAPE는 거의 아무것도 알려주지 않습니다. 지난 10년 넘는 기간 동안 타이밍을 예측하는 도구로는 부적합했습니다. 수익이 성장하는 동안 시장은 기록적인 밸류에이션 근처에 머물렀습니다.
인내심을 가져야 한다는 주장도 있습니다. Crestmont Research는 S&P 500의 모든 20년 롤링 구간이 양(+)의 수익률로 마무리되었다는 사실을 발견했습니다. 투자 기간을 충분히 늘리면 진입 가격의 중요성은 줄어듭니다.
비관론자들의 전망이 맞는 것으로 입증되는 경우는 수익이 실제로 꺾이거나 금리가 급등할 때뿐입니다. AI 주도의 생산성이 계속해서 마진을 끌어올린다면, 현재의 밸류에이션 배수는 급격히 되돌아가기보다는 그에 걸맞게 성장해 나갈 수 있습니다.
앞으로 주시해야 할 것
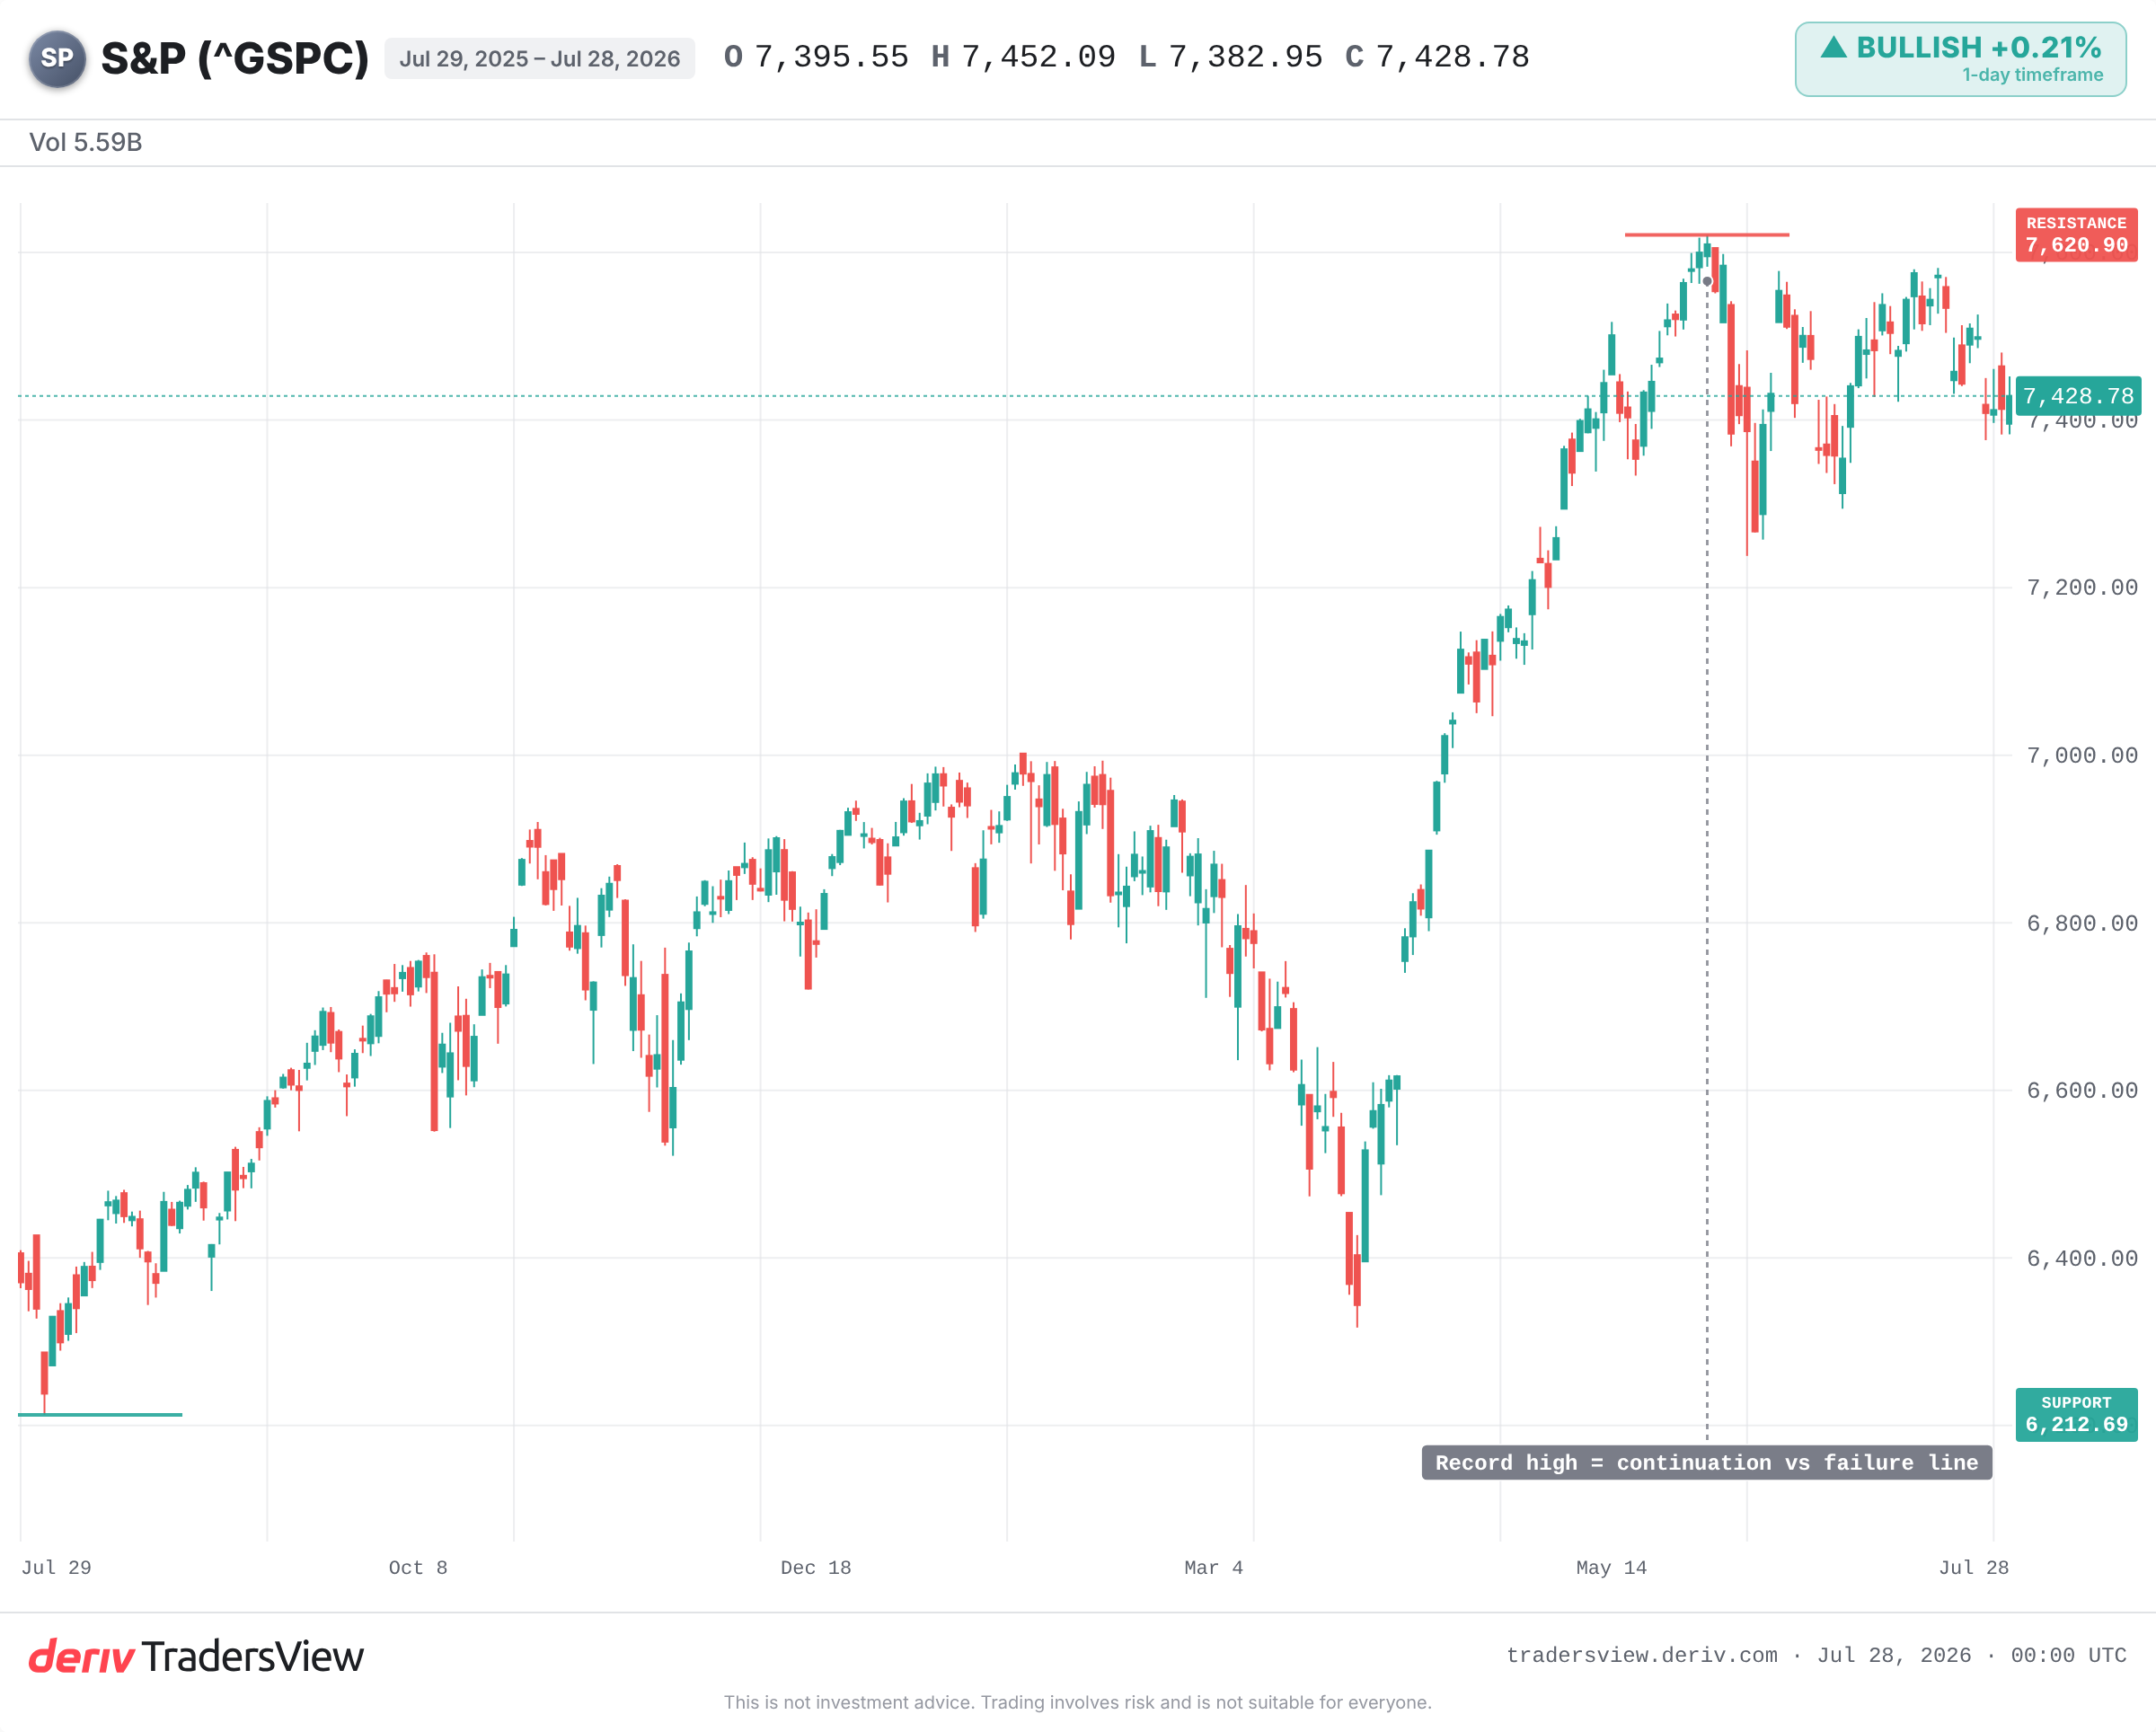
이 밸류에이션을 지탱하는 가장 큰 요인은 바로 수익 가이던스입니다. 이러한 모멘텀이 유지되는지, 아니면 약해지는지를 주시해야 합니다. 사상 최고치는 상승세의 지속과 연중 최저치로의 하락을 가르는 기준선으로 지켜봐야 합니다. 그리고 채권 수익률도 주시해야 합니다. 할인율이 높아지면 비싼 미래 수익의 현재 가치가 낮아지기 때문입니다.
비싸다는 것이 곧 조정이 임박했다는 뜻은 아닙니다. 시장은 계속 상승할 수 있습니다. 하지만 지불하는 가격이 확률을 결정하며, 지금 그 확률은 수년 만에 가장 강력한 수익 환경으로 뒷받침되고 있습니다. 이 뒷받침이 흔들리면, 중력이 다시 그 영향력을 드러낼 것입니다.
자주 묻는 질문
Shiller CAPE(경기조정 주가수익비율) 비율은 시장 가격을 지난 10년간의 평균 인플레이션 조정 수익과 비교합니다. 10년에 걸쳐 수익을 평준화하면 단기적인 호황과 불황의 변동이 제거되어 주식이 얼마나 고평가되어 있는지를 더 안정적으로 파악할 수 있습니다.
아닙니다. 역사적으로 CAPE 비율이 높으면 이후 수년간 수익률이 약화되는 경향이 있었지만, 이는 하락이 언제 발생할지를 예측하지는 않습니다. 수익이 성장하는 동안 시장은 수년간 고평가 상태를 유지할 수 있으므로, 이는 단기 타이밍 도구가 아니라 장기적인 중력 신호로 작용합니다.
네, 가능합니다. 수익이 충분히 빠르게 증가하면 지수의 큰 하락 없이도 이익이 가격을 따라잡아 밸류에이션을 낮출 수 있습니다. 이는 성장과 마진이 유지되는지에 달려 있으므로, 수익 가이던스가 주시해야 할 핵심 요소입니다.
금리가 오르면 미래 수익에 적용되는 할인율이 높아져 오늘날 그 수익의 가치가 낮아집니다. 고평가된 고성장 주식이 가장 민감하게 반응하므로, 채권 수익률 급등은 고평가 종목에 가장 큰 타격을 주는 경향이 있습니다.