
Netflix, AI로 비용을 절감한다면서 지출은 늘리기로
Netflix는 AI를 활용해 제작 비용을 절감하는 한편 2026년 콘텐츠 지출을 200억 달러로 늘립니다. 저렴해진 제작비가 왜 더 많은 지출로 이어지는지, 그리고 실제로 주가를 움직인 요인은 무엇인지 알아봅니다.
Deriv 편집팀 · 2026년 7월 27일 · 3 분 읽기

어떤 기술로 인해 일을 더 저렴하게 할 수 있게 되면, 기업은 보통 그 일을 더 많이 하게 됩니다. 따라서 Netflix가 AI를 활용해 제작 비용을 절감하면서 2026년 콘텐츠 지출을 약 200억 달러로 늘리는 것은 모순이 아닙니다. 이는 저렴해진 제작비에 대한 자연스러운 반응입니다.
그럼에도 시장은 2분기 실적 발표 이후 주식을 크게 매도했습니다. 그 이유를 이해하려면 효율성에 관한 이야기와 실제로 주가를 움직인 요인을 구분해야 합니다.
저렴해진 제작비가 지출 감소가 아닌 증가로 이어지는 이유
직관적으로는 단순합니다. AI가 프로그램 제작 비용을 줄여준다면 예산도 줄어들어야 할 것 같습니다. 하지만 실제로는 그렇게 작동하는 경우가 드뭅니다.
무언가가 저렴해지면 그에 맞춰 수요도 커지기 마련입니다. Netflix는 콘텐츠 예산을 줄이고 싶어 하지 않습니다. 더 많은 언어로 더 많은 프로그램을 제공해 시청자가 계속 시청하도록 만들고 싶어 합니다. 타이틀당 비용이 낮아지는 것은 더 큰 규모의 라인업을 위한 연료이지, 청구서를 줄이기 위한 수단이 아닙니다.
이것이 두 가지 헤드라인이 동시에 존재할 수 있는 이유입니다. "AI 덕분에 비용이 절감된다"와 "내년에는 지출을 10% 늘릴 것이다"는 같은 전략을 서로 다른 관점에서 설명한 것입니다.
이 역설 뒤에 숨어 있는 150년 된 개념
19세기에 경제학자 William Stanley Jevons는 석탄과 관련해 이상한 점을 발견했습니다. 더 효율적인 증기기관이 등장했음에도 석탄 총사용량은 줄지 않고 오히려 늘어난 것입니다. 에너지가 저렴해지면서 새로운 용도가 생겨났고, 그 결과 수요가 증가했습니다.
같은 논리가 현대 스트리밍 업계에도 그대로 적용됩니다. 2023년과 2024년 내내 스튜디오들은 절제와 효율성을 이야기했지만, 정작 가장 큰 업체들은 참여도를 지키기 위해 콘텐츠 예산을 계속 늘려왔습니다. 효율성에 관한 담론과 절대적 지출 증가는 규모가 커지면 서로 반대되는 것이 아니라 함께 나타나는 현상입니다.
시장이 실제로 Netflix를 평가한 기준
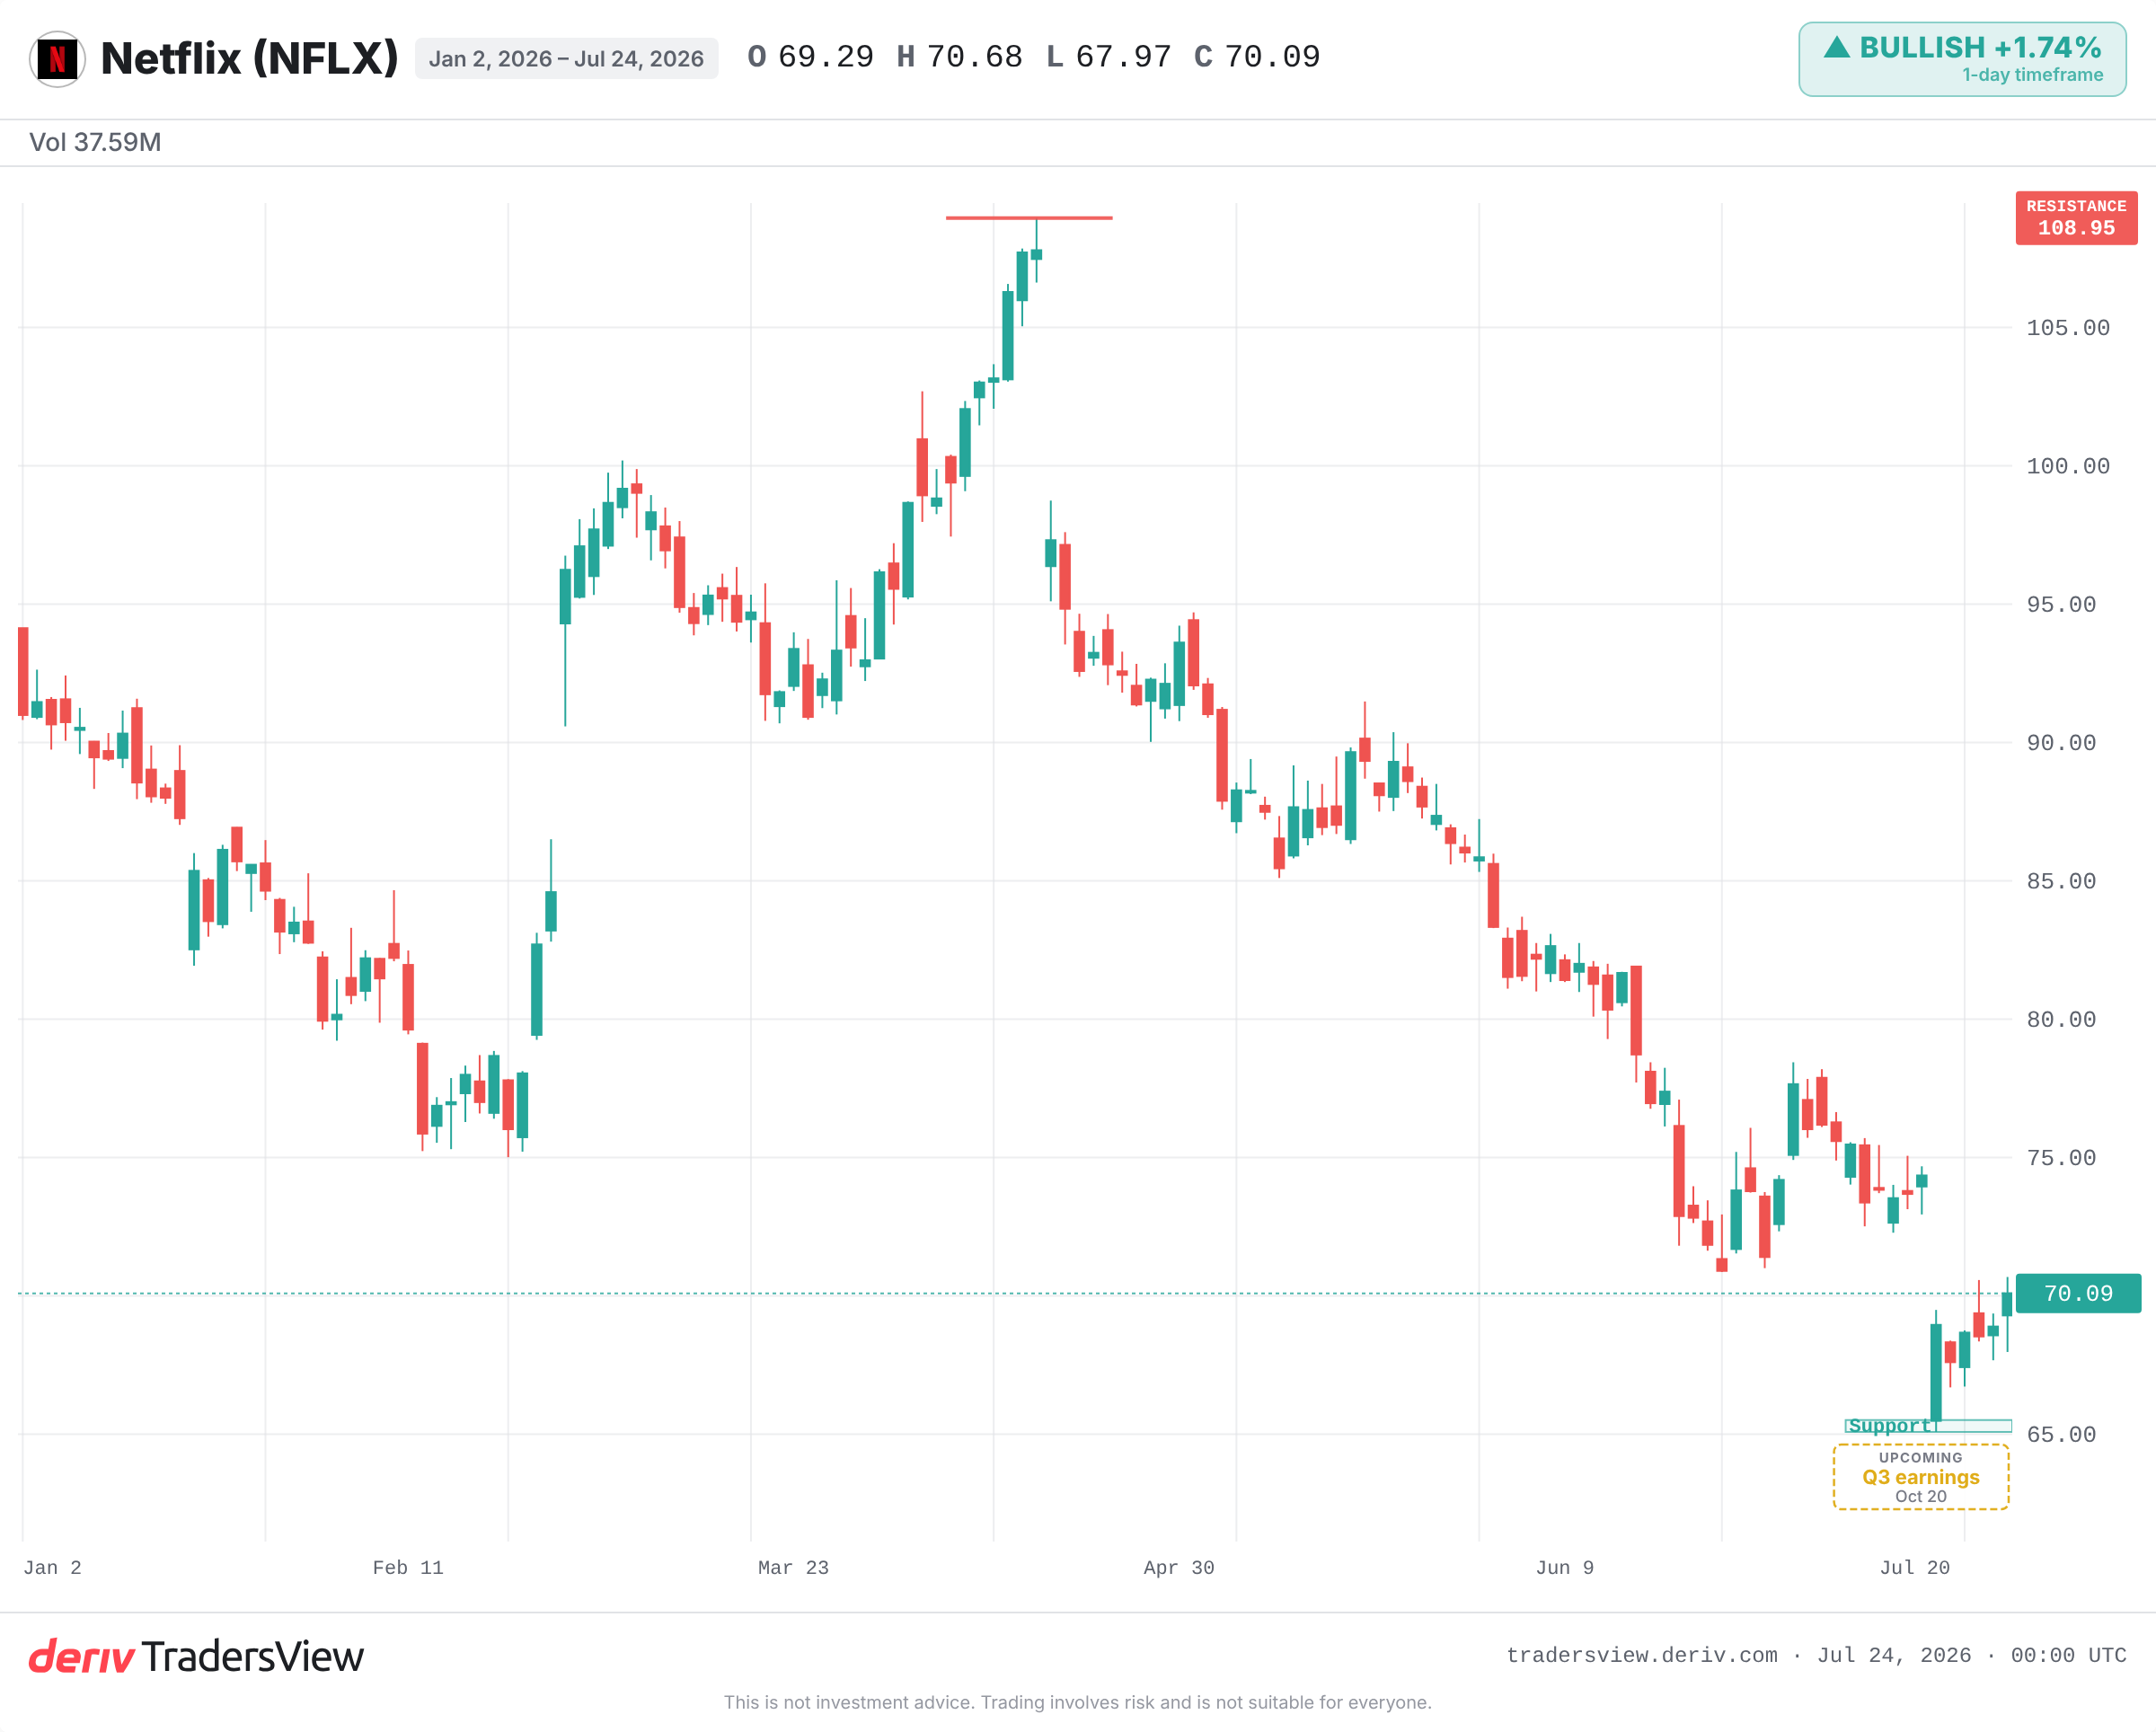
AI 관련 요소는 이번 매도세에서 거의 영향을 미치지 않았습니다. Netflix는 2분기 실적 발표 후 장전 거래에서 급락했으며, 전 거래일 종가 대비 11% 이상 하락했습니다.
그 원인은 비용이 아니라 성장이었습니다. 2분기 매출은 예상치를 소폭 밑돌았습니다. 3분기 가이던스도 시장 컨센서스에 미치지 못했습니다. 여러 애널리스트는 참여도 공시가 약화된 점과 Netflix 자체의 2030년 목표치에 미달한 점을 지적했습니다. Baird는 목표 주가를 120달러에서 90달러로 하향 조정했습니다.
시장은 성장주를 성장을 기준으로 평가합니다. 효율성에 관한 이야기는 매출 성장 둔화를 상쇄하지 못합니다. 지금까지 한 번도 그런 적이 없습니다.
늘어난 콘텐츠 지출이 재투자 논리를 정당화할 수 있을까?
바로 이 지점에서 강세론과 약세론이 명확히 갈립니다. 강세론의 해석은 이렇습니다. 현재 주가는 사상 최고치보다 훨씬 낮은, 2026년 저점 수준에서 거래되고 있으며, 선행 배수는 견조한 마진에도 불구하고 거의 성장이 없다는 것을 시사합니다. 만약 추가 지출이 참여도 증가로 이어진다면 재투자는 효과를 낼 것입니다.
약세론의 해석은 쉽게 반박하기 어렵습니다. 콘텐츠 지출은 늘어나는데 매출 성장률이 계속 둔화된다면, 늘어난 수십억 달러는 그저 비용 증가에 불과합니다. 재투자라는 전체적인 프레임 자체가 결국 한 가지에 달려 있습니다. 바로 산출물이 구독자 수와 시청 시간 증가로 이어지느냐 하는 것입니다.
Netflix는 이전에도 한 차례 리셋을 경험한 바 있습니다. 2022년 4월 구독자가 감소하면서 주가가 폭락했지만, 이후 2년에 걸쳐 광고 요금제와 비밀번호 공유 단속을 통해 매출 성장이 다시 가속화되었습니다. 성장에 대한 우려가 진정한 반전의 전조가 될 수도 있습니다. 당시 바닥을 정확히 짚어내는 것은 무척 어려운 일이었고, 지금도 마찬가지일 것입니다.
앞으로 주목해야 할 것
- 3분기 매출이 가이던스를 상회하는지, 아니면 둔화세를 재확인하는지 여부
- 65달러 부근으로 언급된 기술적 지지선. 이 선을 하회한다면 시장이 재투자 논리를 받아들이지 않고 있다는 신호입니다.
- 지출이 늘어나는 상황에서의 마진 추이. 마진이 하락하면 재투자 논리는 성립하지 않게 됩니다.
- 늘어난 라인업이 단순히 비용만 늘리는 것이 아니라 실제로 참여도를 끌어올리는지에 대한 신호
효율성에 관한 헤드라인은 사실입니다. 하지만 동시에 본질을 흐리는 요소이기도 합니다. Netflix를 평가할 때는 200억 달러의 콘텐츠 지출이 성장을 되살릴 수 있는지를 기준으로 삼아야 합니다. 시장 역시 바로 그 기준으로 Netflix를 평가하고 있기 때문입니다.
자주 묻는 질문
Netflix는 AI를 제작 및 운영 비용을 절감하기 위한 도구로 자리매김하고 있습니다. 이 회사는 절감된 비용을 전체 예산을 축소하는 수단이 아니라 콘텐츠 라인업을 확장할 여지로 활용하고 있습니다.
주가 하락은 비용이 아닌 성장에 대한 우려로 인한 것입니다. Q2 매출은 예상치를 소폭 밑돌았고, Q3 가이던스는 시장 컨센서스를 하회했으며, 애널리스트들은 참여도 공개가 약화된 점과 Netflix의 2030년 목표 대비 부족한 실적을 지적했습니다.
이는 어떤 것을 더 효율적으로 만들면 그에 대한 총소비가 줄어들기보다 오히려 늘어나는 현상을 관찰한 것입니다. 석탄 가격이 저렴해지거나 콘텐츠 제작 비용이 낮아지면, 비용 절감으로 이어지기보다 수요 자체가 확대됩니다.
반드시 그런 것은 아닙니다. 추가 지출은 참여도와 구독자 수 증가로 이어질 때만 효과가 있습니다. 매출 성장이 계속 둔화되는 가운데 지출이 늘어난다면, 추가된 수십억 달러는 재투자가 아니라 비용 증가로 해석됩니다.