
다섯 개 은행, 하나의 금 가격, 다섯 가지 목표치
JPMorgan은 금 목표가를 낮췄지만 다른 은행들은 5,000달러 이상의 강세 전망을 유지했습니다. 하나의 숫자에 집착하지 말고 전망치의 격차를 살펴보세요.
Deriv 편집팀 · 2026년 7월 7일 · 4 분 읽기

애널리스트들이 동일한 가격의 동일한 자산에 대해 공개적으로 의견이 갈릴 때, 그들의 목표치 간 격차 자체가 메시지입니다. 이는 미래가 얼마나 불확실한지를 말해줍니다.
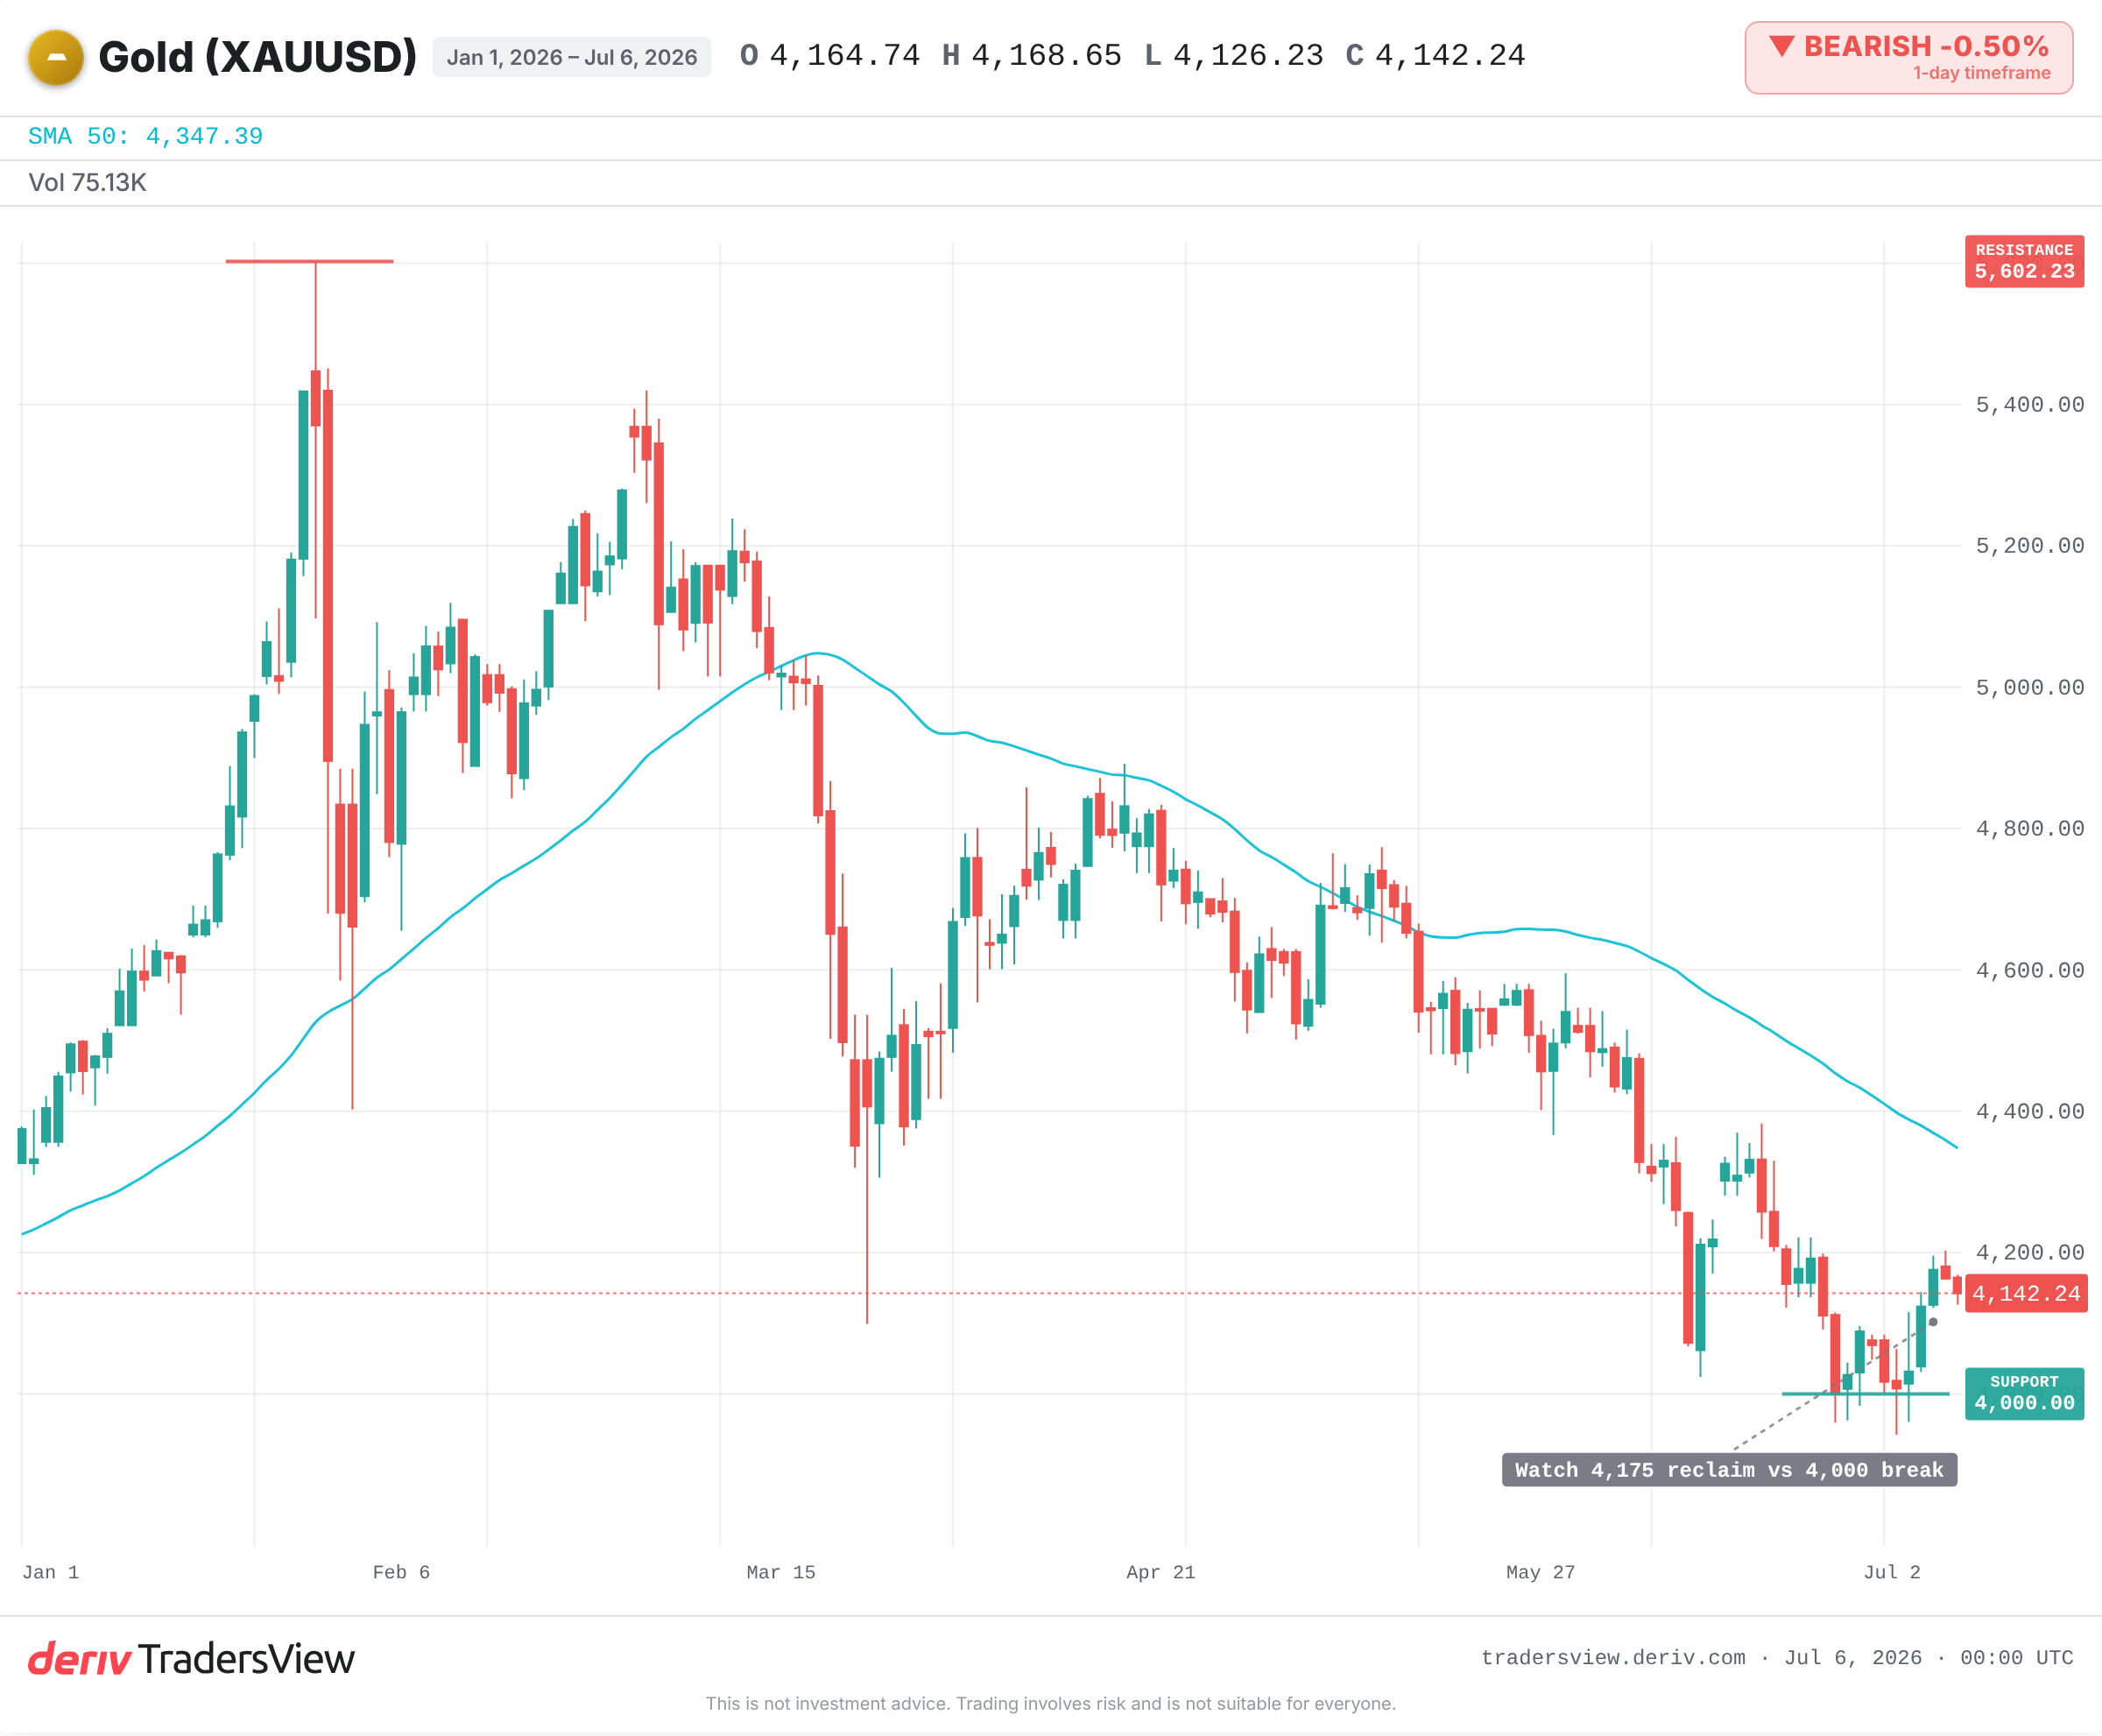
금이 바로 그 생생한 예입니다. 2026년 1월에 5,500달러 부근까지 고점을 찍은 후, 현물가는 현재 4,140달러 부근에서 거래되고 있습니다. JPMorgan은 방금 4분기 목표치를 4분의 1 낮췄습니다. 다른 주요 은행들은 강세 전망을 그대로 유지했습니다. 같은 금속, 같은 날인데도 숫자는 완전히 다릅니다.
한 은행이 금 목표치를 낮췄다고 해서 폭락 신호는 아닙니다
표면적으로는 JPMorgan이 약세로 돌아섰으니 금이 고점을 찍었다고 해석하기 쉽습니다. 하지만 숫자로 보면 이 해석은 틀렸습니다.
JPMorgan이 수정한 4분기 목표치는 여전히 현재 현물가보다 높습니다. 더 높은 숫자에서 더 낮은 숫자로 낮춘 것이 하락을 예고하는 것은 아닙니다. 단지 이전보다 상승폭이 작아졌다는 의미일 뿐입니다. 전망치가 낮아진 것을 매도 신호로 착각하는 것은 리서치 자료를 처음 접하는 사람들이 가장 흔히 빠지는 함정 중 하나입니다.
목표가는 약속이 아니라 가정에 대한 베팅입니다
모든 목표치는 실질금리, 실물 수요, 중앙은행 매입과 같은 투입 요소를 바탕으로 산출됩니다. 투입 요소 하나만 바뀌어도 숫자는 움직입니다. JPMorgan은 수요 둔화와 실질금리 상승을 목표치 하향 조정의 근거로 제시했습니다. 이는 금 자체에 대한 판단이 아니라 산출 메커니즘이 작동한 결과입니다.
따라서 유용한 질문은 "목표치가 얼마인가?"가 아니라 "어떤 가정이 바뀌어서 목표치가 움직였는가?"입니다. 그 이유를 거슬러 올라가 보면, 전망치는 지시가 아니라 정보가 됩니다.
전망치 간 격차가 실제로 말해주는 것
오늘의 표에 나온 범위를 살펴보세요. JPMorgan은 신중한 목소리를 내고 있습니다. Goldman Sachs는 현물가를 크게 웃도는 2026년 말 전망치를 유지하고 있습니다. Standard Chartered, TD Securities, State Street는 2027년에는 더 높은 수치를 전망합니다. OMFIF 설문조사에 따르면 대부분의 중앙은행은 2027년 중반까지 금 가격이 5,000달러에서 6,000달러 사이가 될 것으로 예상했으며, 이는 월 약 60톤 수준의 꾸준한 공공 부문 매입에 뒷받침된 전망입니다.
상당히 넓은 격차입니다. 이러한 넓은 격차는 해결해야 할 혼란이 아닙니다. 이는 아무도 확정할 수 없는 투입 요소에 미래가 얼마나 의존하는지를 보여주는 지도입니다. 의견 차이의 폭은 불확실성을 가늠하는 척도이며, 하나의 숫자에 집착하는 것보다 범위를 읽어내는 것이 더 유용합니다.
강세 금 목표치가 줄줄이 나왔던 과거는 무엇을 말해주는가
의견 분산은 종종 큰 움직임보다 먼저 나타납니다. 2011년 9월, 금이 1,900달러 부근에서 고점을 찍었을 당시 은행들의 목표치는 서로 엇갈렸습니다. 이후 금 가격은 2015년까지 약 40% 하락했는데, 이는 대부분의 강세론자들이 전혀 예상하지 못한 낙폭이었습니다.
2020년 8월 2,000달러를 넘어서는 신기록을 세운 이후, 전망가들의 의견은 크게 갈렸습니다. 실질금리 상승에 따른 평균 회귀를 주장했던 신중론 진영은 1년 넘게 옳았던 것으로 드러났으며, 이후 장기 강세론이 다시 힘을 얻기는 했습니다. 2013년에는 실질금리 상승 전망으로 인해 여러 은행이 목표치를 일제히 낮췄습니다. JPMorgan이 지금 언급하는 것과 동일한 실질금리 메커니즘이 당시의 움직임을 이끌었습니다.
신중론의 진짜 근거
신중론은 더 강해질 수도 있습니다. 중앙은행의 매입 속도가 현재보다 둔화되고 실질금리가 계속 상승한다면, 5,000달러 이상을 전망하는 강세론자들은 이미 정점을 찍은 추세를 단순히 연장하고 있는 것일 수 있습니다.
신중론이 옳다는 것을 입증할 신호로는 지속적인 ETF 자금 유출, 달러 강세, 실질금리 상승, 공공 부문 매입의 뚜렷한 감소를 꼽을 수 있습니다. 또한 금은 현재 50일 이동평균선 아래에서 거래되고 있어, 단기적으로 약세로 기울 가능성도 주시할 필요가 있습니다.
하나의 숫자 대신 주시해야 할 것들
- 실질금리: JPMorgan이 목표치 하향 조정의 근거로 언급한 투입 요소입니다.
- 미국 달러: USD로 표시되는 금 가격에 압박을 가하는 요인입니다.
- 중앙은행 매입: 월 60톤 수준을 유지할지, 아니면 둔화될지 여부입니다.
- 현물가가 4,175달러 부근의 기준선을 회복할지, 아니면 4,000달러 쪽으로 하락할지 여부입니다.
이번 주로 끝날 교훈이 아닙니다. 신뢰할 만한 전문가들이 동일한 가격에 대해 의견이 갈릴 때, 특정 전망가를 영웅으로 떠받들지 마세요. 왜 의견이 다른지를 읽어내고, 그 격차를 아직 아무도 알지 못하는 것에 대한 정직한 그림으로 받아들이세요.
자주 묻는 질문
이는 실질 금리, 수요, 중앙은행 매입에 대한 가정을 바탕으로 한 추정치이며, 확정된 사실에 대한 예측이 아닙니다. 과거 사례를 보면 전망이 큰 변동을 놓치는 경우가 많으므로, 이를 보장이 아닌 하나의 시나리오로 받아들이는 것이 좋습니다.
단기적으로는 실질 금리와 미국 달러가 가장 큰 영향을 미치는 경향이 있습니다. 실질 금리가 상승하거나 달러가 강세를 보이면, 장기적인 수요 전망과 관계없이 달러로 표시된 금 가격은 대체로 하락 압력을 받습니다.
중앙은행은 단일 통화에 대한 의존도를 낮추고 거래상대방 위험이 없는 자산을 보유하기 위해 금을 매입합니다. 꾸준한 공공 부문의 매입은 여러 강세 전망을 뒷받침하는 주요 요인이 되어 왔습니다.
아닙니다. 가격이 50일 이동평균선 아래에 있다는 것은 단기적으로 약세 성향을 보인다는 신호일 뿐, 확실한 하락을 의미하지는 않습니다. 이는 여러 판단 요소 중 하나이며, 해당 수준을 다시 회복하면 이 신호는 약화됩니다.