
금 $4,500 대 $5,500의 간극: 어떤 힘이 이기고 있는가?
은행들은 금 가격을 $4,500에서 $5,500까지 다르게 전망하고 있습니다. 이 간극은 두 가지 힘이 주도권을 다투고 있음을 보여주며, 양방향 시장을 읽는 방법을 알려줍니다.
Deriv 편집팀 · 2026년 7월 9일 · 3 분 읽기

가장 큰 은행들이 금에 대해 이렇게까지 크게 의견이 엇갈릴 때, 그 불일치 자체가 신호입니다. 이는 특정 분석가가 정답을 가지고 있다는 뜻이 아니라, 가격이 서로 대립하는 두 힘 사이에 끼어 있다는 것을 의미합니다. 귀하가 할 일은 어느 전문가의 말을 믿을지 고르는 것이 아니라, 어떤 힘이 이기고 있는지를 지켜보는 것입니다.
지금 은행들이 금에 대해 합의하지 못하는 이유
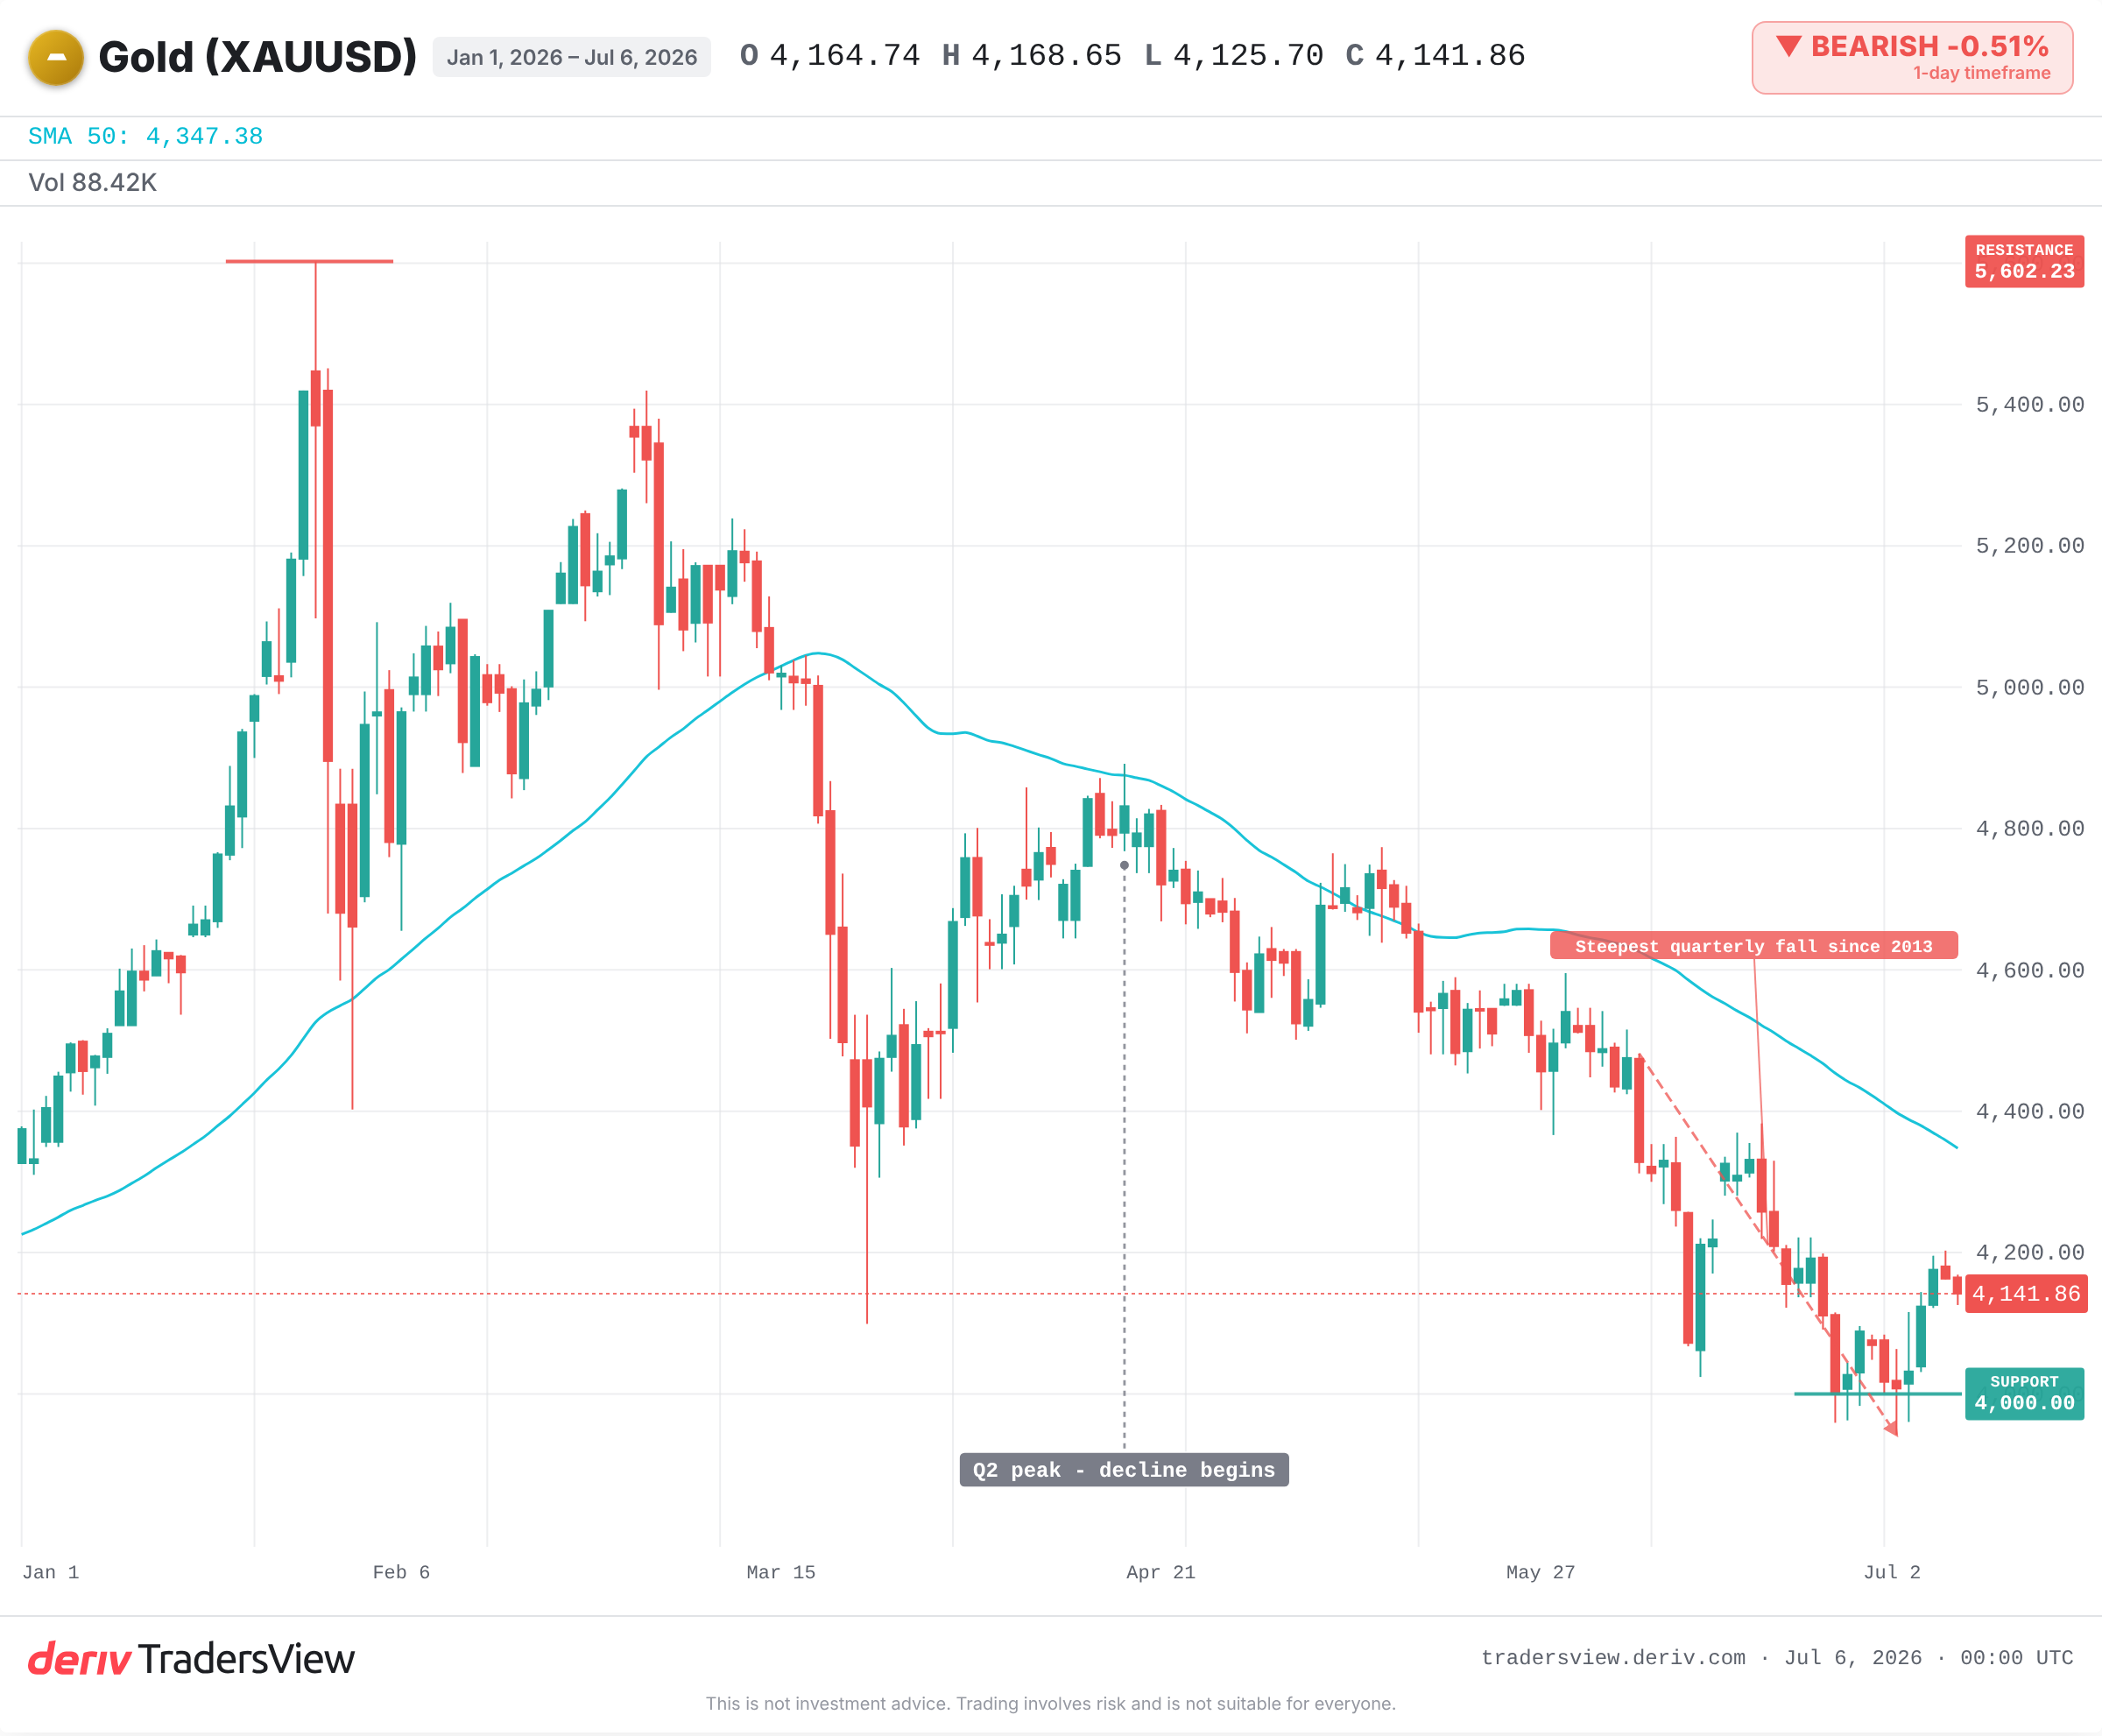
금은 2013년 이후 가장 가파른 분기 하락을 기록한 후 수개월 만의 최저치 근처에서 거래되고 있습니다. JPMorgan은 4분기 목표가를 약 4분의 1 낮췄습니다. Goldman Sachs는 2026년 말에 대해 훨씬 더 높은 전망을 유지하고 있습니다. State Street는 그보다도 더 높게 보고 있습니다.
이는 작은 차이가 아닙니다. 세 개의 주요 데스크가 같은 차트를 보고도 극단적으로 다른 결론에 도달하고 있다는 뜻입니다. 이는 한 가지 이유로만 설명됩니다. 두 가지 힘이 금을 서로 반대 방향으로 끌어당기고 있으며, 어느 쪽이 먼저 꺾일지는 아직 아무도 모릅니다.
금을 끌어내리는 단기적 힘
한 쪽은 단기 요인에 주목합니다. 실질 수익률이 상승하면 이자를 지급하지 않는 금의 보유 매력이 떨어집니다. Fed의 금리 인상 가능성 상승도 압박을 더합니다. 그리고 투자자들은 금 연계 펀드를 매도해 왔으며, 6월에는 대규모 환매가 있었습니다.
6월 고용지표가 부진한 이후, 선물 시장은 9월 금리 인상을 실제 가능성으로 보기 시작했습니다. 끈적한 인플레이션과 둔화된 성장세가 Federal Reserve의 향방을 더욱 불투명하게 만듭니다. 이것이 가격 하락의 배경이자 JPMorgan의 목표가 하향 조정의 배경입니다.
금을 지탱하는 구조적 힘
다른 쪽은 앞으로 몇 달을 넘어서 더 멀리 봅니다. 중앙은행들은 2022년 이후 사상 최고 속도로 금을 매입해 왔으며, 연간 약 1,000톤에 달합니다. 이러한 공공 부문 수요는 가격을 안정적으로 지지하는 바닥 역할을 합니다.
최근 중앙은행 설문조사에 따르면, 대다수 응답자는 2년 내 금 가격이 상당히 더 높아질 것으로 예상했습니다. 이 구조적 매수세는 모든 상승 전망의 근간입니다. 이는 느리고 꾸준하며, 한 번의 고용지표 발표에는 신경 쓰지 않습니다.
심지어 비관론자도 상승을 가리키고 있습니다
대부분의 헤드라인이 놓치고 있는 세부 사항은, JPMorgan이 대폭 낮춘 목표가조차 현재 가격보다 여전히 높다는 점입니다. 이번 주의 비관론자조차 지금부터의 상승을 전망하고 있는 셈입니다.
따라서 진짜 간극은 상승론자 대 하락론자가 아닙니다. 빠른 흐름 대 느린 흐름입니다. 단기적 힘이 일간 시세를 좌우합니다. 구조적 힘은 더 긴 흐름을 두고 논쟁합니다. 이런 방식으로 전망을 읽는 것이 무서운 퍼센트 숫자에 반응하는 것보다 낫습니다.
어떤 힘이 이기고 있는지 확인하는 방법
역사를 보면 이 줄다리기는 어느 쪽으로든 결론 날 수 있습니다. 2013년에는 실질 수익률 힘이 이겼고, 강한 실물 수요에도 불구하고 금은 2년 넘게 하락세를 이어갔습니다. 2019년에는 Fed가 금리 인하로 방향을 틀었고, 구조적 상승론자들은 돌파로 보상받았습니다.
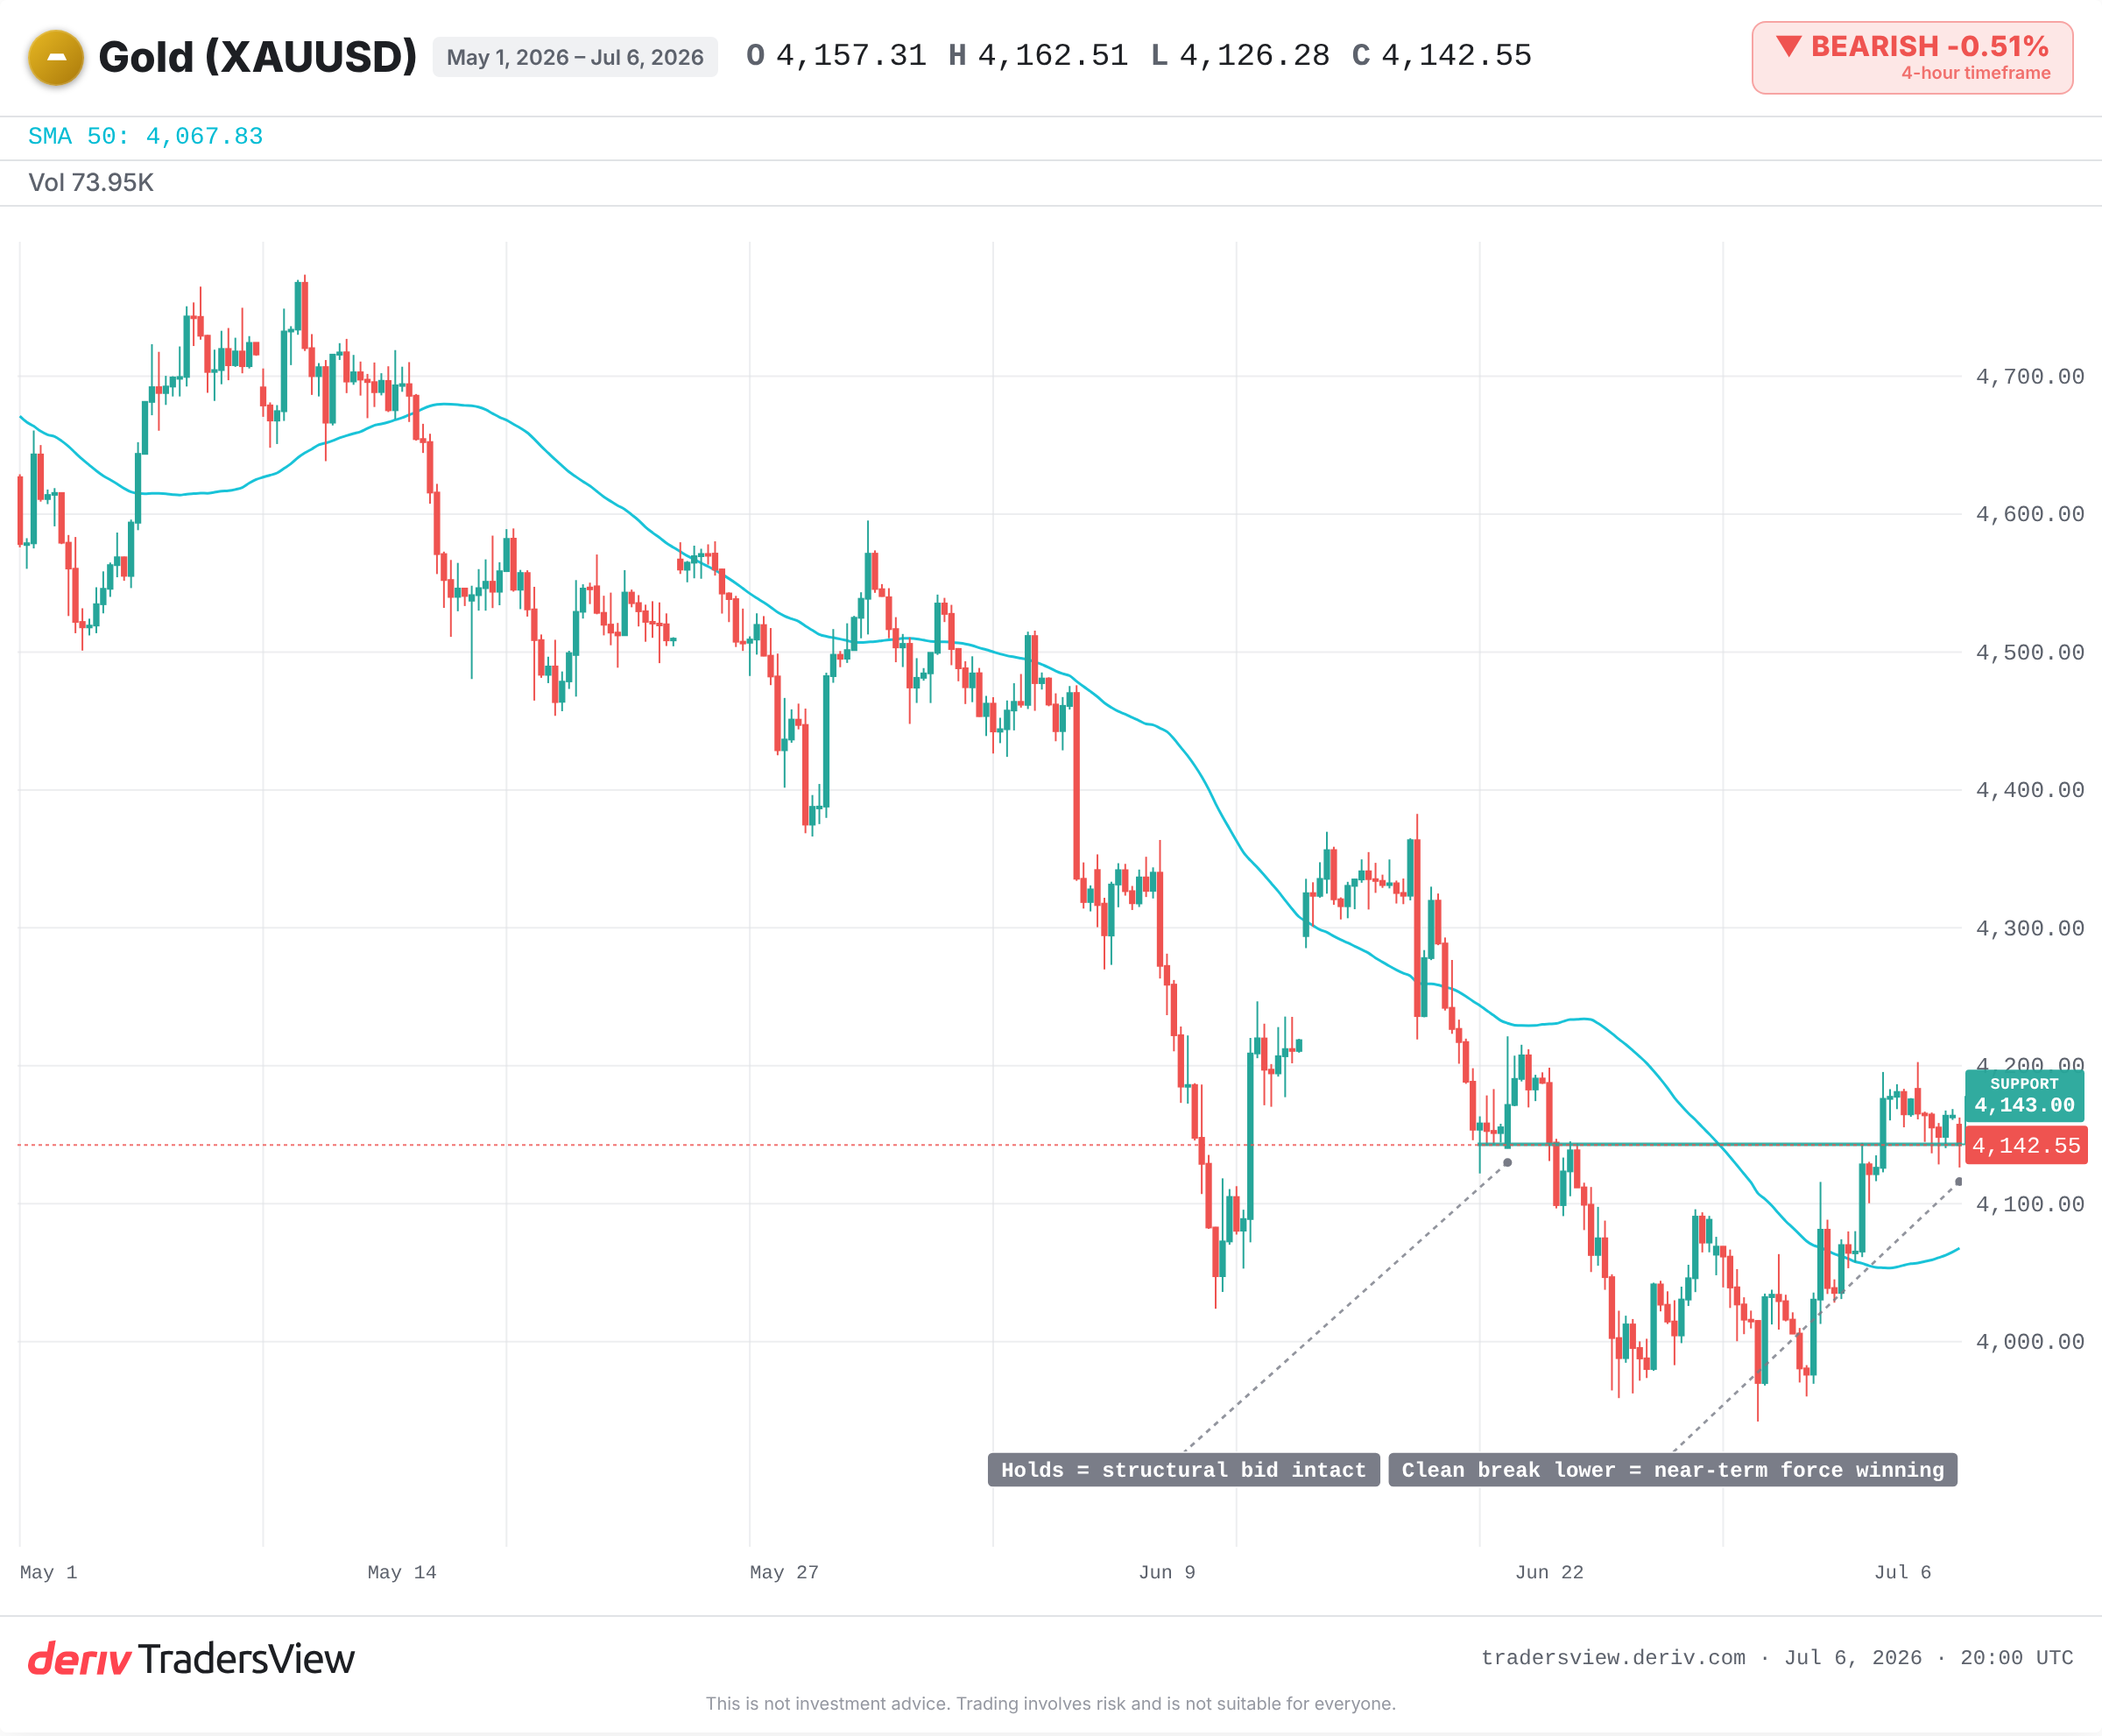
현재로서는 단기적 힘이 주도권을 쥐고 있다는 쪽으로 증거가 기울어 있습니다. 목표가 숫자 대신 다음 항목들을 지켜보십시오:
- 9월 Fed 결정. 금리 인상이 확정되면 하락론에 힘이 실립니다.
- 실질 수익률. 금의 다음 움직임을 가장 직접적으로 좌우하는 요인입니다.
- 펀드 자금 흐름. 추가 유출은 매도세를 확인시키고, 흐름이 바뀌면 조류가 전환되고 있다는 신호입니다.
- 중앙은행 매입 속도. 공공 부문 수요가 멈추면 바닥이 약해집니다.
- 핵심 차트 지지선. 명확히 하방 이탈하면 단기적 힘이 이기고 있다는 뜻입니다.
Fed가 매파적 기조를 유지하는 동안 금은 더 떨어질 수도 있습니다. 반대로 금리 인상이 실제로 이루어지지 않으면 빠르게 반등할 수도 있습니다. 어느 쪽도 틀린 것이 아닙니다. 다만 서로 다른 시계를 재고 있는 것뿐입니다.
자주 묻는 질문
반드시 그렇지는 않습니다. 목표가 하향 조정은 이전 전망 대비 예측치를 낮추는 것일 뿐입니다. JPMorgan의 하향 조정된 목표가는 여전히 현재 금 가격보다 높은 수준이며, 이는 가장 비관적인 대형 은행조차도 현재 수준에서 상승을 전망하고 있다는 뜻입니다.
금은 이자를 지급하지 않습니다. 미국 국채와 같은 자산의 실질 수익률이 상승하면, 상대적으로 해당 자산을 보유하는 것이 더 유리해지므로 수요가 금에서 벗어날 수 있으며 이는 금 가격에 압박을 가할 수 있습니다.
2022년 이후, 중앙은행들은 연간 약 1,000톤, 월평균 약 60톤의 금을 매입해왔습니다. 이러한 꾸준한 공공 부문 수요는 금 가격의 구조적 하한선 역할을 하는 것으로 여겨집니다.
금 가격은 2015년 말까지 계속 하락하며 2011년 최고치에서 약 절반 수준으로 떨어진 후, 바닥을 다지고 회복세를 보였습니다. 실물 수요가 견고하게 유지되었음에도 실질 수익률의 영향력이 2년 넘게 그 힘겨루기에서 우세했습니다.
단일 목표가는 시장 전체의 시각이 아니라 한 기관의 관점을 보여줄 뿐입니다. 전망치가 크게 갈릴 때는 서로 반대되는 두 가지 힘이 작용하고 있다는 신호입니다. 실질 수익률, Fed 정책, 자금 흐름과 같은 동인을 주시하는 것이 하나의 수치를 신뢰하는 것보다 더 유용합니다.