
Perché il trimestre record di Alphabet ha comunque fatto crollare il titolo
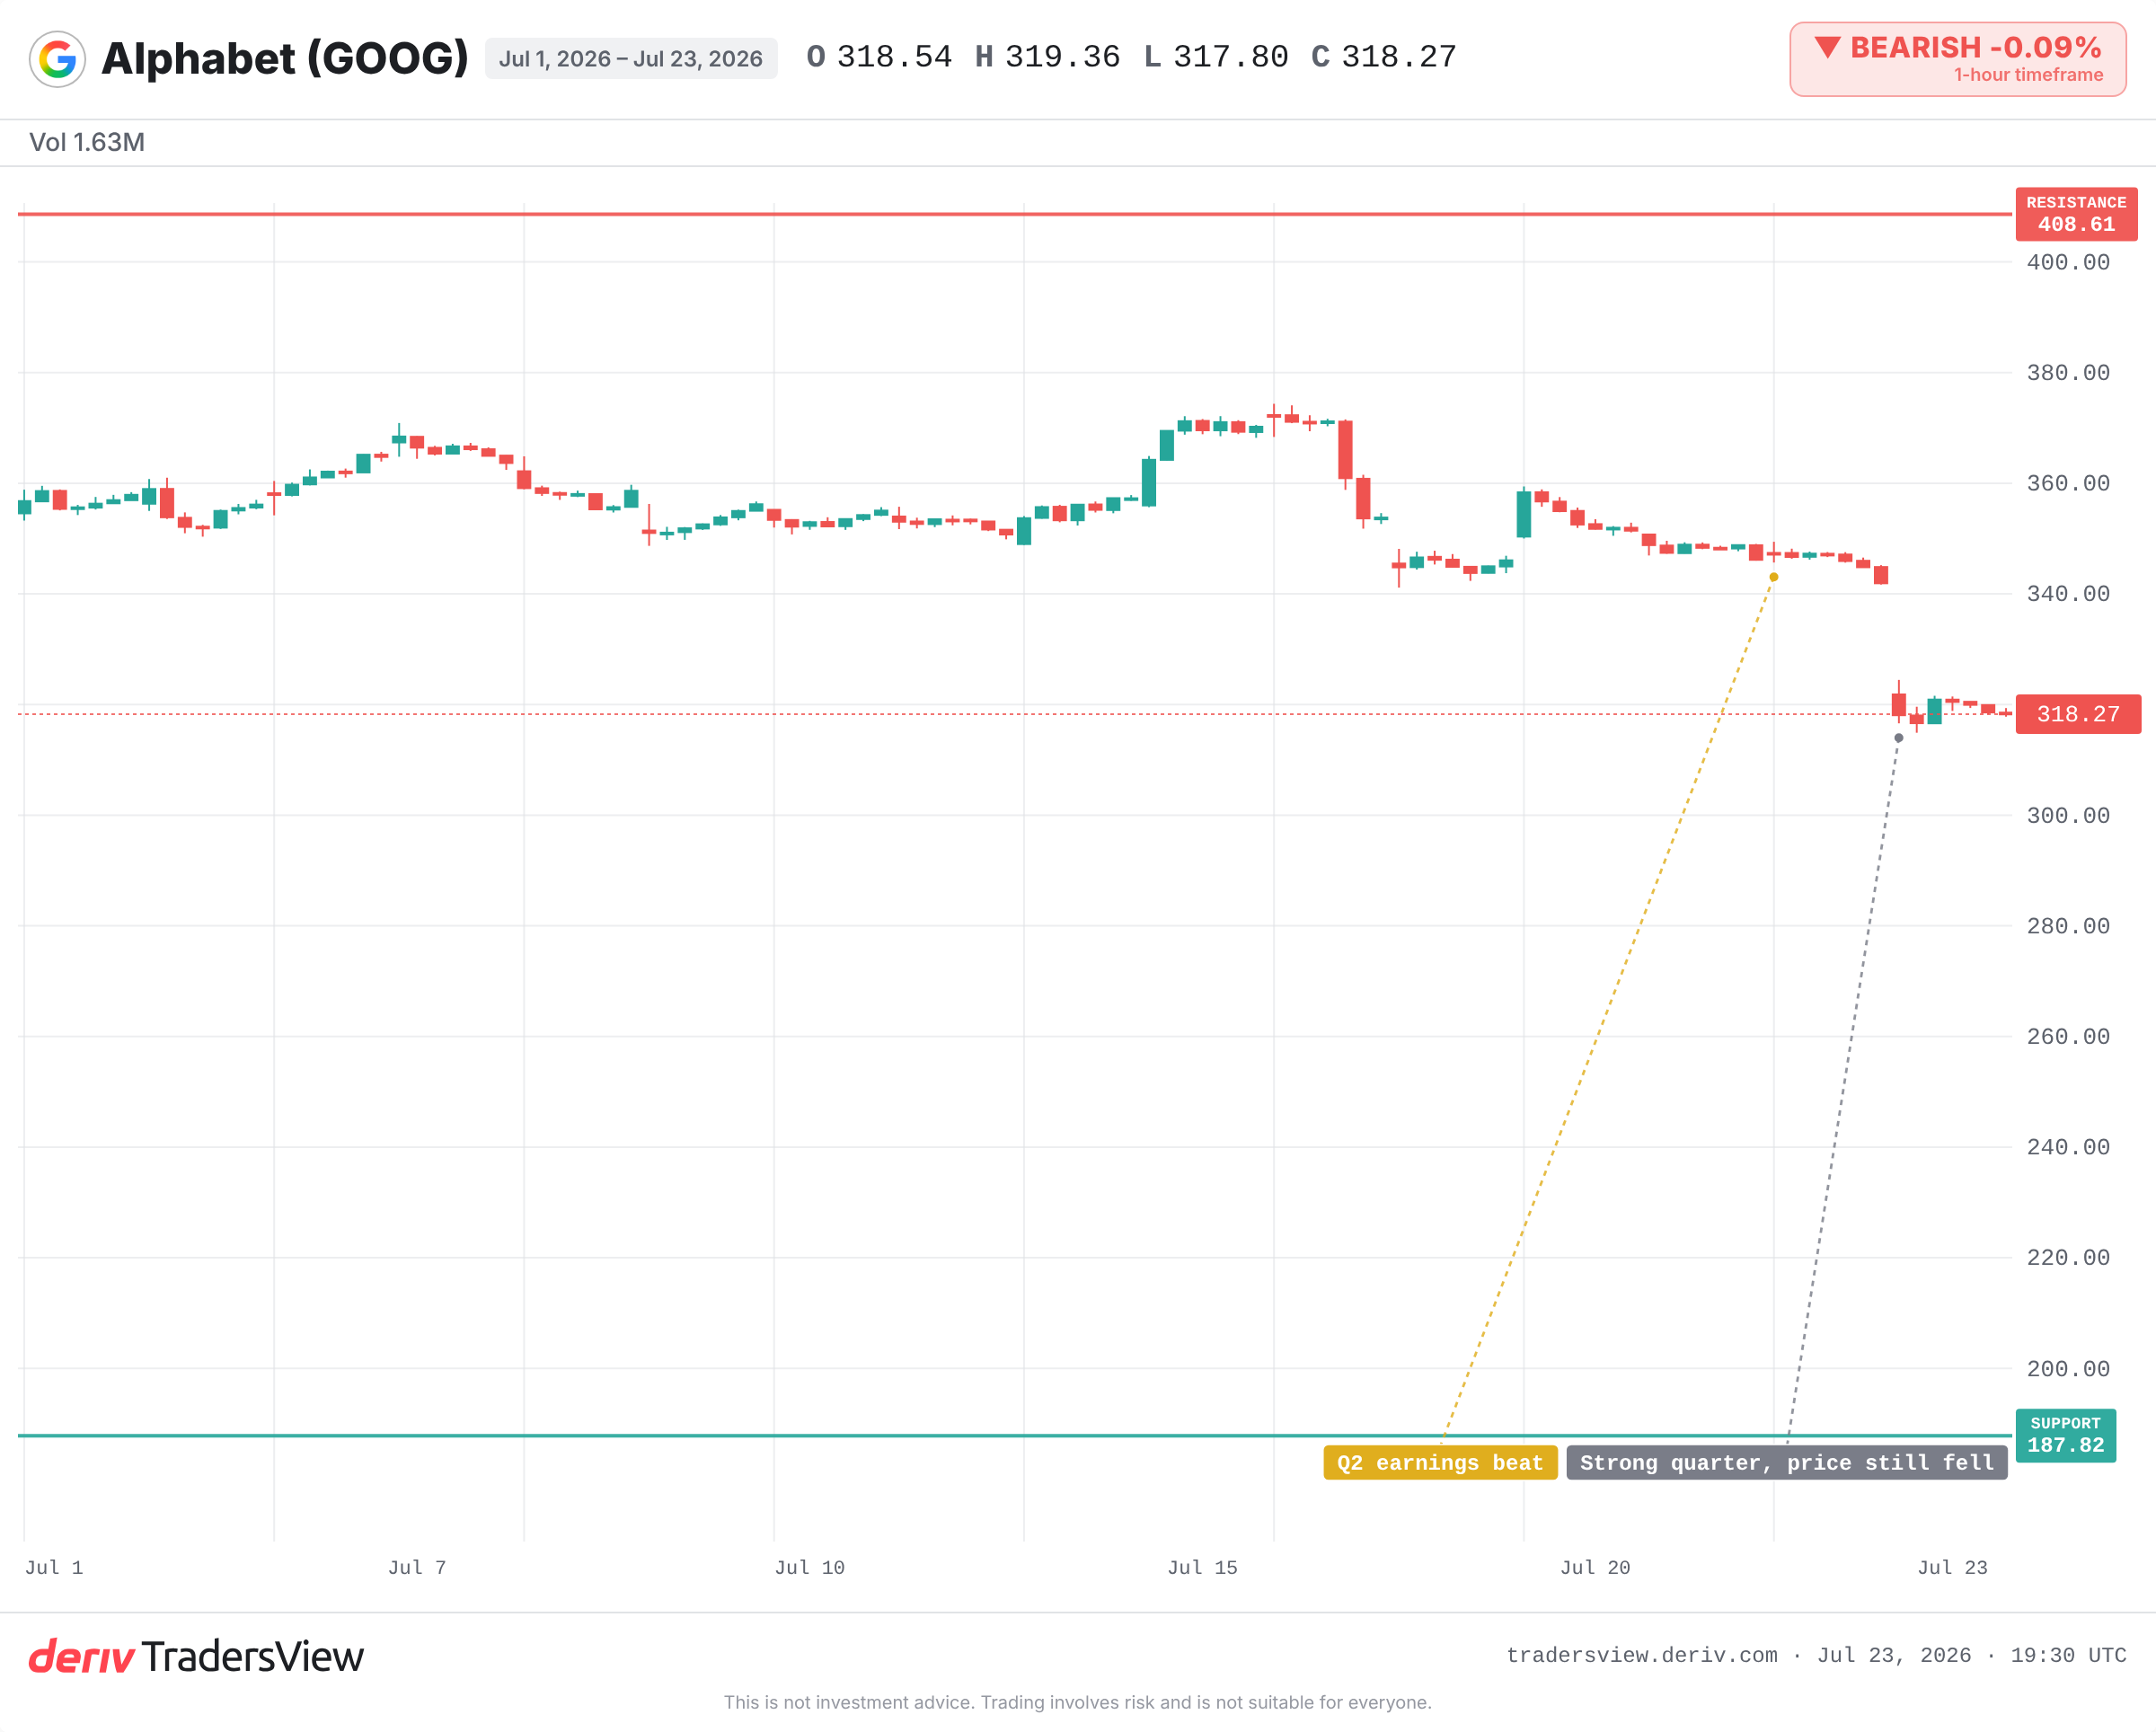
Alphabet ha registrato una crescita record del cloud, eppure il titolo è sceso. Il prezzo si muove in base al divario tra i risultati e le aspettative, non in base al dato positivo in sé.
Dal team Deriv · 24 luglio 2026 · 3 min di lettura

Alphabet ha registrato un trimestre record e il titolo è comunque sceso. Il prezzo di un'azione si muove in base al divario tra i risultati e ciò che era già scontato dal mercato, non in base a quanto siano positive le notizie.
Il trimestre è stato realmente solido. I ricavi di Google Cloud sono cresciuti nettamente e l'utile del segmento ha raggiunto un record. Il titolo è comunque crollato.
Gli investitori si aspettavano già un trimestre forte. Per questo hanno guardato oltre il dato positivo e si sono concentrati su due aspetti: un enorme aumento della spesa e un modello Gemini rinviato. Buoni risultati e un titolo in rialzo non sono la stessa cosa.
Perché un dato positivo può comunque far scendere le azioni
Il prezzo di un'azione è una scommessa sul futuro. Il giorno della pubblicazione dei risultati, il mercato ha già previsto l'esito e lo ha scontato nel prezzo. Il prezzo che vede all'ingresso riflette proprio quella previsione.
Quindi il report non viene valutato rispetto allo zero. Viene valutato rispetto all'aspettativa già incorporata nel prezzo. Se supera le previsioni informali e dissipa i timori, il titolo sale. Se supera il dato ufficiale ma delude su ciò a cui le persone tenevano davvero, può comunque scendere.
La forza del cloud di Alphabet era reale, ma non è stata la sorpresa. La spesa sì. Le indicazioni sul capex per il 2026 si attestano tra 180 e 190 miliardi di dollari USA. Secondo alcuni report, il flusso di cassa libero è diventato negativo nel trimestre. Questo è ciò che il mercato ha riprezzato.
Quando l'ingente spesa spaventa gli investitori
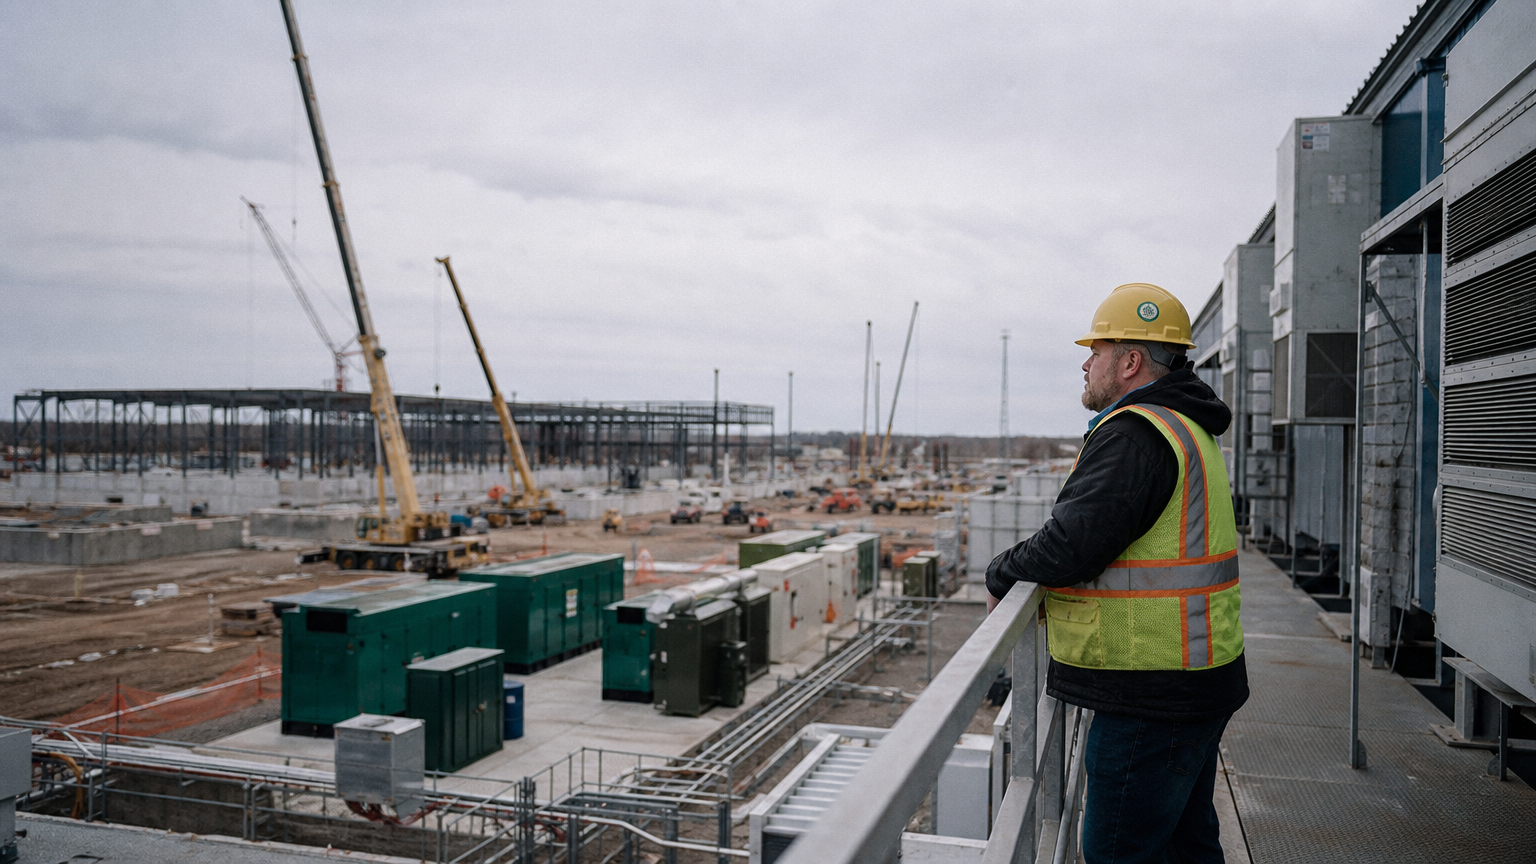
Il capex divide le opinioni, e non a caso. Se la spesa segue una domanda reale, costruisce la prossima fase di crescita. Se la spesa non è supportata da prove di redditività, si limita a bruciare liquidità.
I numeri di Alphabet dimostrano che la domanda c'è. Il management ha indicato un portafoglio ordini cloud che supera di gran lunga un intero anno di ricavi cloud passati, segnalando che i limiti di capacità hanno frenato le vendite. Si tratta di una fila di clienti paganti, non di un'ipotesi.
La preoccupazione riguarda tempistiche e dimensioni. I ritorni di questa spesa non sono ancora dimostrati, e la fattura è enorme. La lettura ribassista non è che il mercato si sia lasciato sfuggire un affare. È che un prezzo più basso è una risposta razionale a un rischio non ancora comprovato.
Cosa ci insegnano i precedenti sell-off delle big tech
Questo schema si ripete negli utili delle mega-cap. Alla fine del 2022, Meta è stata penalizzata per la spesa sulle scommesse future mentre la crescita complessiva rallentava. Il titolo è crollato bruscamente, per poi registrare un ampio recupero nel corso del 2023, quando la strategia di spesa si è chiarita.
Amazon ha riportato per anni ricavi solidi mentre gli investimenti ingenti comprimevano gli utili e, a volte, il prezzo dell'azione. Quando quell'investimento si è poi tradotto in margine, il titolo ha ottenuto una rivalutazione al rialzo.
La prima reazione del mercato non è il verdetto finale. La spesa temuta può essere premiata in seguito, se produce ritorni. Ma ciò non è garantito e non avviene mai secondo un calendario fisso.
Cosa osservare in futuro
Le evidenze suggeriscono che si tratti di un riprezzamento del rischio, non di una semplice reazione eccessiva. Se la tendenza si invertirà dipenderà dai numeri che stanno dietro a questo timore.
- Se le indicazioni sul capex continueranno a salire nei prossimi trimestri.
- La traiettoria del flusso di cassa libero dopo l'inversione riportata in questo trimestre.
- Con quale rapidità il portafoglio ordini cloud si convertirà in ricavi; il management ha indicato oltre la metà entro 24 mesi.
- La tempistica di Gemini e se Google resterà competitiva sui prodotti di IA.
Lo scenario rialzista si rafforza se il portafoglio ordini si converte secondo i tempi previsti e i margini tengono. Si indebolisce se la crescita del cloud rallenta mentre la spesa continua a salire. In ogni caso, la lezione resta valida: verifichi cosa ci si aspettava già da un titolo prima di giudicare come reagisce.
Domande frequenti
Significa che il mercato ha già incorporato un risultato atteso nel prezzo attuale dell'azione. Se un'azienda ottiene esattamente il risultato previsto, il titolo potrebbe non muoversi, perché quell'esito era già stato «pagato» prima della pubblicazione del report.
Le stime di consenso degli analisti per fatturato e profitti vengono ampiamente pubblicate prima della diffusione dei risultati. Altrettanto importante è il tono generale intorno a un titolo: le indicazioni (guidance), i piani di spesa e le tempistiche dei prodotti che i trader stanno monitorando, elementi che il solo dato principale non è in grado di rivelare.
Non automaticamente. Alcune vendite si invertono una volta che il mercato assimila i numeri, come accaduto con Meta dopo il 2022. Altre riflettono una rivalutazione razionale di un rischio reale. La reazione dipende dal fatto che la preoccupazione di fondo, come una spesa non ancora comprovata, si risolva o meno nei trimestri successivi.
Una spesa consistente riduce il flusso di cassa e i profitti nel breve termine, e il suo ritorno è incerto. I trader premiano il capex legato a una domanda visibile, come un ampio portafoglio ordini, e penalizzano la spesa i cui rendimenti non sono comprovati o la cui portata appare insostenibile.