
Il mercato più costoso degli ultimi 155 anni non è un segnale di vendita
Una valutazione record determina i rendimenti che si ottengono nei prossimi anni, non il prezzo del prossimo trimestre. Quindi l'S&P 500, che si trova vicino al suo livello più costoso
Dal team Deriv · 31 luglio 2026 · 3 min di lettura

Una valutazione record determina i rendimenti che si ottengono nei prossimi anni, non il prezzo del prossimo trimestre. Quindi l'S&P 500, che si trova vicino al suo livello più costoso in 155 anni, non è un motivo per vendere. È un motivo per aspettarsi rendimenti più contenuti per gli anni in cui si mantiene la posizione.
Sul rapporto Shiller CAPE, una misura del prezzo che livella gli utili su un decennio, l'indice si trova vicino al suo livello più costoso da quando sono iniziate le registrazioni. L'unica volta che è stato più alto è stato nel dicembre 1999, al culmine della bolla dot-com.
Questo sembra un segnale di vendita. Non lo è. La valutazione è un segnale di gravità, non un segnale di tempistica.
Perché un mercato costoso può continuare a salire
Pagare troppo per gli stessi utili futuri riduce il rendimento atteso a lungo termine. Questo è aritmetica, non opinione. Se oggi si paga di più per un flusso fisso di profitti, ogni dollaro futuro vale meno.
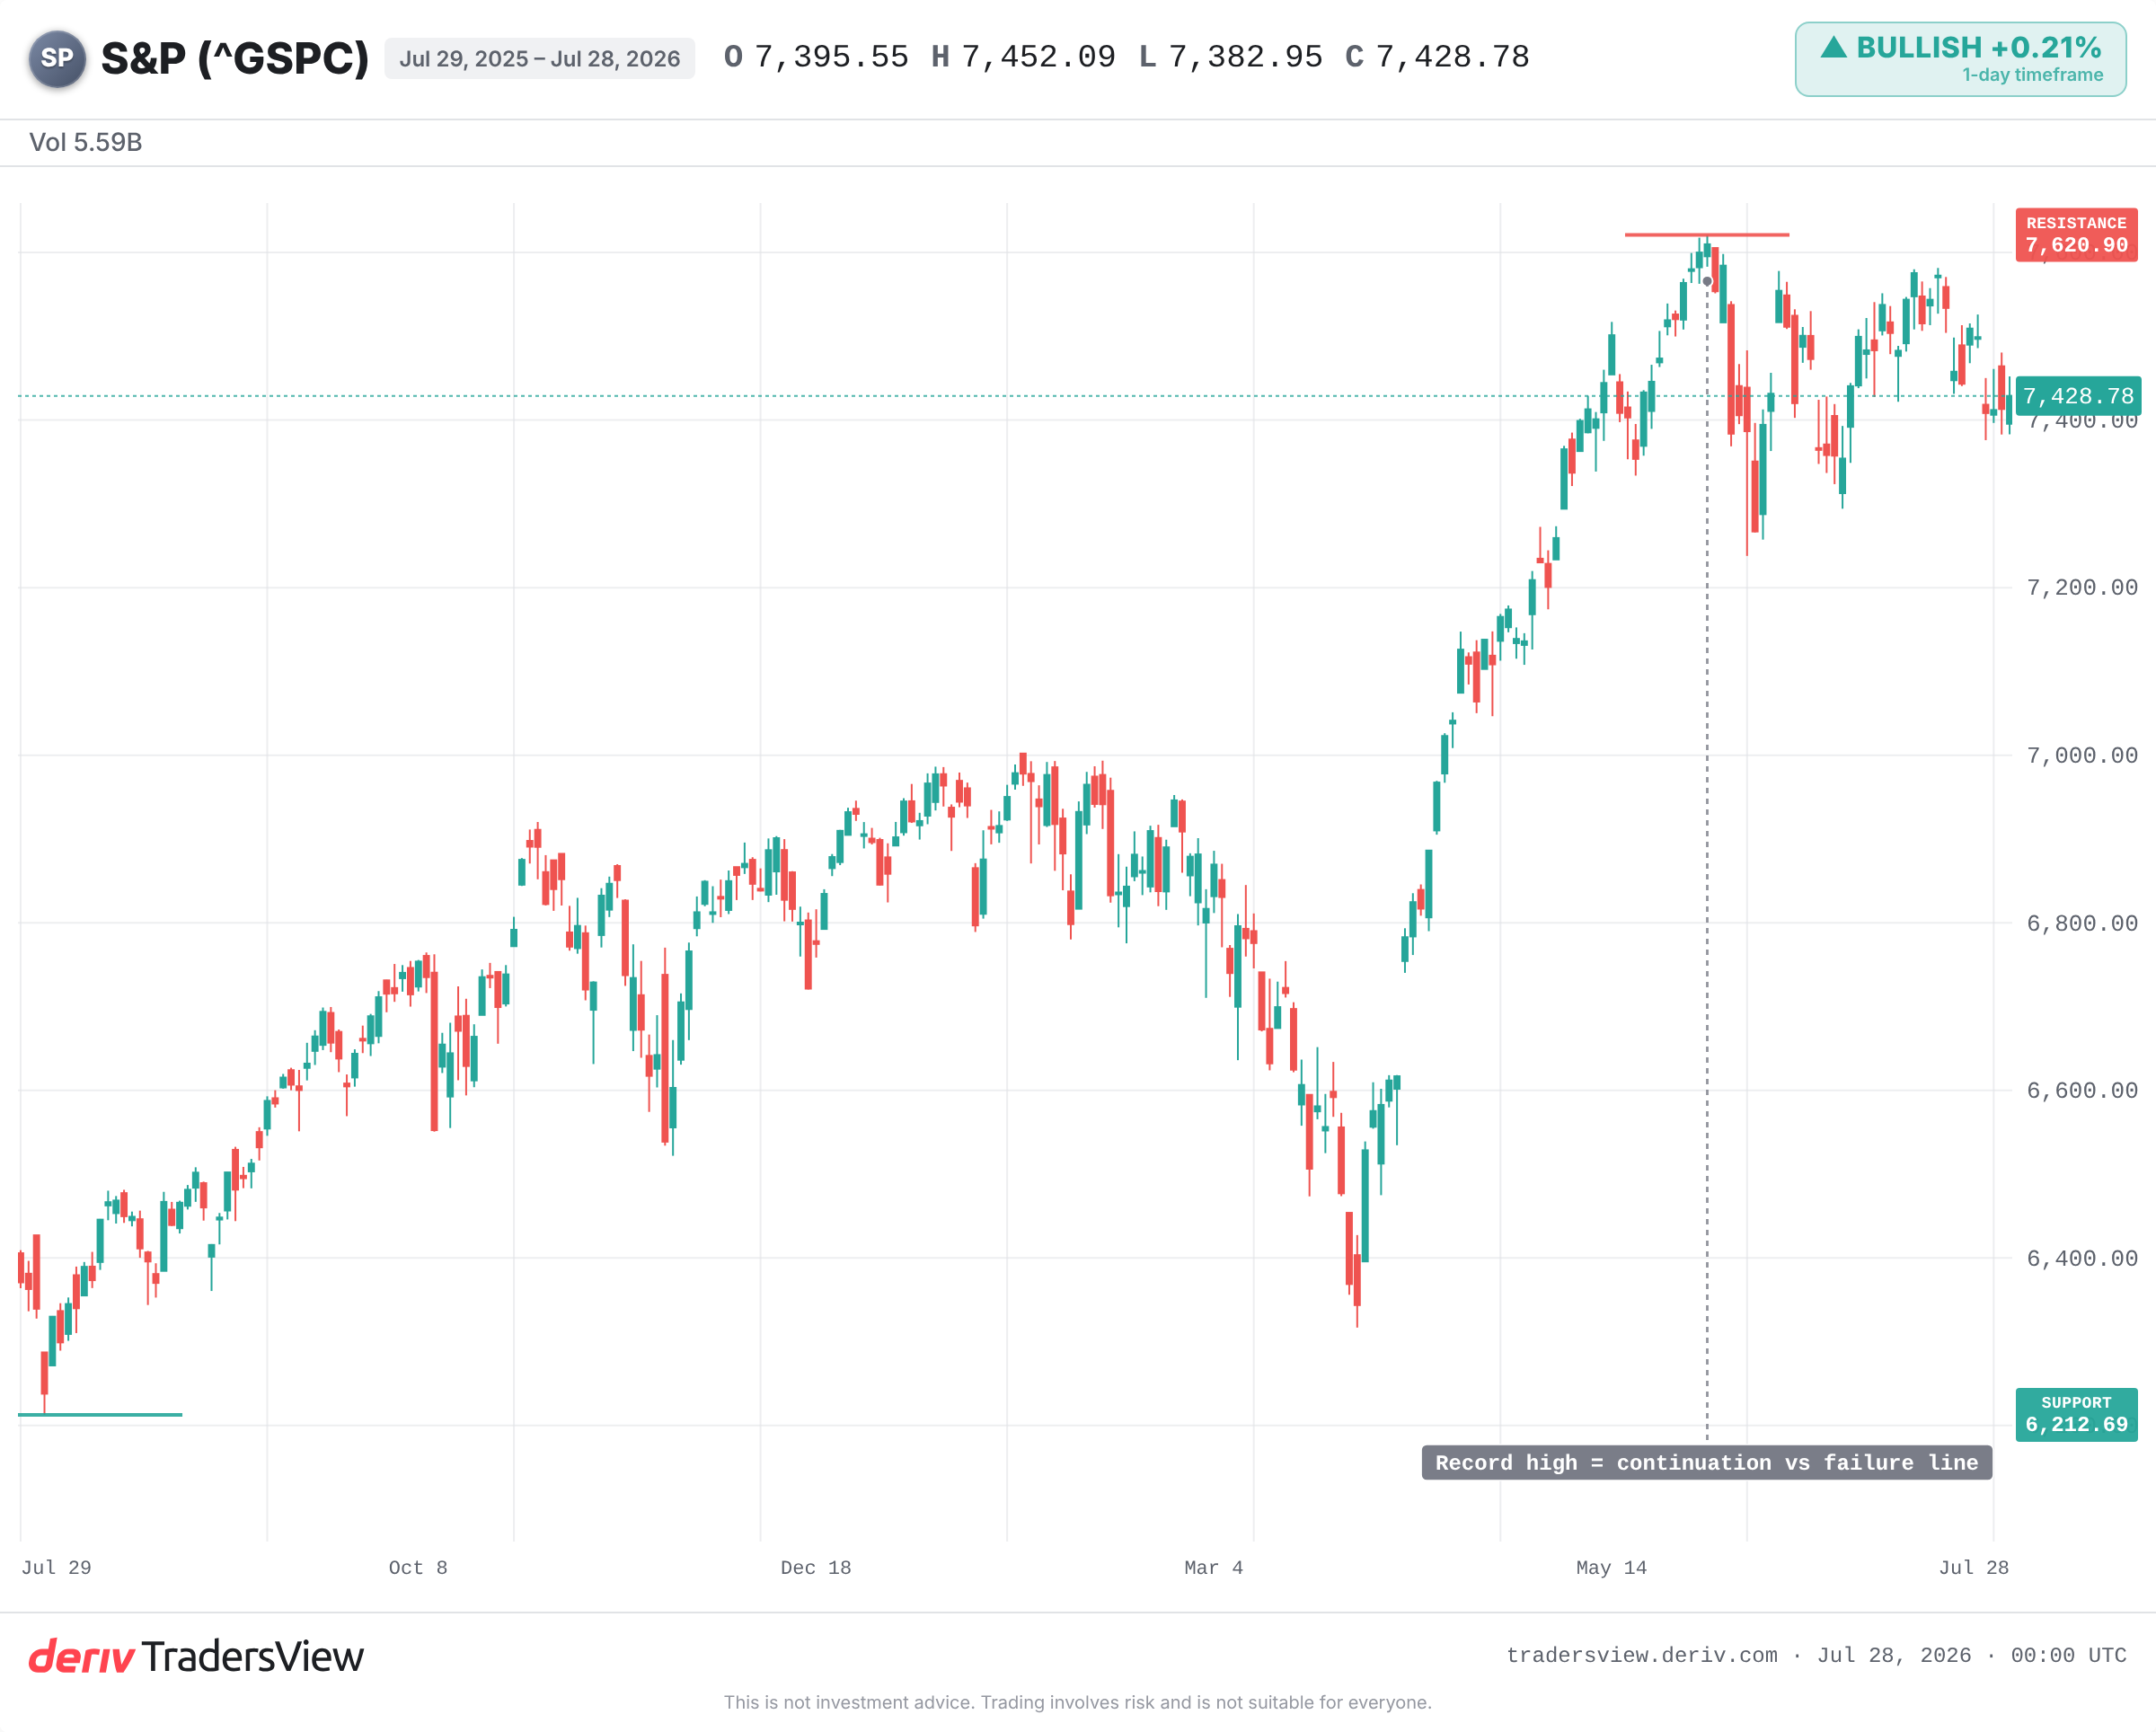
Ma la gravità può essere sfidata per molto tempo. Una forza più potente può sostenere il mercato: una rapida crescita degli utili, lo slancio (momentum) o un'ondata di nuovi capitali. In questo momento, quella forza più potente sono gli utili.
Lo slancio delle guidance per le società dell'S&P 500 risulterebbe essere il più alto almeno dal 2011. Le aziende non sono solo costose. Stanno generando utili al ritmo più rapido degli ultimi dieci anni. È per questo che il prezzo continua a salire anche se la valutazione appare tirata.
Cosa insegna la storia sull'acquisto ai massimi del range
Il dato storico è chiaro sugli anni, non sui mesi. Quando il CAPE è salito a questi livelli, i rendimenti pluriennali futuri sono stati generalmente deboli.
- 1999: il CAPE raggiunse il suo picco vicino al massimo storico. L'S&P 500 toccò il massimo nel 2000 e scese di circa il 45% fino al 2002. Chi investiva con una strategia buy-and-hold ha dovuto attendere anni per tornare in pareggio.
- 1929: un livello estremo per l'epoca lasciò spazio a un crollo di oltre l'80%. Il prezzo non si è recuperato per circa 25 anni.
- 1966: una valutazione elevata senza una storia da bolla speculativa. Seguì poi un lungo periodo stagnante negli anni '70, con l'inflazione che ha eroso i guadagni.
- 2021: il CAPE è risalito sopra 38 durante l'ondata post-COVID. Nel 2022 è seguita una brusca correzione di circa il 25% con l'aumento dei tassi.
Lo schema non è che i mercati costosi crollino puntualmente. È che un prezzo d'ingresso elevato riduce le probabilità di rendimenti robusti nei prossimi anni e amplifica i danni quando la narrazione di crescita vacilla.
Perché la valutazione è inutile per la tempistica dei prossimi mesi
In qualsiasi finestra di 12 mesi, il CAPE non dice quasi nulla. È stato uno strumento di tempistica scadente per oltre un decennio. I mercati sono rimasti vicino a valutazioni record mentre gli utili crescevano.
C'è anche un argomento per chi ha pazienza. Crestmont Research ha scoperto che ogni periodo scorrevole di 20 anni per l'S&P 500 si è concluso in positivo. Se si allunga abbastanza l'orizzonte temporale, il prezzo d'ingresso conta meno.
I ribassisti avranno ragione solo se gli utili effettivamente crollano o i tassi salgono bruscamente. Se la produttività guidata dall'IA continua a sostenere i margini, il multiplo attuale può essere assorbito con la crescita, invece di correggersi violentemente.
Cosa osservare da qui in avanti
Il principale sostegno a questa valutazione è la guidance sugli utili. Occorre osservare se questo slancio si mantiene o si affievolisce. Occorre osservare il massimo storico come linea di demarcazione tra la continuazione e un ritorno verso i minimi dell'anno. E occorre osservare i rendimenti obbligazionari, perché un tasso di sconto più alto riduce oggi il valore degli utili futuri costosi.
Costoso non è la stessa cosa di in ritardo. Il mercato può continuare a salire. Ma il prezzo che si paga determina le probabilità, e in questo momento quelle probabilità vengono sostenute dal contesto di utili più solido degli ultimi anni. Se questo contesto si incrina, la gravità avrà la sua parola.
Domande frequenti
Il rapporto Shiller CAPE (prezzo/utili corretto per il ciclo) confronta il prezzo di un mercato con i suoi utili medi corretti per l'inflazione negli ultimi dieci anni. Spalmare gli utili su un decennio elimina le oscillazioni di breve termine dovute a fasi di espansione e recessione, offrendo una lettura più stabile di quanto siano costose le azioni.
No. Storicamente, un CAPE elevato ha preceduto rendimenti pluriennali più deboli, ma non consente di prevedere quando si verificherà un calo. I mercati possono rimanere costosi per anni mentre gli utili crescono, quindi funziona come un segnale di tendenza a lungo termine, non come uno strumento di tempistica a breve termine.
Sì. Se gli utili aumentano abbastanza rapidamente, i profitti possono recuperare terreno rispetto al prezzo e far scendere la valutazione senza un ampio calo dell'indice. Questo dipende dal mantenimento della crescita e dei margini, motivo per cui le indicazioni sugli utili sono l'elemento chiave da monitorare.
Tassi d'interesse più elevati aumentano il tasso di sconto applicato agli utili futuri, riducendo il valore attuale di tali utili. Le azioni costose e ad alta crescita sono le più sensibili, quindi un'impennata dei rendimenti obbligazionari tende a colpire maggiormente le valutazioni elevate.