
L'oro non paga nulla, quindi cosa determina realmente il suo prezzo?
L'oro non paga interessi, quindi il suo prezzo segue il dollaro e i rendimenti reali. Ecco perché un bene rifugio può scendere proprio mentre riemergono i timori sull'inflazione.
Dal team Deriv · 8 luglio 2026 · 3 min di lettura

L'oro non ha un proprio rendimento, quindi il suo prezzo è il tabellone segnapunti di due forze rivali: il dollaro e i tassi di interesse reali. Quando entrambi si rafforzano, l'oro tende a scendere, per quanto solida possa sembrare la narrativa di lungo periodo.
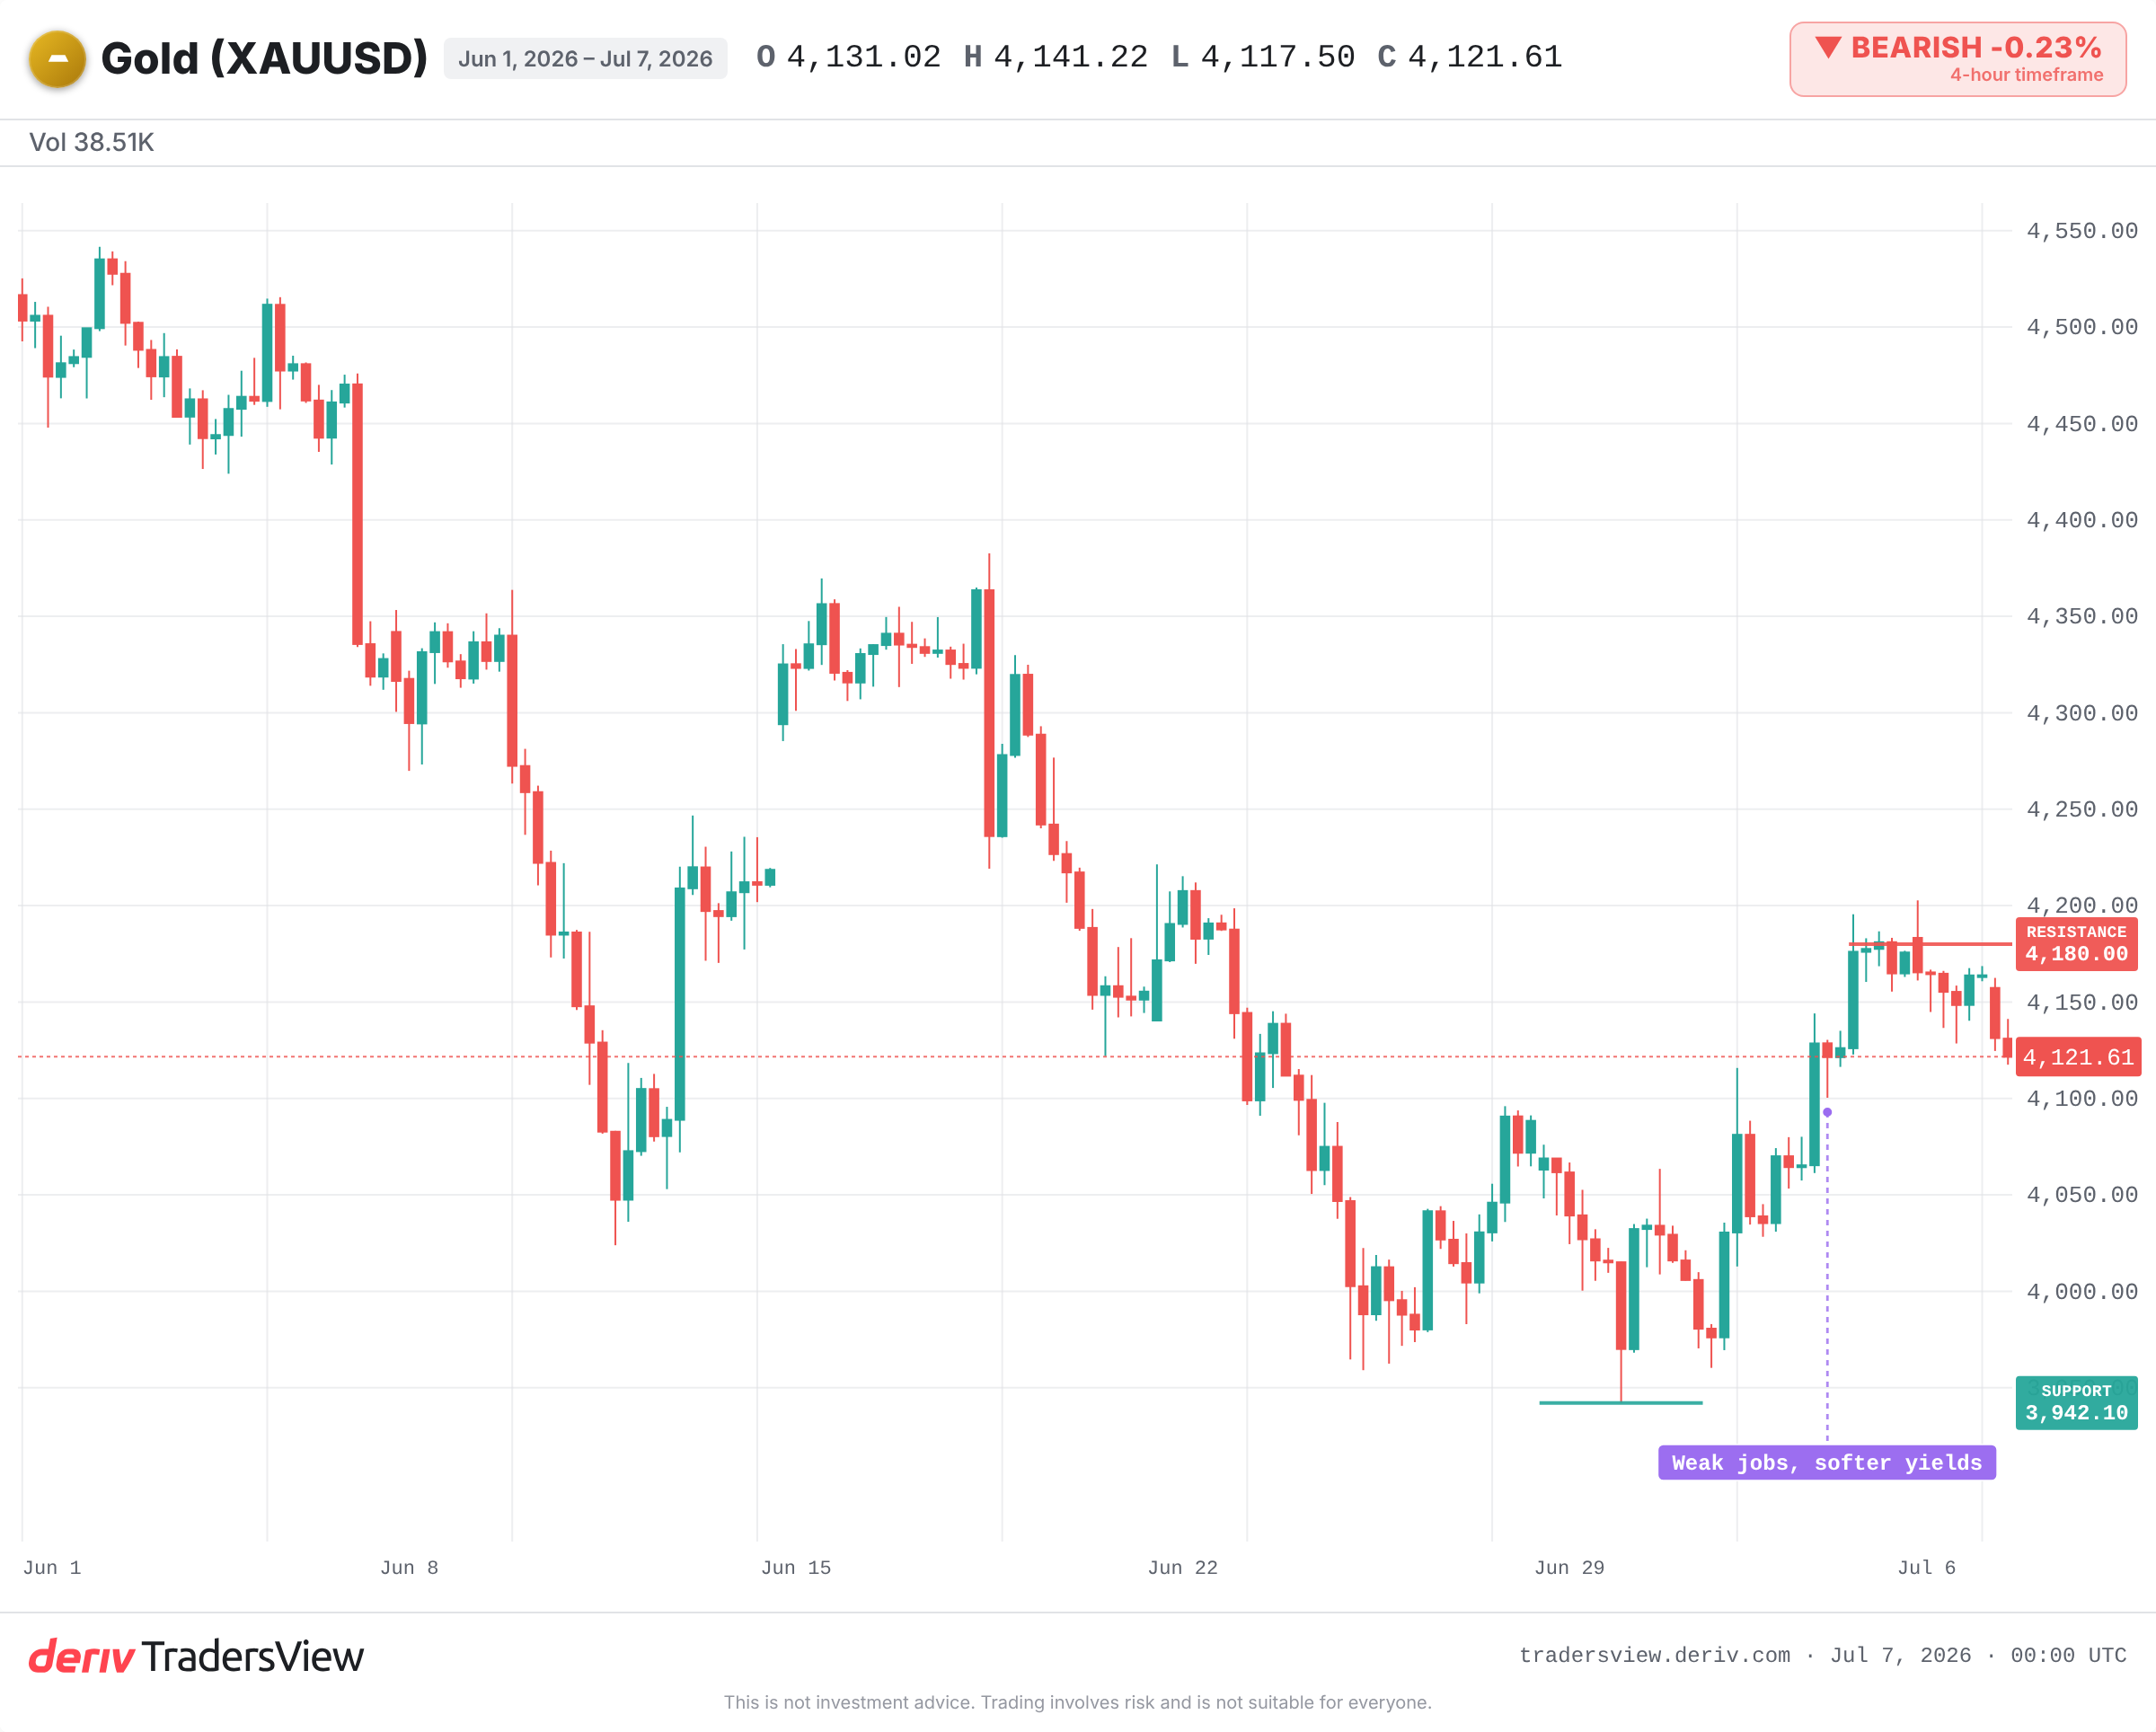
Può osservarlo dal vivo proprio ora. L'oro ha arretrato per la seconda sessione consecutiva, scambiando vicino ai 4.120 $, mentre i rendimenti dei Treasury si rafforzavano e il dollaro teneva la posizione. Il metallo non è debole perché la tesi rialzista si sia incrinata. È debole perché detenerlo è appena diventato più costoso.
Perché un dollaro più forte e rendimenti più alti trascinano l'oro verso il basso
L'oro non paga interessi. Un Treasury statunitense sì. Quindi i due competono per lo stesso capitale prudente.
Quando i rendimenti reali (il rendimento al netto dell'inflazione) salgono, un'obbligazione comincia a sembrare più interessante di un metallo che resta fermo. Il costo di detenere oro aumenta. Il capitale si sposta altrove. Un dollaro più forte aggiunge una seconda spinta, perché l'oro è quotato in dollari, quindi un dollaro più forte lo rende più caro per tutti gli altri.
Questo è l'intero meccanismo: l'oro compete con il rendimento, e perde quando il rendimento vince. Ecco perché un «bene rifugio» può scendere mentre riemergono i timori sull'inflazione. La sola preoccupazione per l'inflazione non basta. Ciò che conta è l'inflazione meno il tasso di interesse che potrebbe ottenere altrove.
L'andata e ritorno da 3.941 $ e viceversa
Osservi il percorso recente. L'oro è sceso a un minimo di sette mesi vicino a 3.941 $ alla fine di giugno, mentre il dollaro si rafforzava. Poi sono arrivati dati deboli sull'occupazione statunitense di giugno, le probabilità di un rialzo dei tassi nel breve termine si sono attenuate e il metallo è risalito con forza sopra i 4.100 $.
Si è scontrato con la resistenza al ritracciamento del 50% intorno a 4.180 $ e si è fermato. I rendimenti e il dollaro si sono stabilizzati di nuovo. L'oro è scivolato nuovamente verso i 4.120 $.
Stesso asset, stessa settimana, due direzioni. Il motore non è mai stata la storia dell'oro in sé. È stato se i rendimenti e il dollaro stessero salendo o scendendo.
La storia conferma il legame con i rendimenti?
Sì, ripetutamente. Durante il taper tantrum del 2013, i rendimenti reali sono balzati mentre i mercati si preparavano a un rallentamento degli acquisti obbligazionari da parte della Federal Reserve. L'oro è crollato per tutto l'anno nonostante i timori attivi sull'inflazione.
Il ciclo di rialzo dei tassi del 2022 lo ha dimostrato in entrambi i sensi. Il dollaro ha raggiunto i massimi degli ultimi due decenni e i rendimenti reali sono diventati nettamente positivi. L'oro è sceso da oltre 2.000 $ fino ai 1.620 $, anche con un'inflazione ai massimi da 40 anni. Poi, una volta che il dollaro e i rendimenti hanno raggiunto il picco, l'oro è rimbalzato. Il meccanismo funziona in modo altrettanto netto anche al contrario.
Il pavimento sotto il calo
C'è un'altra faccia, onesta, della medaglia. La domanda strutturale può superare la narrativa dei rendimenti per un certo periodo.
Gli acquisti persistenti delle banche centrali e i flussi verso i beni rifugio hanno posto un pavimento sotto l'oro anche quando il contesto macroeconomico sembrava ostile. Ecco perché questo arretramento si è mantenuto ben al di sopra del minimo di giugno, senza sfondarlo.
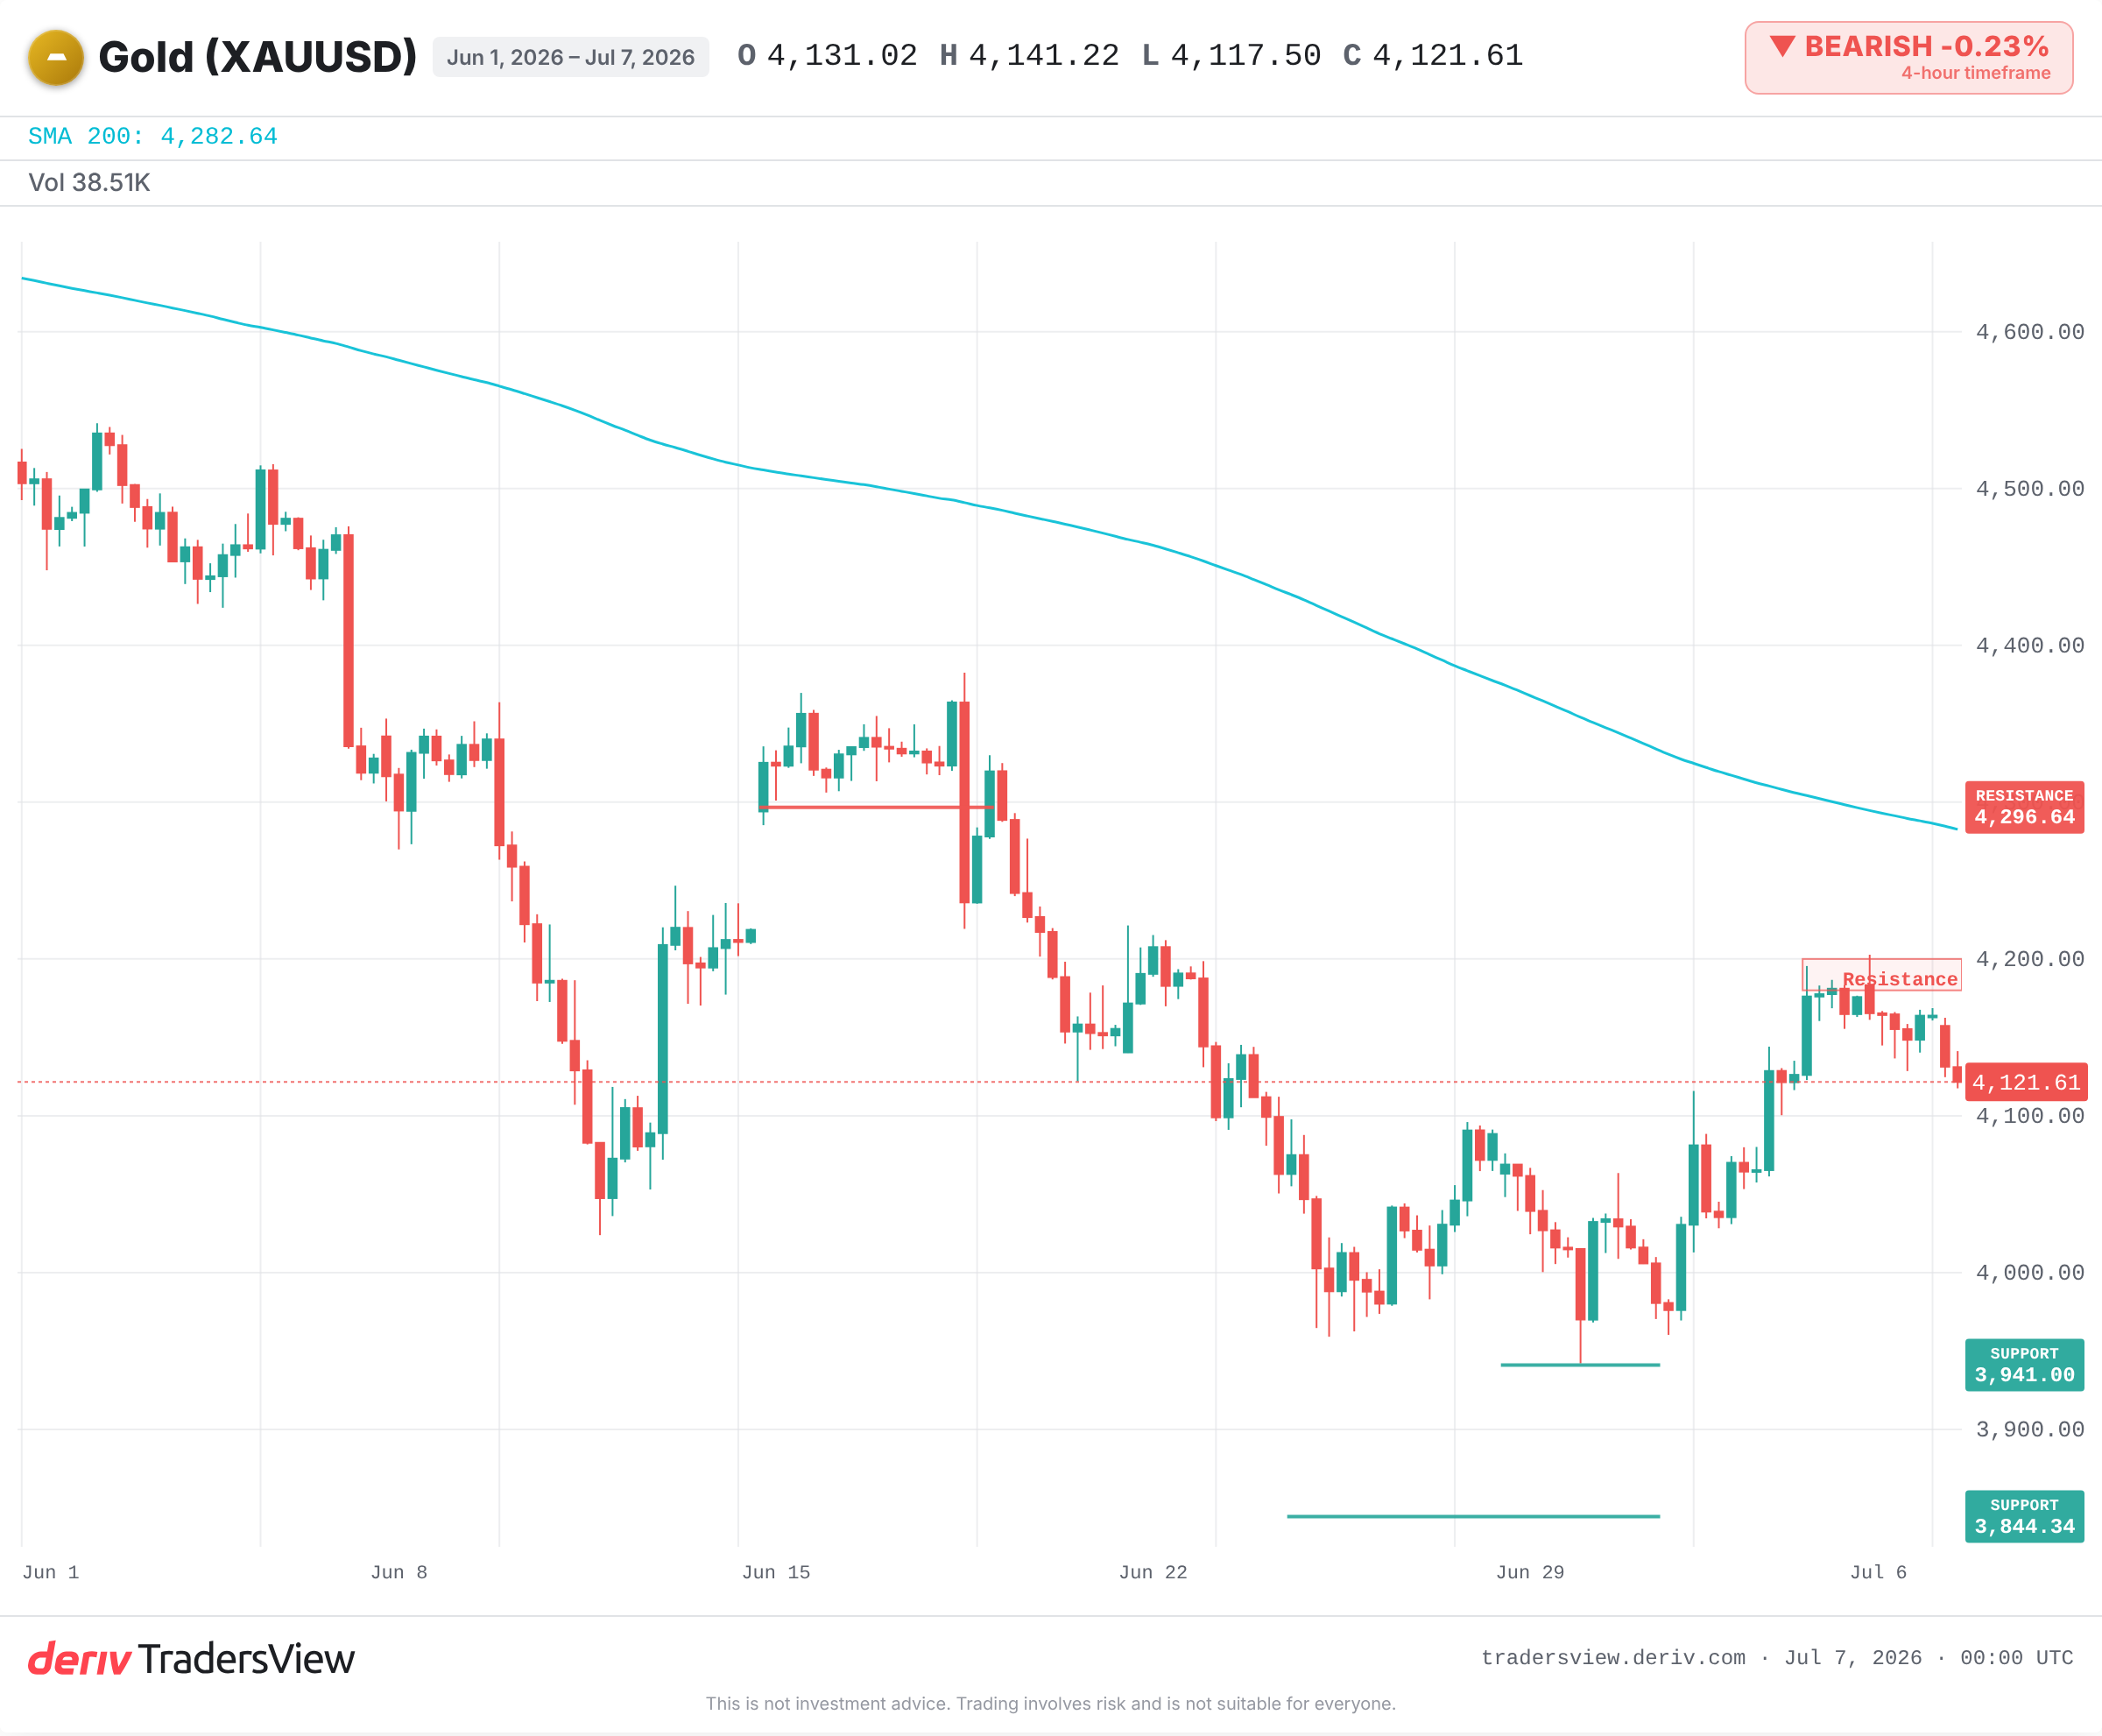
La lettura ribassista è corretta solo finché il dollaro e i rendimenti reali continuano a rafforzarsi. Se i verbali del FOMC di questa settimana dovessero risultare accomodanti, o se la crescita dovesse rallentare e i rendimenti invertire la rotta, lo stesso meccanismo si ribalterebbe. L'oro potrebbe risalire verso la fascia di resistenza tra 4.180 $ e 4.296 $.
Cosa osservare nel prossimo periodo
- I verbali del FOMC per segnali sui tempi dei tagli dei tassi, che muovono i rendimenti reali.
- La direzione dei rendimenti reali (corretti per l'inflazione) dei Treasury e del dollaro.
- Se il prezzo si mantiene sotto la resistenza di 4.180-4.200 $ o supera la media mobile a 50 giorni.
- Il supporto vicino al precedente minimo di 3.941 $ e a 3.844 $; una rottura netta segnalerebbe un ulteriore ribasso.
Il trading comporta rischi, e questa è un'analisi, non una consulenza. Ma lo schema resta valido: quando l'oro si muove, controlli prima il dollaro e i rendimenti reali. Nella maggior parte dei casi, hanno già scritto la storia prima che lo facesse l'oro.
Domande frequenti
I tassi di interesse reali sono i rendimenti ottenuti dopo aver sottratto l'inflazione, pertanto indicano il rendimento effettivo derivante dal possesso di un'obbligazione. Quando aumentano, un asset che paga interessi supera un metallo che non genera alcun rendimento, per cui l'oro tende a indebolirsi.
L'inflazione da sola non fa salire l'oro. Ciò che conta è l'inflazione meno il tasso di interesse che si potrebbe ottenere in alternativa. Se le banche centrali aumentano i tassi più rapidamente dell'inflazione, i rendimenti reali salgono e l'oro può scendere nonostante l'inflazione elevata, come accaduto nel 2022.
Sì. Gli acquisti costanti da parte delle banche centrali generano una domanda persistente che può fungere da sostegno per l'oro anche quando il dollaro e i rendimenti sono in rafforzamento. Raramente inverte da solo una tendenza, ma può attenuare i cali.
L'oro è quotato in dollari, quindi un dollaro più forte lo rende più costoso per gli acquirenti che utilizzano altre valute, il che tende a frenare la domanda e a pesare sul prezzo. Un dollaro più debole produce l'effetto opposto.